L’arbitrage d’investissement est souvent résumé à deux questions : qui a obtenu gain de cause et quel montant a été accordé. Ces indicateurs sont indéniablement importants. Ils peuvent néanmoins occulter l’ampleur réelle du montant ainsi que les conséquences financières plus larges d’un différend.
Comme souvent, le diable est dans les détails. Une partie peut être reconnue responsable tout en faisant face à une exposition financière limitée si le tribunal réduit substantiellement le montant de la demande. À l’inverse, les conséquences d’un arbitrage dépassent souvent le montant des dommages-intérêts accordés et englobent les frais juridiques, le temps et l’attention mobilisés des équipes dirigeantes, les impacts réputationnels ainsi que les effets potentiels sur les investissements futurs. Ces enjeux peuvent prendre des formes diverses et se matérialiser sur des horizons temporels différents. Une analyse plus globale est donc essentielle pour appréhender les véritables implications financières d’un différend.
Cet article s’appuie sur une analyse des cas d’arbitrage d’investissement impliquant des États africains ou des investissements liés à l’Afrique au cours des dix années comprises entre 2015 et 2025. L’étude couvre les cas portés devant différentes instances arbitrales, sur la base d’informations accessibles au public, notamment des données disponibles auprès de la Conférence des Nations Unies sur le Commerce et le Développement (CNUCED), complétées par d’autres sources publiques relatives aux arbitrages concernés.¹
L’objectif n’est pas de proposer une analyse économétrique exhaustive, ni de prétendre que les données publiquement disponibles reflètent toutes les réalités. Il s’agit plutôt de dégager les grandes tendances observables à partir des informations disponibles : nombre d’affaires, issues des procédures, montants réclamés et accordés lorsqu’ils sont connus, répartition sectorielle, ainsi que les implications pour les États, les investisseurs et les experts financiers.
Périmètre de l’étude et méthodologie
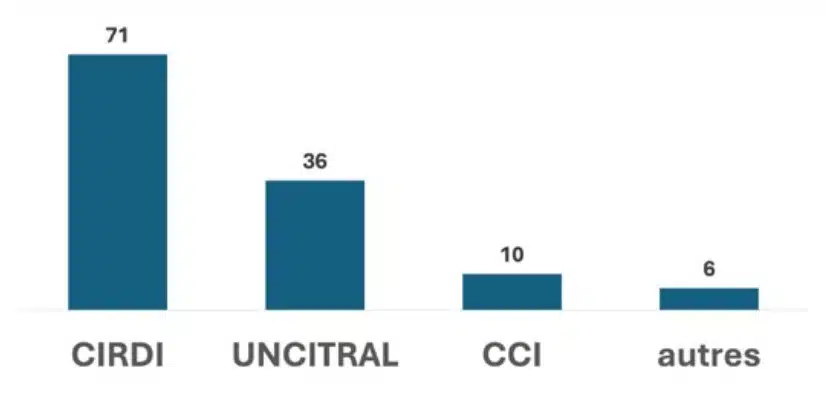
L’étude a porté sur les cas d’arbitrage d’investissement impliquant des États africains sur une période de dix ans, de 2015 à 2025, auprès de l’ensemble des instances arbitrales pour lesquelles des informations étaient disponibles. L’échantillon comprend 123 affaires. La majorité d’entre elles ont été administrées par le Centre International pour le Règlement des Différends relatifs aux Investissements (CIRDI), avec 71 affaires CIRDI recensées. Un groupe supplémentaire de plus de 34 cas a été mené sous l’égide du Règlement d’arbitrage de la CNUDCI (Commission des Nations Unies pour le Droit Commercial International). Environ dix cas ont été identifiés devant la CCI (Chambre de Commerce Internationale), auxquelles s’ajoute un nombre limité de cas portés devant d’autres instances arbitrales.
Nombre de procédures d’arbitrage impliquant des États africains
entre 2015 et 2025, par instance arbitrale
L’étude étant fondée sur des informations accessibles au public, elle présente plusieurs limites. Premièrement, tous les arbitrages d’investissement ne sont pas publics et, même lorsque l’existence d’une affaire est connue, les conclusions des parties, les sentences, les modalités de règlement amiable et les éléments relatifs au montant peuvent ne pas être disponibles. Deuxièmement, le niveau d’information accessible au public varie selon les instances arbitrales. Les procédures administrées par le CIRDI sont généralement plus documentées que de nombreux arbitrages ad hoc ou fondés sur des contrats, tandis que les affaires régies par le Règlement d’arbitrage de la CNUDCI peuvent présenter des degrés de transparence variables. Troisièmement, les données relatives aux montants réclamés et accordés ne sont pas toujours publiques.
Ces limites sont importantes. Les chiffres présentés ci-après doivent donc être considérés comme des indicateurs établis à partir des informations accessibles au public, et non comme un état statistique exhaustif de l’ensemble de l’activité d’arbitrage d’investissement liée à l’Afrique. Ceci étant dit, plusieurs enseignements pertinents peuvent être dégagés des données rassemblées et des tendances intéressantes se dessinent.
Évolution de l’arbitrage d’investissement lié à l’Afrique depuis 2015
Le premier enseignement notable concerne le volume des différends. Un peu plus de 120 affaires d’arbitrage d’investissement impliquant des États africains ou des investissements liés à l’Afrique ont été recensées entre 2015 et 2025. Ce volume est significatif pour une période de dix ans et confirme que l’arbitrage d’investissement demeure une composante importante du paysage juridique et financier du continent.
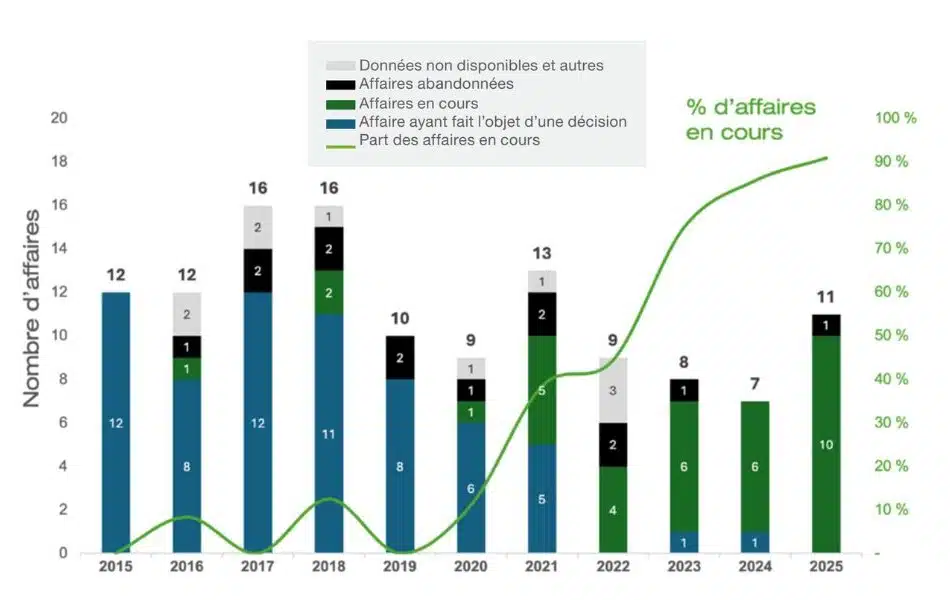
Parmi ces procédures, environ 35, soit près d’un tiers du total, étaient encore en cours au moment de l’étude. D’autres ont été abandonnées ou n’ont pas abouti à une décision définitive. Au total, 65 procédures avaient abouti à une décision ou à un règlement amiable, soit environ la moitié des procédures engagées au cours de la période étudiée.
Le fait qu’une proportion aussi importante des affaires demeure en cours est en soi significatif. L’arbitrage d’investissement s’inscrit généralement sur plusieurs années. Pour les États, cela signifie que la charge financière et institutionnelle d’un différend peut se prolonger bien au-delà de l’introduction de la procédure arbitrale. Pour les investisseurs, cela signifie que le recouvrement des sommes dues, même lorsqu’il intervient finalement, peut être différé de plusieurs années. Pour les prêteurs, les sponsors et les experts financiers, la durée prolongée d’un différend peut devenir un facteur déterminant dans l’évaluation de la valeur d’un projet, du risque d’exécution, du risque pays et du coût du capital. Pour les tribunaux arbitraux, la question des intérêts pré-jugement revêt une importance particulière compte tenu de la durée des procédures.
Nombre de procédures d’arbitrage impliquant des États africains, par année,
sur la période 2015-2025²
Analyse sectorielle
La répartition des cas par secteur confirme le poids persistant des industries à forte intensité capitalistique et soumises à une réglementation étatique.
Sur la période étudiée, les secteurs minier, des infrastructures, et du pétrole et du gaz ont représenté, à eux trois, environ la moitié des cas d’arbitrage d’investissement impliquant des États africains ou des investissements liés à l’Afrique. Ces secteurs demeurent ainsi au cœur du paysage de l’arbitrage. Ce constat concorde avec les tendances de long terme qui ressortent d’une analyse menée par le cabinet d’avocats nigérian G.O. Sodipo & Co. sur les cas relevant du CIRDI impliquant des États africains.³
Répartition sectorielle des cas d’arbitrage impliquant
des États africains (2015-2025)
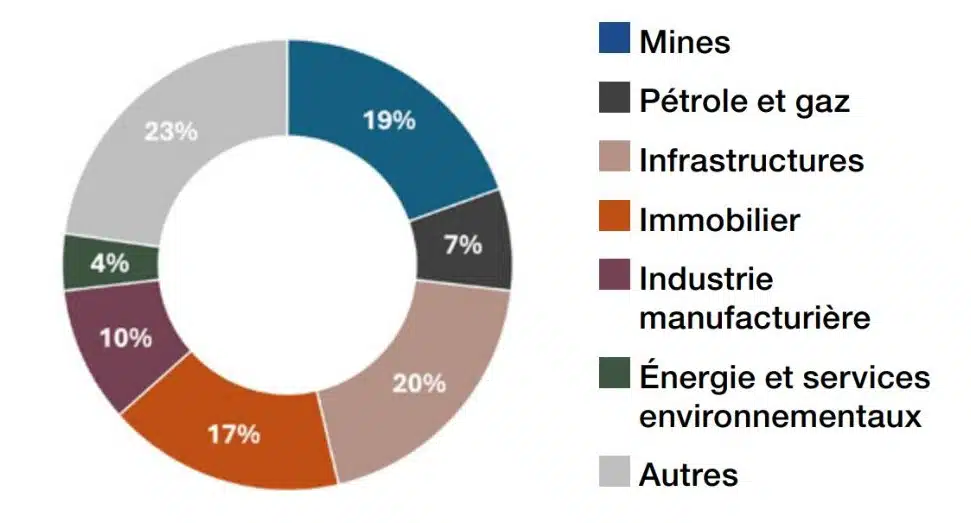
Les raisons de cette concentration sectorielle sont simples. L’arbitrage d’investissement survient généralement lorsque des investisseurs privés engagent des capitaux importants en amont dans des secteurs fortement encadrés par la réglementation publique, notamment en matière d’octroi de licences, de concessions, de fiscalité, d’exigences de contenu local, de réglementation environnementale ou de participation de l’État. Les secteurs minier et pétrogazier, ainsi que les grands projets de construction et d’infrastructures, correspondent étroitement à ce profil. Ils se caractérisent souvent par des cycles de développement longs, des dépenses d’investissement initiales élevées, une exposition aux fluctuations des cours des matières premières, des cadres réglementaires en évolution et des relations complexes avec les entités étatiques.
Toutefois, l’autre moitié de l’échantillon revêt une importance tout aussi grande. Elle montre que l’arbitrage d’investissement lié à l’Afrique ne se limite ni aux industries extractives ni aux infrastructures.
L’industrie manufacturière représentait environ 10 % des cas, couvrant un éventail diversifié de sous-secteurs, notamment le ciment, l’acier, le textile, les produits agricoles et d’autres activités industrielles. L’immobilier représentait près de 17 % des cas. Le secteur de l’énergie et des services environnementaux représentait également environ 4 %. Enfin, un ensemble d’autres secteurs, représentant environ 23 % des cas, regroupait notamment les services financiers, l’agriculture, les médias, la logistique, l’hôtellerie et d’autres activités économiques.
Cette diversification est significative. Elle reflète la diversification progressive des économies africaines et des investissements étrangers sur le continent. À mesure que les investissements s’étendent au-delà des secteurs extractifs traditionnels, les différends surviennent également dans un éventail plus large d’industries. Cela ne signifie pas que ces secteurs ont perdu de leur importance : ils demeurent prépondérants. Toutefois, le paysage de l’arbitrage reflète de plus en plus la diversification des investissements, qui couvrent désormais également l’industrie manufacturière, les services, l’immobilier, l’agro-industrie, la logistique et les activités environnementales.
Pour les praticiens, cette diversification sectorielle emporte des conséquences concrètes. Chaque secteur soulève des problématiques spécifiques en matière de quantification du préjudice. Dans le secteur minier, l’évaluation peut dépendre largement des réserves, des prévisions de cours des matières premières, de l’obtention des autorisations réglementaires, des calendriers de construction et des taux d’actualisation. Un différend relatif à un projet de construction peut porter sur les retards, les perturbations, les modifications contractuelles, la résiliation et le financement du projet. Une demande indemnitaire dans le secteur manufacturier peut nécessiter une analyse du taux d’utilisation des capacités de production, du coût des intrants, de l’accès aux marchés et des marges opérationnelles. Les services financiers, l’hôtellerie, les médias et la logistique présentent chacun des enjeux spécifiques en matière d’évaluation et d’établissement du lien de causalité. L’expertise sectorielle est donc déterminante, tant pour la stratégie relative à la responsabilité que pour l’analyse de la quantification du préjudice.
Issue des procédures et sentences arbitrales
Parmi les 65 cas ayant donné lieu à une décision ou à un règlement amiable, les résultats font apparaître une répartition relativement équilibrée des résultats, quoique favorable aux États.
Environ 26 % des procédures se sont soldées par une décision favorable à l’investisseur, tandis que 45 % ont donné lieu à une décision favorable à l’État, les demandes de l’investisseur ayant alors été rejetées. Les 28 % restants ont pris fin par un règlement amiable entre les parties.
Répartition des résultats des cas d’arbitrage impliquant
des États africains (2015-2025)
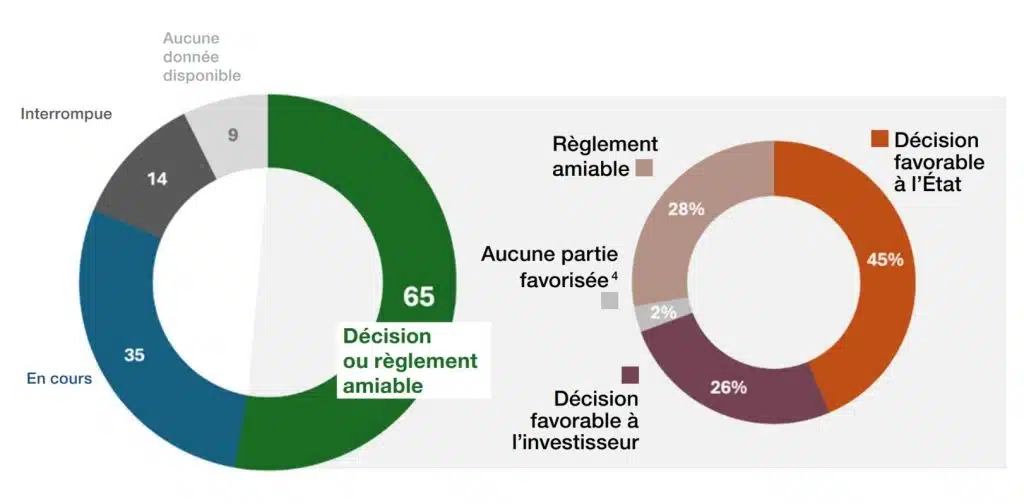
Ces chiffres peuvent être interprétés de deux manières.
D’une part, si les règlements amiables sont considérés comme au moins partiellement favorables aux investisseurs, ces derniers obtiennent une issue qui leur est en partie favorable dans environ une affaire sur deux. Cette interprétation est plausible dans de nombreux cas, dans la mesure où les règlements amiables impliquent souvent une forme de compromis, un paiement, une renégociation ou un accord commercial. Toutefois, les termes de ces règlements sont fréquemment confidentiels, et les informations accessibles au public ne permettent pas toujours de déterminer si l’investisseur a obtenu une compensation financière ou un autre avantage.
D’autre part, si les règlements amiables sont exclus et que seules les décisions rendues par les tribunaux arbitraux sont prises en compte, le bilan apparaît plus favorable aux États. Sur cette base, environ un tiers des décisions sont favorables aux investisseurs, les autres étant favorables aux États.
Les données relatives aux issues des procédures invitent donc à une conclusion nuancée. Au vu de cet échantillon, l’arbitrage d’investissement ne semble pas se traduire systématiquement par des victoires des investisseurs face aux États africains. Au contraire, les États obtiennent gain de cause dans une proportion significative des cas ayant fait l’objet d’une décision arbitrale. Pour autant, le succès des investisseurs est loin d’être marginal, et les règlements amiables occupent une place importante dans le bilan d’ensemble.
Montants réclamés et montants accordés
D’un point de vue financier, la question essentielle n’est souvent pas tant le nombre de procédures engagées, mais plutôt quel est le coût potentiel des affaires dans lesquelles l’État est condamné.
Les montants réclamés par les investisseurs dans l’échantillon peuvent être considérables. Les informations publiques relatives aux montants des demandes demeurent limitées, mais des données sont disponibles pour un peu plus de 70 cas. Dans cet échantillon, les montants réclamés s’échelonnent d’environ 2 millions à 2,7 milliards de dollars américains. Le montant moyen des demandes s’élève à environ 370 millions de dollars américains.
Montants réclamés dans les cas d’arbitrage impliquant des États africains
sur la période 2015-2025 (en millions de dollars américains)
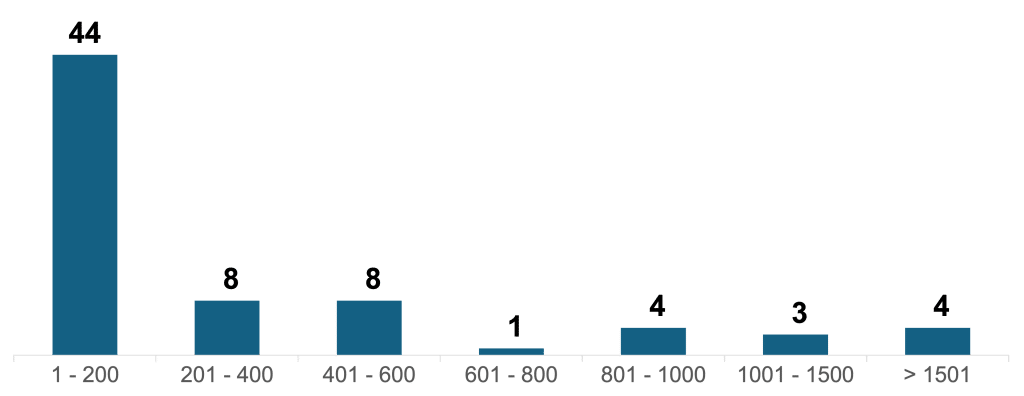
Ces chiffres confirment que l’exposition financière potentielle des États peut être considérable. Des demandes indemnitaires portant sur plusieurs centaines de millions de dollars, voire sur plusieurs milliards dans certains cas, peuvent être présentées alors même que les projets concernés sont encore à des niveaux d’avancement limités. Cette situation est bien connue en matière de quantification du préjudice. Les investisseurs peuvent fonder leurs demandes sur les flux de trésorerie prévisionnels, les bénéfices futurs escomptés, les coûts irrécupérables, les opportunités perdues ou encore la valeur de l’entreprise. Selon les hypothèses retenues, ces méthodes d’évaluation peuvent aboutir à des montants d’indemnisation particulièrement élevés.
La question la plus révélatrice est toutefois celle de la manière dont les tribunaux arbitraux traitent ces demandes lorsqu’ils statuent en faveur des investisseurs.
Dans l’échantillon étudié, 17 sentences arbitrales favorables aux investisseurs ont été recensées. Les montants finalement accordés dans ces cas s’échelonnent d’environ 5 millions à 270 millions de dollars américains. Le montant moyen des indemnités accordées s’élève à environ 65 millions de dollars, pour une médiane d’environ 40 millions de dollars. Trois sentences ont accordé des indemnités supérieures à 100 millions de dollars, tandis que les autres ont abouti à des montants inférieurs à 85 millions de dollars.
Sur les 11 cas ayant donné lieu à une décision favorable à l’investisseur pour lesquelles les montants réclamés et accordés étaient tous deux accessibles au public, les investisseurs ont obtenu, en moyenne, environ 10 % des montants réclamés. En excluant les deux demandes les plus élevées, supérieures à un milliard de dollars chacune, cette proportion atteint environ 25 %. Les données ne révèlent par ailleurs qu’une corrélation limitée entre le montant initialement réclamé et celui finalement accordé. Si certaines demandes d’un montant élevé ont abouti à des indemnisations plus importantes, la relation entre les deux reste faible et les indemnités accordées ne représentent généralement qu’une fraction des montants réclamés.
Montants réclamés et montants accordés dans les cas d’arbitrage impliquant des États africains sur la période 2015-2025 (en millions de dollars américains)
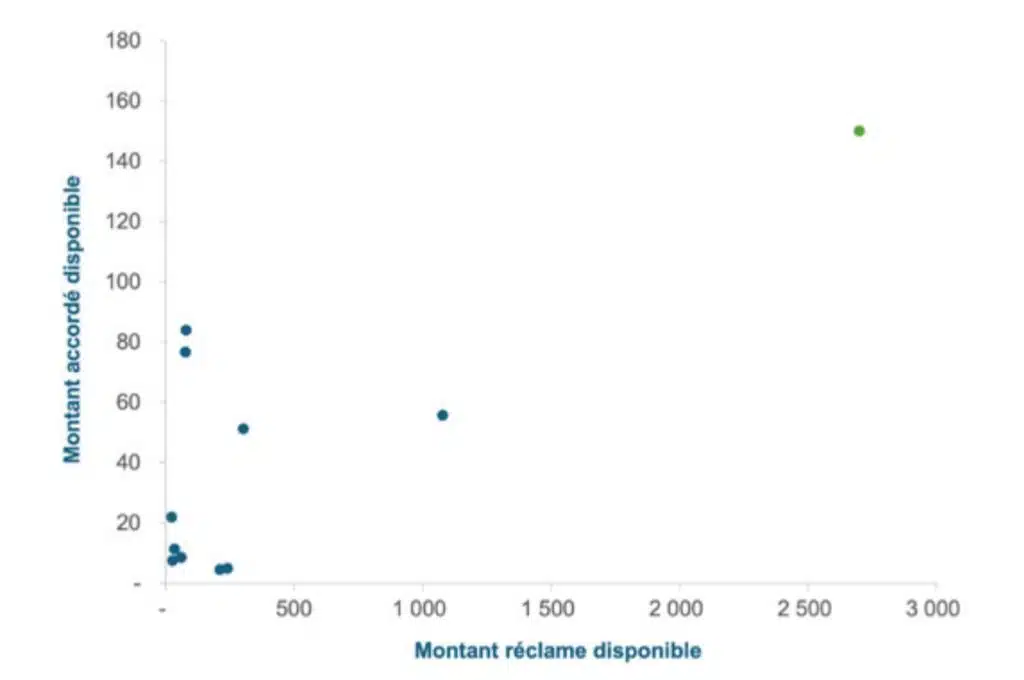
Plusieurs constats peuvent être établis.
Premièrement, le risque de condamnations à des montants élevés est bien réel. Les sentences arbitrales accordant des indemnités supérieures à 100 millions de dollars américains ne relèvent pas de la simple hypothèse théorique. Pour de nombreux États, une condamnation de cette ampleur peut avoir un impact budgétaire significatif, en particulier lorsqu’elle s’accompagne d’intérêts, de frais de procédure et de coûts potentiels liés à l’exécution de la sentence.
Deuxièmement, il existe un écart manifeste entre les montants réclamés et les montants accordés. Les demandes portant sur des sommes très importantes, y compris plusieurs milliards de dollars, ne se traduisent pas nécessairement par des indemnisations d’un ordre de grandeur équivalent. Dans l’échantillon disponible, le montant moyen réclamé s’élevait à environ 370 millions de dollars américains, tandis que, dans les cas ayant donné lieu à une sentence favorable à l’investisseur, le montant moyen accordé représentait environ 10 % des sommes réclamées — une proportion qui atteint 25 % lorsque les demandes supérieures au milliard de dollars sont exclues. Bien que ces chiffres ne reposent pas sur un jeu de données exhaustif et doivent donc être interprétés avec prudence, l’écart constaté est frappant.
Troisièmement, si des indemnisations très élevées ont bien été accordées, elles semblent relativement rares dans l’échantillon disponible. Les sentences prévoyant des indemnisations supérieures à 100 millions de dollars constituent des cas extrêmes, mais elles ne reflètent pas la tendance générale. Dans la majorité des cas de l’échantillon ayant donné lieu à une sentence favorable à l’investisseur, les montants accordés étaient sensiblement inférieurs.
Ces constats suggèrent que les tribunaux arbitraux ont analysé de façon approfondie le sujet du montant de l’indemnisation. Les réductions peuvent s’expliquer par plusieurs facteurs bien connus des praticiens de l’arbitrage et des experts en quantification du préjudice : incertitudes liées au développement du projet, difficultés à établir le lien de causalité, hypothèses spéculatives, preuves insuffisantes de la rentabilité future, risques réglementaires ou politiques, fragilités dans le choix de la date d’évaluation ou du scénario contrefactuel, ainsi que le comportement de l’investisseur ayant contribué au préjudice. Ces facteurs peuvent réduire considérablement le montant des dommages et intérêts, même lorsqu’une violation d’un traité d’investissement ou d’une obligation en matière d’investissement est établie.
La responsabilité et le montant de l’indemnisation doivent donc être bien distinguées. Un État peut être reconnu responsable tout en évitant des conséquences financières catastrophiques, dès lors que le tribunal arbitral rejette ou réduit une part importante des prétentions indemnitaires de l’investisseur. À l’inverse, les investisseurs ne doivent pas présumer qu’une demande d’indemnisation élevée sera accueillie positivement au seul motif que leur responsabilité a été établie. La qualité des éléments de preuve financiers, la crédibilité des hypothèses d’évaluation et le lien de causalité entre les fautes reprochées à l’État et le préjudice allégué demeurent déterminants.
Le coût global de l’arbitrage d’investissement pour les États va au-delà du montant de la sentence. Pour les États, le coût financier d’un arbitrage d’investissement ne se limite pas au montant de la sentence arbitrale. La somme mise à leur charge par le tribunal ne constitue qu’une composante de la charge économique globale.
Les États doivent supporter les frais de défense juridique et d’expertise. Ces coûts peuvent être considérables, notamment dans les litiges complexes portant sur de grands projets d’infrastructure, miniers, énergétiques ou industriels. Ces procédures mobilisent également, pendant plusieurs années, des agents publics, des organismes techniques, des ministères et des entités détenues par l’État. La charge institutionnelle qui en résulte peut être substantielle.
Les États sont en outre exposés à des coûts qui leur sont plus spécifiques. Un différend relatif à un investissement peut entraîner des répercussions sur les prêteurs et les institutions de financement du développement. Il peut compromettre la bancabilité de futurs partenariats public-privé ou projets d’infrastructure, compliquer les négociations avec les investisseurs ou créanciers existants, et altérer la perception de la fiabilité du cadre réglementaire ainsi que, plus largement, l’évaluation du risque pays.
Ces effets sont difficiles à quantifier. Les données disponibles ne permettent pas de mesurer de manière fiable l’incidence globale de l’arbitrage d’investissement sur le coût de financement des États souverains, les conditions de financement des projets ou la perception des investisseurs. Néanmoins, un différend en cours peut retarder l’obtention de financements, compliquer une restructuration, geler une décision d’investissement ou renchérir le coût du capital. Ainsi, même une sentence d’un montant modéré, voire l’absence de toute indemnisation, peut s’accompagner de conséquences économiques plus larges.
Il s’agit d’un point essentiel pour les représentants des États et leurs conseillers financiers. Le risque lié à l’arbitrage d’investissement ne doit pas être évalué uniquement à partir de la valeur espérée d’une éventuelle indemnisation, pondérée par sa probabilité de réalisation. L’analyse doit également intégrer les frais de défense, la charge administrative, les effets sur la réputation, les conséquences en matière de financement et les coûts d’opportunité.
Conclusion : principales tendances et enseignements
Les données relatives à l’arbitrage d’investissement impliquant des États africains permettent de dégager plusieurs enseignements.
Premièrement, le nombre de cas d’arbitrage d’investissement impliquant des États africains depuis 2015 est significatif, mais tous ne donnent pas lieu à une sentence arbitrale. Une proportion importante demeure en cours, tandis que de nombreux cas se terminent par un règlement amiable ou font l’objet d’un désistement ou d’une clôture anticipée. Cela confirme la nécessité d’appréhender l’arbitrage comme un processus, plutôt que comme un résultat ponctuel.
Deuxièmement, le profil sectoriel se caractérise à la fois par une concentration persistante et par une diversification croissante. Les secteurs minier, des infrastructures, de la construction et pétrolier demeurent prédominants et représentent ensemble environ la moitié des cas recensés, ce qui reflète leur forte intensité capitalistique, la durée des projets et l’implication importante des États. Parallèlement, la présence d’autres secteurs laisse penser que l’arbitrage d’investissement impliquant des États africains reflète de plus en plus l’évolution de la structure des investissements sur le continent.
Troisièmement, dans l’échantillon disponible, les États obtiennent gain de cause dans la majorité des décisions rendues au fond. Cela n’exclut pas la possibilité de succès pour les investisseurs, mais remet en cause toute idée simpliste selon laquelle l’arbitrage d’investissement serait systématiquement défavorable aux États africains.
Quatrièmement, les données mettent en évidence la rigueur avec laquelle les tribunaux arbitraux évaluent les demandes d’indemnisation. Si les montants réclamés peuvent être très élevés, les tribunaux semblent examiner les demandes indemnitaires avec une attention particulière. Dans les cas ayant donné lieu à une sentence favorable à l’investisseur, les montants accordés étaient sensiblement inférieurs à bon nombre des sommes réclamées. Ce constat souligne l’importance du lien de causalité, des éléments de preuve, de la méthodologie d’évaluation et de la prise en compte des incertitudes.
L’étude met ainsi en évidence la nécessité de distinguer l’issue juridique d’un différend de ses conséquences économiques. Une décision favorable à l’État peut néanmoins s’avérer coûteuse, tandis qu’une décision favorable à l’investisseur peut aboutir à une indemnisation bien inférieure au montant réclamé. La réalité financière d’un différend est donc plus complexe que la simple question binaire de savoir qui a gagné ou perdu. Le succès en matière d’arbitrage d’investissement repose non seulement sur la capacité à obtenir gain de cause sur les questions juridiques, mais aussi sur la présentation d’une argumentation solide et convaincante quant au montant du préjudice. La solidité des arguments juridiques et la rigueur de l’analyse financière sont souvent tout aussi déterminantes dans l’issue définitive d’un différend.
Delphine Sztermer – Associée, Accuracy
Tendances de l’arbitrage d’investissement en Afrique de la dernière décennie
Delphine Sztermer tient à remercier Anastasia Pojoga Morali, Directrice, et Pascal Chen, Senior Associate, pour leur précieuse contribution à cette étude.