CONJONCTURE : un tableau pointilliste qui force à regarder dans le détail
Malgré un contexte géopolitique toujours incertain et une dynamique des prix qui a du mal à s’assagir, la croissance économique résiste, avec un second semestre qui pourrait être meilleur que le premier. Le satisfecit ne doit pas masquer la hiérarchie des performances : les Etats-Unis font mieux que la Zone Euro et au sein de celle-ci, la France est particulièrement à la peine.
Si la politique monétaire américaine rassure (le propos pourrait être étendu à d’autres pans des initiatives gérées depuis Washington), les tensions généralisées sur les taux longs invitent à la vigilance. Elles doivent être lues, au moins en partie, comme un appel à plus de responsabilité budgétaire. Attention sinon : vae victis !
Conjoncture mondiale
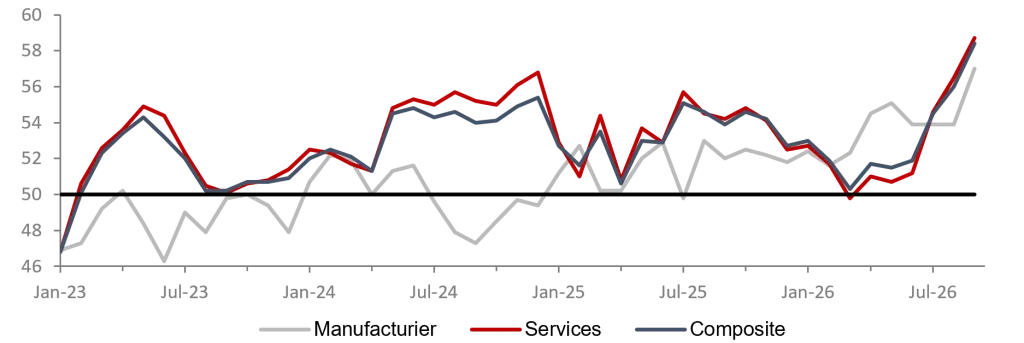
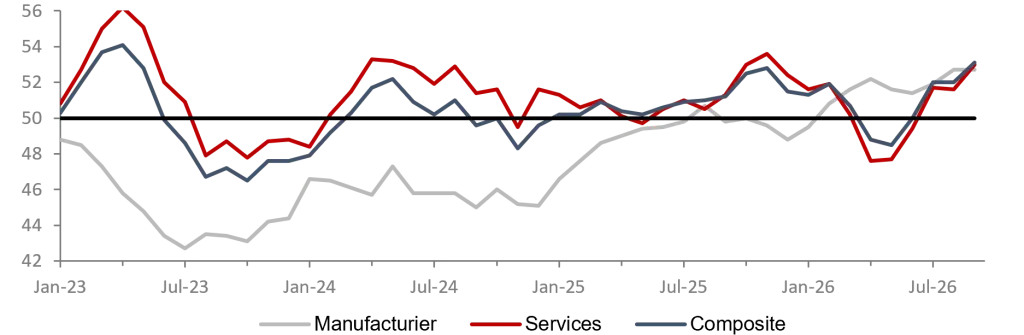
Des enquêtes PMI favorables en septembre
Etats-Unis : l’activité en plus forte croissance depuis 5 ans, mais
vigilance sur les prix dans un contexte de flambée des coûts
Sources: Accuracy, S&P Global, Macrobond
Aux États-Unis, les enquêtes PMI de septembre signalent une accélération marquée de l’activité, mais au prix d’un regain des tensions inflationnistes. L’indice composite progresse de 56,0 à 58,4, son plus haut niveau depuis juillet 2021, porté par une forte dynamique des services et, désormais, par un raffermissement de la production manufacturière. La demande reste principalement soutenue par le marché domestique et s’accompagne d’une nette hausse de l’emploi. Ce regain d’activité fait toutefois apparaître des contraintes d’offre croissantes : accumulation des carnets de commandes, allongement des délais de livraison et tensions sur les capacités productives. Dans ce contexte, la hausse récente des coûts de l’énergie et du transport, conjuguée à des pressions salariales plus fortes, porte l’inflation des coûts des entreprises à son niveau le plus élevé depuis octobre 2022.
Zone Euro : l’activité en croissance sous la menace des prix
de l’énergie
Sources: Accuracy, S&P Global, Macrobond
En zone euro, la reprise de l’activité se raffermit en septembre. Le PMI composite progresse de 52,0 à 53,1, son plus haut niveau depuis avril 2023, porté par l’accélération des nouvelles commandes et par le redressement des services, tandis que l’activité manufacturière continue de progresser. Cette amélioration confirme la meilleure tenue de la conjoncture au troisième trimestre, avec un PMI composite à 52,4 en moyenne, après 49,1 au deuxième trimestre. Le rebond de l’activité reste toutefois peu créateur d’emplois et s’accompagne d’un regain des tensions inflationnistes, la remontée des prix de l’énergie entraînant une hausse sensible des coûts des entreprises et, dans une moindre mesure, des prix de vente.
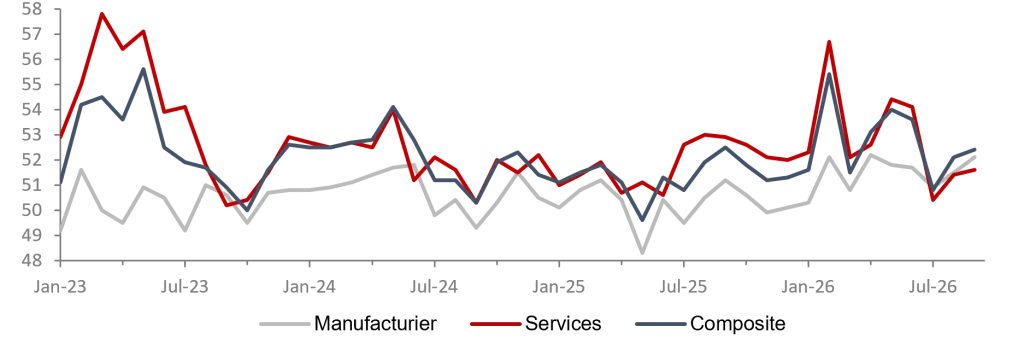
Chine : du mieux
Sources: Accuracy, S&P Global, Macrobond
En Chine, l’activité manufacturière accélère en septembre, le PMI RatingDog progressant de 51,5 à 52,1, son plus haut niveau depuis cinq mois et son dixième mois consécutif en territoire d’expansion. Cette amélioration repose sur une hausse plus soutenue de la production et des nouvelles commandes, portée à la fois par la demande domestique et extérieure, tandis que l’emploi renoue légèrement avec la croissance. Ce raffermissement de l’activité s’accompagne toutefois d’un regain des pressions sur les coûts, notamment lié au renchérissement des métaux et du pétrole, conduisant les industriels à relever de nouveau leurs prix de vente. La confiance des entreprises s’améliore également, tout en restant inférieure à sa moyenne historique.
Inflation en Zone Euro : focus sur l’alimentaire
L’inflation alimentaire se prépare à rebondir sous l’effet du climat et de l’énergie
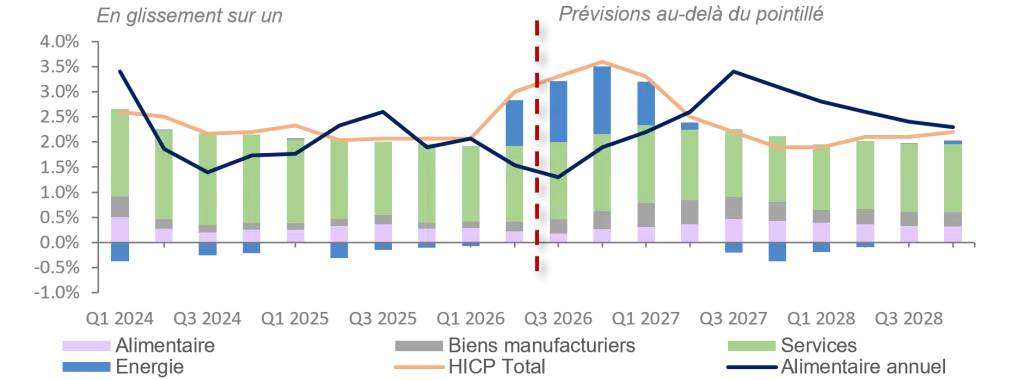
Après son reflux récent, l’inflation alimentaire devrait remonter à partir de la fin de 2026 pour atteindre 3,4 % au troisième trimestre 2027, sous l’effet de trois moteurs : les perturbations météorologiques et climatiques, la dégradation des récoltes et la diffusion progressive du choc énergétique dans les coûts de production.
1. Des récoltes européennes fortement exposées aux aléas climatiques
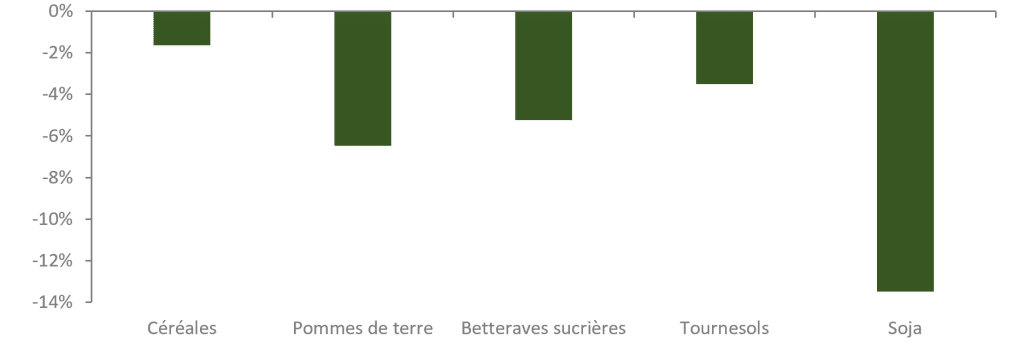
Les épisodes de chaleur et de sécheresse de l’été ont déjà conduit à une révision marquée des rendements des cultures en Europe. Selon les prévisions de la Commission Européenne, ces derniers seront environ 7 % inférieurs à leur moyenne des cinq dernières années, avec des pertes très hétérogènes selon les productions. Au total, la baisse des récoltes pourrait entrainer une hausse de l’ordre de 1 à 3 % des prix alimentaires dans l’UE.
Le développement d’un épisode El Niño particulièrement puissant, probablement le plus puissant depuis les années 1960, pourrait largement contribuer à accroitre les prix alimentaires mondiaux. Son impact demeure toutefois différencié selon les produits et les régions – par exemple, le sud des Etats-Unis connait davantage de précipitations, alors que les régions centrales et plus au nord connaissent plus de vagues de sécheresse, comme en Europe – avec des effets globalement haussiers sur le café et le caco, mais baissiers sur le soja.
Différence (%) entre les prévisions de rendements agricoles pour
l’été 2026 et le rendement moyen des 5 dernières années (t/ha)
Sources : Accuracy, Commission Européenne
Contribution à l’inflation en rythme trimestriel et prévisions
Sources : Accuracy, ECB, Eurostat, Macrobond
2. Trois canaux de transmission complémentaires aux prix
1) Baisse des rendements : la réduction des volumes récoltés resserre l’offre disponible et accroit la volatilité des prix.
2) Hausse du coût des intrants : la remontée des prix de l’énergie consécutive au conflit en Iran renchérit directement les coûts de production des récoltes actuelles, notamment via la hausse de certains prix d’engrais (+50 % dans certains cas) coïncidant avec la saison des semis, et renchérit indirectement le transport, l’emballage et les autres consommations intermédiaires. Le fait qu’une partie des entreprises bénéficie de contrats énergétiques datant d’avant le début du conflit retarde la transmission du choc, jusqu’à expiration de ces derniers.
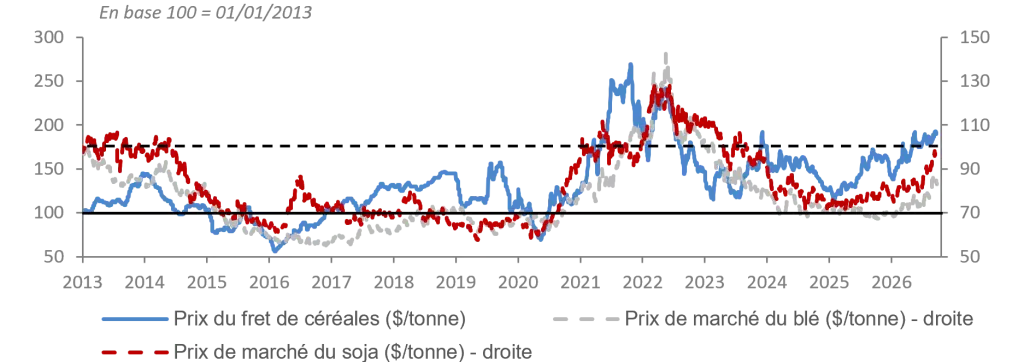
3) Réapparition des goulots d’étranglement : les tarifs de fret conteneurisé ont approximativement doublé depuis avril, bien qu’ils restent inférieurs au pic pandémique et au sommet de 2024. En cause, la faiblesse exceptionnelle des niveaux d’eau du Rhin et du Danube, mais également du canal de Panama à la suite des vagues de sécheresse, tandis que les perturbations dans le détroit de Bab al- Mandab et d’Ormuz se poursuivent.
Que faire face à l’inflation alimentaire ?
3. Potentiels facteurs d’amortissement face au risque d’emballement de 2022 – 2023 (début de la guerre russe en Ukraine)
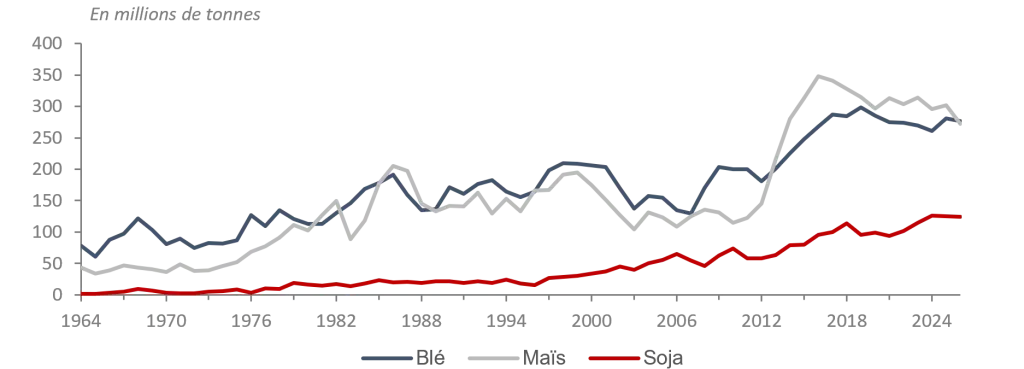
1) Les stocks mondiaux de céréales, notamment de blé et de riz, restent élevés et absorbent une partie des pertes de production.
2) Une part importante des matières premières agricoles est achetée à l’avance plutôt que sur les marchés au comptant, ralentissant la transmission des hausses.
3) Les distributeurs paraissent davantage prêts à comprimer leurs marges qu’à répercuter immédiatement l’intégralité des coûts sur les consommateurs.
Les stocks mondiaux de céréales restent à des niveaux
historiquement hauts
Sources : Accuracy, USDA, Macrobond
Les indices de prix des céréales en hausse, notamment à cause
des coûts du transport maritime
Sources : Accuracy, IGC, Macrobond
IV. Quelle réponse du côté des pouvoirs publics ?
La question de l’accès à l’alimentation est d’abord un problème socio-économique de santé publique visible à travers les inégalités de revenus. Dans beaucoup de pays, l’alimentation représente plus de la moitié du budget des ménages. Le FMI propose un diagnostic en 3 questions à destination des pouvoirs publics avant d’intervenir auprès des ménages :
1) La chaine d’approvisionnement fonctionne-t-elle correctement ?
2) Comment cela impacte-t-il le pouvoir d’achat des ménages ?
3) Les ménages vulnérables peuvent-ils être soutenus ?
Lorsque les produits sont disponibles mais devenus trop coûteux, les transferts monétaires ciblés ou les chèques alimentaires sont préférables aux subventions générales car elles permettent de concentrer le soutien sur les ménages les plus exposés. Bien que faciles à déployer, ces dernières sont coûteuses, mal ciblées et bénéficient d’abord aux ménages les plus aisés, qui consomment davantage. Enfin, lorsque le problème est une indisponibilité physique des denrées liée à la destruction des récoltes ou à la rupture des réseaux logistiques, les transferts alimentaires en nature deviennent nécessaires. Ils doivent toutefois rester limités dans le temps afin de ne pas affaiblir la demande.
Politique monétaire
Le « Becket effect » ou l’illusion politique de contrôler la monnaie
Retour sous le prisme de l’histoire sur la relation entre volonté politique et réalité monétaire.
A. Le pari politique
Le pouvoir politique nomme les dirigeants des banques centrales dans l’espoir de prolonger son influence au cœur de la politique monétaire. Cependant, une fois installés, ces derniers découvrent, sans doute, une fonction soumise à la logique implacable de la contrainte monétaire et du mandat de leur institution. Regardons comment le rapprochement entre l’Amérique de Donald Trump et l’Allemagne d’Helmut Schmidt permet d’apporter un certain éclairage sur cette relation.
Tout comme D. Trump a poussé Kevin Warsh à la tête de la réserve fédérale américaine dans l’optique des élections de mi-mandat, H. Schmidt, au début des années 1980, avait favorisé l’ascension de Karl Otto Pöhl à la tête de la Bundesbank. Schmidt pensait pouvoir compter sur un ancien collaborateur afin de promouvoir l’assouplissement monétaire et ainsi soutenir l’économie via une réduction du coût du crédit et de l’investissement. Mais la comptabilité de la stabilité monétaire qui incombe au président de la banque centrale, dans le contexte d’un deutschemark faible contre le dollar et face au durcissement engagé par la réserve fédérale américaine de Paul Volcker, eut vite raison de cette proximité en imposant sa propre discipline, insensible aux tentatives de pression politique.
B. La contrainte monétaire
Confronté à la persistance du risque inflationniste, K. Warsh semble à son tour redécouvrir cette grammaire qui ne consiste pas à exécuter les préférences du pouvoir, mais à préserver une crédibilité dont dépendent les anticipations d’inflation, les taux longs et, au sens large, la stabilité du financement de l’économie.
Tout cela n’est pas sans rappeler que le fait d’imposer une politique monétaire accommodante dans un contexte qui en appelle le contraire nourrit les mécanismes inflationnistes et provoque une hausse des taux d’intérêt à long terme. La politique monétaire ne se laisse pas domestiquer sans que les marchés ne viennent rappeler le prix de cette domestication.
L’expérience de Schmidt montre également jusqu’où peut conduire cette contradiction. Ses appels répétés à une baisse des taux jusque dans les dernières semaines de son gouvernement se sont heurtées à l’inflexibilité de la banque centrale. L’assouplissement qu’il réclamait ne vint qu’après son départ du pouvoir.
C. Le retournement
Ce renversement s’inscrit dans ce qui est qualifié d’ « effet Becket », à l’instar de Thomas Becket, ancien chancelier d’Henri II devenu l’adversaire du roi après sa nomination comme archevêque de Canterbury. Censé faciliter l’affirmation de la suprématie royale sur l’Eglise d’Angleterre, ce dernier se battra pour l’exemption complète de l’Eglise de toute juridiction civile, et donc de toute subordination au pouvoir central une fois nommé.
Cette leçon historique révèle, au fond, une asymétrie fondamentale entre le temps politique et le temps monétaire, le premier soumis à l’exigence des résultats visibles due aux échéances électorales, et le second soumis au test de crédibilité.
Il faut toutefois rappeler que Becket mourut assassiné, avec la complicité du roi. Alors …
Toute proportion gardée, l’indépendance monétaire par rapport au pouvoir politique ne peut pas être totale. Les banques centrales sont elles-mêmes des institutions publiques contraintes de justifier leurs choix économiques. La résistance est certes une vertu, mais dans le cas d’espèce elle est plus cardinale (d’origine humaine) que théologale (d’origine divine) ; la contrainte du relatif l’emporte sur la recherche de l’absolu.
Etats-Unis : rehausser les taux… et la crédibilité des policy makers
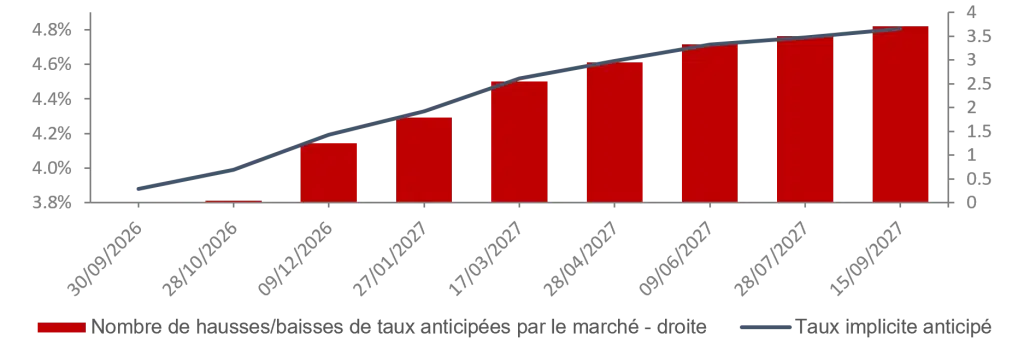
Le cycle de baisse des taux directeurs américains débuté en 2023 s’est terminé à l’occasion de la troisième réunion du Comité de Politique Monétaire américain (FOMC) dirigée par Kevin Warsh. La Réserve fédérale a relevé, à l’unanimité, son taux directeur de 25 points de base dans la fourchette des 3.75% – 4%. Ce resserrement intervient alors que l’économie demeure solide, avec un marché du travail proche du plein-emploi, mais une inflation restée « trop élevée depuis trop longtemps ». Pour rappel, un double mandat incombe à la banque centrale américaine, celui du maintien de la stabilité des prix et du plein-emploi. Dans ces conditions le second n’entre pas en conflit avec le premier, laissant toute la marge de manœuvre pour se concentrer sur l’inflation.
Proche de l’administration Trump et arrivé à la tête de la Fed avec un soupçon de dépendance politique, K. Warsh devait rapidement démontrer qu’il ne serait pas simplement le relais de la préférence présidentielle pour des taux bas. De fait, en soutenant une hausse de taux que la majorité du FOMC aurait vraisemblablement adoptée même sans lui, le président de la Fed préserve son capital crédibilité à la fois vis-à-vis du comité en se plaçant au centre du consensus, et vis-à-vis des marchés en montrant que la fonction de réaction de la Fed reste guidée par les données macroéconomiques.
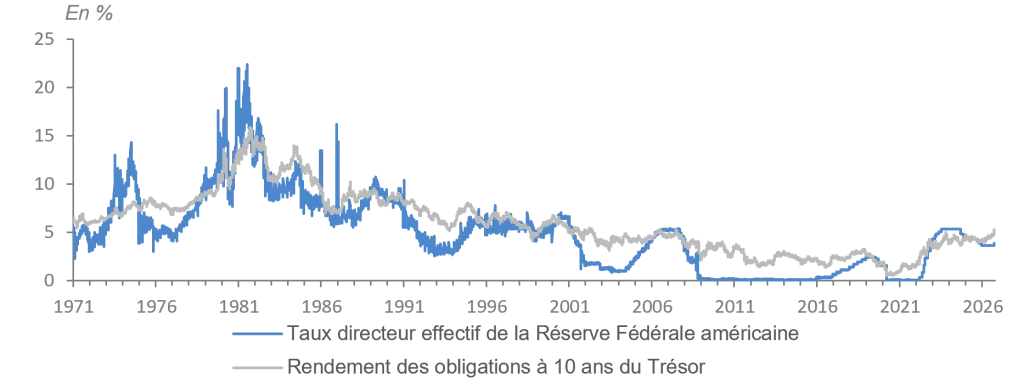
La décision peut également se lire à travers son impact sur la courbe des taux. Le relèvement du taux directeur pousse mécaniquement sa partie courte vers le haut. Dans le même temps, en convaincant les investisseurs que la Fed ne laissera pas l’inflation s’installer, il peut réduire la prime de risque d’inflation et stabiliser, voir faire reculer, les rendements longs. Le département du Trésor et son ministre, Scott Bessent, ne peuvent alors que s’en réjouir.
Anticipations des décisions de politique monétaire américaines
par le marché
Sources : Accuracy, Bloomberg
Etats-Unis : la hausse du taux directeur est aussi une preuve de
vigilance face aux tension sur les taux longs
Sources : Accuracy, Macrobond
Cette décision confirme enfin le profil d’un président de la banque centrale probablement plus narrative-driven que framework-driven, cherchant à construire un récit cohérent avec la situation présente plutôt que de s’inscrire dans une règle rigide ou une trajectoire prédéterminée.
Conjoncture française : croissance et inflation dans l’environnement européen
Une activité à la traine
- Un premier semestre qui aura testé les limites de résistance de l’économie…
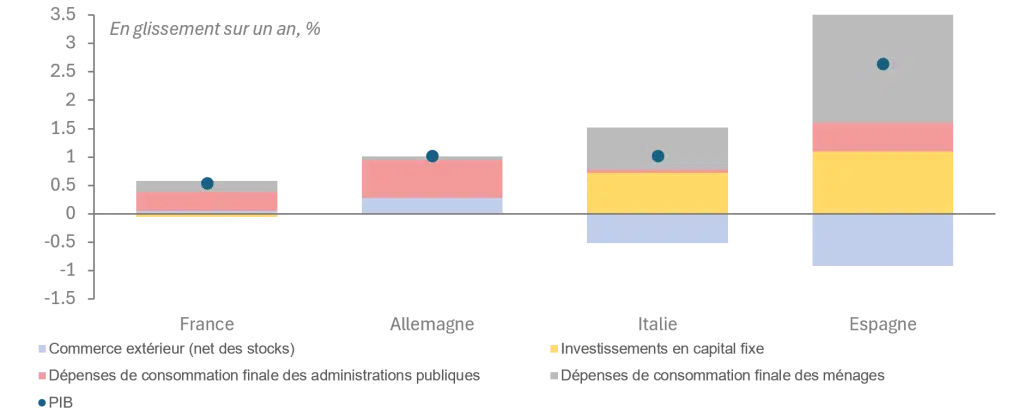
Alors que l’Allemagne, l’Espagne et l’Italie sont parvenus à conserver un rythme de croissance aussi dynamique qu’au premier trimestre (+0.3pp en Allemagne, +0.6pp en Espagne et +0.2pp en Italie en variation d’un trimestre à l’autre), la France fait pâle figure, sans croissance au T2 et une progression annuelle peu encourageante à 0.5%. Tous les moteurs de la demande intérieure semblent grippés : consommation privé atone, dépenses de consommation publique moins importantes que chez ses voisins et des investissements en capital fixe freinés par la commande publique, le cycle de dépenses municipales venant seulement de commencer. En parallèle, les performances italiennes et espagnoles en matière d’infrastructures s’expliquent par les dernières subventions du plan de relance européen. Néanmoins, la contribution positive de la balance commerciale illustre la différence conjoncturelle entre la France et ses voisins du Sud.
Zone Euro : contribution du PIB au deuxième trimestre 2026
Sources : Accuracy, Eurostat, Macrobond
- … alors que le second semestre montre des signes d’apaisement
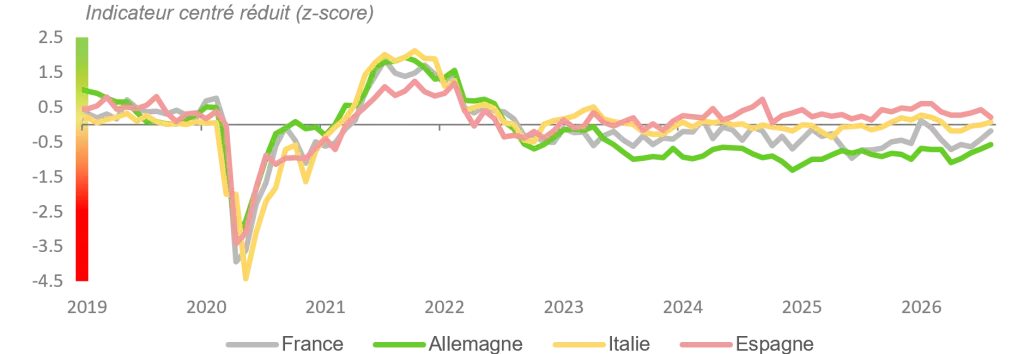
Bien que la situation conjoncturelle se soit fortement dégradée avec la persistance du conflit au Proche-Orient, les indicateurs remontent doucement la pente (climat des affaires et confiance économique) vers des niveaux similaires à ceux du début d’année. Dans le sillage de cette timide embellie, l’activité pourrait croitre de 0.2% à l’automne.
Toutefois, l’activité sectorielle resterait contrastée : l’industrie manufacturière enregistrerait un net recul au troisième trimestre (-0.6% t/t), pénalisée par les perturbations estivales dans l’automobile, les arrêts de maintenance dans le raffinage et les épisodes de chaleur, avant un rebond attendu en fin d’année. L’aéronautique constituerait un point fort, avec une accélération marquée au quatrième trimestre et une progression annuelle de près de 10 %.
La construction demeurerait sous pression (-0,4 % t/t au T3), notamment dans les travaux publics, avant une stabilisation à l’automne. Enfin, après un léger repli durant l’été, l’agriculture soutiendrait la croissance en fin d’année grâce au rebond de la production végétale, dans l’hypothèse d’un retour progressif à des rendements plus proches de la normale.
Zone Euro : indicateur de confiance économique
Sources : Accuracy, DG ECFIN, Macrobond
Plutôt moins d’inflation que chez les voisins
Les écarts d’inflations entre les économies majeures de la zone euro resteraient marqués tout au long du second semestre. Selon l’INSEE (cf. Note de conjoncture de septembre 2026), l’inflation dans son ensemble atteindrait +4.5% en Espagne en fin d’année, +3.8% en Italie et +3.1% en Allemagne et France, bien au-dessus de la cible des 2%. Les divergences seraient d’autant plus visibles en l’absence des composantes volatiles (énergie, alimentaire, tabac et alcools) ; situation dans laquelle l’inflation sous-jacente s’établirait à +3.8% en Espagne, +2.8% en Allemagne et +2.1% en Italie. Les salaires progressant moins vite que chez ses voisins, la France fermerait la marche avec une inflation cœur à +1.8%, en-deçà de la cible.
Zone Euro : évolution de l’indice des prix à la consommation
harmonisé
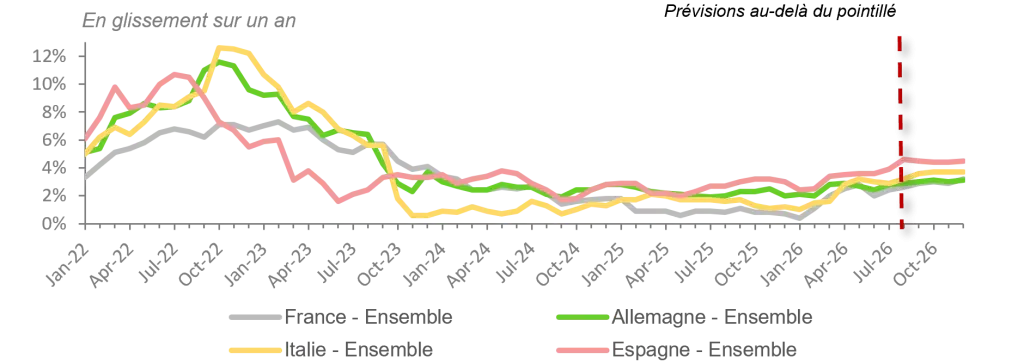
Sources : Accuracy, Eurostat, Macrobond
Zone Euro : évolution de l’indice d’inflation sous-jacente
harmonisé
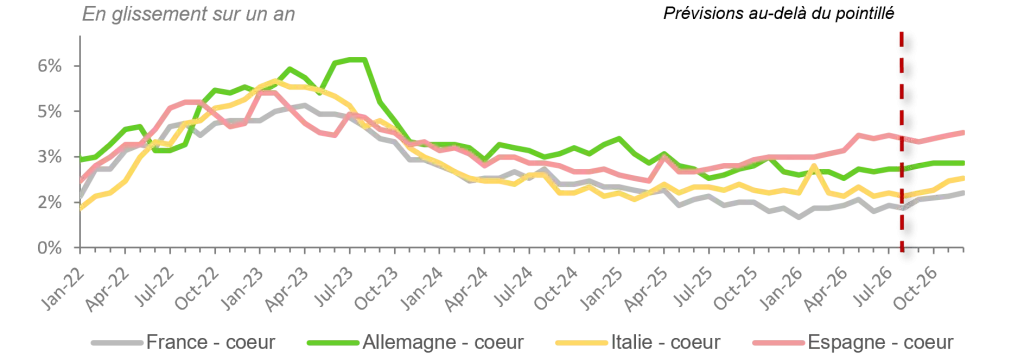
Sources : Accuracy, Eurostat, Macrobond
En France, l’accélération a été particulièrement prononcée en septembre : selon la dernière estimation de l’Insee, l’inflation IPC a atteint 3,0 % sur un an, après 2,4 % en août, tandis que l’IPCH (indice à la norme européenne) accélère de 2,6 % à 3,4 %. Cette hausse provient d’abord d’une nouvelle accélération de l’énergie, portée par les produits pétroliers et le gaz, mais également d’un renforcement de l’inflation alimentaire, notamment sur les produits frais, ainsi que d’une légère accélération des services. Le recul des prix des produits manufacturés s’atténue par ailleurs.
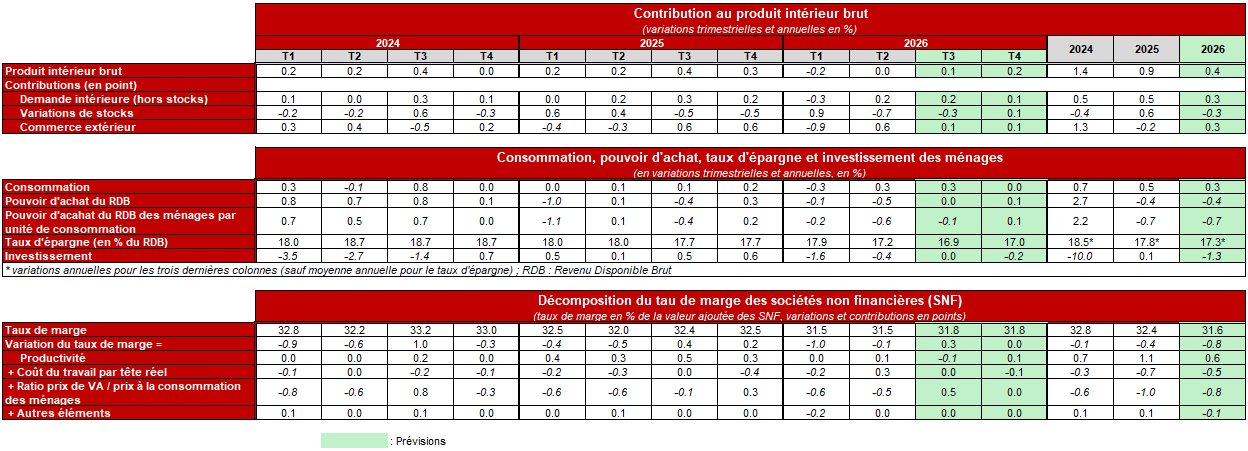
France : des chiffres économiques 2026 peu flatteurs
Peu de croissance, un pouvoir d’achat des ménages en recul et un taux de marge des entreprises à la baisse.
Allemagne : conjoncture économique et politique
Derrière un sursaut de croissance, les moteurs « historiques » restent grippés
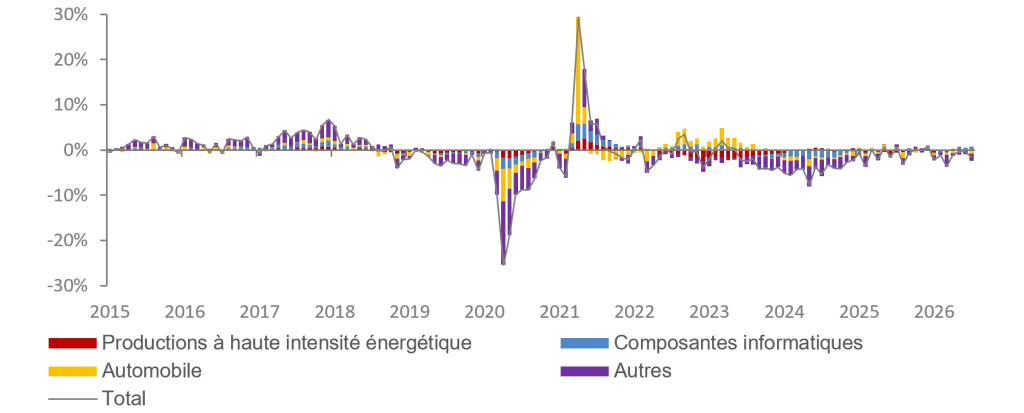
Après une croissance limitée à 0,3 % en 2025, le PIB allemand progresserait de 1,2 % à 1,4 % en 2026, puis ralentirait autour de 1 % en 2027 et de 0,7 % à 0,8 % en 2028. Cette reprise à court terme ne signale pourtant pas la restauration du modèle industriel et exportateur. Le potentiel de croissance à moyen terme n’est plus estimé qu’à 0,3 % par an, sous l’effet du recul de la population active et de gains de productivité insuffisants.
Allemagne : contribution à la croissance du PIB réel trimestriel
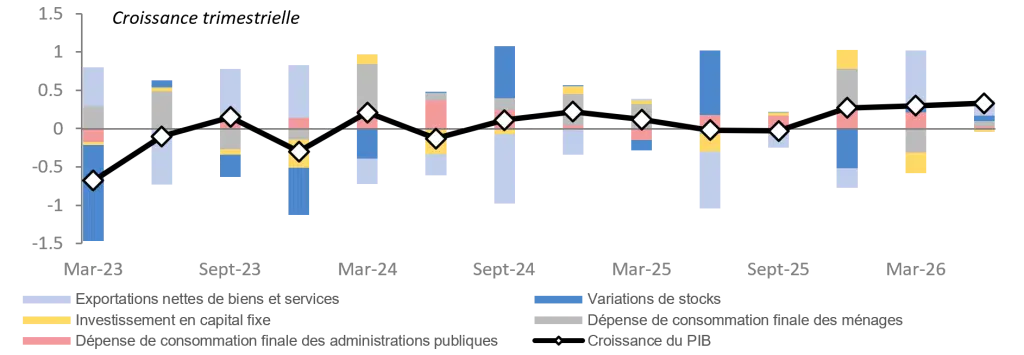
Sources : Accuracy, Eurostat, Macrobond
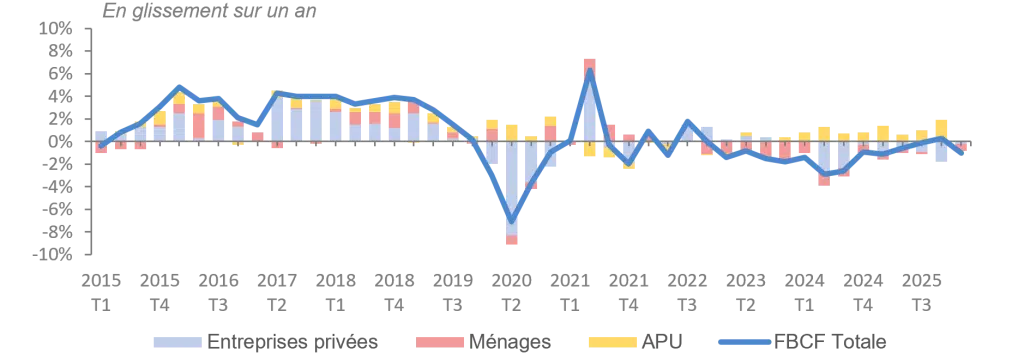
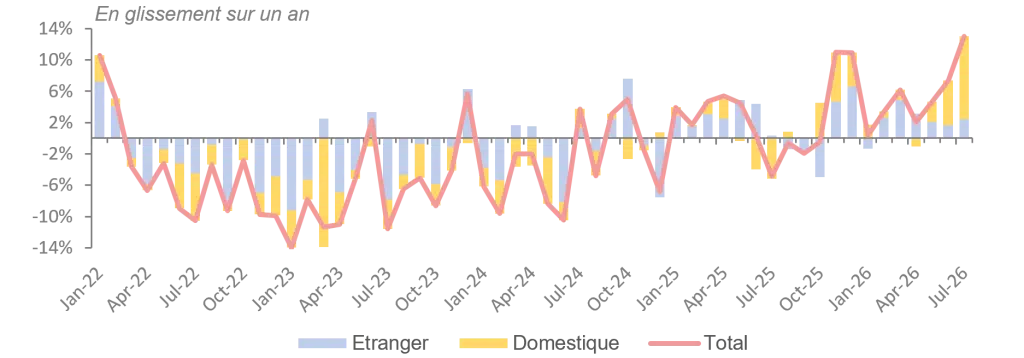
Le rebond de 2026 s’explique d’abord par le plan de relance mis en œuvre par le gouvernement fédéral depuis 2025 et reste concentré dans les secteurs directement soutenus par cette impulsion budgétaire. La hausse de 2 % des exportations, notamment dans la chimie et les produits pétroliers a ainsi contribué à une augmentation de 0,3% du PIB au T1 et 0.33% au T2. Dans le même temps, la consommation privée n’a progressé que de 0,1 % et l’investissement en équipements a reculé de 1,4 %. L’emploi a diminué pour le quatrième trimestre consécutif, avec environ 50 000 postes perdus entre avril et juin. Enfin, le secteur manufacturier, en difficulté depuis plusieurs années, montre des signes d’amélioration puisque la valeur ajoutée progresse de 0,9 % au deuxième trimestre 2026 en glissement annuel, une première depuis 2022. Les indicateurs avancés confirment cette tendance, avec un PMI manufacturier remonté à 54,3 en août 2026 contre 49,8 un an plus tôt, ainsi qu’une nette reprise des nouvelles commandes, portée principalement par la demande domestique.
La croissance dépend ainsi davantage de l’État. Les mesures budgétaires vont représenter 33 à 40 milliards d’euros en 2026, puis 23 à 27 milliards en 2027. Les infrastructures et la défense soutiennent la construction, les équipements et les secteurs des biens à double usage comme l’électronique, l’optique ou les véhicules. En 2026, l’impulsion budgétaire devrait ajouter environ 0,8 point de PIB à la croissance puis encore 0,6 point en 2027.
Allemagne : le contenu de l’investissement change mais la
dynamique d’ensemble reste faible
Sources : Accuracy, Destatis
L’Allemagne ne retrouve donc pas son ancien moteur de croissance. Derrière le redressement conjoncturel du secteur manufacturier, l’économie reste confrontée à des défis structurels, tandis que l’activité est de plus en plus soutenue par l’investissement public et les dépenses de défense. À partir de 2028, les réformes annoncées des systèmes de santé et de retraite pourraient même neutraliser une partie des bénéfices de la relance actuelle.
Alors que le réarmement recompose l’industrie, quid du compromis politico-social ?
Face au « choc chinois » qui menace les emplois de qualité dans l’automobile, l’armement apparaît comme un plan de reconversion pour une partie de l’industrie allemande, l’un des rares secteurs capables d’absorber rapidement les compétences industrielles existantes. Cette conversion ne suffit cependant pas à entraîner l’ensemble de l’économie. L’emploi total reculerait encore d’environ 190 000 personnes en 2026, tandis que le taux de chômage resterait compris entre 6,3 % et 6,4 %. Avec une inflation attendue entre 2,7 % et 2,8 %, puis entre 2,6 % et 3 % en 2027, le pouvoir d’achat progresserait peu. La consommation privée resterait donc atone, alors même que la dépense publique accélère.
La stagnation de la production industrielle n’est pas uniquement due à
la perte d’accès au gaz russe: elle présente des causes structurelles
Sources : Accuracy, Destatis, Macrobond
Nouvelles commandes manufacturières
Sources : Accuracy, Destatis, Macrobond
Ce décalage crée une reprise à deux vitesses. L’État soutient les entreprises stratégiques et les infrastructures, mais les ménages continuent de subir les restructurations, les prix élevés et l’incertitude sur l’emploi. Les inégalités de revenus du travail ont légèrement augmenté depuis 2023, les revenus moyens et supérieurs ayant davantage bénéficié des rattrapages salariaux que les plus modestes. L’amélioration des conditions à l’échelle macroéconomique coexiste ainsi avec un sentiment persistant de déclassement.
Cette insatisfaction est particulièrement visible dans les régions de l’Est et rurales. En Saxe- Anhalt, l’AfD a remporté 43,8 % des voix le 6 septembre 2026, contre environ 17 % pour la CDU. Le Land ne représente que 1,8 % du PIB allemand, mais le résultat révèle une fracture politique bien plus large : la réunification a assuré la convergence institutionnelle sans effacer le sentiment d’avoir subi la désindustrialisation et des décisions prises depuis l’Ouest. Le constat se poursuit le 20 septembre 2026 puisque l’AfD remporte 38,2% des voix en Mecklembourg-Poméranie-Occidentale, devant le SPD avec 35,5%, qui devrait néanmoins conserver le contrôle de l’exécutif régional en s’alliant avec d’autres partis de gauche. Les faits marquants restent l’incapacité du parti conservateur de F. Merz à entrer au parlement du Land (< 5%), une première depuis l’après-guerre, et la prise de Berlin par le parti de gauche radicale Die Linke (25,7%), héritier de l’ancien parti majoritaire en RDA, devant la coalition CDU/CSU (18,8%) et l’AfD (16,3%).
La fracture ne se limite pourtant plus à l’ancienne frontière intérieure. Le vote AfD progresse également à l’Ouest et oppose de plus en plus les métropoles intégrées aux échanges mondiaux aux territoires ruraux ou périphériques. À cette géographie du déclassement s’ajoutent les interrogations sur l’immigration, l’intégration et la capacité des institutions à contrôler les transformations en cours.
Une Allemagne plus puissante et plus difficilement européenne ?
- Le réarmement change l’échelle de la puissance allemande.
Dès 2027, les dépenses de défense pourraient atteindre le niveau cumulé actuel de la France et du Royaume-Uni, avant de le dépasser nettement d’ici 2030. Cette montée en puissance intervient alors que les États-Unis réduisent leur engagement et que l’Europe ne possède ni commandement commun ni industrie de défense véritablement intégrée.
Le risque n’est donc pas le réarmement en lui-même, mais son organisation. L’Europe exploite 174 grands systèmes d’armes, contre 33 aux États-Unis. Si les nouveaux budgets restent nationaux, ils renforceront une industrie allemande déjà tentée de privilégier ses propres entreprises, sans combler les faiblesses collectives européennes.
Pour les voisins de Berlin, une Allemagne militairement dominante mais insuffisamment intégrée ferait ressurgir une question que l’ordre d’après-guerre avait contenue.
Face à ce risque, il s’agit désormais de compléter le principe historique du « plus jamais » par celui du « plus jamais seuls », c’est-à-dire de garantir que la puissance retrouvée de Berlin ne puisse s’exercer indépendamment de ses partenaires : achats communs, intégration des industries de défense, décisions partagées sur le déploiement des forces, …
- Cette nécessité de partage est renforcée par la progression de l’AfD.
Le parti défend une armée allemande forte, tout en rejetant l’endettement destiné à la financer. Il souhaite réduire l’Union européenne à une coopération entre nations, conteste l’ancrage américain et envisage la Russie comme un partenaire de compromis.
À cela s’ajoute l’orthodoxie budgétaire perçue du parti, qui semble contradictoire. Si le cap ne change pas, le déficit public passerait de 3 % du PIB en 2025 à environ 4 % en 2026, puis 4,6 % en 2027 suivant les plans de relance. En parallèle, la dette resterait maîtrisée, entre 68 % et 71 % du PIB en 2028. De fait, un retour rapide au frein à l’endettement, comme proposé par le parti d’extrême droite, retirerait à l’économie son principal soutien et remettrait aussi en cause le plan de financement des infrastructures de 500 milliards d’euros, dont 100 milliards doivent être déployés par les Länder et les communes.
Les gains régionaux de l’AfD lui donnent davantage de marge pour ralentir l’exécution du plan d’investissement, pour en modifier les priorités et pour renforcer son influence au Bundesrat, qui dispose d’un droit de veto sur certaines questions budgétaires. Cela lui offre également un laboratoire pour éprouver sa capacité à gouverner et préparer des changements plus radicaux à l’échelle nationale. À l’inverse, le maintien du cordon sanitaire contraint les partis traditionnels à former des coalitions plus larges, plus hétérogènes et plus difficiles à diriger pour l’écarter du pouvoir. Il favorise aussi un déplacement de la CDU vers des positions plus strictes sur l’immigration, la dette ou la zone euro. Dans tous les cas, l’AfD tire profit de la situation : soit elle se normalise par l’exercice régional du pouvoir, soit elle impose progressivement ses thèmes au centre droit tout en alimentant l’impuissance des coalitions qui lui font barrage.
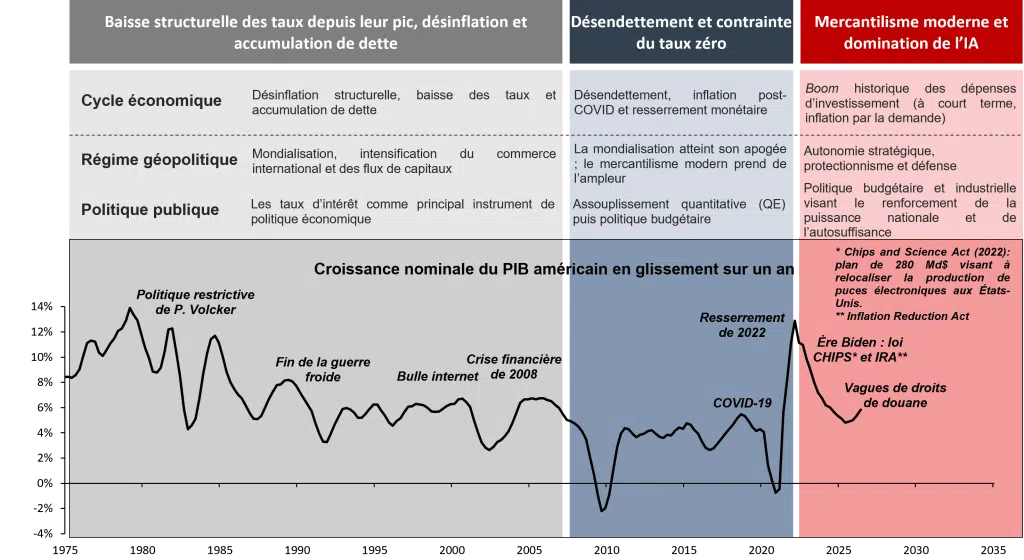
Etats-Unis : d’une époque économique, l’autre
La croissance du PIB nominal comme marqueur
Sources : Accuracy, Bridgewater, Macrobond
Productivité et inflation
Choc d’offre contre demande : le scénario (dés)inflationniste est-il crédible ?
L’intuition économique selon laquelle davantage de productivité signifie mécaniquement moins d’inflation est correcte uniquement en situation d’équilibre partiel, c’est-à-dire à prix et à conditions des autres marchés gardés constants. Une hausse de la productivité agit simultanément sur l’offre, par la baisse des coûts marginaux, et sur la demande, par l’augmentation anticipée des revenus, de la consommation et de l’investissement.
1) À court terme, une hausse de l’efficacité de production permet de produire davantage avec une même quantité de facteurs, soit une hausse de la production potentielle et une réduction du coût marginal de production. Si les entreprises répercutent cette baisse dans leurs prix, la pression inflationniste recule.
Cette dynamique semble se réaliser au travers des données américaines : sur un an, la progression de l’efficacité du travail de 2.2% absorbe une partie de la hausse de 3.7% de la rémunération horaire nominale (non ajustée de l’inflation), limitant l’augmentation des coûts salariaux unitaires à 1.4%.
Cette détente ne constitue toutefois pas une baisse permanente du taux d’inflation. Il faut distinguer un choc ponctuel sur le niveau de productivité d’une hausse persistante de son rythme de croissance. Dans le premier cas, le niveau des prix s’ajuste à la baisse à la suite du choc, puis l’inflation revient vers sa cible. C’est un choc transitoire.
2) À moyen terme, le canal de la demande prend le relais. Le choc d’efficacité accroit de manière permanente la croissance de la production, donc les ménages, anticipant des revenus permanents plus élevés, augmentent leur consommation. De même, les entreprises, anticipant une rentabilité accrue du capital, investissent davantage. Lorsque la diffusion technologique est graduelle, la demande peut ainsi progresser avant l’offre réalisée, et le choc initialement favorable au coût devient inflationniste.
Dans ce contexte, la variable d’équilibre est le taux d’intérêt réel naturel. La croissance
durablement plus rapide de la productivité augmente les revenus anticipés et la demande d’investissement, qui peut relever ce taux. En revanche, si la banque centrale ne resserre pas sa politique en conséquence, le taux effectivement pratiqué devient trop accommodant par rapport à la nouvelle dynamique de l’économie. Avec le risque alors de davantage d’inflation.
Productivité et profits
Baisse des coûts, hausse des marges : qui encaisse le dividende de productivité ?
- Une bonne nouvelle du côté de l’offre…
La productivité du travail dans le secteur marchand non agricole américain progresse de 2,2 % sur un an au deuxième trimestre 2026. Cette amélioration permet à la production d’augmenter de 2,5 %, pour une hausse limitée à 0,2 % des heures travaillées. Le diagnostic d’offre est donc favorable : l’économie produit davantage sans accroître proportionnellement le volume de travail. Ainsi, à court terme, le premier dividende de cette efficacité accrue devrait être la modération des coûts de production. Au T2 2026, le coût unitaire progresse seulement de 1.4% sur an après 0.4% au T1, des plus bas depuis 2023.
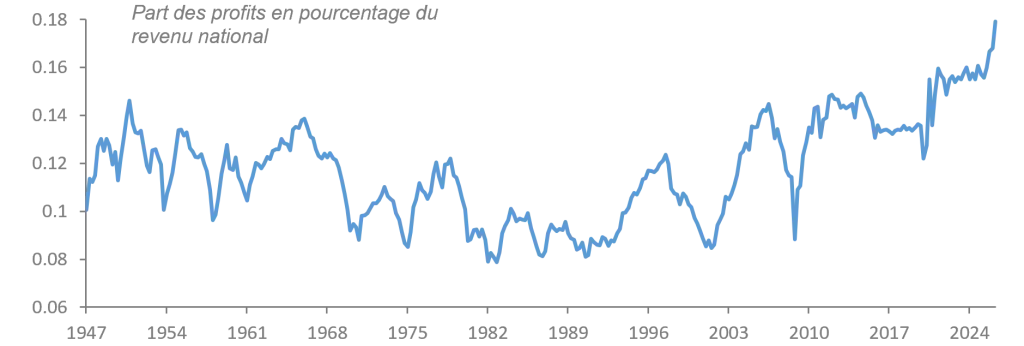
Les profits des entreprises américaines s’envolent suite au gain
de productivité …
Sources : Accuracy, BEA, Macrobond
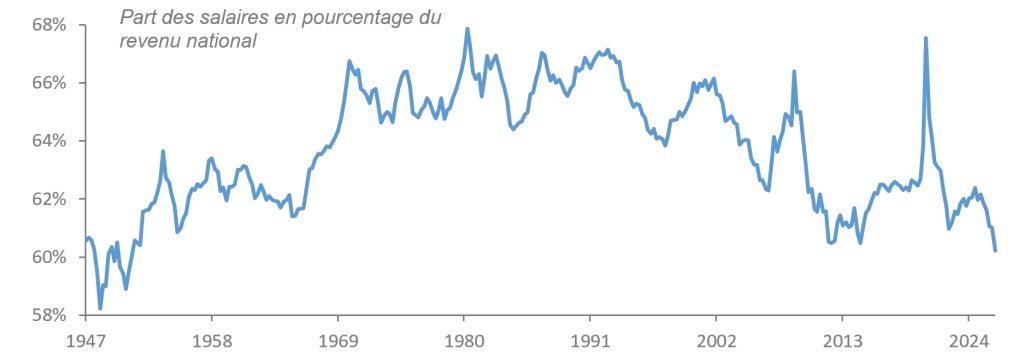
- … qui ne semble pas se transmettre aux salaires.
Cependant, la lecture distributive de ce gain est bien moins favorable. La rémunération horaire réelle recule de 3.1% d’un trimestre à l’autre en rythme annualisé au deuxième trimestre. Dans le même temps, la part du revenu national versée aux employés sous forme de salaires et d’avantages sociaux retombe à des niveaux comparables à ceux des années 1950…
Le mouvement inverse se dessine du côté du capital. Les profits avant impôts atteignent un record à 4,800 Md$ au deuxième trimestre, 18% du revenu national, leur part la plus élevée depuis l’après-guerre. Cela révèle une claire contradiction entre un travail plus productif, mais sa rémunération réelle et sa part dans la valeur créée en baisse. Le partage de la valeur ajoutée semble donc basculer vers le capital. Reviendra-t-il en faveur du travail ?
… ce qui ne se reflète pas dans les salaires
Sources : Accuracy, BEA, Macrobond
Politique économique
Face au retour des contraintes d’offre, quid de l’ancien policy mix ?
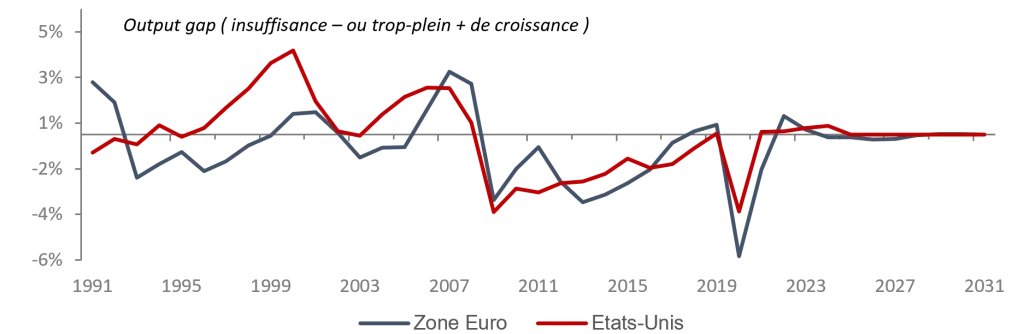
Dans les années 2010, la faiblesse de la demande constituait le principal point de vigilance macroéconomique. Chômage élevé, taux d’intérêt proches de zéro, inflation inférieure aux objectifs et production en deçà de son potentiel formaient un environnement dans lequel politiques monétaire et budgétaire pouvaient soutenir l’activité avec un risque inflationniste limité. Les années 2020 marquent-elles alors un changement de régime ?
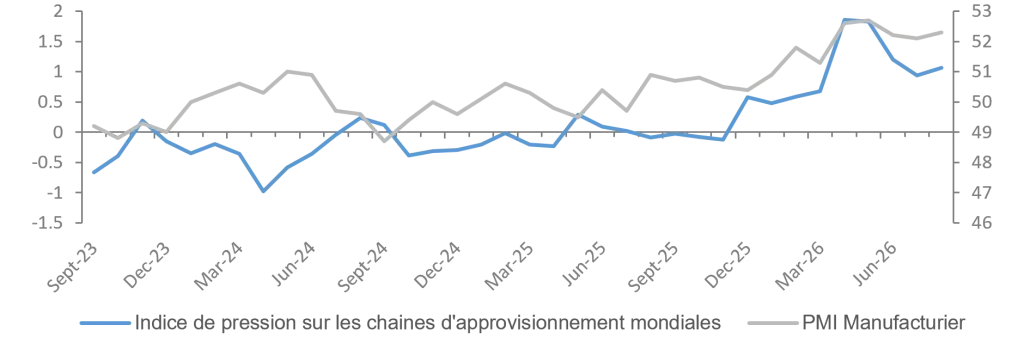
La croissance de l’activité manufacturière, menée par l’IA,
s’accompagne d’une hausse des tensions sur les chaines
d’approvisionnement
Sources : Accuracy, Fed de New York, S&P Global, Macrobond
L’époque de la demande déficiente des années 2010 a laissé
place à une ère d’offre contrainte
Sources : Accuracy, IMF, Macrobond
Pandémie, fragmentation commerciale, conflits armés, tensions énergétiques, vieillissement démographique et relocalisation des chaînes de valeur ont replacé la capacité productive au centre du diagnostic. À ces contraintes s’ajoute désormais l’essor de l’intelligence artificielle, dont les besoins considérables en investissements, en électricité, en semi-conducteurs et en métaux industriels accentuent la rareté des ressources. Le monde serait ainsi passé d’un régime d’abondance et d’excès d’épargne à un régime de raretés multiples et d’insuffisance d’épargne, structurellement plus inflationniste et associé à des taux d’intérêt réels plus élevés.
Contrairement à un choc de demande, qui réduit simultanément la croissance et l’inflation, un choc d’offre ralentit l’activité tout en augmentant les coûts, plaçant la banque centrale face à un arbitrage entre activité et stabilité des prix. Elle peut « regarder au travers » d’un choc temporaire, mais la répétition des tensions sur l’énergie, le transport, les composants ou les matières premières risque de contaminer l’inflation sous-jacente et de désancrer les anticipations. Ce nouveau régime est également redistributif : il favorise les pays producteurs d’énergie et de technologies, mais pénalise particulièrement l’Europe, dépendante des importations d’énergies fossiles, de semi-conducteurs et de métaux, alors même que son inflation sous-jacente et ses salaires restent, pour l’instant, contenus.
De fait, une hausse de taux, qui ne solutionne pas le problématique productive et logistique, freine la demande pour répondre à des contraintes d’offre, pénalisant ainsi surtout le logement, l’investissement industriel et les finances publiques. Une relance budgétaire générale serait tout aussi inadaptée dans une économie proche de ses capacités, puisqu’elle alimenterait l’inflation et accroîtrait une dette devenue plus coûteuse lorsque les taux réels dépassent la croissance. Une nouvelle répartition des rôles devient donc nécessaire : à la politique monétaire, l’ancrage des anticipations ; à la politique budgétaire, le soutien ciblé et les investissements augmentant l’offre.
Politique commerciale
Le rendement économique très incertain du protectionnisme « tarifaire ».
I. Une première vague qui renchérit et déplace les flux commerciaux
Les « tarifs » de 2018-2019 sous l’administration Trump 1 ont comprimé les volumes importés et augmenté les coûts, mais environ 60% du fardeau tarifaire a été absorbé par les marges des exportateurs étrangers et des revendeurs domestiques. Cela questionne, de fait, la capacité de cette stratégie à bénéficier aux producteurs américains.
II. Une deuxième vague massive, mais aux effets macro limités
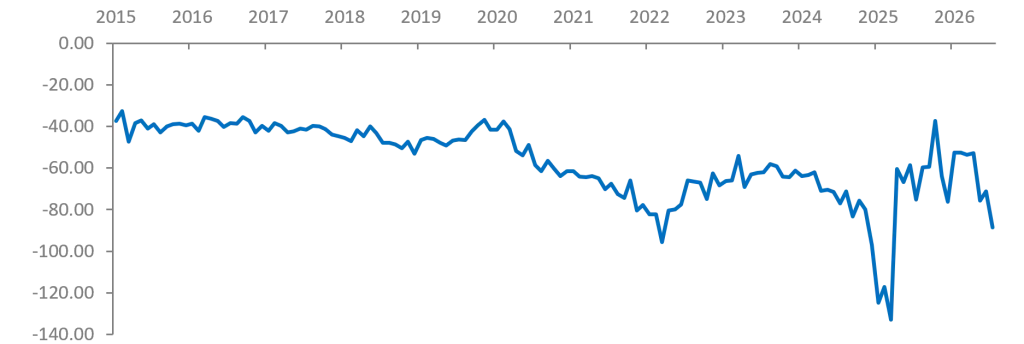
La vague 2025 du « Liberation Day » a temporairement fait gonfler puis refluer le déficit commercial de biens, car les importateurs ont accéléré leurs achats avant l’entrée en vigueur des tarifs. Ajusté de ces variations, le déficit extérieur a finalement peu bougé.
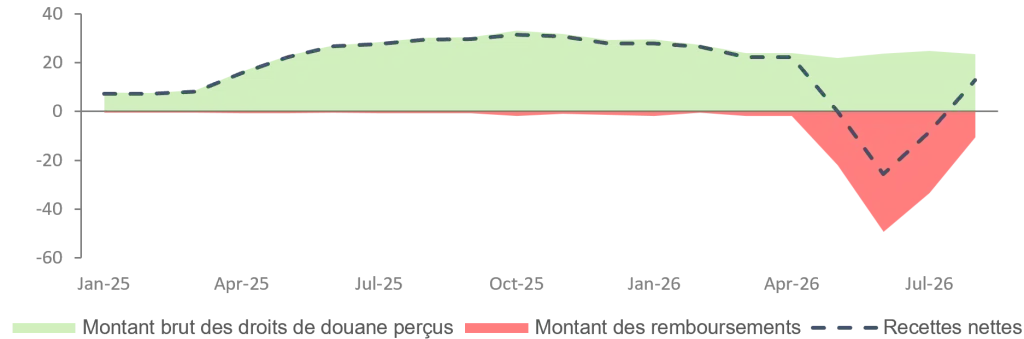
Par ailleurs, les gains en recettes annoncés par l’instauration des tarifs ne semblent pas s’être complètement matérialisés. À la suite de la décision de Cour Suprême américaine sur l’illégalité des droits de douane de 2025, l’Etat est dans l’obligation de rembourser une partie conséquente des droits perçus. À date, les remboursements ont fait passer les gains de 174 à 64 Md$.
Déficit commercial américain mensuel, en Md de $
Sources : Accuracy, BEA, Macrobond
Les remboursements de droits de douane ont effacé les recettes de
mai, juin et juillet 2026
Sources : Accuracy, US Department of Treasury, Macrobond
III. Un coût politique et économique visible
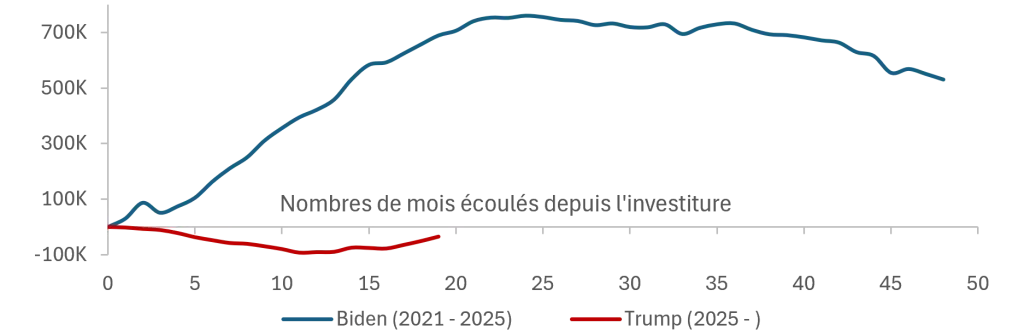
Sur le marché du travail, le bilan est défavorable. Les États-Unis ont perdu 75 000 emplois manufacturiers depuis le retour de Donald Trump au pouvoir en janvier 2025. Les dépenses de construction d’usines ont reculé de 26,4 % par rapport à janvier 2025, pour atteindre 174,8 Md$ en mai, leur plus bas niveau depuis février 2023.
La politique tarifaire a relevé les prix à la consommation d’environ 0,8 %, tandis que près de la moitié des entreprises payant des droits de douane s’attendraient encore à répercuter davantage de coûts sur leurs clients.
Variation cumulée de l’emploi manufacturier aux Etats-Unis
sous Biden et Trump
Sources : Accuracy, U.S. Bureau of Labour Statistics, Macrobond
Un changement de base juridique et non de logique économique.
Après l’invalidation de certains tarifs par la Cour suprême, l’administration cherche à maintenir un niveau élevé de droits à l’importation en mobilisant des textes plus robustes, principalement la Section 301 du Trade Act de 1974.
- Une nouvelle vague sur 60 partenaires commerciaux
Les États-Unis imposent désormais des droits compris entre 10% et 12,5% sur les importations venant de la plupart de leurs grands partenaires commerciaux. Le Royaume- Uni, le Canada, le Mexique, l’Inde, la Malaisie ou encore l’Union européenne sont notamment concernés par des taux de 10 %, tandis que des partenaires comme le Japon, la Corée du Sud, l’Australie, la Suisse, la Chine ou Singapour figurent dans la tranche à 12,5 %.
- Exemptions et arbitrages
Les nouveaux droits prévoient des exemptions pour certains produits comme le pétrole, le gaz, les fertilisants, certains produits déjà couverts par des tarifs sectoriels, ainsi que les biens relevant de l’accord nord-américain avec le Canada et le Mexique. Il s’agit donc aussi de préserver des produits que les États-Unis ne produisent pas ou qui pourraient provoquer des perturbations économiques plus profondes.
- Des droits de douane plus durables ?
Le Représentant des Etats-Unis pour le Commerce Extérieur (USTR) accuse les économies visées de ne pas empêcher efficacement l’entrée de biens produits par du travail forcé dans leurs chaînes d’approvisionnement. La Section 301 permet de viser des pratiques étrangères jugées déraisonnables ou discriminatoires, avec un processus plus long, mais aussi plus difficile à contester.
- … ou bien voués à l’échec ?
« Times change, the Constitution does not »,
John Roberts Jr. Président de la Cour Suprême américaine.
In fine, quelle que soit la référence législative choisie (Loi sur le Commerce de 1974 ou autre texte), la Cour Suprême ne fait pas d’exception : l’imposition de droits de douane relève de la seule autorité du Congrès, et non d’excès de pouvoir présidentiel. Cette nouvelle vague ne sera certainement à nouveau que temporaire.
- Et ensuite ? Le risque de l’empilement tarifaire
D’une part, l’économie mondiale semble s’être habituée à l’existence des droits de douane américains et à leur volatilité. De l’autre, l’argument avancé parait quelque peu hypocrite sachant que les Etats-Unis ne sont eux-mêmes pas signataires de la Convention Internationale sur le travail forcé menée par l’OIT. Enfin, l’USTR, prévoit d’imposer avant la fin de l’année des droits liés aux surcapacités – le fait de produire plus que ce qu’il est possible de consommer ou d’investir de manière productive domestiquement – parmi 16 des principaux partenaires commerciaux des Etats-Unis.
La baisse des flux directs masque une recomposition des routes et des étapes productives
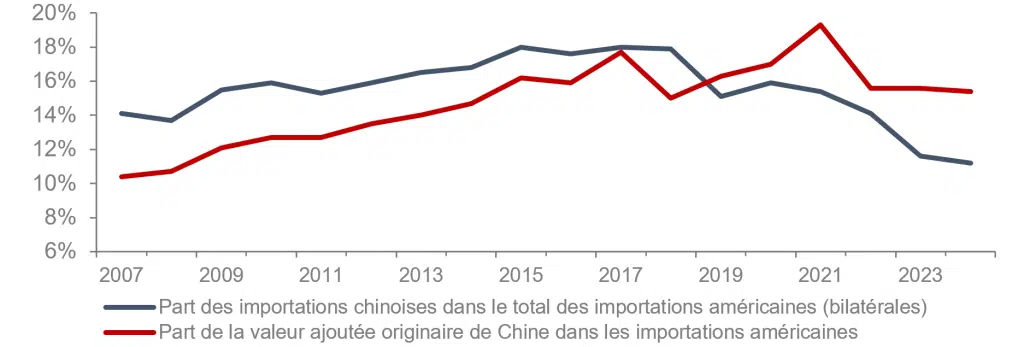
La baisse de la part chinoise dans les importations directes américaines masque une nouvelle réalité des flux commerciaux entre la Pékin et Washington : une partie des biens en provenance de Chine emprunte désormais des pays intermédiaires et se fond dans la valeur ajoutée via les équipements et services utilisés.
La salve de droits de douane de l’administration Trump I en 2018 a produits deux effets simultanés. D’abord une diversification productive réelle dans certains pays et un rapprochement de certaines capacités du marché américain. Mais elle a également accru la rentabilité des opérations consistant à modifier l’itinéraire ou l’origine déclarée d’un bien sans transformation économique tangible (transbordement).
Les vagues de droits de douane sur la Chine n’ont pas réussi
à réduire la dépendance à l’offre chinoise
Sources : Accuracy, U.S. Census Bureau
⇒ Une incitation non linéaire à réorganiser les flux.
Lorsque l’écart tarifaire est faible entre deux pays, les entreprises ont peu intérêt à supporter les coûts fixes induits par un changement dans la chaine de production. Les flux directs continuent donc de dominer.
À un niveau intermédiaire, l’écart de droits de douane peut favoriser une réallocation productive légitime (i.e. investissements dans un nouveau site de production, diversification des fournisseurs, déplacement des étapes d’assemblage, …) et créer de nouvelles capacités industrielles dans les pays tiers.
Lorsque le différentiel tarifaire devient très élevé, le gain associé au changement d’origine augmente fortement. De fait, les incitations au transbordement via des opérations d’assemblage minimales, de reconditionnement ou de falsification de documents sont croissantes.
L’importante réallocation des importations suite aux droits de
douane de 2018 (Trump I)
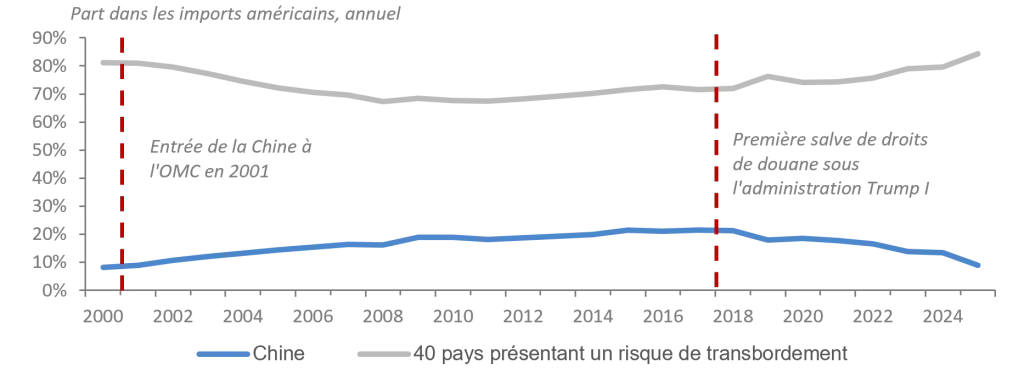
Sources : Accuracy, U.S. Census Bureau
⇨ Des flux significatifs mais encore mal mesurés.
La fourchette de pertes économiques annuelles en droits de douane pour les Etats-Unis s’établit entre 40 et 303 Md$ en fonction de la méthodologie employée par l’étude et la manière dont est définie la fraude. Toutefois l’estimation qui fait consensus tourne autour de 70 Md$ de pertes annuelles. Pour un écart tarifaire de 25% à 45% entre deux pays (dont la Chine), cela représenterait 19 à 34 Md$ de droits non perçus. L’impact sur le PIB reste ambigu puisque des droits de douanes moins importants impliquent également des prix d’importations et d’intrants plus faibles.
Le risque de transbordement
1. Plateformes diversifiées à grande échelle
⇨ Risque de transbordement noyé dans des échanges massifs et légitimes.
Ce sont les pays intermédiaires où une partie significative de la production est effectivement déplacée. La relation à la Chine reste importante via l’exploitation d’intrants importés mais des facteurs de production locaux sont engagés et un processus local de transformation est effectué.
Pays concernés : Canada, Union Européenne, Inde, Israël, Japon, Mexique, Corée du sud, Taïwan.
Sur la question du fret transfrontalier, le Mexique et le Canada sont sujets à davantage d’attention de la part des douanes américaines puisque les accords commerciaux entre les trois pays sont susceptibles de ramener le niveau de droits de douane à zéro, valable pour les bien transbordés.
2. Hubs productifs fortement intégrés à la Chine
⇨ Volume significatif et dépendance plus importante aux chaines d’approvisionnement, intrants, production et logistique chinoises.
Ces pays associent capacités locales réelles, assemblage et sourcing chinois. Ils illustrent la zone grise entre diversification productive et transformation insuffisante pour justifier une nouvelle origine du produit.
Pays concernés : Brésil, Indonésie, Malaisie, Thaïlande, Turquie, Vietnam
3. Petites plateformes opportunistes
⇨ Faible volume, mais avantage spécifique.
Zones franches, ports, entrepôts sans douanes, accès préférentiels au marché américain, assemblage de niche, contrôle limité et main d’œuvre bon marché sont autant d’avantages qui donnent à certaines petites économies une utilité disproportionnée dans le reroutage. Il s’agit du risque le plus concentré et potentiellement le plus facile à cibler.
Pays concernés : Argentine, Azerbaïdjan, Bangladesh, Cambodge, Chili, Colombie, Costa Rica, République Dominicaine, Georgie, Jordanie, Kazakhstan, Kenya, Laos, Maroc, Myanmar, Oman, Panama, Pérou, Philippines, Singapour, Sri Lanka, Suisse, UAE, Ouzbékistan
4. Un contrôle plus ciblé est-il possible ?
⇨ Des routes plus complexes, mais aussi plus de traces exploitables.
La multiplication des intermédiaires complique la qualification juridique de l’origine d’un bien. Mais elle génère également des anomalies comme des délais incompatibles avec une transformation réelle, des réexportations proches des importations, des volumes sans rapport avec la capacité d’absorption locale ou encore des liens capitalistiques entre producteurs, relais et importateurs.
Dans ce contexte, le Bureau américain de la politique commerciale et manufacturière de Peter Navarro (OTMP) propose dans son dernier rapport un système de filtrage base sur l’IA baptisé “Detective Border”. Celui-ci doit servir à comparer à grande échelle les origines déclarées, les historiques d’acheminement et les données relatives aux produits par rapport à des modèles de référence. L’objectif est de transformer les signalements d’anomalies de l’IA en sanctions concrètes (i.e. perception de droits de douane et mesures d’exclusion).
Dette publique
Êtes-vous plutôt volume ou prix ?
Dette mondiale par secteur
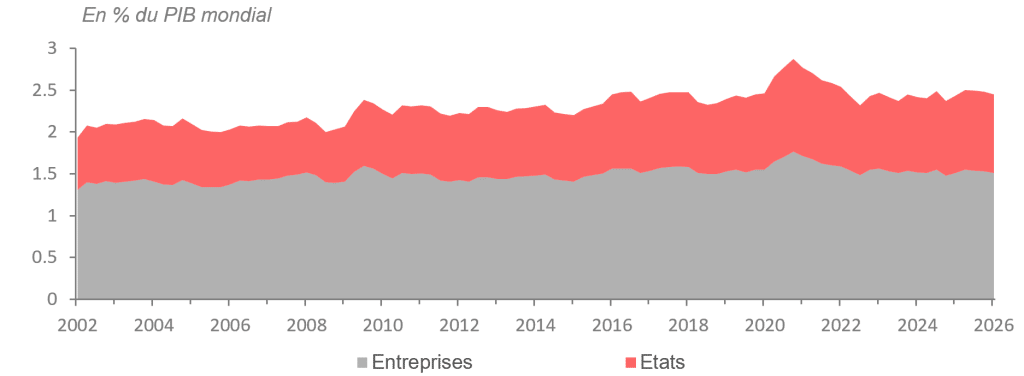
Sources : Accuracy, FMI, Macrobond
Dette mondiale par secteur
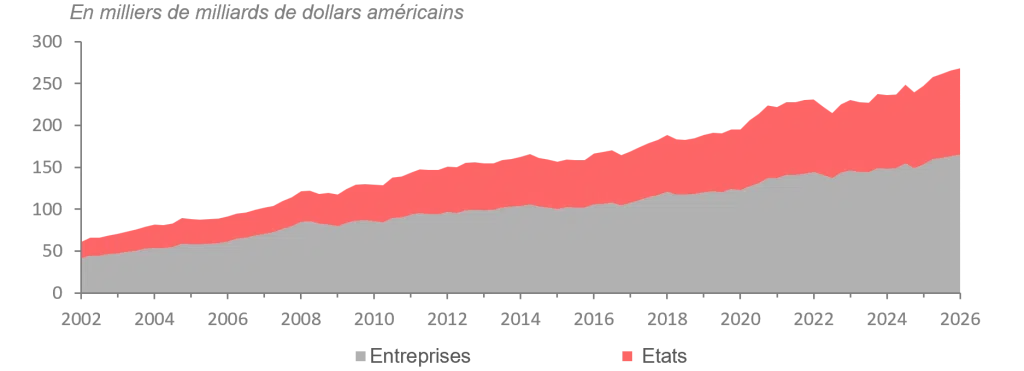
Sources : Accuracy, FMI, Macrobond
Le coût de la dette moyen au sein des pays du G7 dépasse
maintenant le niveau de 2008
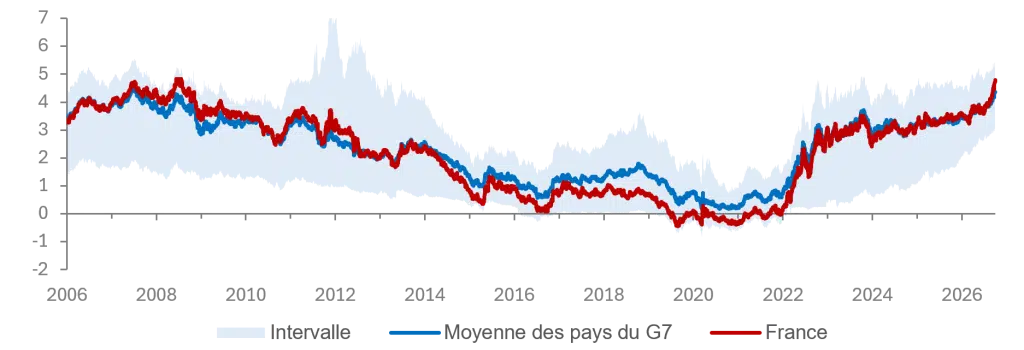
Sources : Accuracy, Macrobond
Les dépenses en intérêts nets des administrations publiques
dépassent les 2,000 Md$ par an
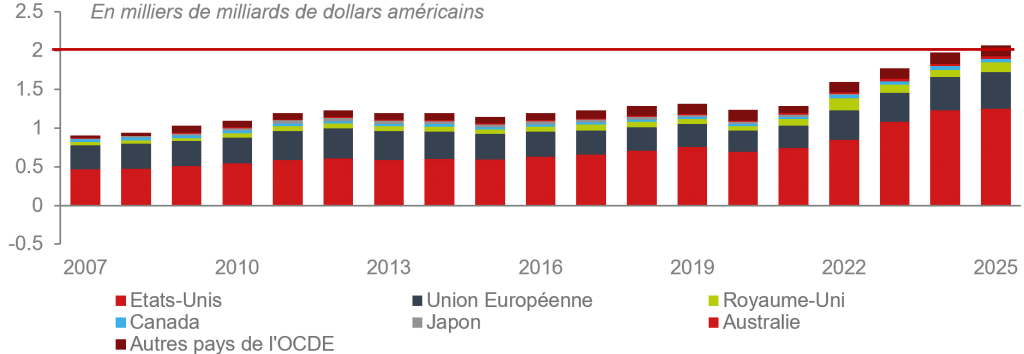
Sources : Accuracy, OCDE, Macrobond
Marchés des titres d’Etat
La vigilance d’impose
Taux 10 ans : cela grimpe !
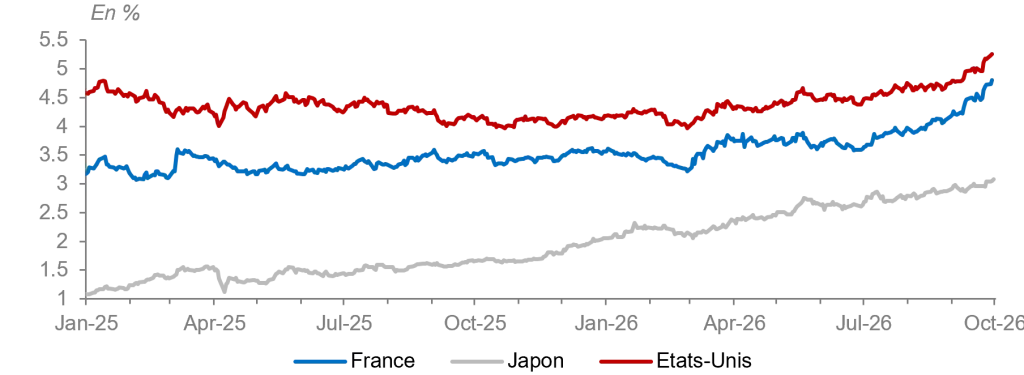
Sources : Accuracy, Macrobond
Décomposition du rendement des obligations d’Etat à 10 ans :
crainte sur la politique économique et optimisme sur la croissance
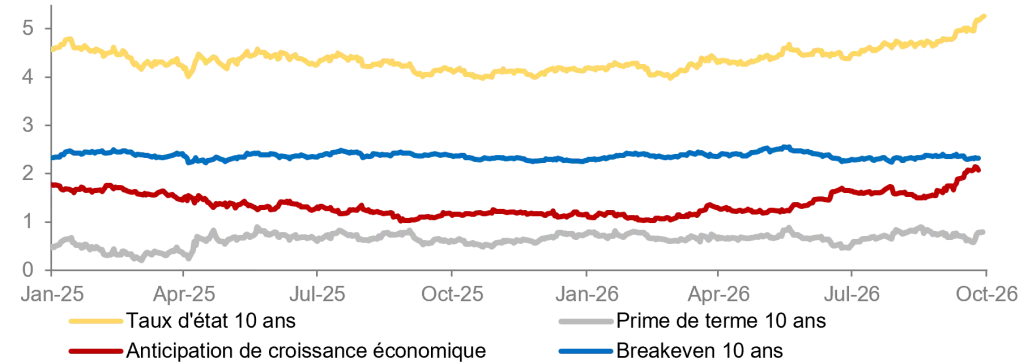
Sources : Accuracy, Macrobond
Ecart de rendement entre les titres obligataires à 10 ans et à 2 ans : pentification
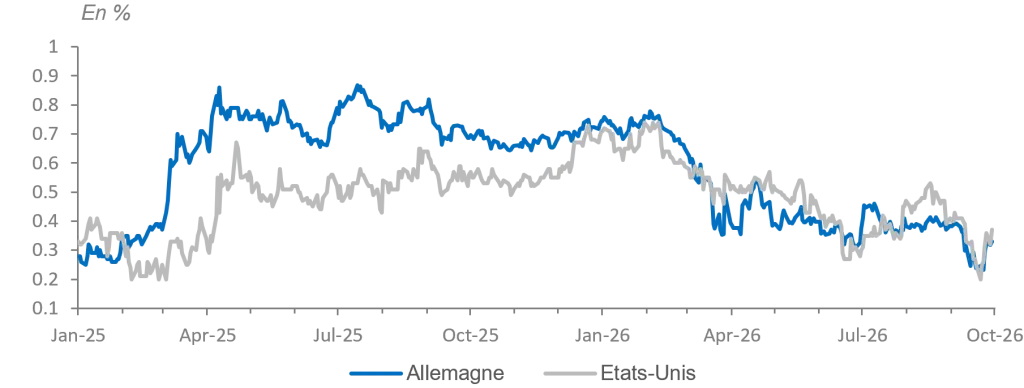
Sources : Accuracy, Macrobond
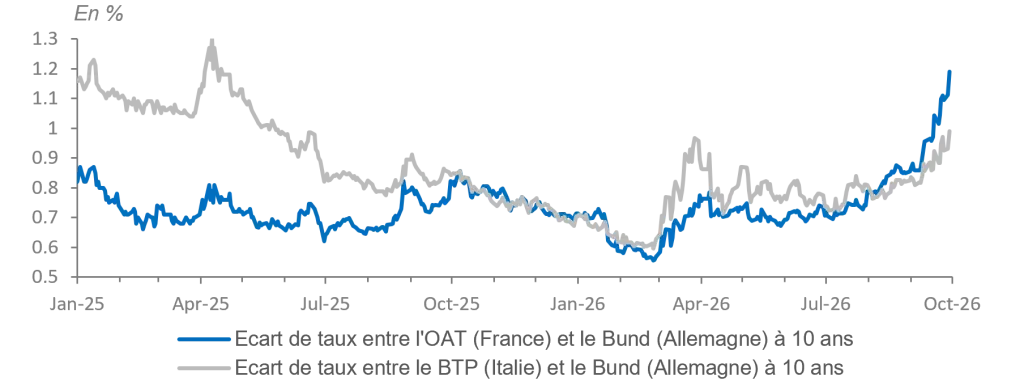
Ecarts de taux face à l’Allemagne : la mauvaise posture française
Sources : Accuracy, Macrobond
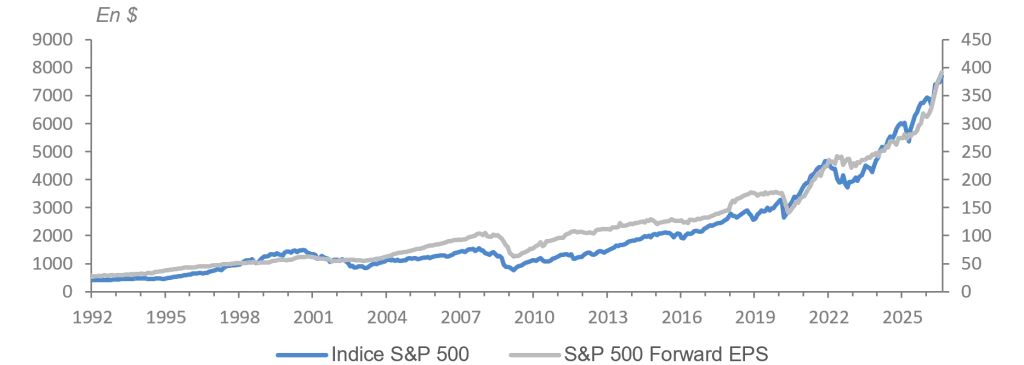
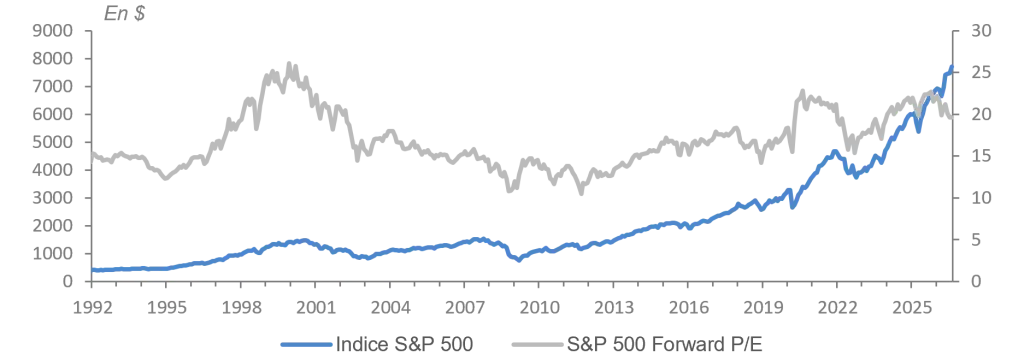
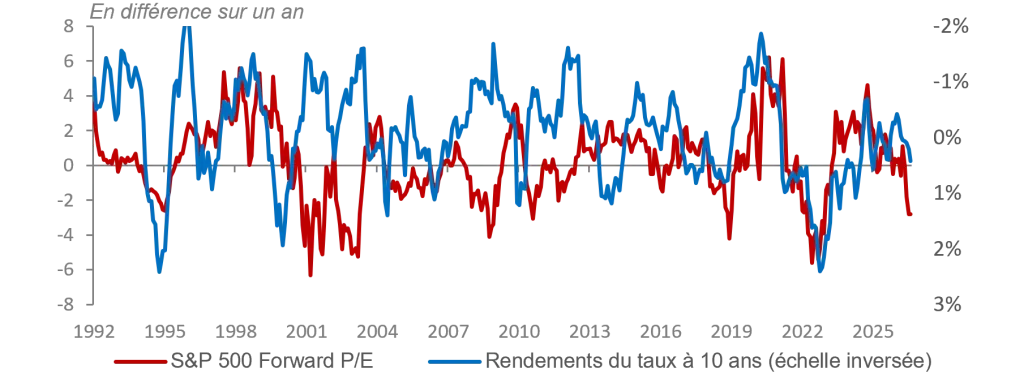
Marchés : taux longs et actions
Une relation en train d’évoluer ?
Un marché des actions soutenu par la très bonne orientation des
perspectives de profits
Sources : Accuracy, S&P Global, Macrobond
Un marché des actions pénalisé par la baisse des multiples de
capitalisation
Sources : Accuracy, S&P Global, Macrobond
La hausse des taux longs fait baisser les multiples de
capitalisation
Sources : Accuracy, S&P Global, Macrobond
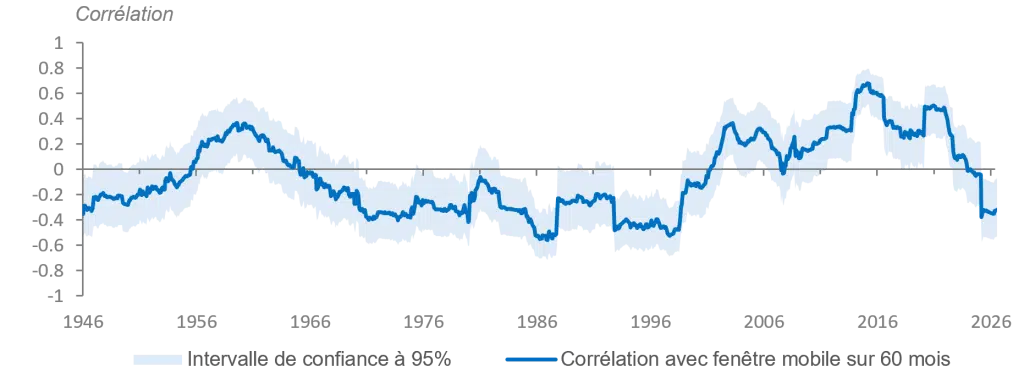
Corrélation entre le prix des actions et le rendement obligataire
à 10 ans américain
Sources : Accuracy, Macrobond
Arrêt sur image : l’économie de l’avant-guerre
Comment ne pas constater que l’environnement international se dégrade et devient plus incertain ? Sans basculer dans une véritable économie de guerre, la France et, plus largement, l’Europe, s’inscrivent désormais dans une dynamique de préparation à la guerre.
Celle-ci se traduit par une montée progressive de l’effort militaire, mais aussi par des ajustements profonds du fonctionnement de l’économie, tant du côté de la demande, de l’offre que du financement. Dans ce contexte, la question n’est pas seulement celle des moyens à mobiliser, mais aussi celle des équilibres macroéconomiques à préserver et des choix politiques à assumer dans la durée.
Comment ne pas reconnaître que l’environnement mondial devient plus dangereux ?
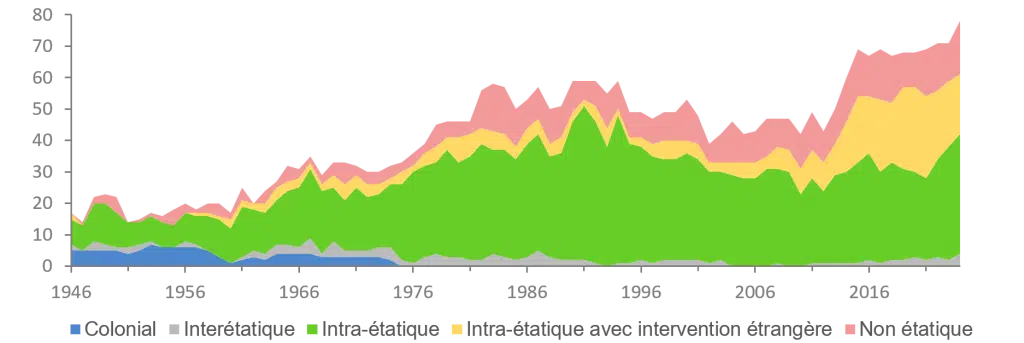
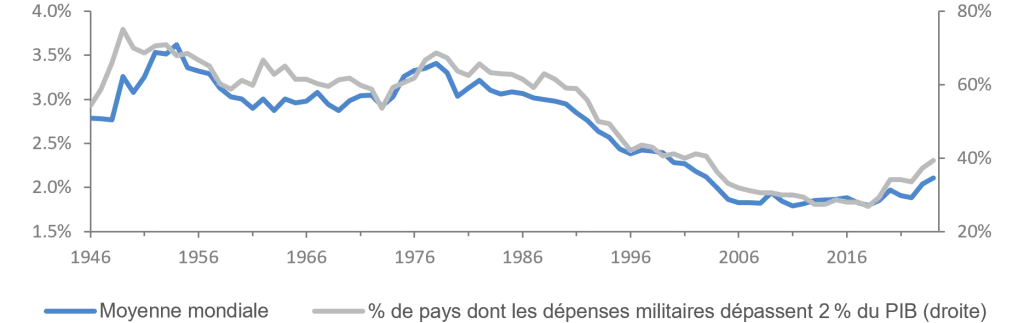
La guerre russe en Ukraine dure depuis plus de 4 ans et demi. Sa longueur est désormais nettement supérieure à celle de la 1ière guerre mondiale, qui avait duré 1566 jours. Celle lancée cette année par les Etats-Unis et Israël contre l’Iran a débuté à la fin du mois de février et n’est pas terminée malgré différents moments de trêve. Elle s’est étendue à tout le golfe arabo-persique et parfois au-delà, tandis que le détroit d’Ormuz reste à peu près fermé et que celui de Bab el-Mandeb, à l’entrée de la mer Rouge, est dorénavant sous le contrôle des rebelles houthis, liés au pouvoir en place à Téhéran ; ce qui fait légitiment craindre un emballement incontrôlé (ce qui n’est pas le cas jusqu’à maintenant) du prix du pétrole brut. Dans les 2 cas, une paix durable ne semble pas être en vue. Les protagonistes, considérant qu’ils disposent d’un rapport de force militaire clairement en leur faveur (la Russie et le duo formé par les Etats-Unis et leur allié israëlien), veulent obtenir une reddition sans condition de l’adversaire, que ni l’Ukraine, ni l’Iran sont prêts à accepter. Au moins à leurs yeux, l’équilibre « sur le terrain » n’est pas si déformé qu’il puisse justifier une capitulation. Si on élargit la perspective historique, un double constat apparaît. D’abord, le nombre de conflits armés est sur une nette tendance haussière. La part très minoritaire, mais croissante depuis près de 15 ans, de ceux entre pays réduit cependant un peu la force du constat. Ensuite, et en écho à cette détérioration de la situation sécuritaire, les dépenses militaires augmentent, avec 40% des pays engageant au moins 2% de leur PIB. La progression n’est probablement pas prête de s’arrêter. La cible fixée par l’OTAN pour ses pays-membres est de 3,5% à partir de 2035.
Conflits armés depuis la Seconde Guerre mondiale : la tendance
est clairement haussière
Sources : Accuracy, FMI
Les dépenses militaires augmentent autour du globe
Sources : Accuracy, FMI
Face à cette double évolution, l’expression « économie de guerre » est désormais assez couramment employée. Est-elle adéquate et que recouvre-t-elle ? Si on prend comme exemple la France, vieux pays bagarreur tout au long de l’Histoire, si ce n’est les décennies les plus récentes, une certaine prise de recul est nécessaire. Durant la 1ière guerre mondiale, période au cours de laquelle toute l’économie a été organisée et gérée dans le but de la victoire, le poids des dépenses militaires dans le PIB, tout au moins tel qu’il est possible de le reconstituer, est passé de 4 à 5 points juste avant le déclenchement des hostilités à 40 ou 50 points aux moments les plus intenses. Durant la décennie qui a précédé la 2ème guerre mondiale, l’effort est allé crescendo, en parallèle à la montée des tensions internationales : de 2 à 3 points de PIB jusqu’à 5 à 8 points en 1938 -1939 (une fois encore il s’agit d’une estimation). Enjambons les années 40 et faisons un triple constat : un ratio entre 6 et 7 points de PIB au moment des guerres de décolonisation, autour de 4 points dans les années de « guerre froide » et un petit 2 points pour les années des « dividendes de la paix ».
Maintenant, les 3,5 points sont l’objectif à atteindre (et même 5 points pour l’ensemble des dépenses de sécurité). On le voit, l’expression « guerre » recouvre une fourchette très large de budgets militaires : de 4 points de PIB à 50 points. Le concept d’économie de guerre a sans doute besoin d’être précisé. Bien sûr, elle fait partie du vocabulaire de la communication politique. Dans un contexte de montée des tensions internationales, l’effort de défense doit être accru. C’est ainsi qu’il faut comprendre le choix de ces mots par Emmanuel Macron, le Président français, en juin 2022 quelques mois après le déclenchement de l’invasion de l’Ukraine par la Russie. Après 3 décennies de dividendes de la paix, la France, l’Europe, voire le monde entier, entrent dans une nouvelle époque. C’est donc l’action à mener au cours de celle-ci qu’il est nécessaire de caractériser.
Inspirons-nous pour ce faire de l’approche proposée par Maxime Cordet, Directeur de recherche à l’Institut des Relations Internationales et Stratégiques (Comment appréhender le concept d’économie de guerre, octobre 2025) ; sans pourtant le suivre totalement. Commençons par une distinction entre économies de paix et de guerre et définissons la 1ière comme nécessitant un effort militaire visant à se prévenir de la guerre. Cet effort est calibré en fonction du niveau appréhendé de la menace ; en sachant que celui-ci est considéré comme étant plutôt faible et plutôt stable. La longue période des dividendes de la paix est un bon exemple. Passons à l’économie de guerre. Elle a 2 dimensions, en sachant en plus qu’une option existe :
- l’économie de préparation à la guerre, face à la montée des menaces ;
- l’économie en guerre ; il s’agit de la faire et de la gagner ;
- l’option consiste à éventuellement soutenir un allié dans un conflit dans lequel le pays concerné n’est pas belligérant.
Comment ne pas admettre que Hic et Nunc l’Europe, et la France avec, est en train d’infléchir sa dynamique vers une économie de préparation à la guerre ; qui plus est en soutenant dans la durée son allié ukrainien ? Mais comment fonctionne une économie de préparation à la guerre ?
Commençons par le point le plus compliqué, à savoir la concordance des temps. La montée des tensions appelle une réponse immédiate : s’assurer que le modèle militaire existant est pleinement opérationnel, avec des équipements en état de fonctionner, des stocks de consommables (munitions) reconstitués et un personnel à la fois au complet et formé. La projection de la nature qui sera celle des conflits armés demain est aussi une nécessité. C’est elle qui conditionne les choix en matière d’adaptation du format des armées, de conception et d’acquisition de nouveaux matériels, de formation des personnels, voire des alliances à mettre en place avec le degré de coopération au sein de celles-ci. Cette capacité à accommoder entre le court et le moyen termes participe des réponses apportées, qu’il s’agisse de demande, d’offre ou de financement.
Coté demande, le donneur d’ordre est l’Etat. Une fois ce constat d’évidence posé, 2 questions apparaissent : d’abord s’agit-il du rapport entre un Etat donné et un industriel du pays dont il a la responsabilité ou d’un appel à un fournisseur étranger (il faut aussi prendre en compte le cas d’une vente à l’étranger par une entreprise nationale), et ensuite les conditions dans lesquelles les commandes sont passées (partenariat, développement et/ou fabrication, le volume, le partage entre « ferme » et « optionnel », le prix et les conditions de paiement). Pour beaucoup de pays, trouver la bonne réponse n’a rien d’évident : la situation des finances publiques est souvent assez dégradée, la préférence à donner aux acteurs nationaux n’est pas toujours possible (comment prendre en compte la contrainte temporelle dans un environnement géopolitique perçu comme dangereux ?) et la visibilité qu’il faut assurer aux fournisseurs (qui est un moyen de s’assurer de la bonne fin du contrat) vient buter sur les 2 contraintes précédentes.
Côté offre, la situation est peut-être encore plus compliquée. L’étiage était particulièrement bas du temps des « années heureuses » des dividendes de la paix. Il est dorénavant nécessaire de relever les curseurs, qu’il s’agisse de R&D ou de fabrication. Qui plus est, il faut aller aussi vite possible. Cela vaut pour la reconstitution des stocks et pour la mise au point et la fabrication des armements de nouvelle génération. Hélas, le processus vient buter sur une quadruple difficulté : des chaînes d’approvisionnement mises à mal par les tensions géopolitiques et géoéconomiques, un cadre réglementaire et normatif, créateur de complexités et souvent frein à l’avancement au rythme voulu des projets décidés, une main d’œuvre adaptée ou formée est une composante aussi indispensable que rare du processus de production et, on l’a vu en parlant de la dimension demande, donner de la visibilité aux acteurs de la filière et assurer que les financements « suivront » , sans élever de façon déraisonnable les risques associés, ne vont pas de soi.
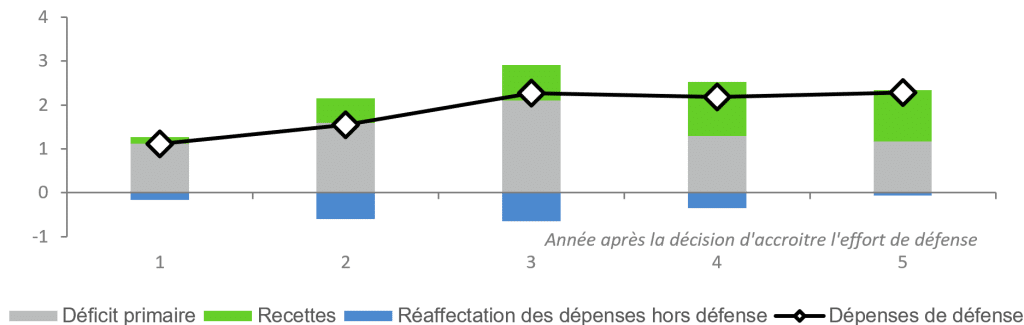
Parlons donc financement. Le sujet à plusieurs dimensions. D’abord, il est nécessaire de s’interroger sur le caractère reproductible des réponses apportées par le passé ; à savoir accepter une augmentation du déficit des comptes publics, puis progressivement opérer des arbitrages prenant la forme de nouveaux prélèvements et/ou de modification de l’équilibres entres dépenses civiles et militaires en faveur de ces dernières. Cette fois-ci, le complémentaire d’hier pourrait bien devenir l’élément central. Ce qui ne manquera pas de poser des questions d’acceptation politico-sociale et de compétitivité économique.
Décomposition moyenne du financement des hausses
de dépenses militaires (changement cumulatif en points de PIB)
Sources : Accuracy, FMI
Ensuite, il faudra s’efforcer de mobiliser les flux d’épargne et de crédit vers le financement de l’effort militaire. L’ambition étant de faciliter le financement des entreprises de défense et de l’Etat en tant que donneur d’ordre. On peut imaginer la création de produits d’épargne visant à canaliser l’épargne privée vers des placements adaptés en obligations, voire en actions. De même des incitations pour flécher le crédit bancaire vers le secteur de l’armement. Dans les 2 cas les leviers fiscal et/ou réglementaire seraient à actionner. La manœuvre n’est peut-être pas si facile à réaliser. Il est nécessaire de garder à l’esprit que les sources de financement sont très sollicitées à l’heure actuelle. En plus de relever le niveau de sécurité du pays, il y a à réussir la transition énergétique, à accélérer la transformation digitale des économies, dont le déploiement de l’IA, et à faire en sorte que la stabilité financière ne soit pas compromise afin de ne pas mettre en péril l’accès du Trésor public à un refinancement dans de bonnes conditions. Dans un environnement international moins ouvert, avec des interrogations sur l’importance demain des flux de capitaux transfrontaliers, la situation pourrait devenir plus compliquée pour les pays vivants déjà initialement « au-dessus de leurs moyens ». Et si l’équilibre de la balance des paiements redevenait une source de préoccupation !
Le tout avec quelles conséquences macroéconomiques ? C’est ce que nous allons voir pour finir. 2 regards sont possibles. Le 1ier plutôt analytique est fourni par le FMI (Perspectives Economiques Mondiales, avril 2026). L’institution internationale retient la période de l’après 2ème guerre mondiale, prend en compte un échantillon qui contient davantage de pays émergents et en développement que développés et s’intéresse aux efforts de réarmement qui durent plus de 2,5 ans. In fine, la croissance accélère un peu, l’inflation se fait un peu plus forte, mais de façon temporaire, la politique monétaire est resserrée et la balance des comptes courants se détériore. La dette publique augmente dans un premier temps, puis se stabilise sous l’effet d’une politique budgétaire mieux équilibrée. La seconde approche privilégie l’expérience de l’avant 2ième guerre mondiale (les années 30), en se focalisant sur l’Allemagne, la France, le Royaume-Uni et l’Union soviétique. Sur fond de volontarisme dans la mise en œuvre des politiques publiques, même si c’est avec des degrés divers (politique industrielle, voire planification, levée dans la mesure du possible des contraintes budgétaires, souci que les prix ne s’emballent pas et attention portée aux comptes extérieurs), la croissance accélère et le marché du travail s’approche du plein emploi. Les nuances d’une expérience à l’autre valent, puisque l’ambition est d’être prêt à la guerre. La France et le Royaume-Uni ont fait preuve de trop de prudence et ont agi de façon trop tardive. L’Allemagne et l’Union soviétique ont été plus efficaces et donc mieux préparés.
Attention, ces 2 regards ne convergent pas. Une économie de préparation à la guerre n’est pas une économie d’avant-guerre. L’observation ex post introduit un biais analytique. La performance économique se juge aussi en fonction du cadre politique mis en place. Favorise-t-il une logique économique de marché ou au nom d’intérêts supérieurs le remet- elle en cause ? D’un cas à l’autre, les résultats ne peuvent pas être les mêmes.
Dépenses militaires : les canaux de transmission
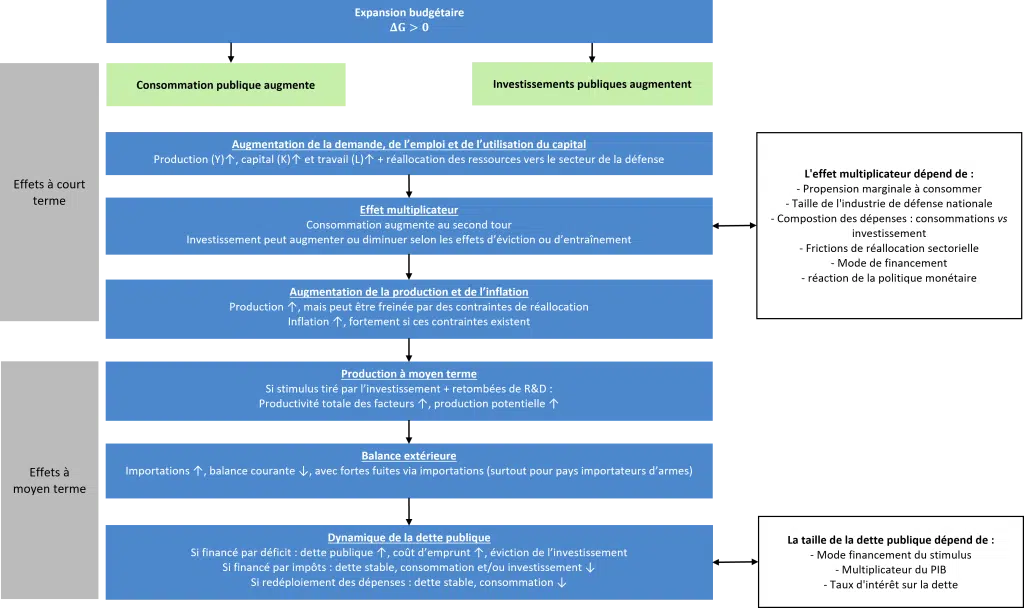
Sources : Accuracy, FMI
Hervé Goulletquer, Senior Economic Adviser, Accuracy
Ne pas se satisfaire du diagnostic d’une économie résiliente