
La conjoncture d’un monde qui change
L’économie mondiale tient bon avec une croissance à 3,1 % en 2026 selon le FMI. Plus que cette estimation, somme toute satisfaisante, c’est le clair-obscur qui la compose qu’il est nécessaire de retenir. L’équilibre entre un choc énergétique plus tenace qu’anticipé et le développement tonique de l’intelligence artificielle peut-il durer ? Concernant plus précisément l’IA, le choc de demande est bien là, mais le choc d’offre peine à se matérialiser ; un entre-deux inconfortable et largement financé à crédit. Les taux longs se tendent, suspendant ainsi une « épée de Damoclès » sur les agents économiques les plus endettés. La France, en première ligne, en fait l’expérience.
Perspectives de l’économie mondiale : une résilience mise à l’épreuve
1. Risques et incertitudes
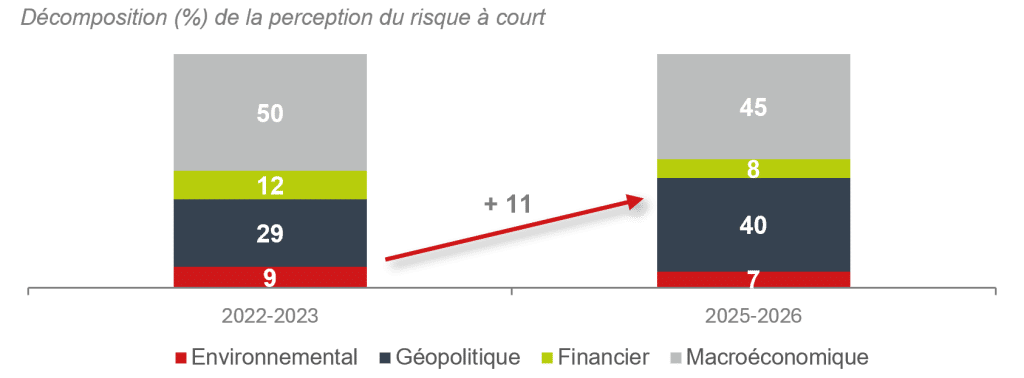
Pour les économies développées, l’anticipation croissante du
risque géopolitique à court terme
Sources : Accuracy, CNUCED
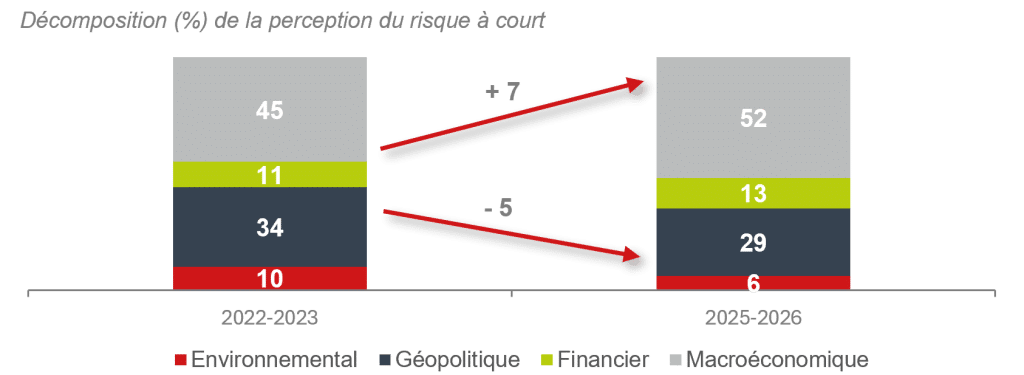
En asie, hors Chine, les tensions géopolitiques se répercutent à
travers des conditions économiques et financières contraintes
Sources : Accuracy, CNUCED
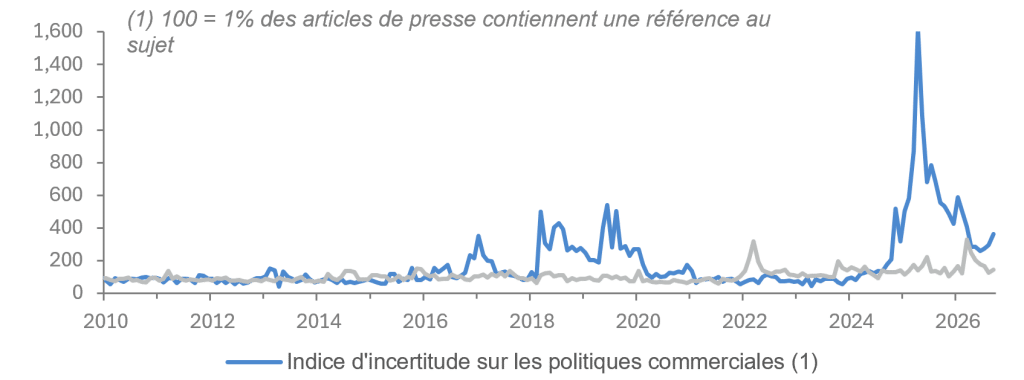
Les indices d’incertitude commericale et géopolitique se
maintiennent à des niveaux élevés
Sources : Accuracy, Caldara et Iacoviello (2022), CNUCED
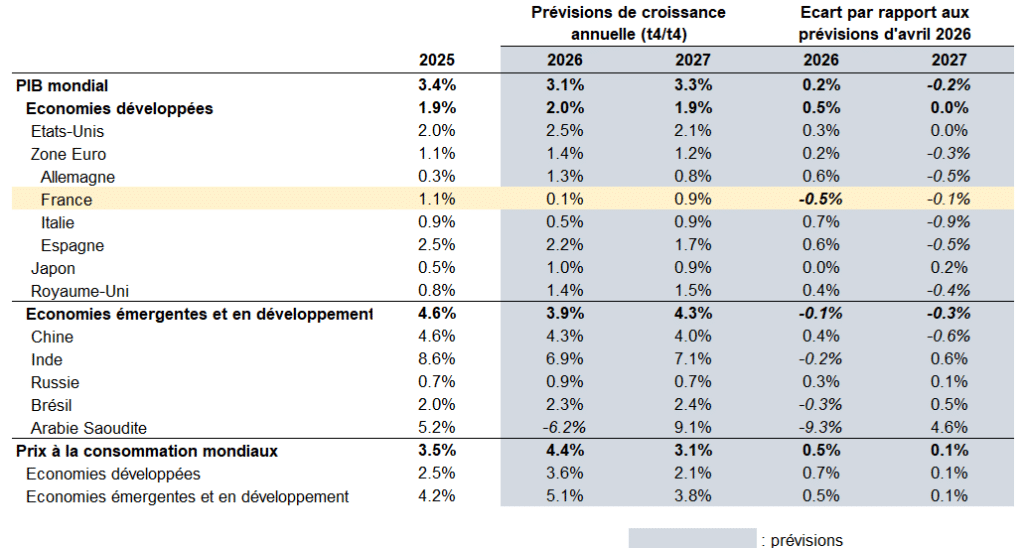
2. Les prévisions du FMI d’octobre 2026
Le FMI prévoit une croissance mondiale de 3,1 % en 2026, puis de 3,3 % en 2027. L’économie mondiale éviterait ainsi la récession, malgré un choc énergétique plus persistant qu’anticipé. Cette stabilité de la croissance masque néanmoins une dégradation de sa composition. Le renchérissement des matières premières porterait l’inflation mondiale en glissement sur un an à 4,4 % en 2026, avant un reflux à 3,1 % en 2027.
Sources : FMI, Perspectives de l’économie mondiale, Octobre 2026
3. L’économie mondiale prise dans des vents contraires
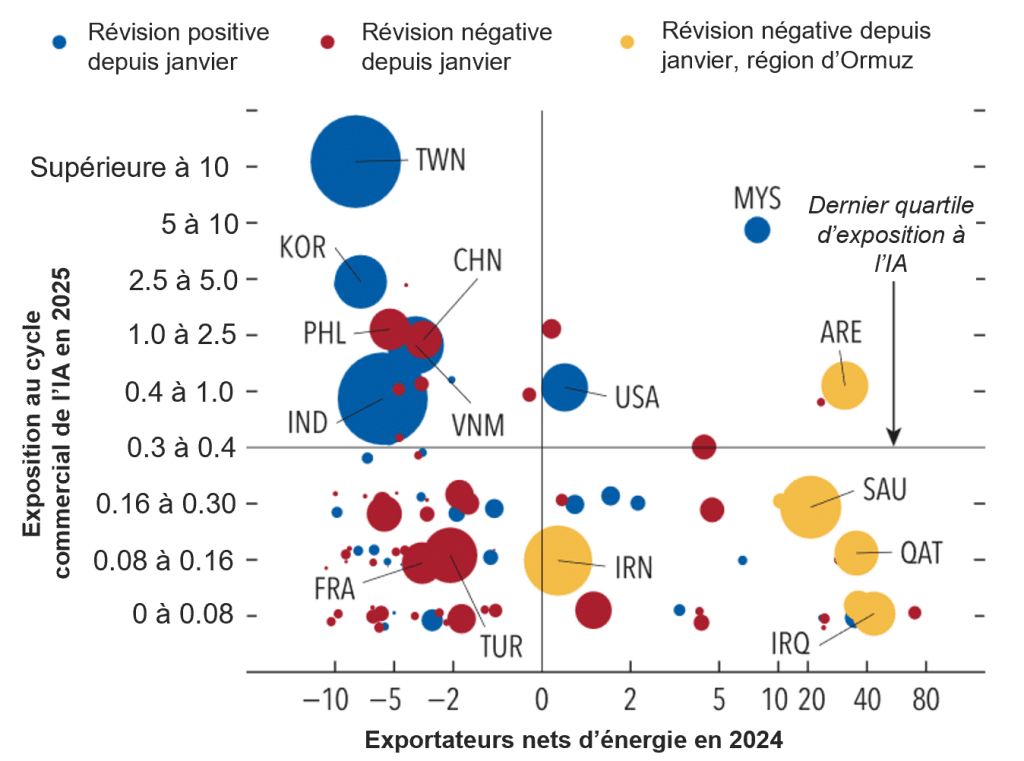
Trois forces opposées s’annulent en moyenne, mais redistribuent la croissance vers une poignée d’économies. D’abord, un choc d’offre négatif : la fermeture du détroit d’Ormuz a bloqué environ 20 millions de barils par jour depuis le début de la guerre déclenchée par les Etats-Unis et Israël contre l’Iran, soit le quart du commerce maritime de pétrole, et porté le baril à 126 $ fin mars et, à nouveau 110$ en septembre. Ensuite, un choc de demande positif : la course à l’IA dope l’investissement en semi-conducteurs, data centers et réseaux électriques, sans avoir encore produit le choc d’offre positif que promettent les gains de productivité. Enfin, en réponse aux deux premières, des tensions budgétaires et financières. Les États protègent ménages et entreprises du renchérissement de l’énergie et financent la hausse des dépenses de défense, tandis que les banques centrales durcissent le ton face à l’inflation.
Des forces divergentes façonnent l’économie mondiale (en % de PIB) :
importance des révisions de croissance du PIB
Sources : CEPII BACI, Trade Data Monitor, IMF
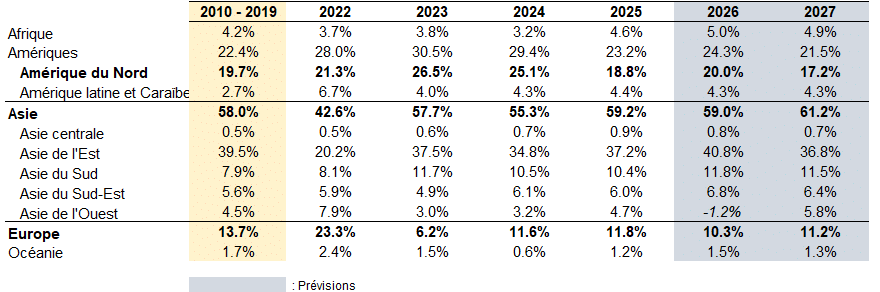
Contributions relatives à la croissance mondiale
Sources : CNUCED, 2026
Comment expliquer alors cette apparente résilience ? L’économie mondiale n’est ni en ralentissement ni en accélération, sa croissance est réallouée selon l’exposition de chaque pays au choc énergétique et à la demande liée à l’IA. 32 économies concentrent désormais 95 % de la croissance mondiale, contre 54 en avril, avec 47% de économies ayant vu leurs prévisions de croissance révisées à la baisse. L’Asie assurerait 59 % de la croissance mondiale en 2026, dont près de 41 % pour la seule Asie de l’Est, quand l’Asie de l’Ouest, épicentre du conflit, y contribuerait négativement (-1,2 %). Les gagnants partagent le même profil, soit exportateurs nets d’énergie ou maillons de la chaîne de valeur de l’IA. Les perdants aussi entre importations d’énergie sans marges budgétaires et absence de la chaîne technologique.
4. Les amortisseurs énergétiques tiennent, mais encore pour combien de temps ?
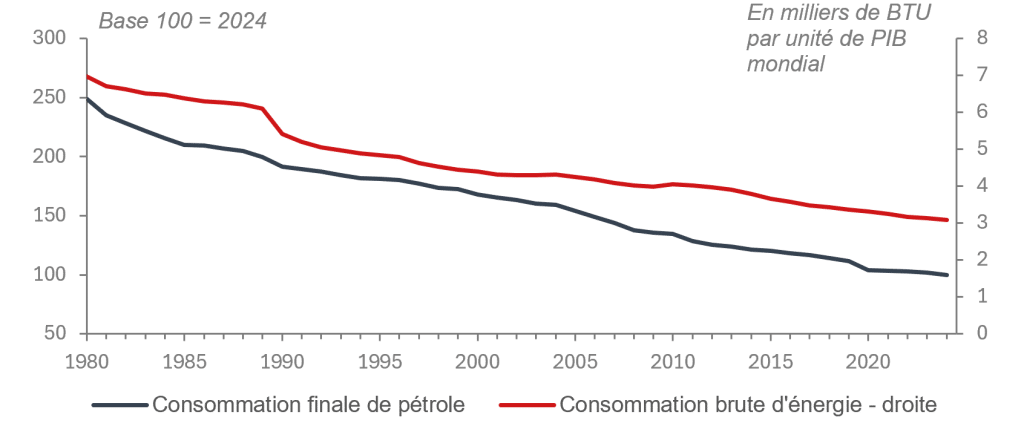
Une moindre intensité énergétique et un mix énergétique moins
dépendant du pétrole…
Sources : Accuracy, FMI, EIA
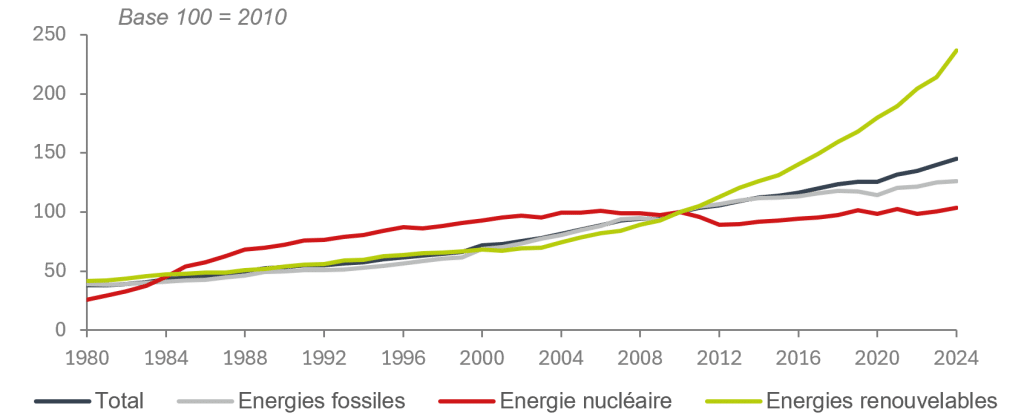
… et une production mondiale davantage tournée vers les
renouvelables
Sources : Accuracy, FMI, EIA
La flexibilité de l’offre et la moindre intensité pétrolière ont divisé par trois le coût du choc, mais ces coussins sont en train de s’épuiser.
Au deuxième trimestre de 2026, la hausse de la production hors du Golfe (+2 Mb/j), le recours aux stocks (+4 Mb/j) et la compression de la demande (-5 Mb/j) ont couvert plus de la moitié de la perte des plus de 20 Mb/j qui circulaient à travers le détroit d’Ormuz avant la guerre. Le reroutage des flux ayant également contribué à assurer une forme de continuité. La Chine, premier importateur mondial, a réduit ses importations de brut de 23 % entre mars et juin, en glissement annuel.
En parallèle, la consommation d’énergie par dollar de PIB mondial a reculé de 32 % en vingt ans, et les renouvelables expliquent 60 % de la hausse de la production d’électricité depuis 2010. Depuis 2024, les renouvelables reviennent moins cher que la nouvelle option fossile la moins coûteuse dans plus de 90 % des cas. La transition devient alors une affaire de sécurité énergétique autant que de climat.
Cependant, l’hypothèse centrale du FMI retient un baril à 96 $ en moyenne sur 2026. Bien que les exportations de brut du Golfe soient remontées à 88 % de leur niveau d’avant-guerre en moyenne en septembre, l’escalade en mer Rouge et en mer Noire menace les routes de contournement, et les stocks de gaz européens sont bas à l’approche de l’hiver. Reste la question de fond : avec une IA gourmande en électricité, combien de temps durera ce compromis ?
Le choc est enfin asymétrique. Les hausses les plus fortes touchent les pays en développement d’Afrique et d’Asie, et les ménages modestes consacrent deux à trois fois plus de leur revenu au carburant que les plus aisés. Depuis le déclenchement du conflit, les monnaies des importateurs de pétrole (hors Chine) ont perdu 3,9 % face au dollar, quand celles des exportateurs ont gagné 0,4 %.
5. Reconfiguration du commerce mondial
Les chaines de valeur globales se déplacent des secteurs
technologiques traditionnels vers les nouvelles technologies
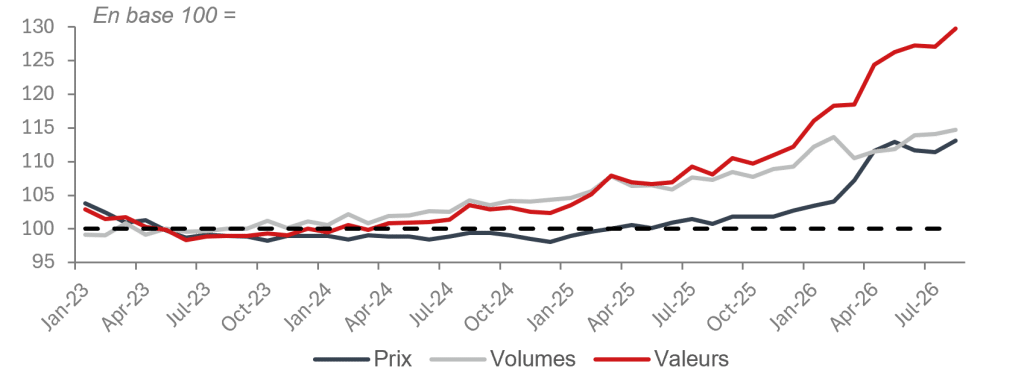
Le commerce mondial a atteint le record de 35 000 Md$ en 2025 et progresserait d’environ 4 % à prix constants en 2026. L’effet prix, concentré sur les biens liés à l’IA, explique l’essentiel de la hausse.
Les différentes politiques de droit de douane de l’administration Trump ont eu pour conséquence observable la diminution des flux commerciaux entre la Chine et les Etats-Unis. Pourtant, les exportations totales des deux pays sont restées à moins d’un point de leur tendance préalable. La Chine a réorienté 52 % de son commerce menacé vers des marchés tiers, dont 39 % directement imputables au choc tarifaire. La fragmentation des partenariats commerciaux donne ainsi lieu à une reconfiguration des flux.
Deux indices résument le nouveau filtre. La distance moyenne des échanges augmente, mais la « compatibilité géoéconomique » des partenaires (mesurée par la proximité des votes à l’ONU) aussi : on commerce plus loin, mais entre alliés. Et si la concentration des échanges recule, leur inégalité progresse : les grands corridors perdent du poids, quelques-uns s’étendent, mais les petits liens dépérissent. Cette duplication des chaînes aura sans doute un coût d’efficience à long terme.
L’effet prix semble prendre une part importante dans l’explication
de la tendance de croissance du commerce mondial
Sources : Accuracy, CPB World Trade Monitor, Macrobond
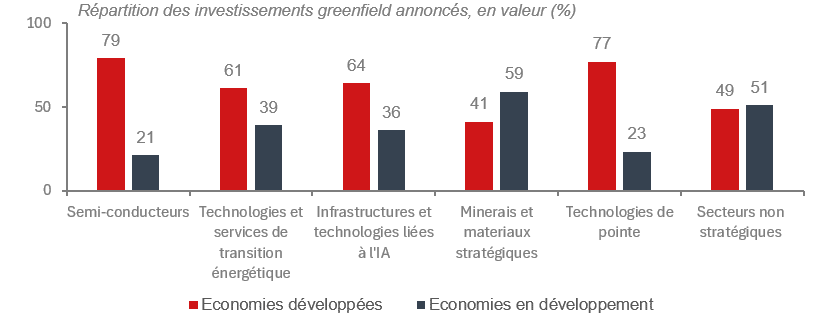
Les investissements internationaux dans les secteurs stratégiques
demeurent concentrés dans les économies développées
Sources : Accuracy, CNUCED (2026)
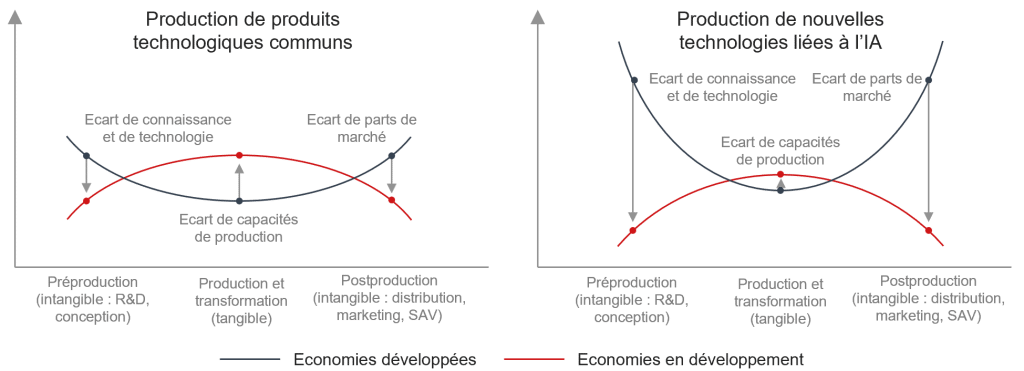
Enfin, la valeur ne suit plus la production : produire ne suffit plus pour monter en gamme ; la valeur migre vers l’immatériel et les secteurs stratégiques. L’échelle traditionnelle du développement — industrialisation, commerce de marchandises, intégration aux chaînes de valeur — perd ses « barreaux ».
La part de l’industrie manufacturière dans la valeur ajoutée mondiale est passée d’environ 17 % en 2005 à 15,6 % en 2024. Le commerce de marchandises plafonne en part du PIB mondial depuis la crise de 2008. Enfin, l’investissement immatériel atteint environ 14 % du PIB, contre environ 11 % pour l’investissement matériel. La valeur semble se créer avant et après l’usine (R&D, design, marques, services), là où les pays développés dominent.
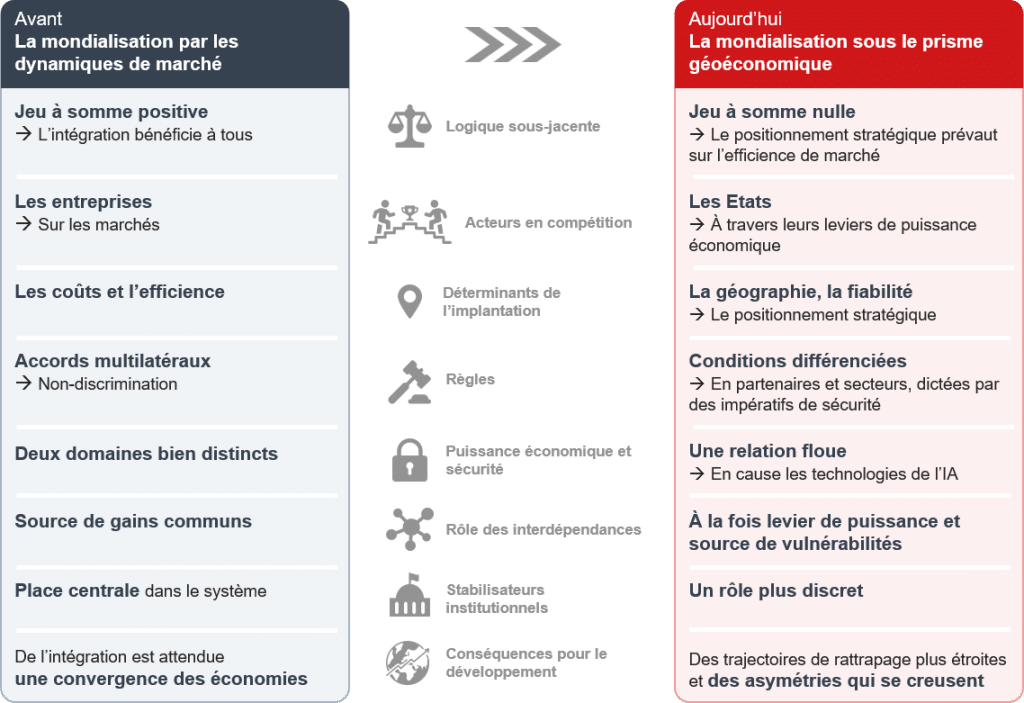
6. La géoéconomie, ou comment expliquer la redistribution des cartes
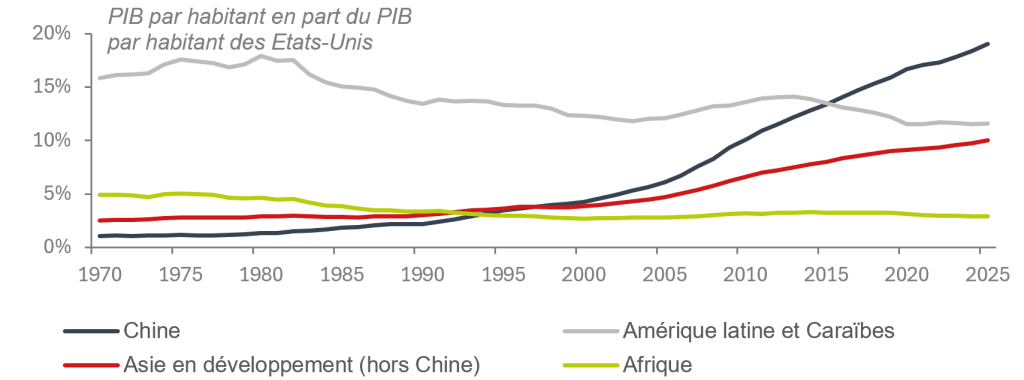
Le rattrapage des économies en développement se fracture
aux profits des champions asiatiques
Sources : Accuracy, CNUCED, Macrobond
Le coût de ce basculement se lit dans la convergence. En PIB par habitant, l’avance de croissance des émergents sur les avancés tombe de 1,8 point en 2025 à 0,7 point en 2026 selon le FMI. Hors d’une poignée d’économies asiatiques, le monde en développement a cessé de rattraper les pays développés depuis le milieu des années 2010.
7. Finance et budget, le dernier amortisseur s’épuise
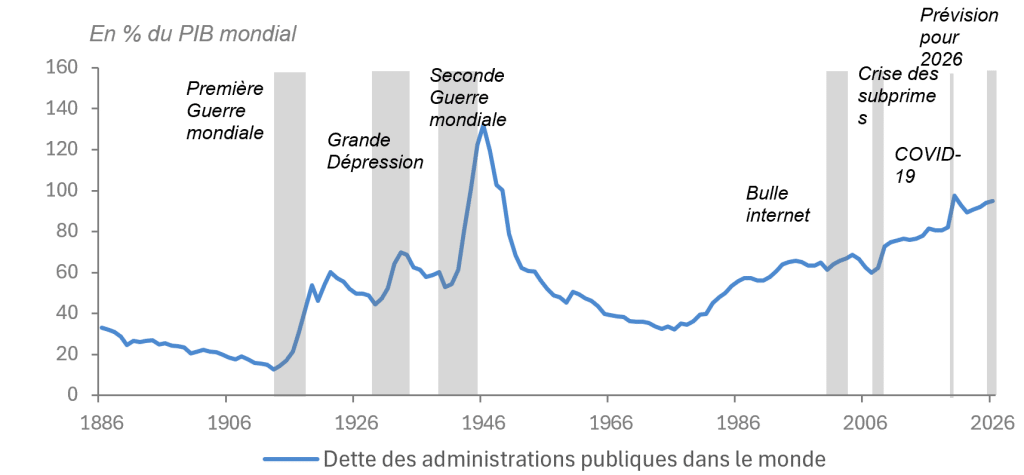
Dette des administrations publiques dans le monde
Sources : Accuracy, FMI
Trois raisons pourraient expliquer le calme surprenant des marchés : l’exubérance liée à l’IA, une capacité limitée à valoriser les risques géopolitiques extrêmes, et la conviction que la puissance publique interviendra en cas de crise. Sur la question de l’euphorie, l’ensemble des indicateurs sont en ébullition : l’indicateur de Buffett atteint 215 % du PIB (capitalisation boursière rapportée au PIB), contre 148 % en 2000, le CAPE de Shiller (42 – Cyclically Adjusted Price Earings Ratio –) frôle son record de 2000 (44,2), pour une moyenne historique d’environ 17. Les dix premières capitalisations pèsent 37 % du marché et NVIDIA se traite à 365 fois ses bénéfices au pic, contre 120 fois pour Cisco en 2000. Surtout, 4 100 Md$ des 5 500 Md$ d’investissements IA prévus d’ici 2030 seraient financés par la dette, soit environ 75 %.
De l’autre côté, les taux souverains à long terme atteignent un plus haut de deux décennies au Royaume-Uni, aux États-Unis ou en France. La Fed a relevé ses taux en septembre et la plupart des observateurs s’accordent à dire que ce ne sera pas la dernière. L’inflation sous-jacente ne reviendrait à 2 % qu’à la mi-2028 aux États-Unis et en zone euro.
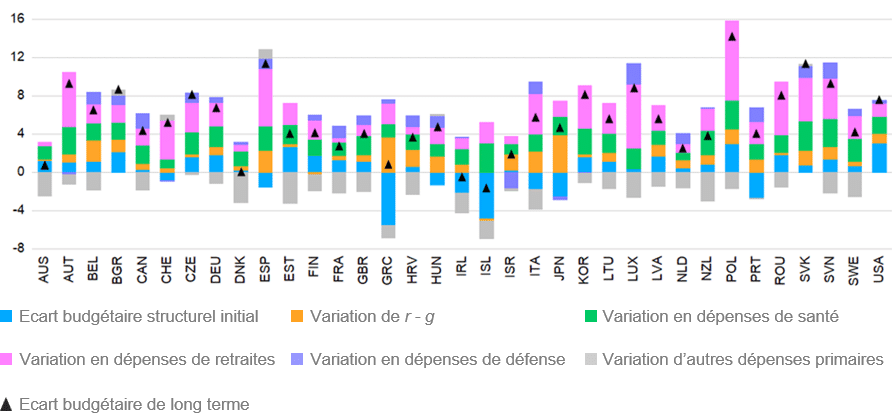
Ajustement budgétaire nécessaire en 2027 pour stabiliser le ratio de dette sur PIB
à horizon 2060, en % de PIB potentiel
Sources : OCDE, 2026
Enfin, la dette mondiale augmente après chaque grand choc. Les déficits primaires de 2020-2025 sont restés bien supérieurs à leur niveau d’avant pandémie, et stabiliser la dette au niveau de 2025 exigerait un effort plus important que celui prévu.
L’OCDE en donne l’ordre de grandeur. Pour stabiliser la dette brute près de son niveau actuel à l’horizon 2060, le pays médian devrait améliorer son solde primaire de 4,7 points de PIB potentiel à partir de 2027, et de plus de 8 points dans dix pays. Le vieillissement en est le premier moteur : +2,2 points pour les retraites, +1,8 point pour la santé et la dépendance, auxquels s’ajoutent un déséquilibre initial de 0,9 point et la défense. Sans ajustement, la dette nette du pays médian gagnerait 43 points de PIB d’ici 2045.
8. Repenser la politique industrielle
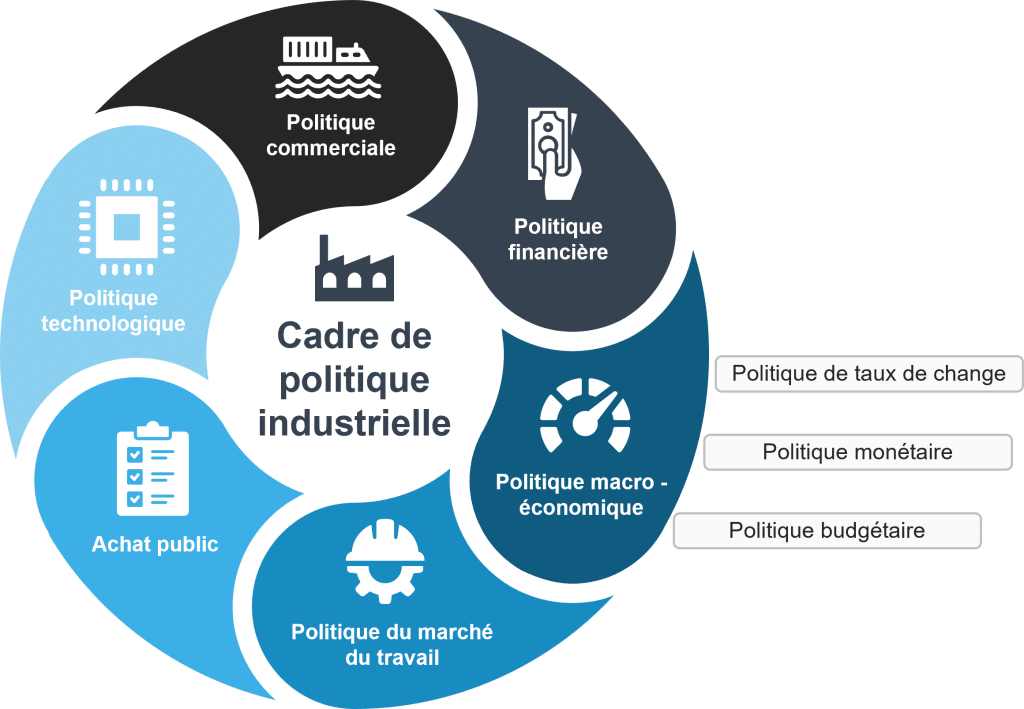
Instrument central de la géoéconomie, la politique industrielle ne se résume plus à quelques subventions sectorielles : elle mobilise désormais un ensemble coordonné de leviers. Entre 2022 et 2025, les politiques commerciale et financière en ont constitué le cœur (mesures financières domestiques, encadrement des IDE, contrôle des capitaux), devant la commande publique, les exigences de contenu local et la politique budgétaire.
La politique financière y joue donc un rôle stratégique. Le contrôle des capitaux, longtemps perçu comme un frein, devient un moyen de contenir la volatilité macrofinancière et de réorienter l’épargne domestique vers les objectifs industriels. De même, là où les économies avancées filtrent les investissements étrangers pour des raisons de sécurité, les pays en développement peuvent les conditionner à des liens avec le tissu local, à des transferts de compétences et à la création de valeur ajoutée sur leur sol.
Reste que chaque pays fait face à sa propre « frontière de développement », qui se déplace à mesure que la valeur se réorganise autour de nouveaux secteurs : sa capacité à s’y positionner dépend moins de ses dotations que de son aptitude à intégrer, puis à s’approprier cette valeur dans la durée.
Focus sur l’IA
1. L’IA dans tous ses scénarii
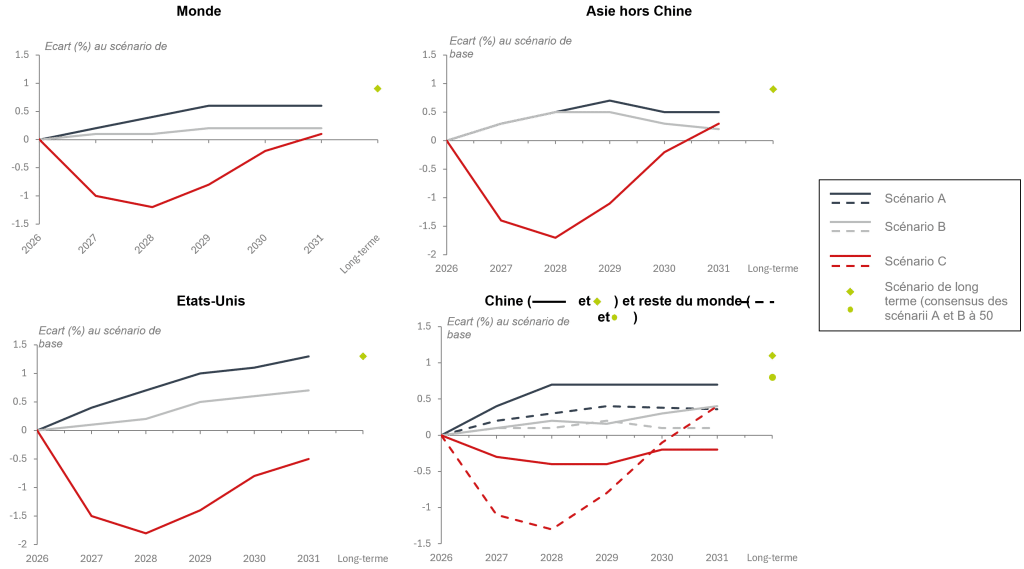
Scénario A — L’IA tient ses promesses. L’investissement américain gagne 4 % d’ici 2029 et l’investissement chinois, 1 %. Les biens d’équipement étant fabriqués en Asie, les importations américaines s’envolent et les retombées profitent aux exportateurs asiatiques, à condition que leur appareil productif suive. La productivité globale des facteurs progresse de 0,8 % sur dix ans, le PIB mondial gagne 0,6 % en 2029 et près de 1 % à long terme.
Scénario B — L’offre ne suit pas. La dépense est la même, mais l’Asie peine à augmenter ses capacités. Les prix à l’export de l’Asie hors Chine bondissent de 10 % (40 % pour le haut de gamme technologique) dégradant ainsi les termes de l’échange pour les importateurs (États-Unis, autres pays avancés). Le PIB mondial ne gagne plus que 0,2 % en 2029.
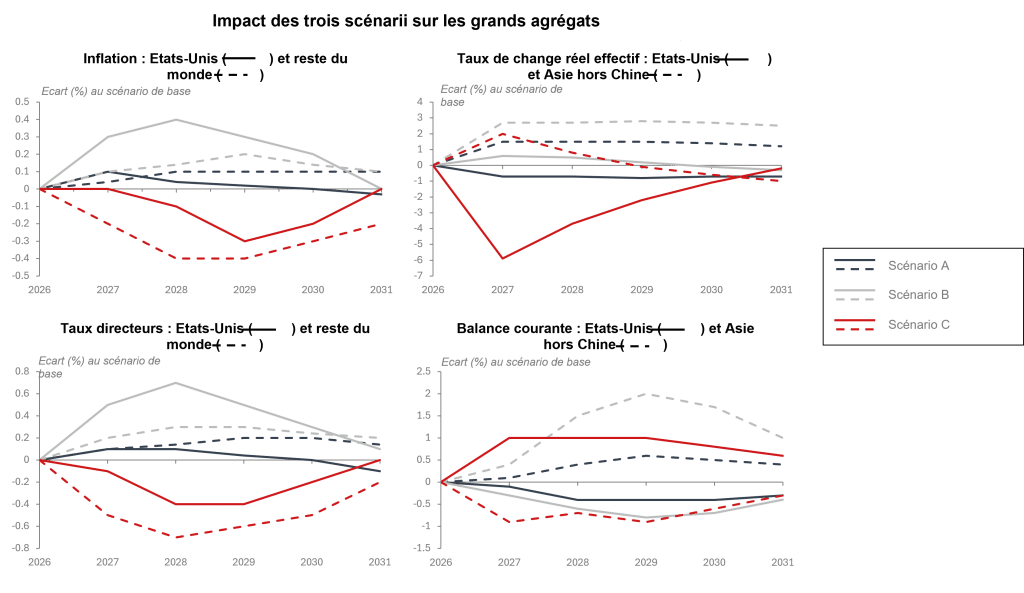
Scénario C — Les marchés corrigent. Les gains de productivité ne se matérialisent pas et l’investissement tech américain dans la Tech se retourne. Les actions chutent de 20 % aux États-Unis et de 15 % ailleurs. Les primes de risque des entreprises montent en flèche de 75 pb aux États-Unis et jusqu’à 100 pb dans les pays émergents, les primes de terme, de 30 à 50 pb dans les avancés. Les prix à l’export de la Tech asiatique baissent de 20 %. En 2028, le PIB mondial est 1,1 % en dessous le scénario central, les États-Unis, 1,8 % et l’Asie, 1,7 %. Avec pour consolation moins d’inflation et des taux plus bas.
Impact des trois scénarii sur les niveaux de PIB
Sources : Accuracy, FMI
Impact des trois scénarii sur les grands agrégats macroéconomiques
Sources : Accuracy, FMI
2. Création de valeur : Où et pour qui ? L’exemple du segment de la puissance de calcul
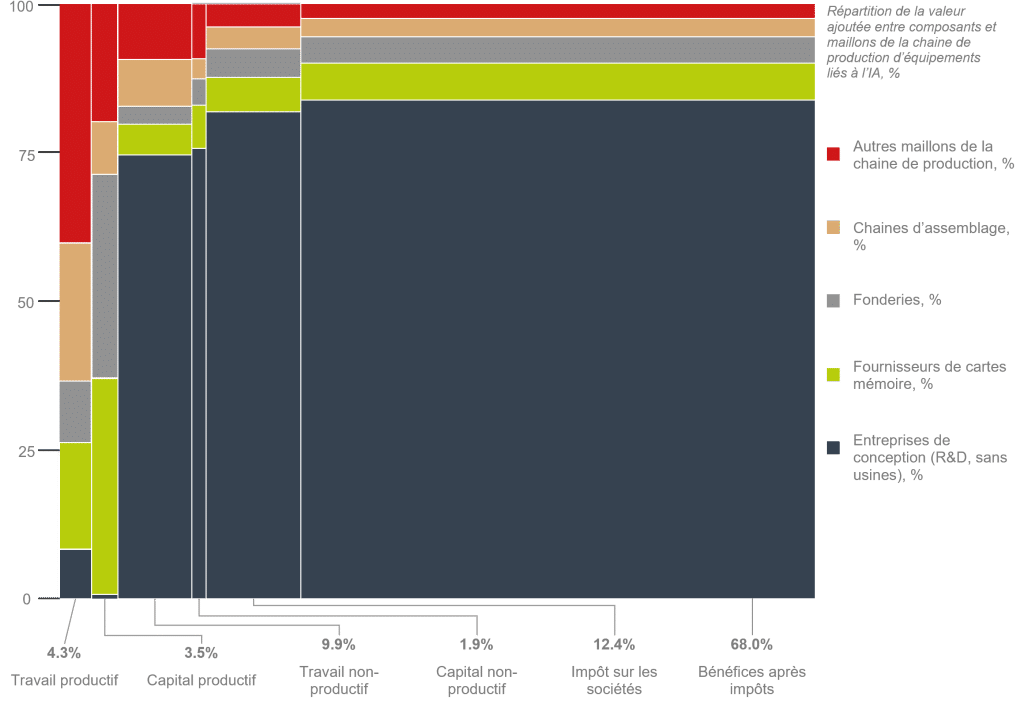
Les travailleurs reçoivent moins de 15% de la valeur ajoutée de la production d’équipements destinés au développement de l’intelligence artificielle
Sources : Accuracy, CNUCED
À court terme, l’IA dope les exportations, l’investissement et l’intensité capitalistique. Les produits liés à l’IA sont désormais le premier moteur du commerce de marchandises, bien que cette hausse spectaculaire en part du PIB mondial tienne surtout à un effet prix.
Une concentration à trois étages :
- Production : Taïwan et la Corée assurent 62 % du commerce net de matériel de calcul lié à l’IA (FMI).
- Absorption : la Chine et les États-Unis représentent plus de 75 % des importations nettes en 2025 et 57 % des data centers construits depuis 2024 (FMI).
- Captation : 82 % de la valeur ajoutée revient à quatre segments (conception de puces, fonderie, mémoire, assemblage et test). Le profit après impôt capte 68 % de la valeur ajoutée tracée, le travail moins de 15 %.
Les pays en développement participent par l’assemblage (Mexique, Malaisie) ou les matières premières, pour moins de 1 % de la valeur (CNUCED).
3. Le choc de demande est là, le choc d’offre se fait attendre : qui finance l’entre-deux ?
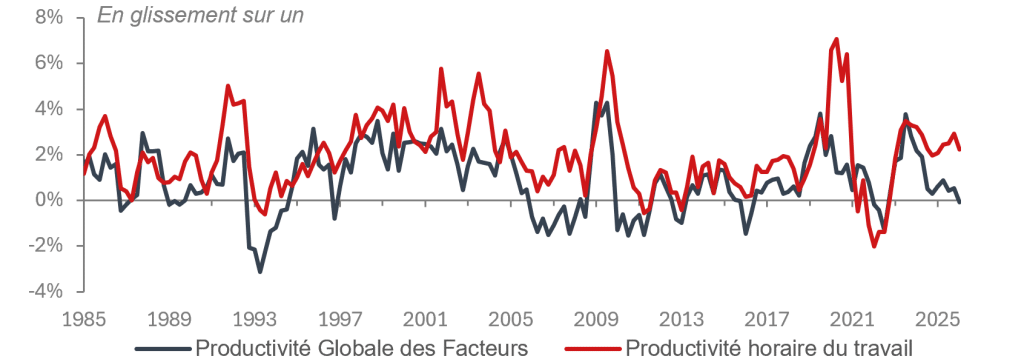
L’IA est partout : dans les carnets de commandes des fondeurs asiatiques, dans la croissance américaine, dans les valorisations boursières et dans le quotidien de sept adultes sur dix. Elle reste pourtant encore largement absente de la productivité globale des facteurs (PGF). Entre l’investi et le prouvé s’ouvre ainsi un entre-deux.
A. Un moteur de croissance… qui tourne encore au capital
Etats-Unis : les gains de productivités promis par l’IA ne se
materialisent pas encore dans les statistiques
Sources : Accuracy, BLS, FRB of San Francisco, Macrobond
À court terme, l’IA est un choc de demande historique, appelé à dépasser les cycles du rail, de l’électricité et d’Internet. Les six grands hyperscalers devraient investir près de 1 300 Md$ en 2027, l’équivalent du PIB des Pays-Bas.
Côté offre, le diagnostic est plus nuancé. La productivité horaire américaine progresse à plus de 2 %, bien au-dessus de sa moyenne post-2005. Mais la PGF corrigée de l’utilisation des capacités reste légèrement négative. Les salariés produisent davantage parce qu’ils sont mieux équipés et pas parce que l’économie combine plus intelligemment ses facteurs : pour l’instant le diagnostic est un approfondissement du capital, et non un choc technologique.
En 1987, Robert Solow, alors prix Nobel d’économie, écrivait « on voit des ordinateurs partout, sauf dans les statistiques de productivité ». L’électricité comme les ordinateurs ont mis plus de dix ans à percer dans les agrégats, décrivant ce qu’on appelle ainsi le « paradoxe de Solow ». Le gain potentiel permis par l’IA, de l’ordre d’un demi-point de croissance mondiale par an sur dix ans, reste ainsi une prévision, et non une observation.
B. Dans les entreprises, la facture précède le dividende
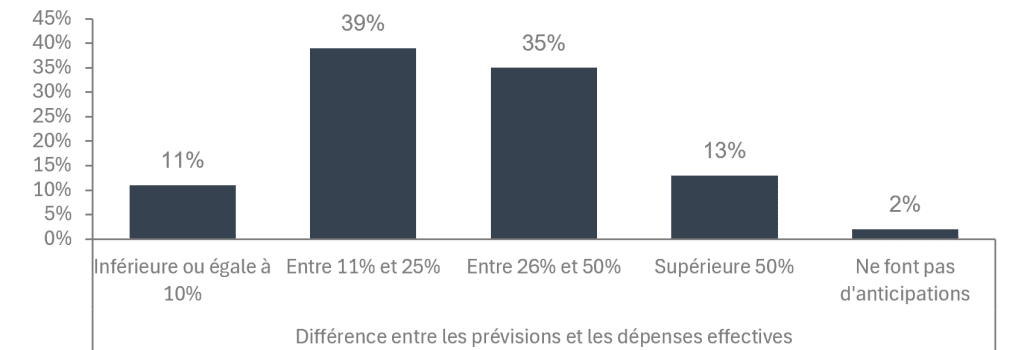
Une large majorité des entreprises ne parviennent pas à
anticiper précisemment leurs dépenses en IA
Sources : Accuracy, Mavvrik and Benchmarkit – 2026 State of AI Cost Governance Report
Une enquête auprès de 400 entreprises est sans appel : presque toutes suivent leurs coûts d’IA, mais seules 11 % les prévoient à 10 % près, contre 15 % un an plus tôt. Six sur dix confirment que des coûts imprévus en IA ont pu remettre en cause une prise de décisions, une sur quatre a, de fait, suspendu ou abandonné un projet, et 63 % voient leur marge brute amputée de 6 à 15 points. Déployés presque partout (chez 98% des répondants), les agents autonomes, et leur coût, ne sont pourtant mentionnés que dans 36% des rapports financiers.
Par ailleurs, les statistiques sectorielles sont éloquentes. 60% des entreprises dans l’industrie manufacturière ont dû revoir leurs prix en raison des dépenses d’IA et plus d’un tiers des fournisseurs d’infrastructures IA ont été contraints d’abandonner des projets à cause de coûts imprévus (deux fois plus que dans n’importe quel autre segment). À l’inverse, la distribution, qui concentre l’IA sur des usages répétitifs et mesurables, prévoit ses coûts deux fois mieux que la moyenne. Plus que la technologie elle-même, c’est ainsi la lisibilité de son coût qui sépare les gagnants des perdants : borner les usages et les faire entrer dans les comptes devient alors la première condition de leur rentabilité.
C. Le crédit fait ses comptes
Le levier d’endettement devrait culminer en 2028
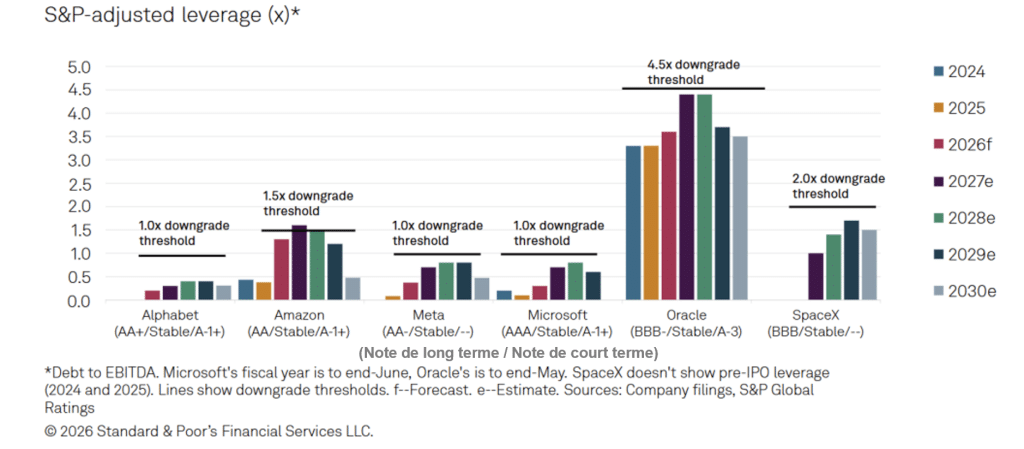
Plus de 450 Md$ de dette liée à l’IA ont été émis cette année, et la part des hyperscalers dans les émissions investment grade (IG, notation supérieure à BBB-) est passée de moins de 1 % à 10 % en deux ans. S’y ajoutent des montages circulaires, les « géants » finançant les laboratoires qui leur achètent ensuite de la capacité, des engagements hors bilan et des garanties accordées à des « néoclouds » plus fragiles. Le free cash flow de Meta est passé en négatif, une première depuis 2012, et la notation d’Oracle a été dégradée. Les agences avouent ne pas tout voir des passifs ; le marché, lui, a tranché : des signatures notées AA traitent autour de 140 pb, au-dessus d’un crédit IG mondial pourtant moins bien noté.
Le risque n’est pas l’éclatement d’une bulle, mais une remise à plat des anticipations. Un repli de 1 à 4 % de l’investissement américain, doublé d’un léger écartement des spreads, retrancherait environ un point au PIB américain d’ici mi-2027, près de deux en Corée du Sud, selon le modèle « SHOK » de Bloomberg. Avec un pétrole, des droits de douane et des restrictions migratoires qui poussent déjà les prix, le cocktail aurait un goût de stagflation.
D. La confiance, nouveau facteur de production
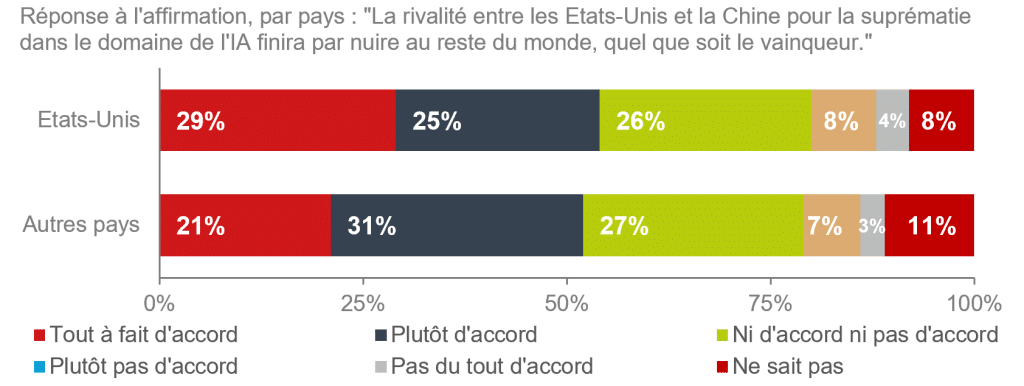
Aux Etats-Unis aussi la course à l’IA est source d’inquiétudes
Sources : Accuracy, FGS Global
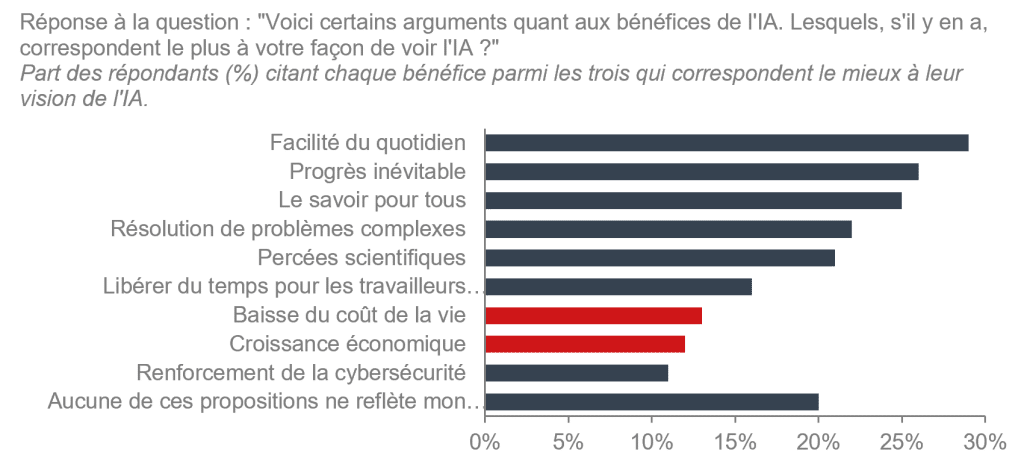
Les arguments macroéconomiques semblent moins
convainquants que les bénéfices concrêts de l’IA
Sources : Accuracy, FGS Global
Reste la variable la plus sous-estimée : l’acceptabilité. L’IA est massivement utilisée mais ne recueille que 18 % d’opinions favorables, moins que les réseaux sociaux, et seuls 7 % des citoyens font confiance à l’autorégulation. Déléguer à des agents impose de les connaître comme une banque connaît ses clients, une sorte de translation du Know Your Customers vers un Know Your Agents : qui les mandate, avec quels droits, et qui répond de leurs erreurs.
Inutile de calquer la supervision bancaire, mais ses principes de gestion des risques se transposent tels quels : responsabilité individuelle, maîtrise de la dépendance à un fournisseur unique, tests de résistance et culture de l’alerte. Les gagnants ne seront ni les plus rapides ni les plus prudents, mais probablement les mieux gouvernés.
L’enjeu dépasse l’entreprise. Environ 60 % des emplois des économies avancées seraient exposés, l’Asie voit déjà reculer de 10 % la demande dans les métiers les plus concernés, et les data centers consommeront en 2030 plus d’électricité que le Japon aujourd’hui. Lorsqu’un modèle repère près des trois quarts des cancers du pancréas jusqu’à trois ans avant le diagnostic, la promesse est tangible. Encore faut-il que la facture ne décourage pas ceux qui doivent la payer.
Marché obligataire
Du refuge à la périphérie : la France à l’épreuve des taux longs
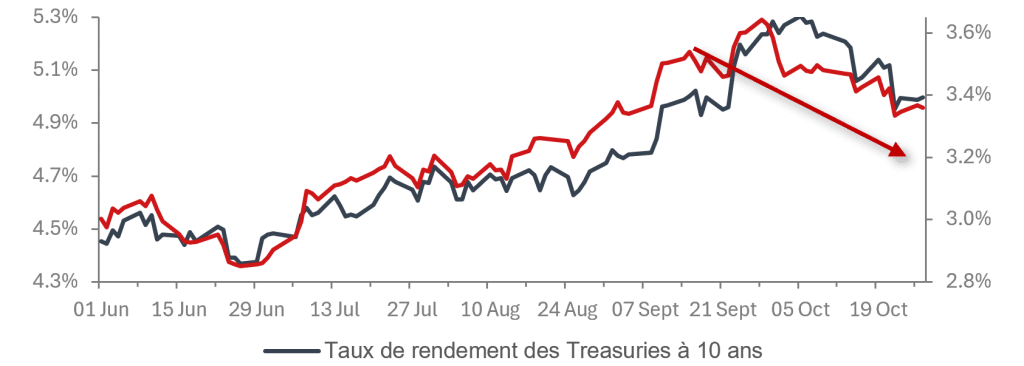
Face à un rebond de prudence vis-à-vis de l’IA, les valeurs
refuges en première ligne
Sources : Accuracy, Bloomberg
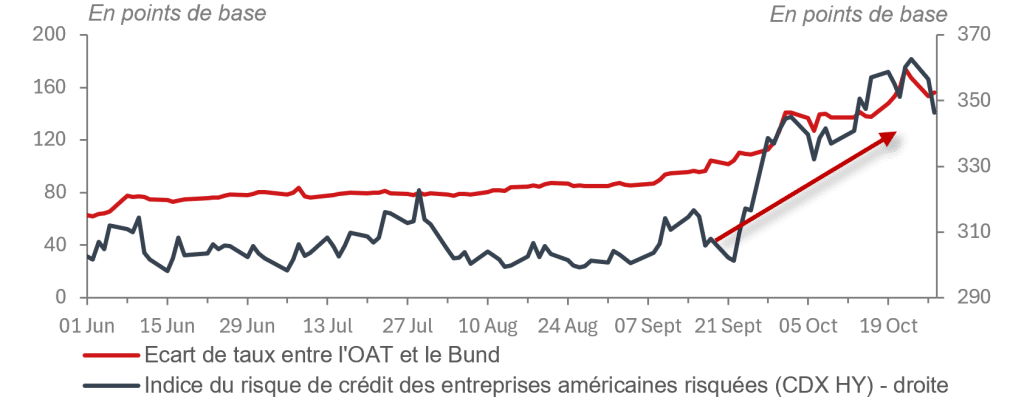
L’OAT française clairement en périphérie de la notion
de refuge
Sources : Accuracy, Bloomberg
En septembre, la dette américaine signait son pire mois depuis près de deux ans ; en octobre, elle redevenait le port d’attache des capitaux inquiets. Entre flambée pétrolière et doutes sur l’intelligence artificielle, les investisseurs redessinent la carte des actifs sûrs, et la France paraît s’en effacer peu à peu.
A. Une quête mondiale de placements sûrs
Ainsi deux chocs se superposent. La question du conflit au Proche-Orient et les récentes attaques en Arabie saoudite renchérissent le pétrole, alors même que les flux par Ormuz connaissent un retour à la normale. Face aux craintes d’inflation prolongée, les banques centrales pourraient continuer de durcir le ton, notamment en zone euro et aux Etats-Unis. Ensuite, avec près de 2 000 Md$ investis cette année dans l’IA, la question de la rentabilité interroge les marchés. À chaque accès de doute sur ces deux leviers, les capitaux refluent vers les safe havens, les valeurs refuges, comme les bons du Trésor américain ou encore le franc suisse. Un retournement bienvenu aux Etats-Unis après plusieurs semaines de craintes autour d’une inflation persistante, faisant grimper les taux longs. Et après ? Il s’agira d’observer qui des prix du pétrole ou du marché de l’IA prendra le dessus.
B. La France, entre mécanisme systémiques et mécanismes de marché
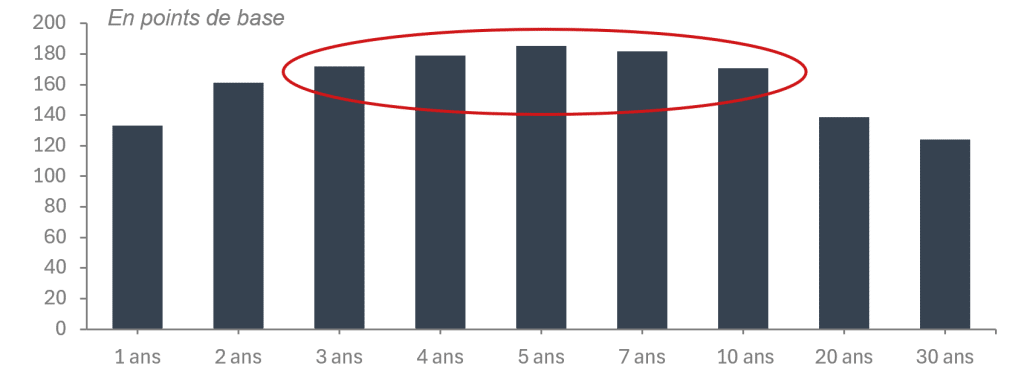
France : les maturités moyennes témoignent des tensions sur les
rendements obligataires depuis le début de la guerre en Iran
Sources : Accuracy, Bloomberg
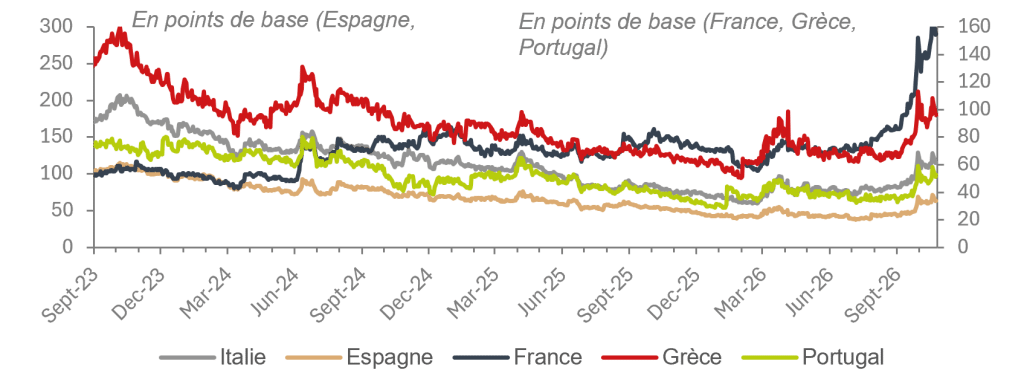
Zone Euro : la prime de risque sur les obligations européennes
montre les signes d’une contagion française
Sources : Accuracy, Macrobond
Dans ce tri, Paris semble perdant. L’écart avec le Bund atteint 170 points de base fin octobre, du jamais vu depuis 2011. La France emprunte plus cher que l’Italie et son taux réel à 10 ans dépasse celui des États-Unis : jadis pays « cœur » ou « quasi-cœur », elle rejoint la périphérie. Les fondamentaux pèsent lourd. Avec un déficit budgétaire avoisinant les 5,3 % du PIB en 2026 et autour des 5% pour 2027, la France reste le mauvais élève de la zone euro. En parallèle, la politique achève d’assombrir le tableau : quatre gouvernements différents depuis la dissolution de 2024, colère de la rue, et proximité des présidentielles de 2027 où l’on promet tantôt l’intervention de la BCE, tantôt l’annulation d’une partie de la dette qu’elle détient.
Le cas français déborde ainsi de ses frontières. Mais est-elle pour autant le « canari dans la mine de charbon » européenne ? La France n’est pas la première frappée par la crise du coût de la vie et l’Allemagne est, elle aussi, un miroir de l’effritement du centre politique. Malgré cela, la France semble surtout être un foyer de contagion, puisqu’en un mois les spreads belge, grec et espagnol se sont écartés de 15 à 25 points du Bund allemand.
Tout imputer au budget serait néanmoins réducteur car une part de la pression est mécanique. Les hedge funds, passés de 26 % à 56 % des échanges d’obligations souveraines en zone euro entre 2018 et 2023, opèrent à crédit via le marché de repo. Quand le prix des obligations recule, les appels de marge les forcent à céder leurs titres les plus liquides, à commencer par les OAT de 2 à 5 et 10 ans, les plus éprouvées depuis janvier.
Indice de risque de crédit des entreprises européennes risquées
(iTraxx Crossover) sur plusieurs échéances
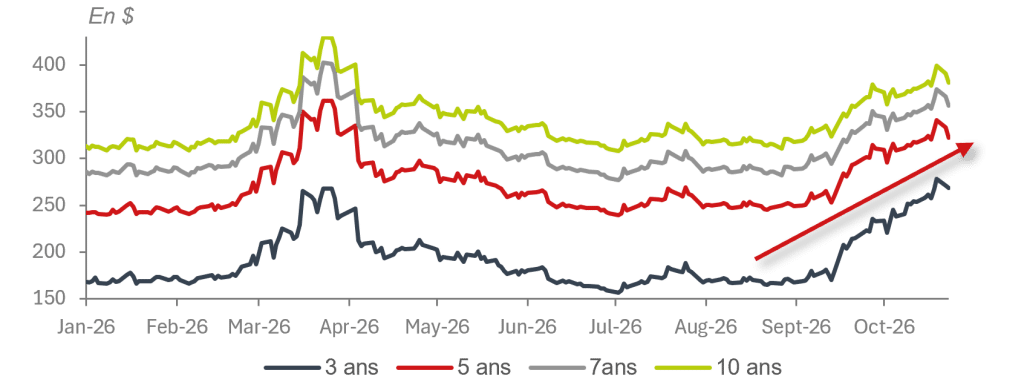
Sources : Accuracy, Bloomberg
Ecart de taux entre l’OAT et le Bund sur plusieus échéances
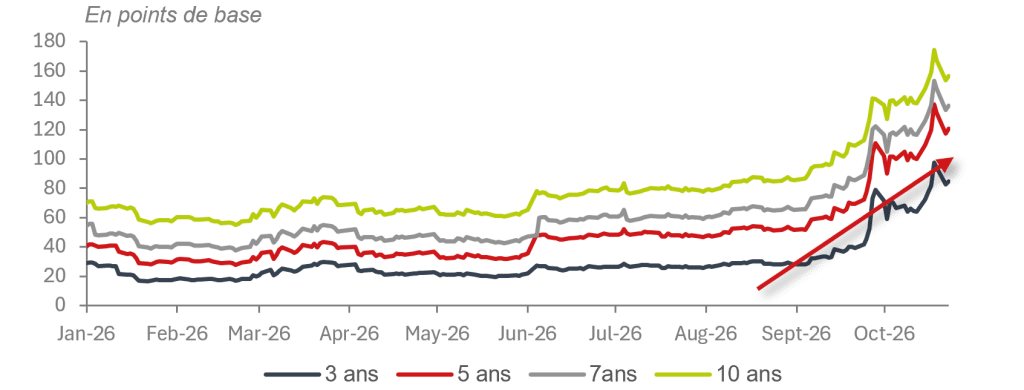
Sources : Accuracy, Bloomberg
C. Face à ces défis, quelle réponse de la BCE ?
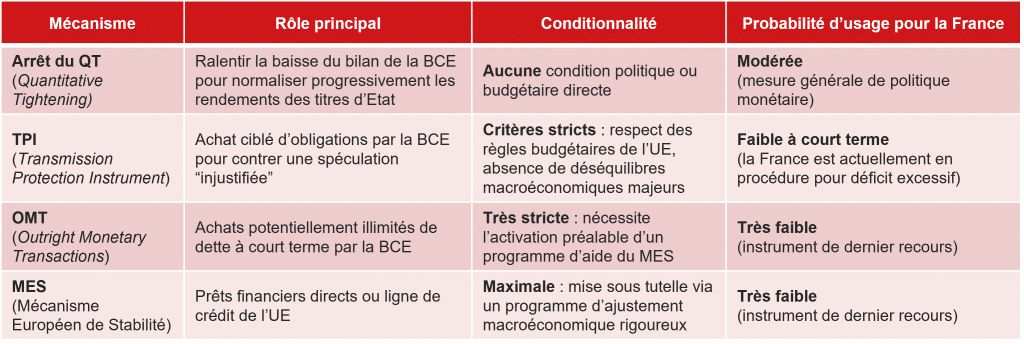
Arrêt sur image : les déséquilibres économiques et financiers extérieurs sont-ils d’abord une affaire intérieure ?
Les déséquilibres extérieurs ne relèvent pas seulement du commerce international : ils reflètent d’abord des équilibres internes entre épargne, investissement et choix de politique économique. Aux États-Unis, la faiblesse de l’épargne et les déficits publics alimentent un déficit courant financé par l’attrait persistant du dollar. En Chine, l’excès d’épargne, la priorité donnée à l’offre industrielle et la faiblesse de la demande intérieure nourrissent un excédent extérieur croissant. En Zone Euro, l’excédent traduit surtout un déficit d’investissement productif et une épargne insuffisamment mobilisée. Ces déséquilibres, s’ils perdurent, peuvent fragiliser l’économie mondiale. Une coordination internationale apparaît nécessaire pour prévenir une crise.
La question des déséquilibres extérieurs revient souvent dans le débat économique actuel. Il y a eu d’abord les droits de douane imposés par l’Administration Trump au reste du monde, comme réponse à un creusement ininterrompu depuis très longtemps du déficit des échanges de marchandises avec le reste du monde (174 milliards de dollars en 1995 et 1260 milliards en 2025, soit respectivement 2,3 points et 4,1 points de PIB), dont l’origine ne peut bien sûr qu’être le comportement déloyal des partenaires. Il y a ensuite l’approche clairement mercantiliste des autorités chinoises, qui réalisent leur ambition de développer, « à marche forcée » et à coups de subventions publiques, une offre industrielle compétitive et adaptée aux besoins du moment. Hélas, la demande domestique ne suit pas, tant et si bien que les exportations progressent relativement très vite : +17% en 2024 et +9% en 2025, à comparer à un total mondial en progression de 4,6%, puis de 4,4%. Il faut bien écouler la production ! Et les prix de vente proposés aux clients étrangers sont mis à contribution : -14% sur les 3 années 2023, 2024 et 2025. Dans le même temps, les importations sont à la traine : +0,1% et +1,6%, contre une dynamique « planétaire » de respectivement + 3,2% et +4,0%. Et la Zone Euro dans tout ça ? Elle ne peut que mal vivre l’accès plus compliqué au marché américain et la faible dynamique de la demande chinoise. Le commerce extérieur a contribué négativement à la croissance économique en 2025 (-0,6 point sur une progression de 1,4%) et l’excédent commercial se réduit.
Le retour sur les statistiques de la balance des opérations courantes permet de prendre la mesure chiffrée des évolutions en cours. Le déficit américain est bien sur une trajectoire à l’augmentation : autour de 2 points de PIB en 2018 et près de 4 points en 2025. Le solde chinois entre ces 2 mêmes dates est passé de l’équilibre à un excédent de presque 4 points. Le constat est moins tendanciel (haussier ou baissier) dans le cas de la Zone Euro. Sauf crise internationale (le choc en 2022 du lancement de la guerre russe en Ukraine et le temps nécessaire au retour à la normale du marché de l’énergie), le solde positif oscille depuis un certain temps entre 2 et 3 points de PIB. Les exportations ont certes ralenti, mais les importations aussi. Et puis, si les relations se dégradent avec la Chine, elles résistent avec les Etats-Unis (merci au secteur de la chimie en 2025) et se renforcent avec le reste se l’Europe. Plus généralement, c’est-à-dire en intégrant les autres régions du monde, cette situation de déséquilibre est à la fois marquée et durable. Il y a ici un élément de fragilisation de la situation économique internationale.
Ce simple constat ne suffit pas à faire le tour de la question. Certes les tensions commerciales du moment ont un impact sur les comptes courants (la balance des opérations courantes). Mais elles n’expliquent pas tout. Il faut revenir sur les réalités macroéconomiques et macro-financières prévalant dans chacune de ces régions du monde pour prendre une mesure plus exacte et plus complète des déséquilibres extérieurs en cours. Pour ce faire, partons de quelques égalités comptables :
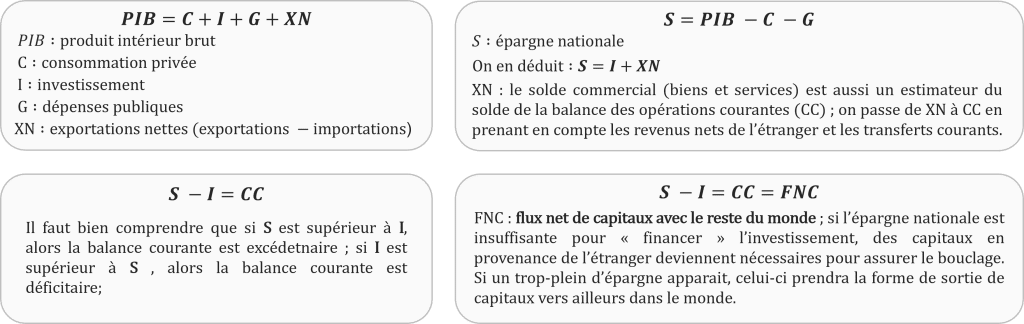
La trajectoire suivie par les équilibres extérieurs d’un pays ou d’une zone est donc à la croisée de trois dynamiques : les conditions relatives de la croissance économique entre celui-ci ou celle-ci et le reste du monde (qu’elles soient conjoncturelles ou structurelles et en sachant que d’éventuelles initiatives politiques sont aussi à prendre en compte), l’équilibre intérieur entre l’épargne et l’investissement et l’attirance réciproque des investisseurs et des financeurs pour l’une ou l’autre des destinations. C’est sur ces 2 derniers aspects qu’il est nécessaire de particulièrement insister.
Aux Etats-Unis, la faiblesse de l’épargne des ménages et la tendance non démentie jusqu’à maintenant au creusement du déficit des comptes publics poussent à la baisse du taux d’épargne national, alors même que l’effort d’investissement ne se dément pas (certes avec une rotation entre ses différentes composantes). Le déficit extérieur persistant, voire croissant, n’entraine pas de réponse corrective de politique économique. Sans doute parce que la bonne santé de l’économie américaine et le statut de refuge dont le pays dispose (encore ?) autorise un financement aisé de l’impasse entre épargne nationale et investissement domestique. Cette « douce négligence », largement partagée, peut-elle être appelée à durer ? En Chine, la 1ière des priorités est consacrée à la montée en gamme de l’offre manufacturière et technologique, sans pour autant abandonner complètement les positions prises sur des marchés plus traditionnels. En sachant que la concurrence entre les provinces participe d’un tempo rapide d’activité dans les branches concernées. Les choix de politique économique de Pékin (une réticence à renforcer la protection sociale alors même que la situation des ménages est fragilisée par un marché du travail manquant d’allant et par la crise profonde du secteur de l’immobilier) agissent comme un frein au développement de la demande intérieure (il n’y a pas vraiment de volonté de mettre en place des mesures significatives de relance), créent une préférence en faveur de l’épargne et incitent les entreprises à trouver à l’extérieur les débouchés que le marché domestique a du mal à fournir. Et l’excédent extérieur d’apparaître durable et orienté à la hausse. Jusqu’à quand la perspective sera-t-elle acceptée par le reste du monde ? L’Europe aime à se présenter comme à l’écart de cette double dynamique américano-chinoise. Pourtant un excédent des opérations courantes en Zone Euro, positionné, sauf exception, entre 2 et 3 points de PIB depuis de nombreuses années, ne passe pas inaperçu. Et encore plus si on pointe certains de ses pays-membres, comme les Pays-Bas ou l’Allemagne avec des excédents autour respectivement de 8 points et de 4 points de PIB. En fait, le « vieux continent » souffre d’un déficit de politique de l’offre. Les gains de productivité et, dans leur sillage, la croissance économique y sont faibles. Un climat d’inquiétude incite à épargner plus et ne favorise pas l’investissement. L’épargne non-employée sur place va chercher à l’étranger de meilleurs rendements et l’insuffisance des dépenses en capital ne permet pas un rebond de la productivité. Cette relation par trop bancale entre l’épargne et l’investissement participe d’un cercle vicieux qui bride le développement de l’activité économique. Il est urgent d’y remédier.
Ce triple constat donne une impression désagréable d’équilibre métastable. Durera-t-il vraiment ? Dans chacun des cas, le réglage de politique économique ne semble pas adapté au mieux. Les Etats-Unis seraient bien avisés de remettre de l’ordre dans leurs comptes publics et d’inciter les ménages à épargner davantage. ; et ceci avant que l’investisseur du reste du monde ne considère que son exposition aux placements en dollar est soit excessive, soit décevante (ou les 2 !). En Chine, la balance, entre les « bouchées doubles » mises du côté de la politique industrielle et la parcimonie qui préside en matière de protection sociale, apparait fragile. En Europe, il devient impératif de créer les conditions de plus d’investissement productif et, pour ce faire, de mobiliser l’épargne domestique disponible.
Le risque à ne rien faire, ou à agir de façon trop tardive et /ou pas assez coordonnée, est d’enclencher une crise économique et financière. L’histoire nous le rappelle :
- années 1920 : les flux de capitaux américains vers l’Europe financent davantage des dépenses publiques que des investissements productifs, ce qui conduit à un effondrement du système financier ;
- années 1970–1980 : les excédents des pays pétroliers sont recyclés vers les pays en développement, menant à une crise de la dette (notamment au Mexique en 1982) ;
- années 1980 : les déséquilibres entre les États-Unis et le Japon provoquent des tensions commerciales et des ajustements de change (accord du Plaza), le tout suivi d’une bulle financière au Japon ;
- crise financière mondiale de 2008–2009 : les déséquilibres mondiaux, notamment le déficit américain, sont liés à des facteurs internes comme la bulle immobilière et une politique monétaire très accommodante ; la crise, partie des États-Unis, s’est rapidement propagée à l’ensemble du monde.
A contrario, les dernières décennies du XIXème siècle et le début du XXème siècle (avant la 1ière guerre mondiale) décrivent un recyclage vertueux de l’épargne européenne vers l’investissement productif dans le « nouveau monde (les Etats-Unis, mais aussi le Canada, l’Argentine ou l’Australie).
Il serait assurément avisé de considérer que tant les importants déséquilibres épargne -investissement, présents dans chacune des 3 régions étudiées ici et qui évidemment ne penchent pas tous du même côté, que le volume et la géographie des flux internationaux de capitaux (beaucoup vers les Etats-Unis) ne sont pas nécessairement des phénomènes durables. Surtout dans un environnement géoéconomique caractérisé par des tensions commerciales et la montée du protectionnisme. Certes, la montée en puissance de cette nouvelle technologie qu’est l’Intelligence Artificielle (IA) et la course en tête faite par les Etats-Unis font caresser l’espoir que d’une part les capitaux continueront à s’investir massivement aux Etats-Unis et que d’autre part en Chine et en Europe l’épargne domestique sera forcément sollicitée pour financer les investissement nécessaires au déploiement à une grande échelle de l’IA. 2 bémols à mettre toutefois en avant : la compatibilité entre ces 2 dynamiques n’est pas assurée et la promesse que l’IA débouchera bien sur des « lendemains économiques qui chantent » n’est pas garantie.
Si, une fois encore, « il vaut mieux prévenir que guérir », une certaine coordination internationale des politiques économiques, suivies région du monde par région du monde, serait utile, avec :
- aux Etats-Unis, une augmentation de l’épargne national réduisant la dépendance aux financements étrangers ;
- en Chine, un rééquilibrage de l’épargne excédentaire, avec une croissance économique moins tirée par les exportations et plus par la consommation domestique ;
- en Europe, une augmentation des investissements (infrastructure, défense, technologie et transition verte) financée largement par l’épargne domestique.
Le climat géopolitique actuelle permettra-t-il cette navigation de conserve ? Les expériences passées, qu’on vient de rappeler, envoient au moins 2 messages importants :
- le rééquilibrage, forcément d’ensemble, est asymétrique ; Il demande davantage d’efforts de la part des pays déficitaires que de ceux en position excédentaire ; en sachant qui plus est
- pour ce faire, la politique économique doit être sollicitée; les mesures commerciales, comme les droits de douane chères au Président Trump, ne sont pas vraiment adaptées comme l’expérience accumulée depuis plus d’un an aux Etats-Unis l’illustre ; des initiatives, qui plus est exécutées de façon coordonnée, visant à infléchir (dans un sens ou dans un autre, selon la situation propre à chaque pays engagé) le profil de la demande intérieure ou à modifier (durcir ou assouplir) les conditions financières sont nécessaires.
Allons un peu plus loin. Au nombre des outils de politique économique à éventuellement utiliser, il y a le taux de change. Peut-on envisager un remake des accords du Plazza, trouvés en 1985 entre l’Allemagne, les Etats-Unis, la France, le Japon et le Royaume-Uni, dans le but de faire baisser le dollar ? De fait, la devise américaine, assurément surévaluée, perdait quelque 30% de sa valeur (contre toutes monnaies et après ajustement des écarts d’inflation) en un peu plus de 2 ans. Il est difficile d’apporter une réponse positive. D’une part, la Chine sera vraisemblablement réticente à participer à une opération d’appréciation du yuan, à un moment où la dynamique des exportations vient se substituer à la mollesse des dépenses domestiques. Sachant qu’elle a les moyens de défendre sa devise, avec 3 400 milliards de dollars de réserves de change ? D’autre part, convaincre le marché mondial des changes de s’inscrire dans le sillage des décisions officielles prises sera peut-être compliqué. Il est simplement devenu « énorme », avec pour 12 000 milliards de dollars de transactions quotidiennes. C’est 60 fois plus qu’il y a 40 ans (pour un PIB mondial en monnaie courante multiplié par 9). Le tout, sans oublier une probable réticence des Etats-Unis à s’inscrire dans la logique d’une perte de valeur du dollar. Ne serait-ce pas ouvrir une « boite de Pandore », en prenant le risque de devoir de façon rapide durcir le réglage budgétaire et inciter les ménages à plus épargner, afin de réduire la dépendance à des capitaux étrangers moins attirés par les placements américains à cause du risque de change.
Hervé Goulletquer, Senior Economic Adviser, Accuracy
2 leçons d’économie : l’arithmétique est têtue et la dynamique, changeante