
Alors que les scissions deviennent une caractéristique déterminante du paysage actuel des fusions-acquisitions, acheteurs et vendeurs sont confrontés à des défis et à des opportunités qui leur sont propres. Motivées par un recentrage stratégique, les pressions du marché et la recherche d’une valeur autonome plus élevée, les scissions exigent une vision opérationnelle pointue, une diligence raisonnable rigoureuse et une exécution rigoureuse. Cet article fait partie d'une série publiée par Accuracy qui explore l'essor des scissions, les principales tendances du marché, les pièges courants et les mesures concrètes que les acteurs des fusions-acquisitions peuvent prendre pour garantir une séparation en douceur et dégager de la valeur à long terme.
Les scissions : le numéro de funambule des fusions-acquisitions modernes
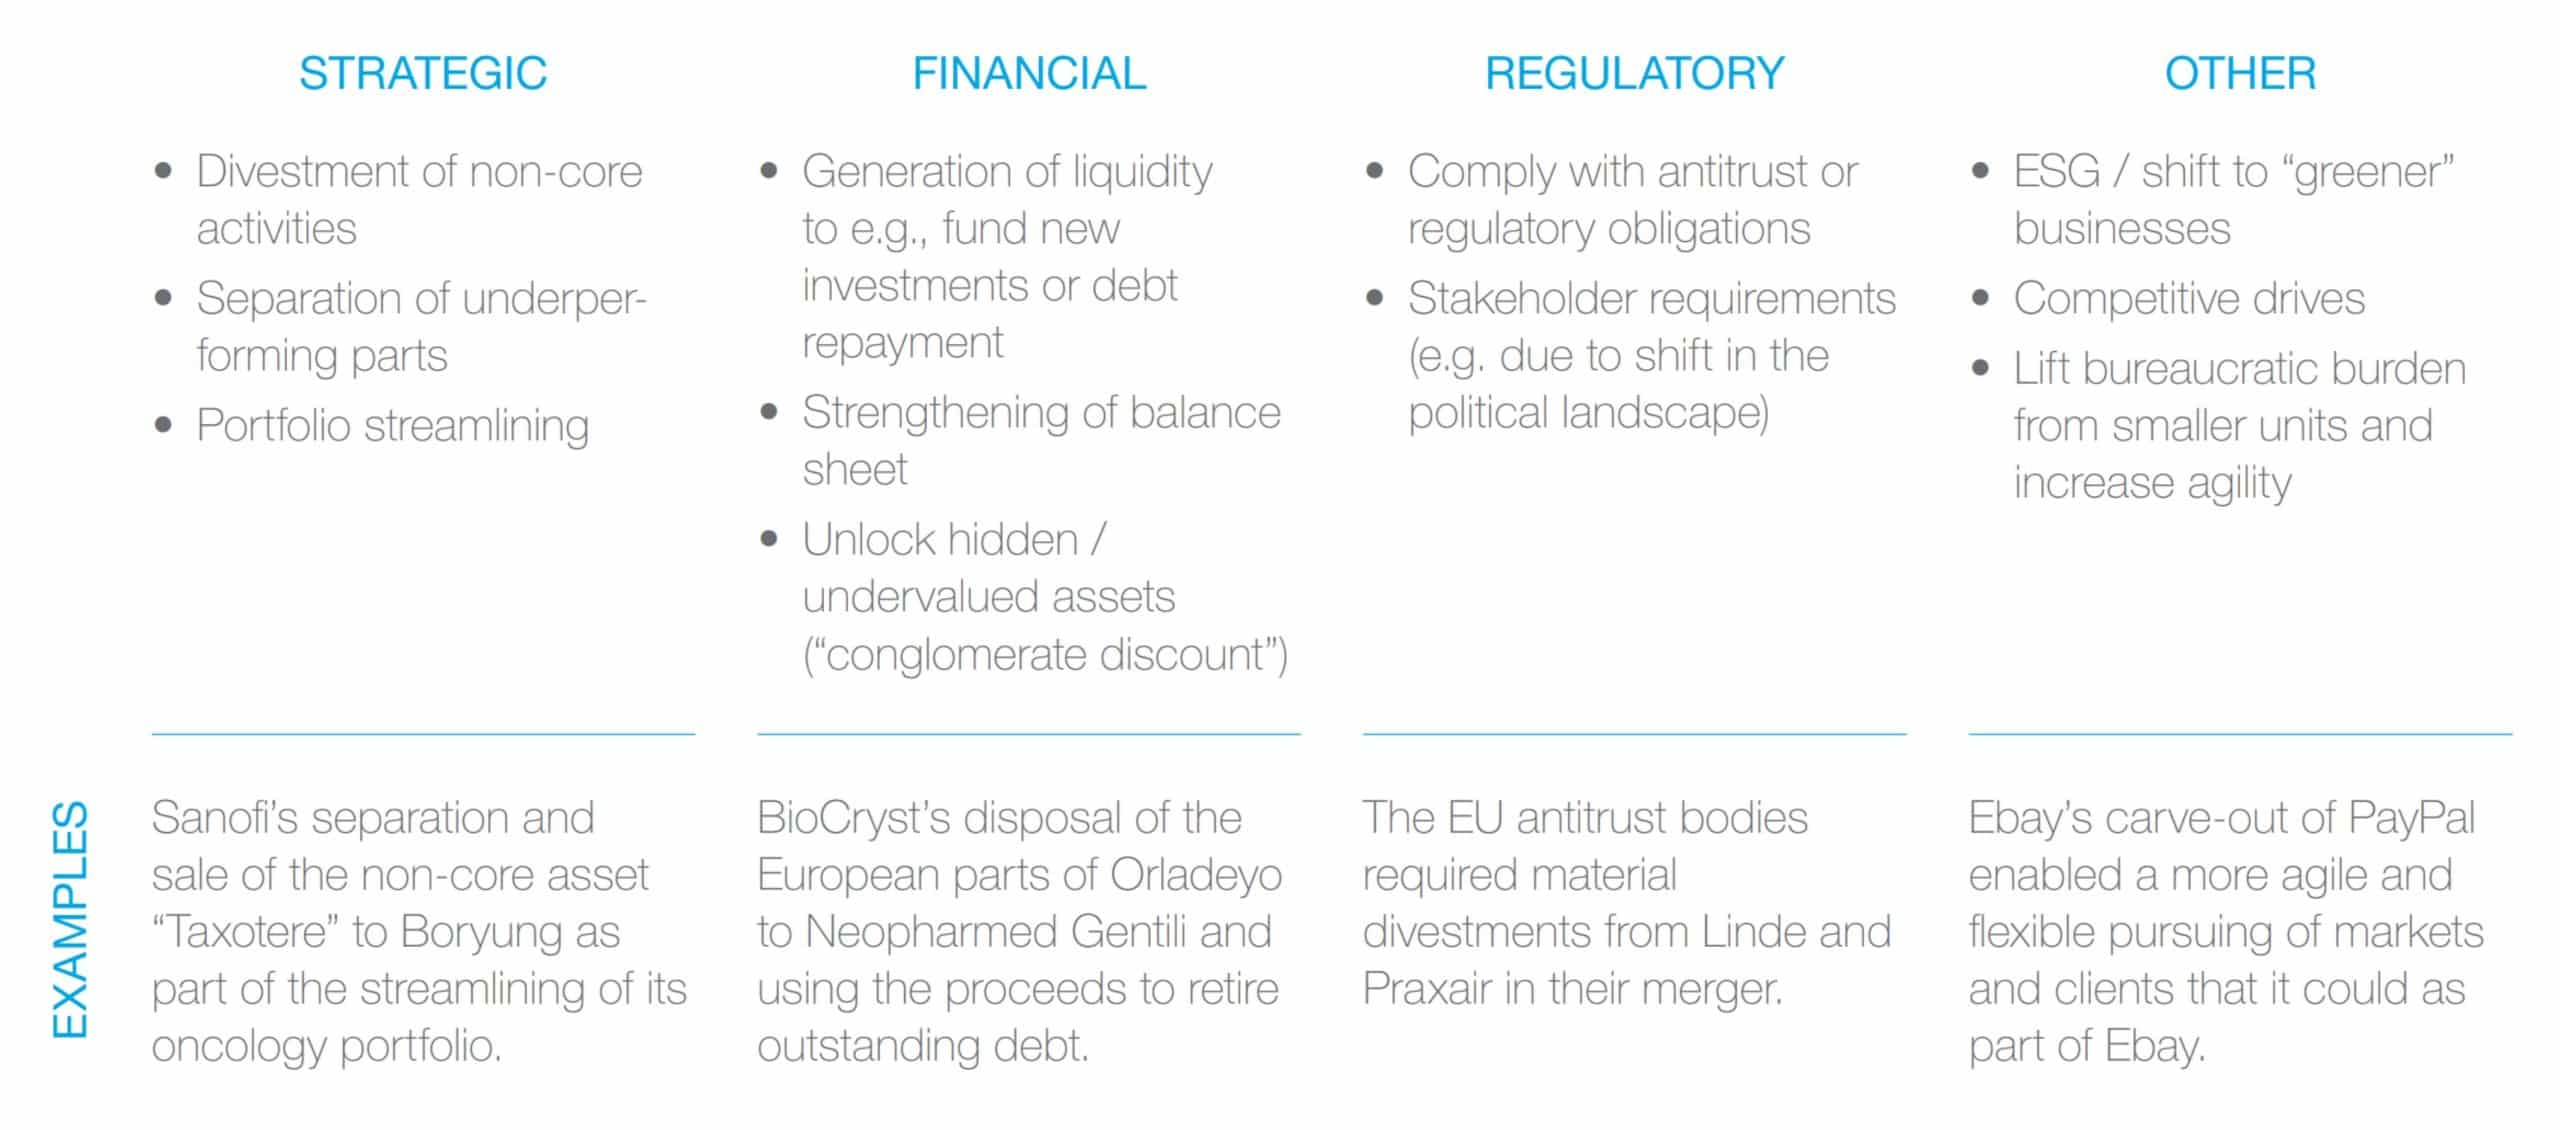
Dans le contexte actuel des fusions-acquisitions, les scissions d’activités sont de plus en plus courantes. Les motivations qui sous-tendent ces scissions sont aussi variées que les opérations elles-mêmes, allant de considérations stratégiques liées au portefeuille à des objectifs financiers, en passant par des obligations réglementaires ou en matière de droit de la concurrence : prenons, par exemple, une entreprise qui pourrait (i) chercher à se recentrer sur ses activités “ principales ” et cède donc ses actifs ou divisions “ non stratégiques ”, (ii) confrontée à des tensions de liquidité pour consolider son bilan et honorer ses obligations de dette imminentes (ce qui est particulièrement pertinent dans le contexte de politique monétaire restrictive qui a suivi la pandémie de Covid), (iii) visant à amélioration de la rentabilité lorsqu’une division donnée est susceptible d’avoir un effet dilutif global, ou (iv) pour répondre à des exigences réglementaires (telles qu’une cession imposée en vertu de la réglementation en matière de concurrence). D’autres, en revanche, peuvent se justifier par des raisons opportunistes ; par exemple, une scission peut permettre de dégager de la valeur grâce à une valorisation plus élevée sur les marchés extérieurs pour une entreprise autonome (par opposition à une valorisation implicite au sein de l'entreprise existante) ou un groupe d'acheteurs potentiels identifiés qui pourraient chercher à étendre et/ou à consolider leur part de marché.
Contrairement à une opération de rachat classique, les scissions s’accompagnent d’une multitude d’incertitudes et de risques supplémentaires pour un acquéreur potentiel, tant d’un point de vue financier (peut-on se fier aux chiffres ?) qu’opérationnel (la séparation du groupe existant sera-t-elle plus complexe que prévu ? Qu’en est-il de la charge supplémentaire liée à l’intégration post-acquisition dans le cas d’un acquéreur industriel ?). Les vendeurs doivent également faire face à allongement des délais de négociation, une charge de travail accrue pour la direction pendant la phase de due diligence et les éventuelles réorganisations préalables à la vente, ainsi que la possibilité de continuer à apporter un soutien à l'activité cédée après la conclusion de la transaction par le biais de contrats de services de transition (TSA).
Malgré ces défis, les transactions se concrétisent. Cependant, pour garantir leur succès, il est nécessaire de procéder à un examen approfondi avant la conclusion de l'accord, non seulement par le biais d'une diligence raisonnable rigoureuse sur les plans financier, juridique et fiscal, mais aussi par une évaluation minutieuse de l'état de préparation au premier jour, la validation du plan d'affaires autonome et l'évaluation des perspectives de croissance. Cette série d'articles explore les défis les plus courants dans les transactions de scission et présente les mesures pratiques et les meilleures pratiques que les acheteurs et les vendeurs peuvent mettre en œuvre pour les surmonter efficacement et obtenir les meilleurs résultats possibles.
Principaux facteurs à l'origine des scissions d'activités
L'élaboration des états financiers spécifiques à l'opération représente un défi de taille, car il n'existe souvent pas de reporting financier correspondant au périmètre de la transaction. L'élaboration d'états financiers tant historiques que prévisionnels constitue une tâche cruciale qu'il ne faut pas sous-estimer.
Charlene Burridge, associée chez Accuracy
Une « carve-out » n'est pas une « carve-out »
Mais qu'est-ce qu'un « carve-out » au juste ?
Une scission consiste à séparer une unité opérationnelle, une division, un produit ou un ensemble d'actifs d'une société mère, ce qui donne souvent naissance à une entreprise autonome capable de fonctionner de manière indépendante. L'activité issue de la scission peut, par exemple, opérer sur un marché adjacent (“ non stratégique ”) à celui de sa société mère, couvrir une zone géographique définie ou se situer à un maillon spécifique de la chaîne de valeur (comme la logistique, la fabrication ou la production). Elle partagera souvent les principaux postes de direction avec le reste de l'entreprise, utilisera des fonctions administratives communes (par exemple, les services financiers, informatiques, RH et marketing), et pourra même occuper les mêmes locaux (sites industriels et bureaux). Définir le périmètre d’une scission n’est donc pas toujours aussi simple qu’il n’y paraît, car il peut très bien exister diverses interdépendances non documentées qui brouillent les frontières entre les divisions de l’entreprise. Ces facteurs font en sorte qu’il n’existe pas deux scissions identiques et que chaque transaction est inévitablement un processus sur mesure.
Quelles sont les principales différences entre un processus de cession d’une activité distincte et un rachat “ classique ” ?
D’emblée, le manque potentiel de visibilité sur le périmètre envisagé pour la transaction constitue un défi pour la direction du vendeur. Plus le groupe est déjà bien organisé et dispose d’une justification cohérente de la cession, plus il est probable que ces difficultés initiales puissent être surmontées dans les meilleurs délais. Le principal défi réside dans le fait que l’actif autonome destiné à être vendu n’existe pas aujourd’hui sous cette forme précise. En fonction du vivier d’acquéreurs – et notamment s’il s’agit d’acquéreurs capables d’intégrer l’actif et d’assurer certaines fonctions –, d’importantes transformations et restructurations pourraient s’avérer nécessaires pour créer une activité autonome. Le rôle d’un conseiller expérimenté, impliqué dès les premières étapes du processus, peut s’avérer fondamental pour guider la direction, tant pour définir une feuille de route et un calendrier clairs en vue d’une vente potentielle que pour éviter les écueils susceptibles de réduire la valeur de la transaction.
Au cours des échanges entre vendeurs et acheteurs, ces derniers disposent souvent d’une liste de questions plus longue et plus détaillée que dans le cadre d’un processus de rachat classique, ce qui reflète le nombre plus important d’aspects d’une transaction susceptibles de poser problème. En règle générale, plus l’intégration existante entre la cible de la scission et sa société mère est complexe, plus le processus de due diligence sera long, ce qui mobilisera nécessairement davantage de temps de la part de la direction. Et même après la signature et la finalisation de la transaction, les contrats de services de transition (CST) sont souvent essentiels pour assurer le soutien continu apporté par l’ancien propriétaire à l’activité cédée ; leur négociation minutieuse (portée, coûts et durée de ce soutien) peut constituer un point de friction.
Les opérations de « carve-out » se généralisent
Les « carve-outs » s'imposent de plus en plus comme un levier stratégique dans le domaine des fusions-acquisitions, sous l’effet des changements macroéconomiques, de la pression exercée par les actionnaires et de l’évolution des priorités des entreprises. Il est essentiel de bien comprendre ces dynamiques de marché, tant pour les vendeurs que pour les acheteurs qui évoluent dans cet environnement complexe.
Les turbulences économiques et le ralentissement des marchés pendant la pandémie de Covid ont incité les entreprises (grandes comme petites) à réévaluer leur structure. Dans de nombreux cas, cela a même conduit à des décisions stratégiques visant à recentrer leurs activités et à actualiser leurs plans d’affaires. Cela s’est traduit par une accélération des cessions et des scissions. Entre 2020 et 2024, les scissions et les cessions ont augmenté (en pourcentage de l'ensemble des rachats d'entreprises) pour passer de 5,71 TP3T au quatrième trimestre 2021 à 12,61 TP3T au premier trimestre 2024¹, les entreprises cherchant à se débarrasser d'actifs non stratégiques et à se concentrer davantage sur la rentabilité et la résilience. Aux États-Unis, les scissions ont représenté 15,51 TP3T des rachats sur le marché intermédiaire au premier trimestre 2024, soit le double des 7,61 TP3T enregistrés en 2022, principalement sous l’impulsion des conglomérats industriels et des multinationales.²
L'activité a reculé d'environ 10% au premier trimestre 2025 avant de rebondir dès le quatrième trimestre. Les intentions laissent entrevoir un pipeline plus étoffé, puisque 71% de sociétés de capital-investissement ont déclaré vouloir mener des opérations de scission et que 57% d’entreprises se sont dites ouvertes à des cessions ou en étudient activement la possibilité.³
Les sociétés de capital-investissement s'intéressent de plus en plus aux scissions d'activités car elles proposent des entreprises sous-optimisées à des valorisations attractives. Grâce à des améliorations opérationnelles, elles visent à accroître les marges et à opérer un repositionnement stratégique. Avant la pandémie, les solides réserves de trésorerie et la convergence sectorielle – telle que l’intégration technologique dans les domaines de la mobilité, de la fintech et des télécommunications/médias – ont même favorisé des opérations et des cessions moins conventionnelles.
Offres « prêtes à l'emploi » ou « à composer soi-même »
Détail de l'offre : Dans le cadre d’une cession « non structurée », la séparation et la préparation de l’activité cible sont en grande partie laissées à la charge de l’acquéreur après l’acquisition. Le vendeur n’assure qu’une structuration ou une planification de la séparation très limitée avant la vente, ce qui signifie que l’acquéreur doit prendre en charge une grande partie du démantèlement opérationnel, de la mise en place des systèmes et de la préparation à l’autonomie après la conclusion de la transaction. Si cette approche peut accélérer le calendrier de la transaction pour le vendeur, elle augmente toutefois le risque lié à l’exécution et
complexité pour l'acquéreur après l'acquisition.
Offre pré-configurée : Dans le cadre d'une cession « pré-packagée », le vendeur effectue un important travail préparatoire avant la vente afin de s'assurer que l'activité puisse fonctionner de manière indépendante dès le premier jour. Cela peut inclure l'établissement d'une comptabilité autonome, le transfert des contrats clés, la mise en place de fonctions informatiques et RH distinctes, ainsi que la négociation d'accords de services de transition. Une approche «pre-packed» réduit l’incertitude, raccourcit les délais d’intégration et rend généralement l’entreprise plus attractive aux yeux des acquéreurs — même si elle exige davantage d’investissements initiaux et d’efforts de gestion de la part du vendeur.
Scissions d'activités financées par des fonds de capital-investissement et de capital-risque à l'échelle mondiale, 2022-3e trimestre 2026
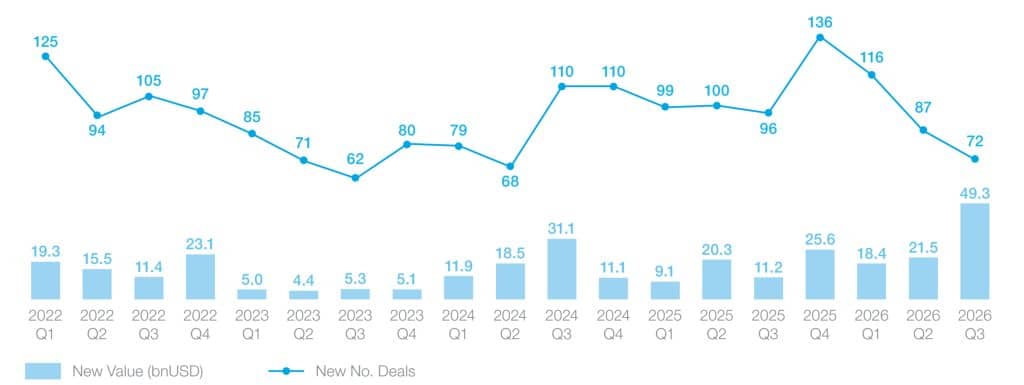
Source : S&P Global – CapIQ
Certains secteurs se prêtent davantage à des scissions que d'autres en raison de leur séparabilité opérationnelle, de la facilité avec laquelle ils peuvent être dissociés et de la propriété distincte de leurs actifs, notamment : (i) les entreprises technologiques se séparent de leurs divisions de matériel informatique traditionnel ou de logiciels sur site (sous licence) et optent pour des modèles économiques basés sur le cloud ou par abonnement afin de se concentrer sur des dynamiques de marché spécifiques et des priorités en matière d’innovation ; (ii) les entreprises du secteur de la santé et de l'industrie pharmaceutique connaissent également une augmentation des scissions portant sur les divisions génériques, les divisions de médicaments en vente libre ou les unités de diagnostic (par exemple, la scission par Novartis de sa division génériques et biosimilaires) ; et (iii) les entreprises du secteur de l’énergie et de l’industrie orientent de plus en plus leurs cessions en fonction de mandats ESG et de stratégies de décarbonisation.
Mise en œuvre d’une scission – Mine d’or stratégique ou champ de mines opérationnel ?
Si les principes fondamentaux et les règles d’une opération de fusion-acquisition s’appliquent également dans le cadre d’une scission d’activité, celles-ci introduisent toutefois des niveaux de complexité supplémentaires, qui exigent une analyse plus fine, une compréhension plus approfondie et une bonne appréciation de la réalité opérationnelle après la scission. Dans les situations de scission, il est particulièrement important que les vendeurs fassent appel à des conseillers expérimentés possédant une expertise sectorielle ; une due diligence approfondie du vendeur (VDD) oblige la direction à lever le voile et à prendre la mesure de la santé de l’entreprise (pour le meilleur ou pour le pire). Faire face à cette situation et traiter les problèmes importants identifiés garantit un déroulement bien plus serein une fois que les conseillers de l’acheteur ont accès aux informations et, en effet, raccourcit souvent la période de questions-réponses itératives. Il n’est pas surprenant que les vendeurs expriment souvent leur soulagement d’avoir mené une VDD avant une scission, tandis que les acheteurs déplorent souvent l’absence de VDD, ce qui peut se traduire par des baisses de prix et des négociations plus difficiles par la suite.
La plupart des cibles de scission ne disposent pas d’états financiers autonomes en raison d’un périmètre de scission qui ne correspond pas aux segments de reporting financier existants, des coûts liés aux services partagés, d’une structure juridique différente et d’une intégration opérationnelle déjà en place. Les “ états financiers de scission ” établis par le vendeur doivent donc tenir compte de la répartition des coûts et des produits entre la société mère et l'entité scindée, de manière à refléter fidèlement la réalité financière de cette dernière. Il s'agit là d'un exercice hautement subjectif, et la seule certitude concernant ces états financiers est qu'ils ne seront pas parfaits. Une certaine souplesse et un certain pragmatisme de la part tant du vendeur que de l’acheteur sont nécessaires pour parvenir à un consensus acceptable permettant de conclure une transaction.
Une scission type peut prendre entre 18 et 36 mois.
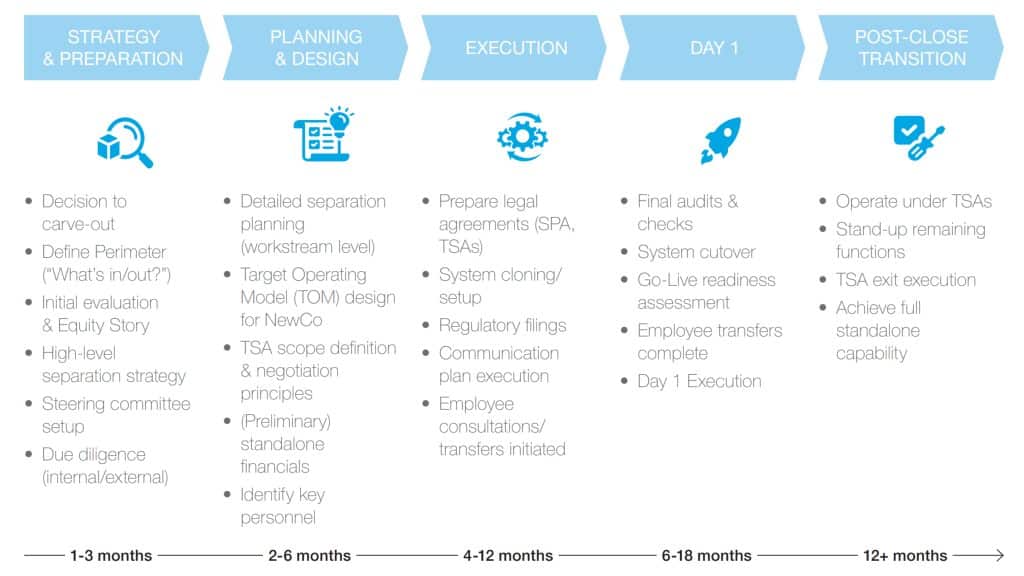
Source : Accuracy
La scission d’une activité de la société mère comporte souvent de multiples facettes et s’accompagne de dépendances opérationnelles complexes. Elle touche généralement diverses fonctions administratives, notamment la finance, l’informatique et les ressources humaines. La conception et l’évaluation des coûts de ces fonctions autonomes requièrent une expertise approfondie ; le domaine informatique, à lui seul, peut s’avérer particulièrement délicat compte tenu du transfert (ou du remplacement) des systèmes, des licences et de l’infrastructure. La propriété intellectuelle constitue souvent un sujet épineux, notamment dans le cas de droits et de licences non transférables pour lesquels le consentement d’un tiers peut être requis (méfiez-vous des clauses de changement de contrôle, qui peuvent s’avérer problématiques). De même, la novation juridique en temps opportun des contrats d’exploitation essentiels (et des autorisations, dans certains cas) doit être effectuée pour garantir que tout soit prêt dès le premier jour. Là encore, une planification méticuleuse est essentielle à la réussite de l’opération.
Les contrats de services de transition (TSA) sont souvent utilisés lors de scissions et offrent à l’acquéreur une garantie quant à la continuité des fonctions essentielles dès le premier jour, tandis que l’activité scindée développe et met en œuvre ses propres capacités. Toutefois, ces accords ont un coût, et il convient de trouver un juste équilibre pour s’assurer que le TSA apporte le niveau de soutien approprié pendant une durée suffisante, sans pour autant représenter une charge financière trop lourde. Les cabinets d’avocats disposent d’équipes spécialisées pour négocier les TSA, tandis que le processus de due diligence permettra probablement à l’acquéreur de déterminer dans quels domaines ces accords seront plus ou moins nécessaires.
La mise en œuvre d’une scission exige une expertise opérationnelle considérable, associée à une attention particulière portée à la gestion du changement. Après tout, cela s’apparente souvent à une intervention chirurgicale sur un organisme vivant.
Roland Drapatz, associé chez Accuracy
Pour un acquéreur professionnel, le travail ne s'achève pas une fois la transaction conclue. Il est probable qu'un plan d'intégration et de synergies ait été élaboré pour l'entreprise issue de la fusion dans le cadre de la thèse d'investissement ; la mise en œuvre de ces synergies une fois la prise de possession effective reste toutefois une tâche extrêmement complexe. Elle nécessite une planification et un suivi minutieux, une gestion rigoureuse et implique souvent des obstacles juridiques imprévus. Parallèlement, l’intégration de l’entreprise nouvellement acquise peut mettre au jour des frictions culturelles qui exigent une gestion délicate. Les modes de fonctionnement bien ancrés (systèmes, politiques, hiérarchies) ne peuvent être modifiés du jour au lendemain, et il est impératif de maintenir une approche collégiale pour faciliter l’intégration et libérer la valeur initialement identifiée.
La fidélisation des talents — tant au niveau de la haute direction que dans les postes opérationnels clés — est un enjeu crucial dans les opérations de scission. Au sein du groupe mère, l’orientation stratégique et la supervision ont pu être assurées de manière centralisée, l’activité cédée étant gérée par un directeur général moins expérimenté, voire par un directeur multi-divisions exerçant à temps partiel — une personne qui pourrait ne pas suivre l’entité cédée. Après l’acquisition, la composition et les compétences de l’équipe de direction seront déterminantes pour la réussite de l’activité autonome. Il est tout aussi important de fidéliser les talents fonctionnels et techniques qui détiennent le savoir-faire institutionnel et assurent la continuité opérationnelle. Ces facteurs soulèvent des questions importantes concernant les mesures de fidélisation et les dispositifs d’incitation destinés aux dirigeants et au personnel en place, ainsi que la nécessité éventuelle d’un recrutement externe et les coûts qui y sont associés.
Rejoignez-nous pour approfondir notre exploration des « carve-outs »
L'engouement croissant pour les scissions d'activités est manifeste ; acheteurs et vendeurs ont démontré leur capacité à dégager davantage de valeur grâce à ces opérations, en particulier ces dernières années, et cette tendance semble appelée à se poursuivre. Dans un paysage d'investissement très concurrentiel, où de plus en plus de fonds cherchent à déployer des montants records de capitaux disponibles et à trouver leur niche sur le marché, les scissions d'activités constituent un choix d'investissement particulièrement attractif.
Le cadre réglementaire régissant la réalisation d’une scission d’activité est certes moins abouti que celui du marché bien établi des rachats d’entreprises, mais on constate néanmoins une familiarité croissante avec les complexités supplémentaires et les écueils potentiels dont nous avons parlé, à savoir : la solidité des états financiers de l’entité issue de la scission, la planification de la séparation et l’intégration post-opération. Une double approche, alliant à la fois une attention méticuleuse aux détails et une bonne dose de pragmatisme, est indispensable pour mener à bien une opération de scission.
Solliciter de l'aide dès les premières étapes, tant du côté vendeur que du côté acheteur, peut s'avérer déterminant pour identifier et résoudre les obstacles susceptibles de faire échouer la transaction. Heureusement, il existe un nombre croissant de conseillers possédant une expérience directe des opérations de cession de branches d'activité, prêts à venir compléter vos propres capacités internes.
Alors que la dynamique du marché en faveur des scissions d'activités se poursuit, les acteurs des fusions-acquisitions qui maîtrisent les subtilités de l'audit préalable à une scission d'activité seront les mieux placés pour en tirer le maximum de valeur – et, surtout, pour éviter les mauvaises surprises après la transaction.
> Ou consultez notre version française ici.
Charlene Burridge – Associé, Accuracy
Roland Drapatz – Associé, Accuracy
Charles Wheeler – Directeur, Accuracy
Abhay Gopalani – Responsable de la précision
Ayush Rai – Responsable de la précision
Explorer les scissions dans le cadre des fusions-acquisitions