
La vue « Précision »
Le secteur hôtelier européen est passé d'une reprise généralisée à une surperformance sélective. L'Europe du Sud ainsi que les segments « luxe » et « haut de gamme » continuent de mener le bal, soutenus par une demande de loisirs résiliente, les événements et leur pouvoir de fixation des prix, tandis que l'Allemagne reste plus limitée. Le taux d'occupation s'étant déjà stabilisé à des niveaux élevés, la création de valeur future dépendra de plus en plus des tarifs, de la composition de la clientèle, de l'efficacité opérationnelle et de la qualité des actifs, plutôt que de la seule croissance en volume.
1. La croissance s'est étendue au-delà de l'impulsion liée aux événements du premier trimestre, la performance du deuxième trimestre s'affirmant de plus en plus
soutenu par la demande sous-jacente. L'Europe du Sud a continué de se démarquer nettement, emmenée par
L'Espagne et l'Italie, tandis que la France a progressé et que l'Allemagne a continué à afficher des résultats en retrait. Le passage d'une croissance des taux d'occupation et des prix à un rythme plus équilibré laisse entrevoir un contexte de marché plus sain, bien qu'inégal.
2. Le segment « luxe et haut de gamme » est resté celui qui a affiché les meilleurs résultats pour la cinquième année consécutive
trimestre. Son écart de prix constant par rapport aux catégories de milieu de gamme semble indiquer de plus en plus une tendance structurelle
avantages – demande internationale, moindre sensibilité aux prix et pouvoir de fixation des prix plus important –
plutôt qu'un effet conjoncturel temporaire.
3. La demande hôtelière a continué de dépasser la croissance du secteur aérien, soulignant la résilience des voyages nationaux et intra-européens. Les marchés touristiques du sud restent les mieux placés, tandis que le ralentissement du trafic long-courrier limite la croissance de la demande dans les destinations davantage exposées au marché international.
4. Les pressions liées aux coûts et à la réglementation continuent de peser sur la conversion des marges, en particulier au Royaume-Uni et sur les segments du marché intermédiaire. Parallèlement, la liquidité des investissements revient de manière sélective, les capitaux se concentrant sur les actifs de premier ordre et à valeur ajoutée. L’écart croissant entre les performances au niveau des actifs suggère de plus en plus que l’emplacement, la qualité du produit et l’exécution opérationnelle détermineront à la fois les résultats financiers et les valorisations.
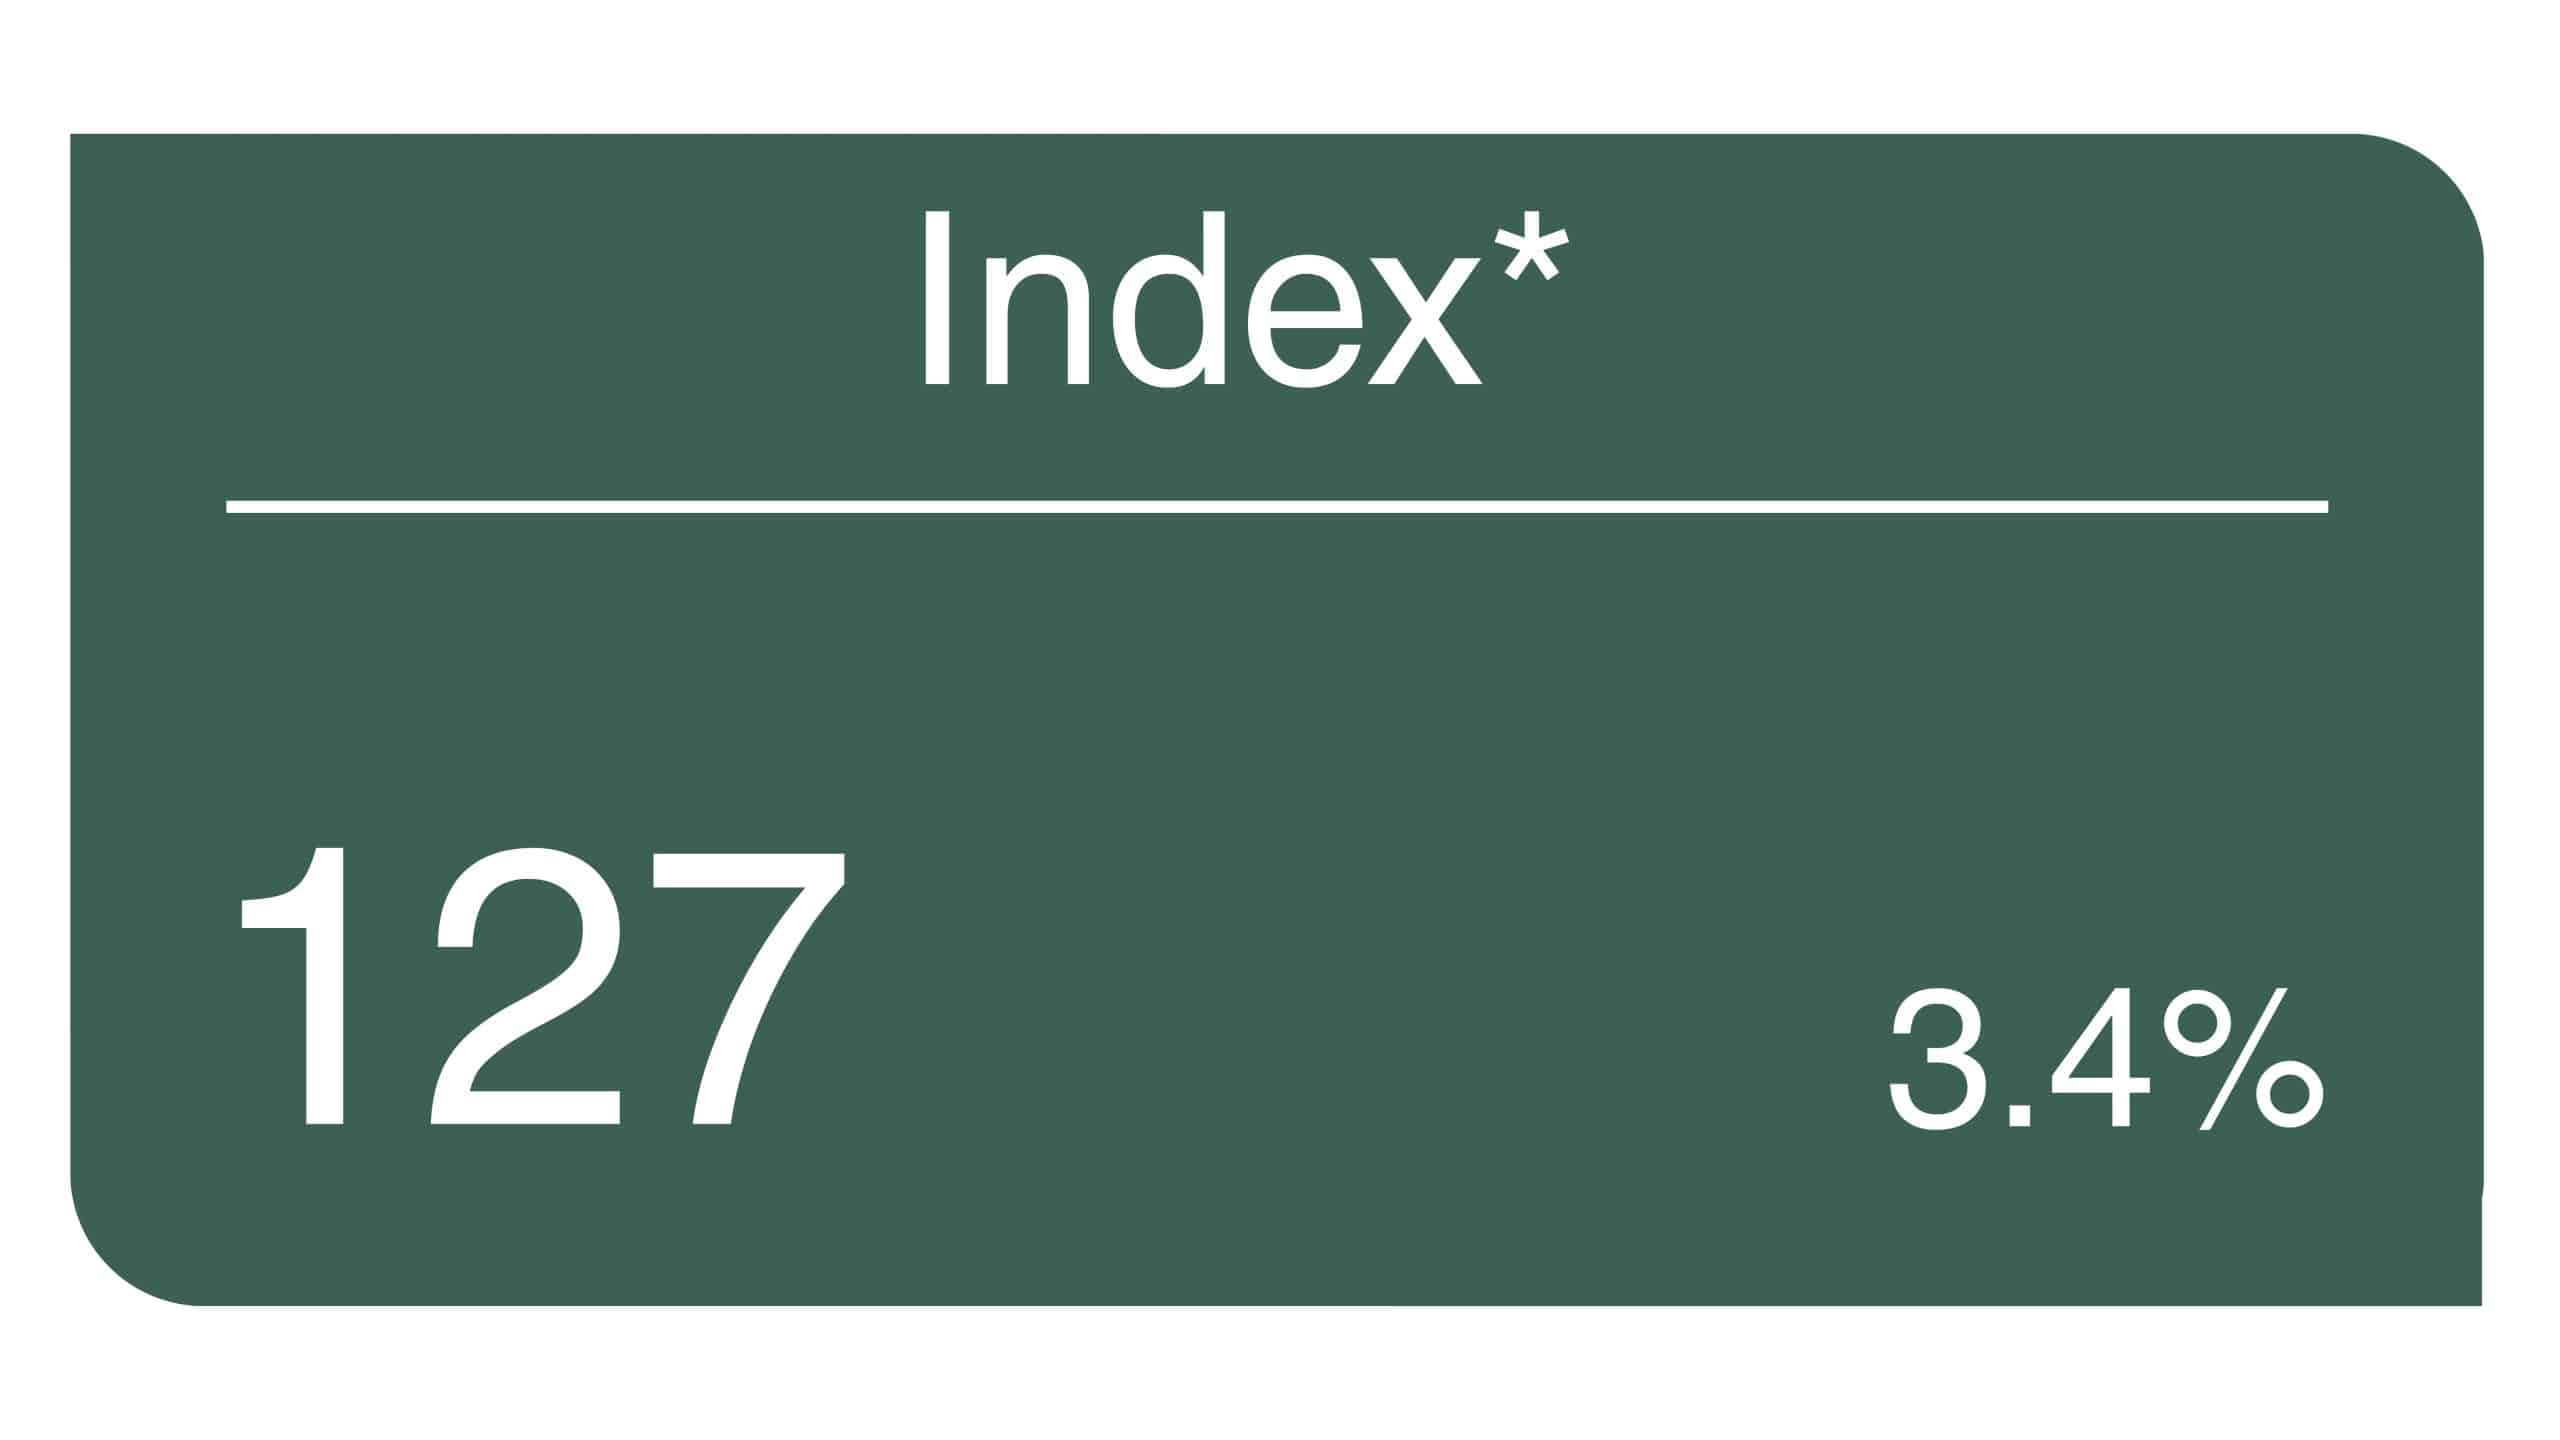
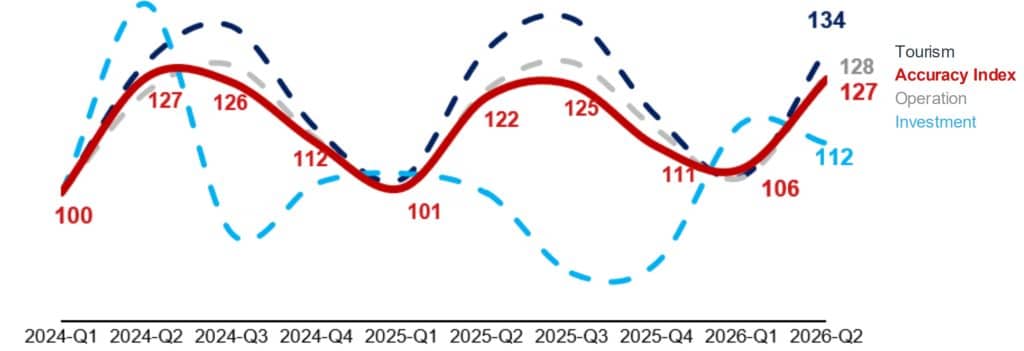
Indice de précision – 2e trimestre 2026
Sources : Mergermarket, CoStar, Eurostat et analyse d'Accuracy
PERFORMANCES OPÉRATIONNELLES
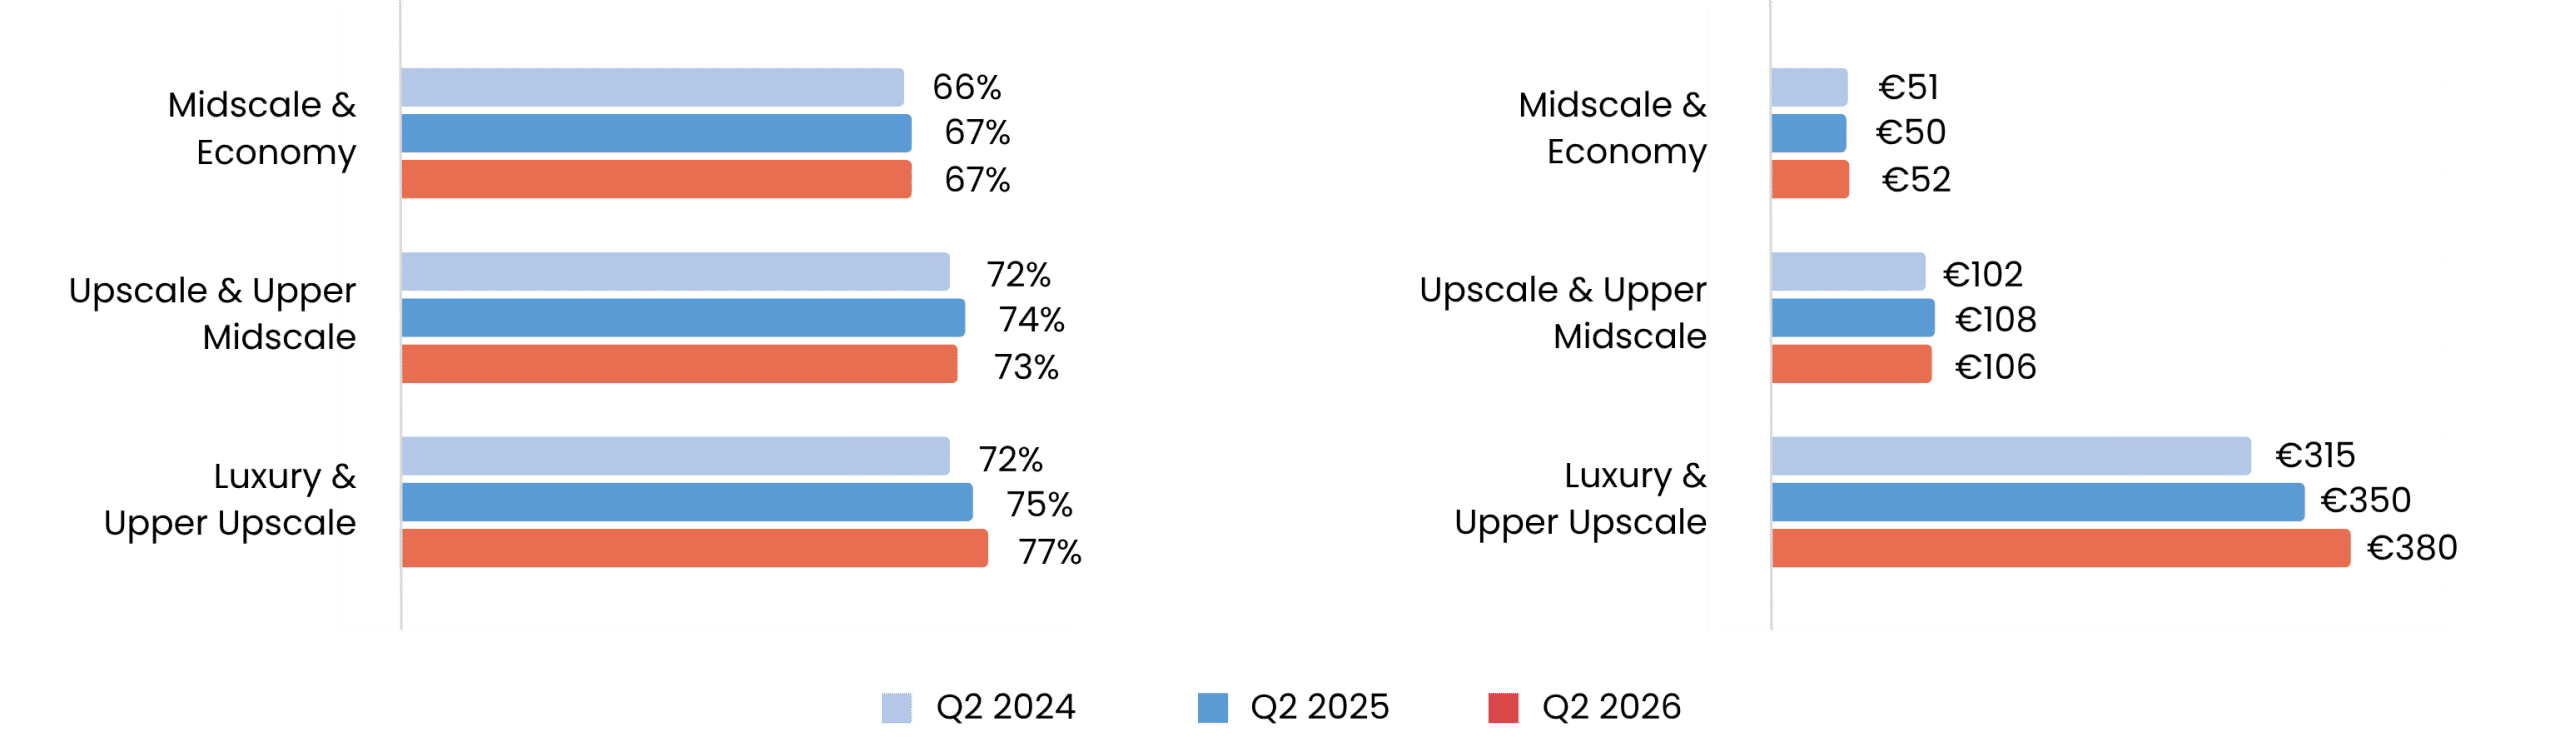
France : le pouvoir de fixation des prix devient un facteur de plus en plus déterminant dans les performances des hôtels
Évolution du taux d'occupation (en %)
Évolution du RevPAR (en €)
Sources : CoStar et analyse des données d'Accuracy
Le marché hôtelier français a continué de faire preuve de résilience au deuxième trimestre 2026, mais ses performances sont de plus en plus
polarisés. À Paris, les hôtels de luxe et haut de gamme continuent de bénéficier d'un fort pouvoir de fixation des prix,
une demande internationale soutenue et un calendrier d'événements favorable (notamment Roland-Garros), qui ont stimulé
Le RevPAR s'établit à 380 € (+8,61 % en glissement annuel sur trois trimestres). En revanche, les performances du segment intermédiaire restent plus modérées, ce qui reflète
une plus grande sensibilité aux prix et une pression persistante sur les budgets de déplacement des entreprises. Au-delà de Paris, l'amélioration de la demande de loisirs et la reprise progressive des voyages d'affaires soutiennent toutes deux la croissance, ce qui suggère que la création de valeur repose de plus en plus sur le positionnement sur le marché, le pouvoir de fixation des prix et la composition de la demande plutôt que sur une expansion généralisée du marché.
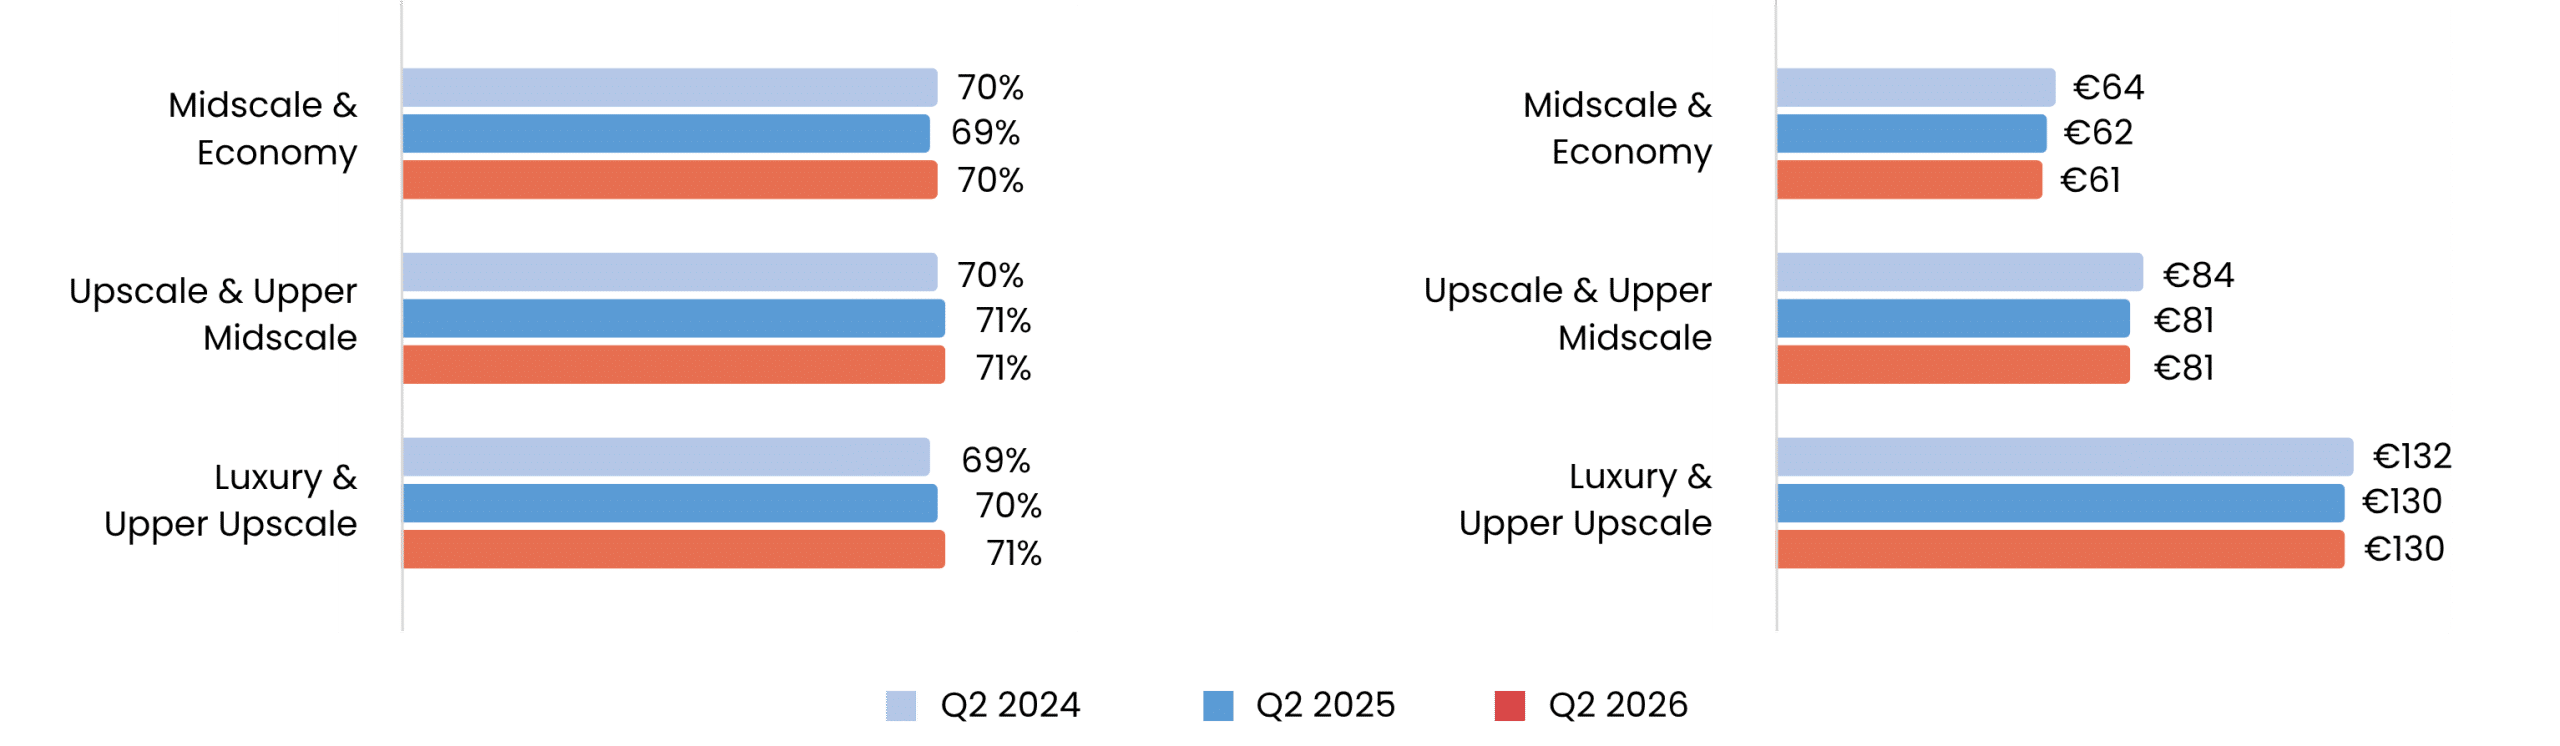
Allemagne : le RevPAR stable met l'accent sur la préservation des marges
Évolution du taux d'occupation (en %)
Évolution du RevPAR (en €)
Sources : CoStar et analyse des données d'Accuracy
L'Allemagne est restée stable mais a manqué de dynamisme au deuxième trimestre 2026. Le taux d'occupation s'est montré résilient dans tous les segments, oscillant entre 70 et 71%, ce qui témoigne d'une demande globalement solide. Toutefois, un pouvoir de fixation des prix limité et un calendrier d'événements moins favorable ont maintenu le RevPAR globalement stable. Face à une croissance limitée du chiffre d'affaires, la hausse des coûts de main-d'œuvre et d'exploitation fait de plus en plus passer la priorité de la génération de revenus à la préservation des marges, en particulier dans les segments du marché intermédiaire, plus sensibles aux coûts.
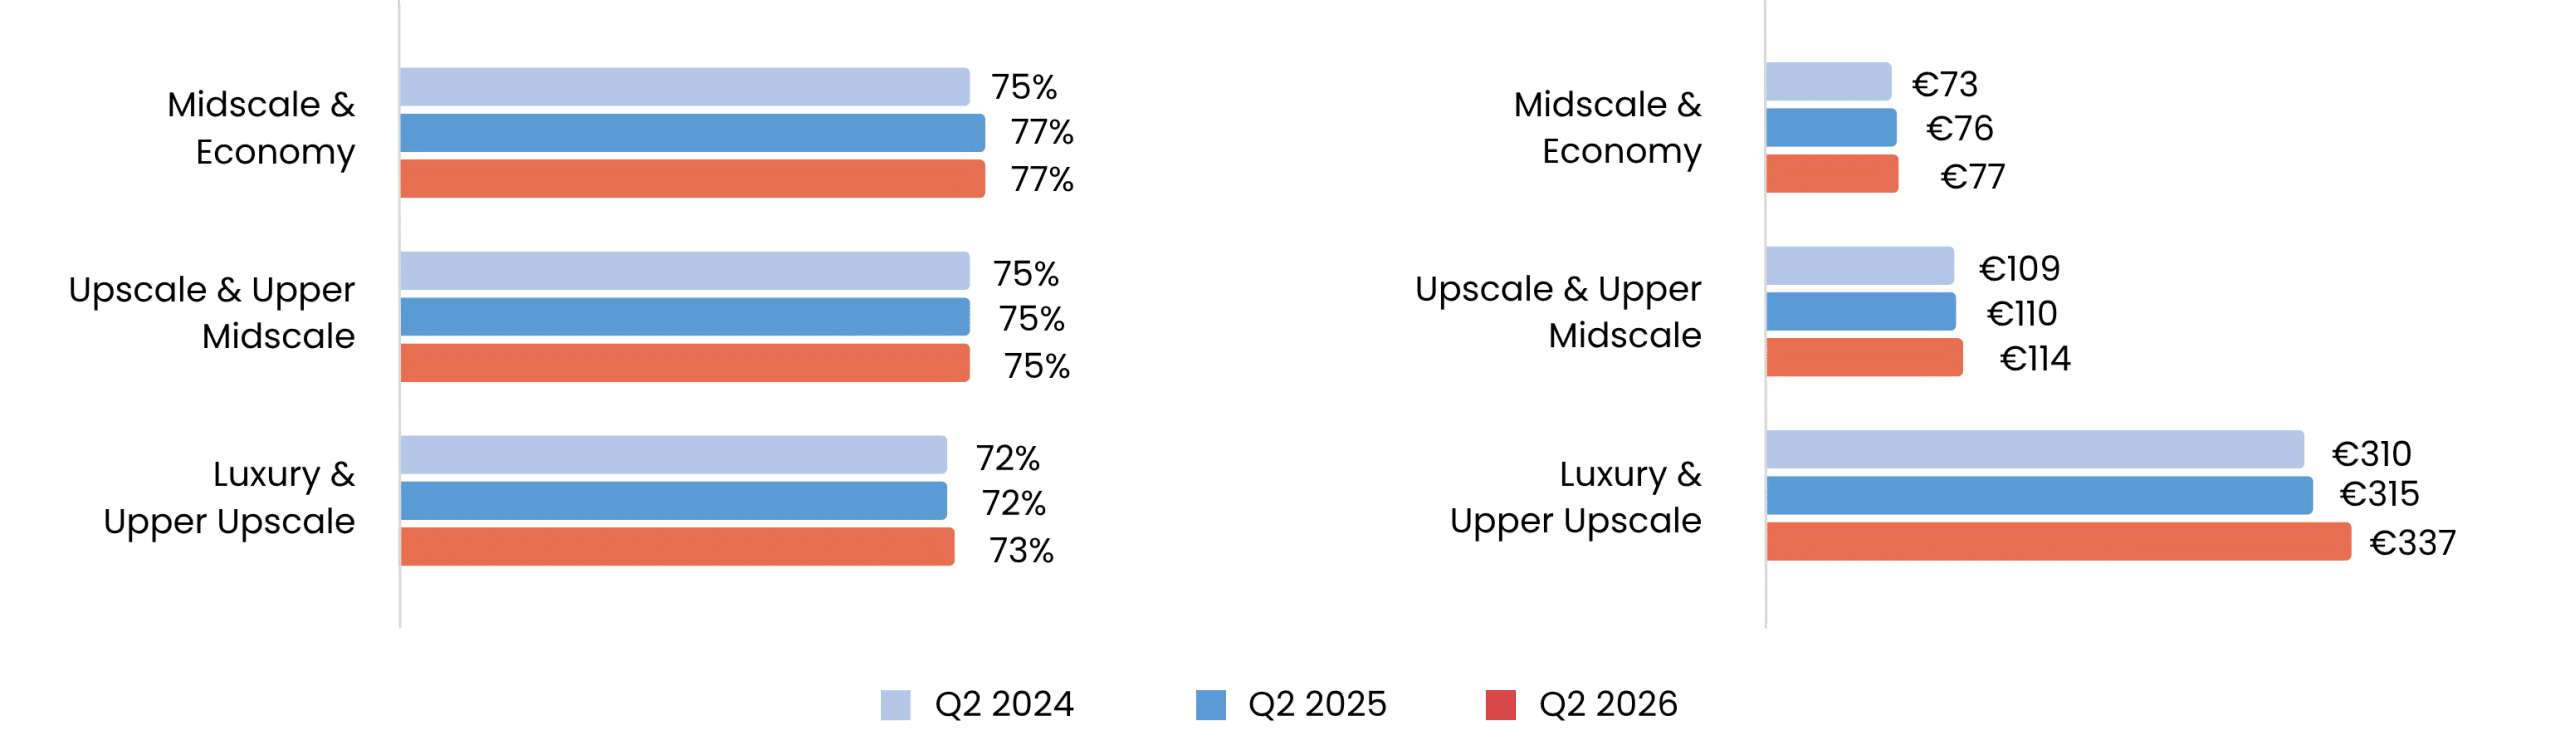
Italie : une demande résiliente soutient l'un des marchés hôteliers les plus dynamiques d'Europe
Évolution du taux d'occupation (en %)
Évolution du RevPAR (en €)
Sources : CoStar et analyse des données d'Accuracy
L'Italie est restée l'un des marchés les plus performants au deuxième trimestre 2026, malgré un retour à la normale après l'effet d'entraînement généré par les Jeux de Milan-Cortina. La croissance du RevPAR est restée positive dans tous les segments, tirée par le segment Luxe et Haut de gamme avec 337 € (+7,01 % en glissement trimestriel par rapport à l’année précédente), ce qui souligne le maintien du pouvoir de fixation des prix dans le haut de gamme. La croissance plus modérée observée dans les segments « haut de gamme » et « milieu de gamme et économique » suggère un retour progressif aux conditions de marché sous-jacentes plutôt qu’une correction brutale post-événement. Avec un taux d’occupation qui reste solide dans tous les segments, l’Italie continue de bénéficier d’une composition de la demande, tant touristique qu’internationale, structurellement favorable, offrant ainsi une base plus solide pour la croissance des tarifs que la plupart des autres marchés européens.
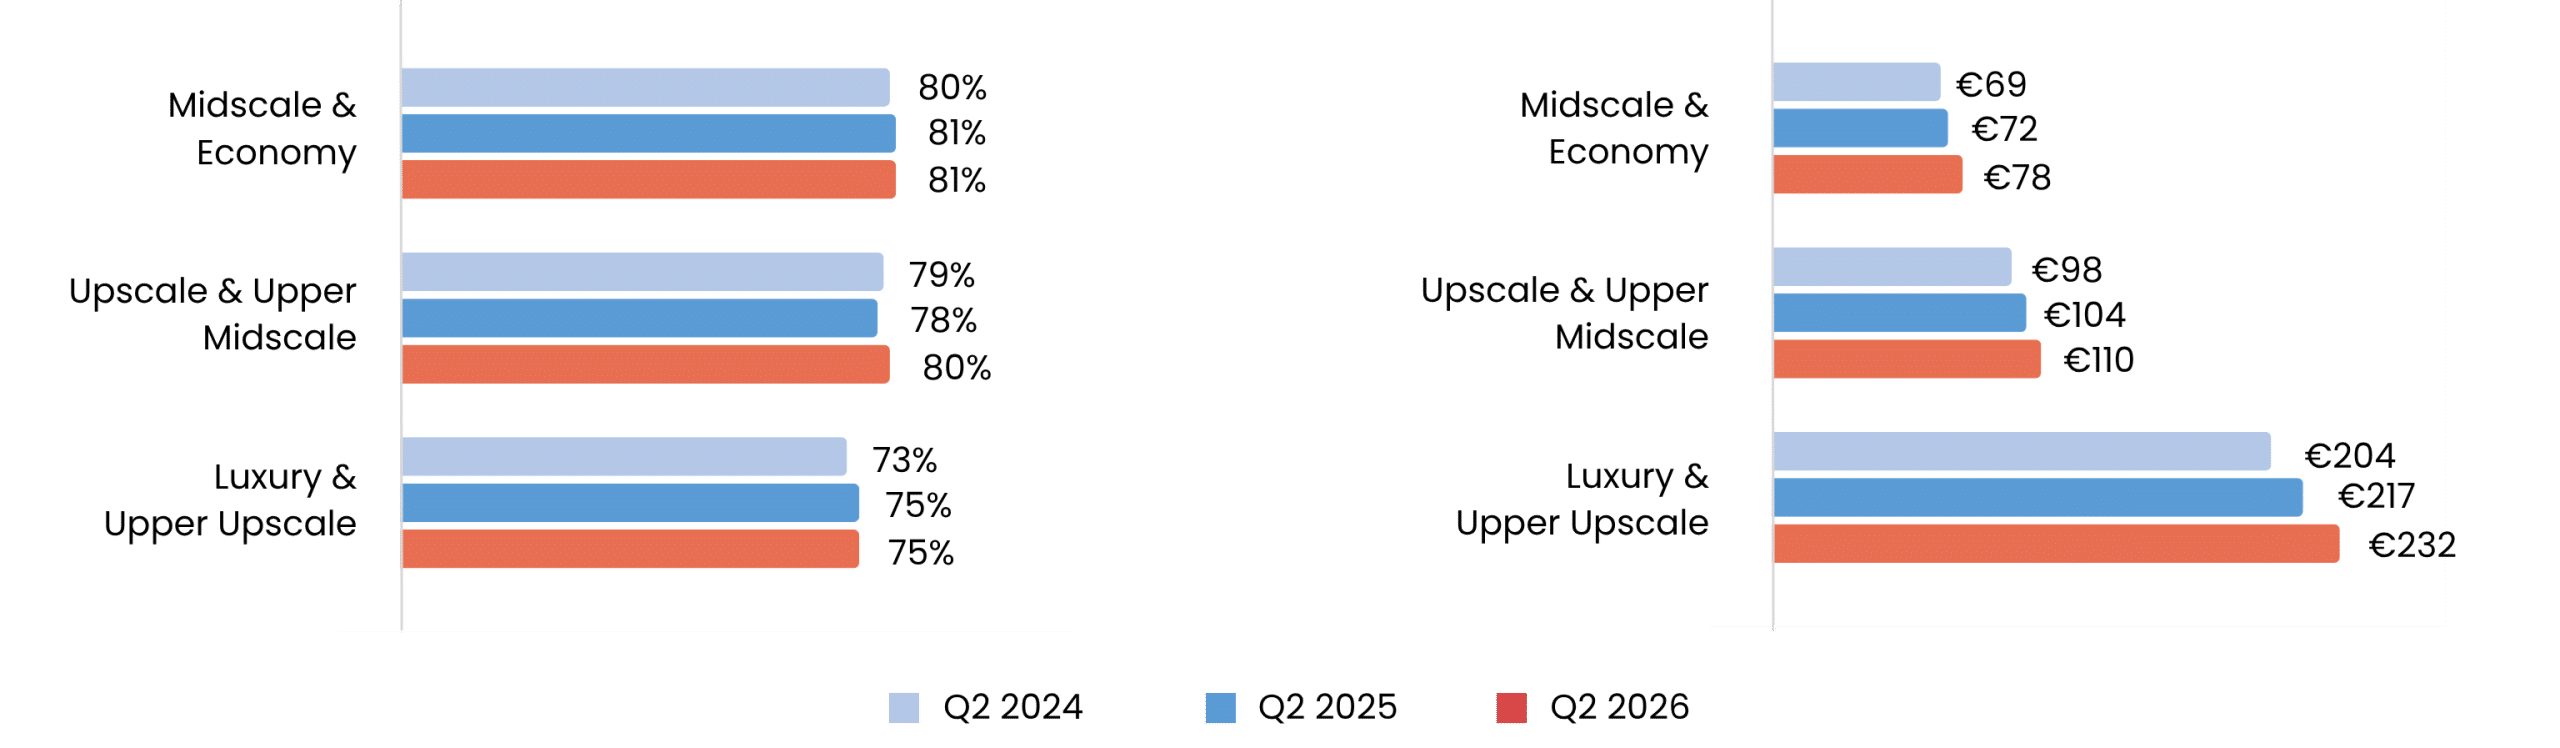
Espagne : la forte demande fait basculer la dynamique de croissance, qui passe du volume à la valeur
Évolution du taux d'occupation (en %)
Évolution du RevPAR (en €)
Sources : CoStar et analyse des données d'Accuracy
L'Espagne a maintenu une forte dynamique au deuxième trimestre 2026, soutenue par une demande nationale et internationale résiliente et par un pouvoir de fixation des prix qui s'est maintenu dans l'ensemble du secteur hôtelier. Le RevPAR a progressé dans tous les segments, avec en tête le segment Luxe et Haut de gamme à 232 € (+6,91 % en glissement trimestriel par rapport à l’année précédente), tandis que les segments Milieu de gamme et Économique ont également enregistré une croissance solide à 78 € (+8,31 % en glissement trimestriel), soutenus par un taux d’occupation supérieur à 80,1 % en glissement trimestriel. La tendance principale s’oriente de plus en plus du volume vers la valeur : les dépenses touristiques continuent de dépasser la croissance du nombre de visiteurs, tandis que les destinations méditerranéennes et les grands marchés urbains restent les principaux moteurs de la croissance. Le taux d’occupation se situant déjà à des niveaux élevés, toute nouvelle progression dépendra probablement de plus en plus de la tarification, de la composition de la clientèle et de la gestion des revenus plutôt que d’une croissance supplémentaire en volume.
Royaume-Uni : reprise de la dynamique des revenus, mais les marges restent sous pression
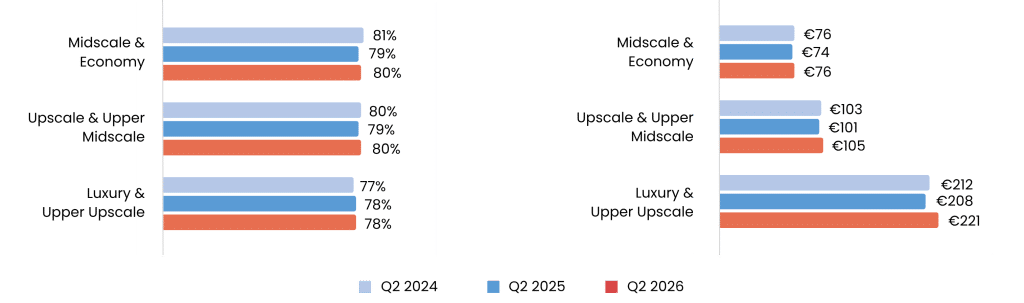
Évolution du taux d'occupation (en %)
Évolution du RevPAR (en €)
Sources : CoStar et analyse des données d'Accuracy
Les performances du secteur hôtelier britannique ont rebondi au deuxième trimestre 2026, avec une croissance du RevPAR dans tous les segments et un taux d’occupation revenant à environ 80%, ce qui témoigne de la résilience de la demande sous-jacente. Les segments «Luxe» et «Haut de gamme» ont mené la reprise avec 221 € (+6,31 TP3T en glissement annuel), tandis que les segments «Haut de gamme» et «Milieu de gamme et économique» ont également enregistré de solides progressions. Toutefois, le principal défi ne réside plus tant dans la génération de chiffre d’affaires que dans la conversion en bénéfices : la hausse des salaires en avril et la réévaluation des taxes foncières professionnelles ont entraîné une augmentation de la base de coûts du secteur, tandis que les dépenses énergétiques et autres frais d’exploitation restent élevés. En conséquence, la dynamique positive du chiffre d’affaires ne devrait se traduire que partiellement par une croissance de l’EBITDA, les exploitants se concentrant de plus en plus sur la discipline tarifaire, la productivité et la maîtrise des coûts.
PERFORMANCE DES PLACEMENTS
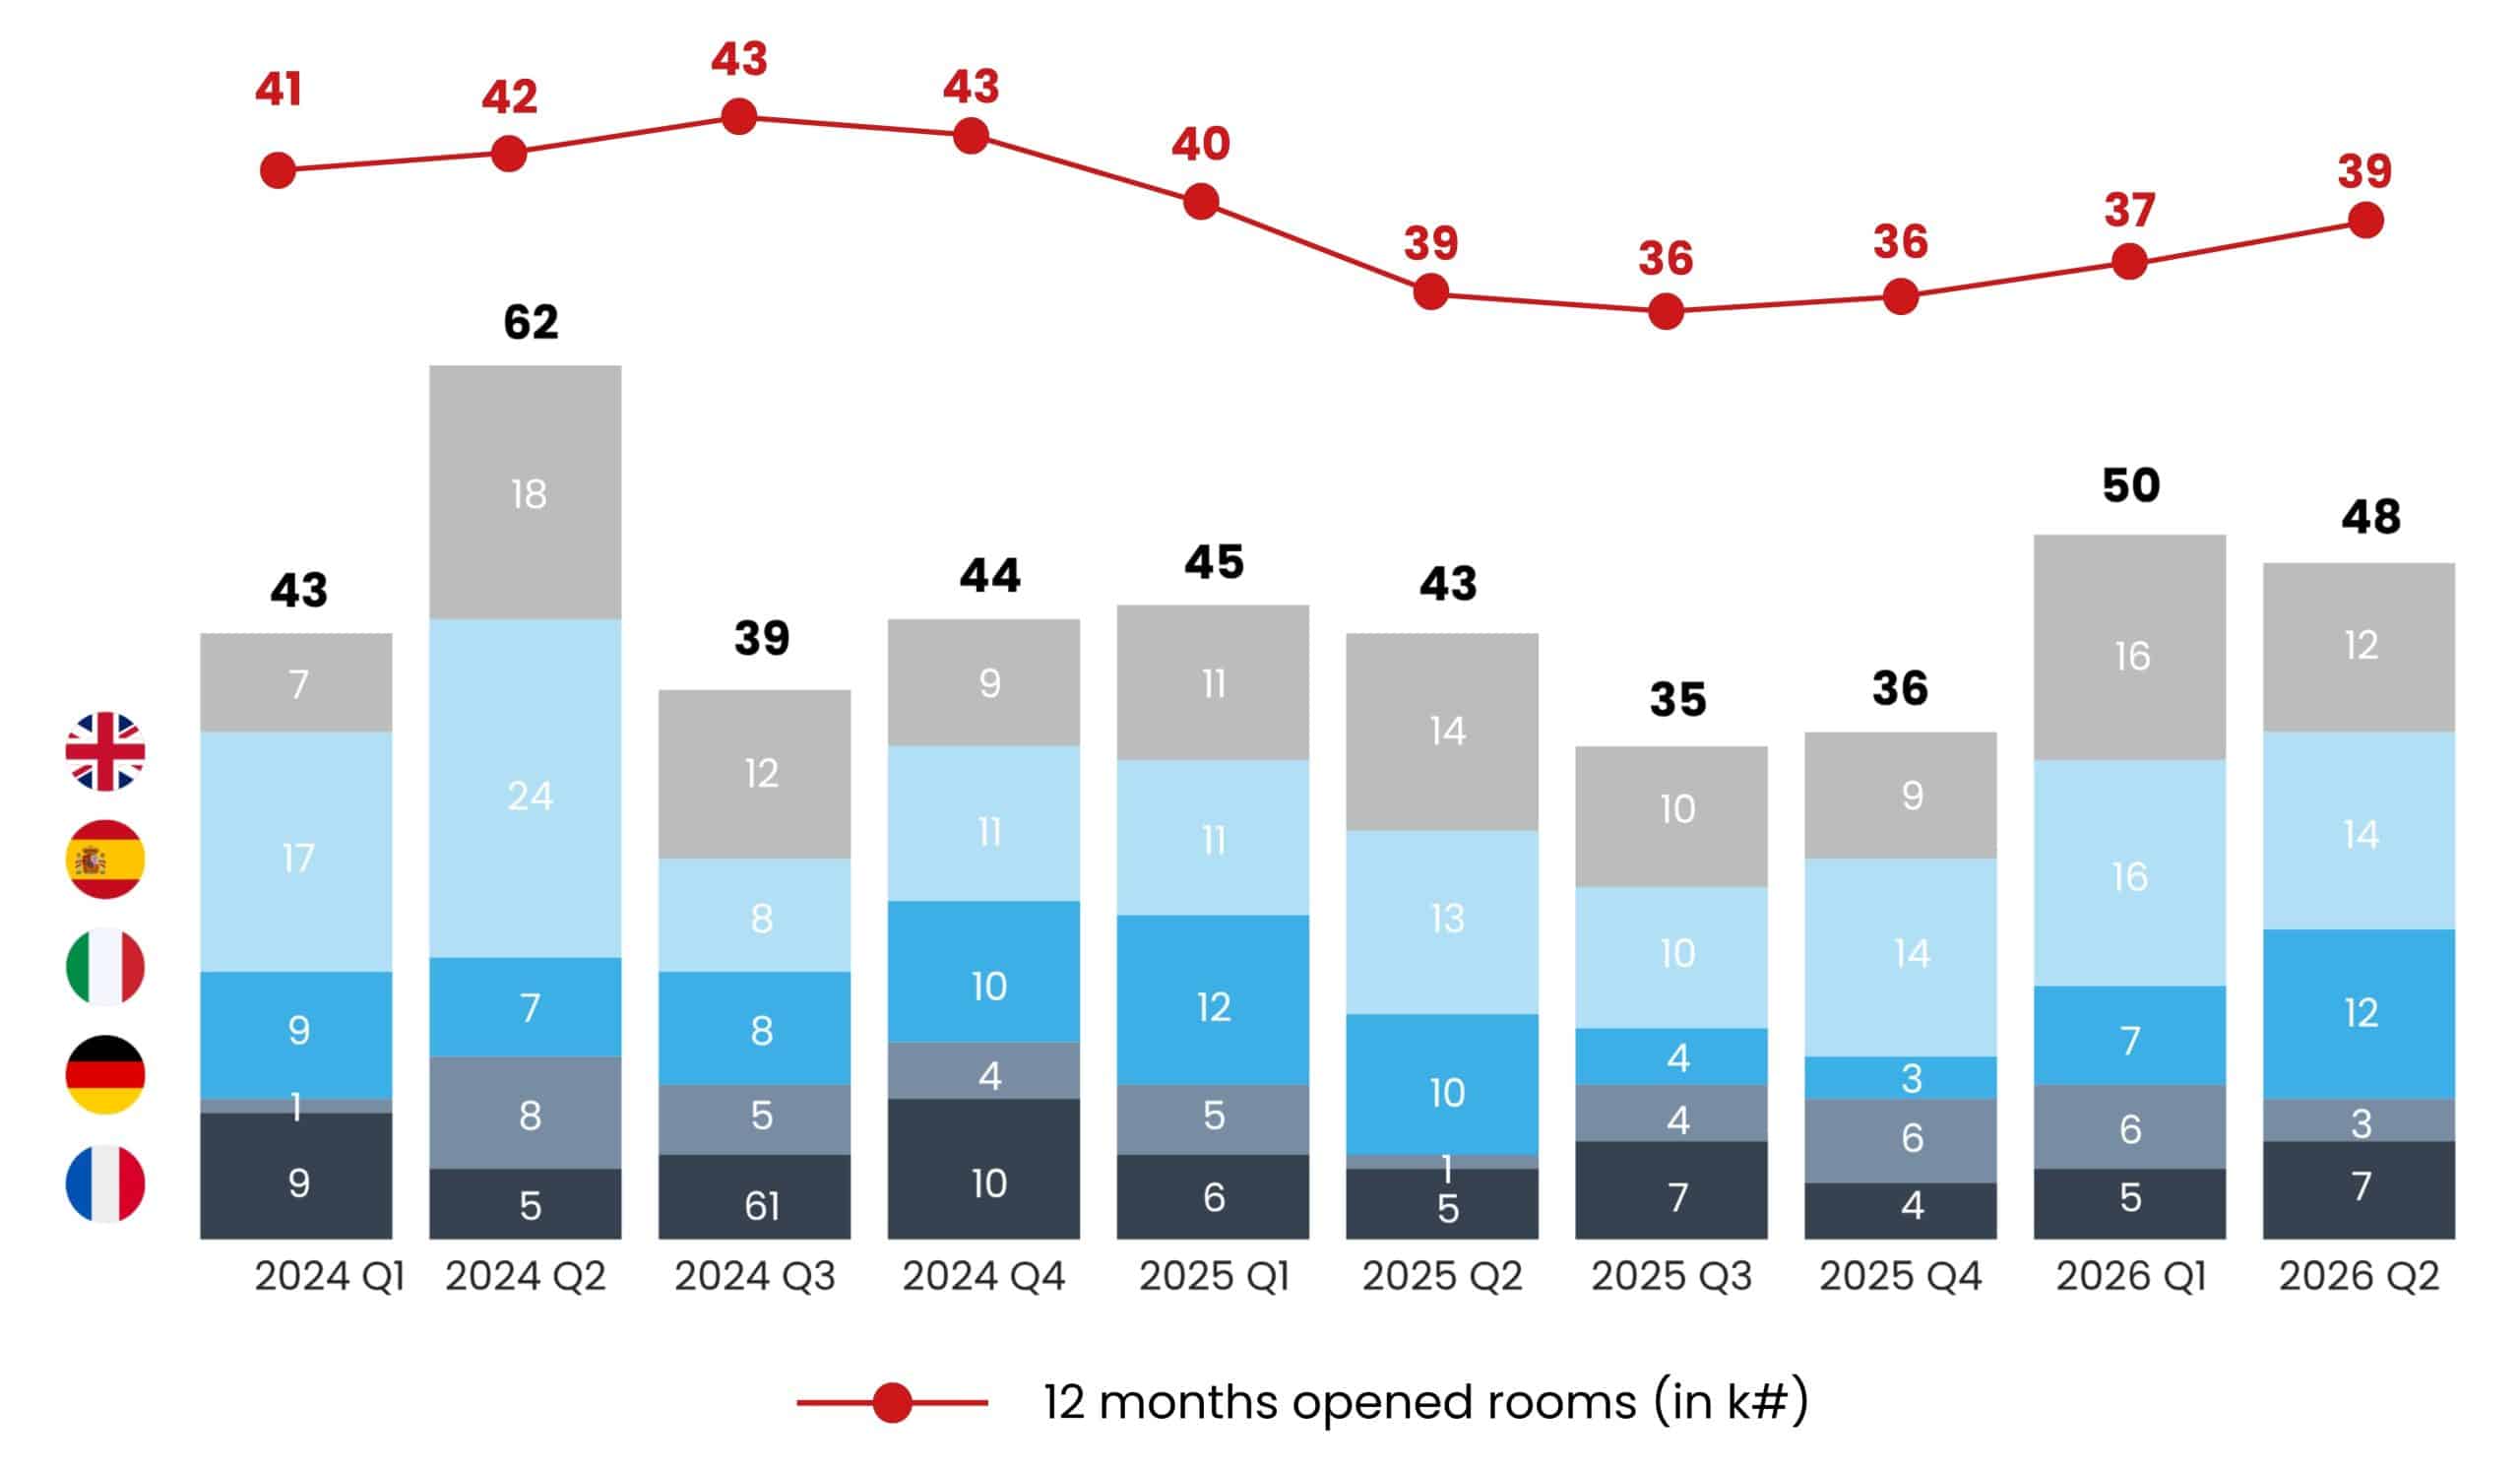
Nombre de transactions hôtelières par rapport au nombre de chambres mises en service au cours des 12 derniers mois
Sources : Mergermarket et CoStar
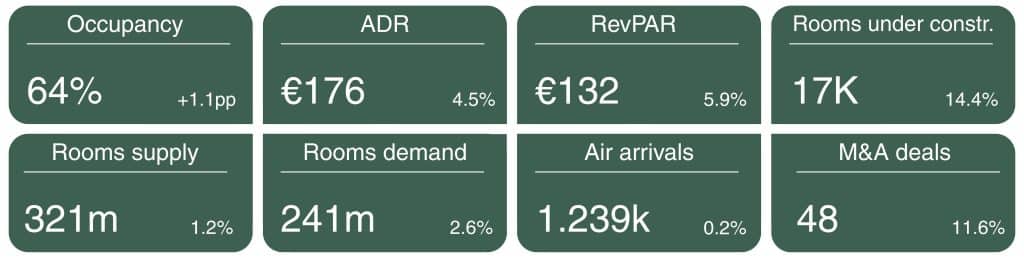
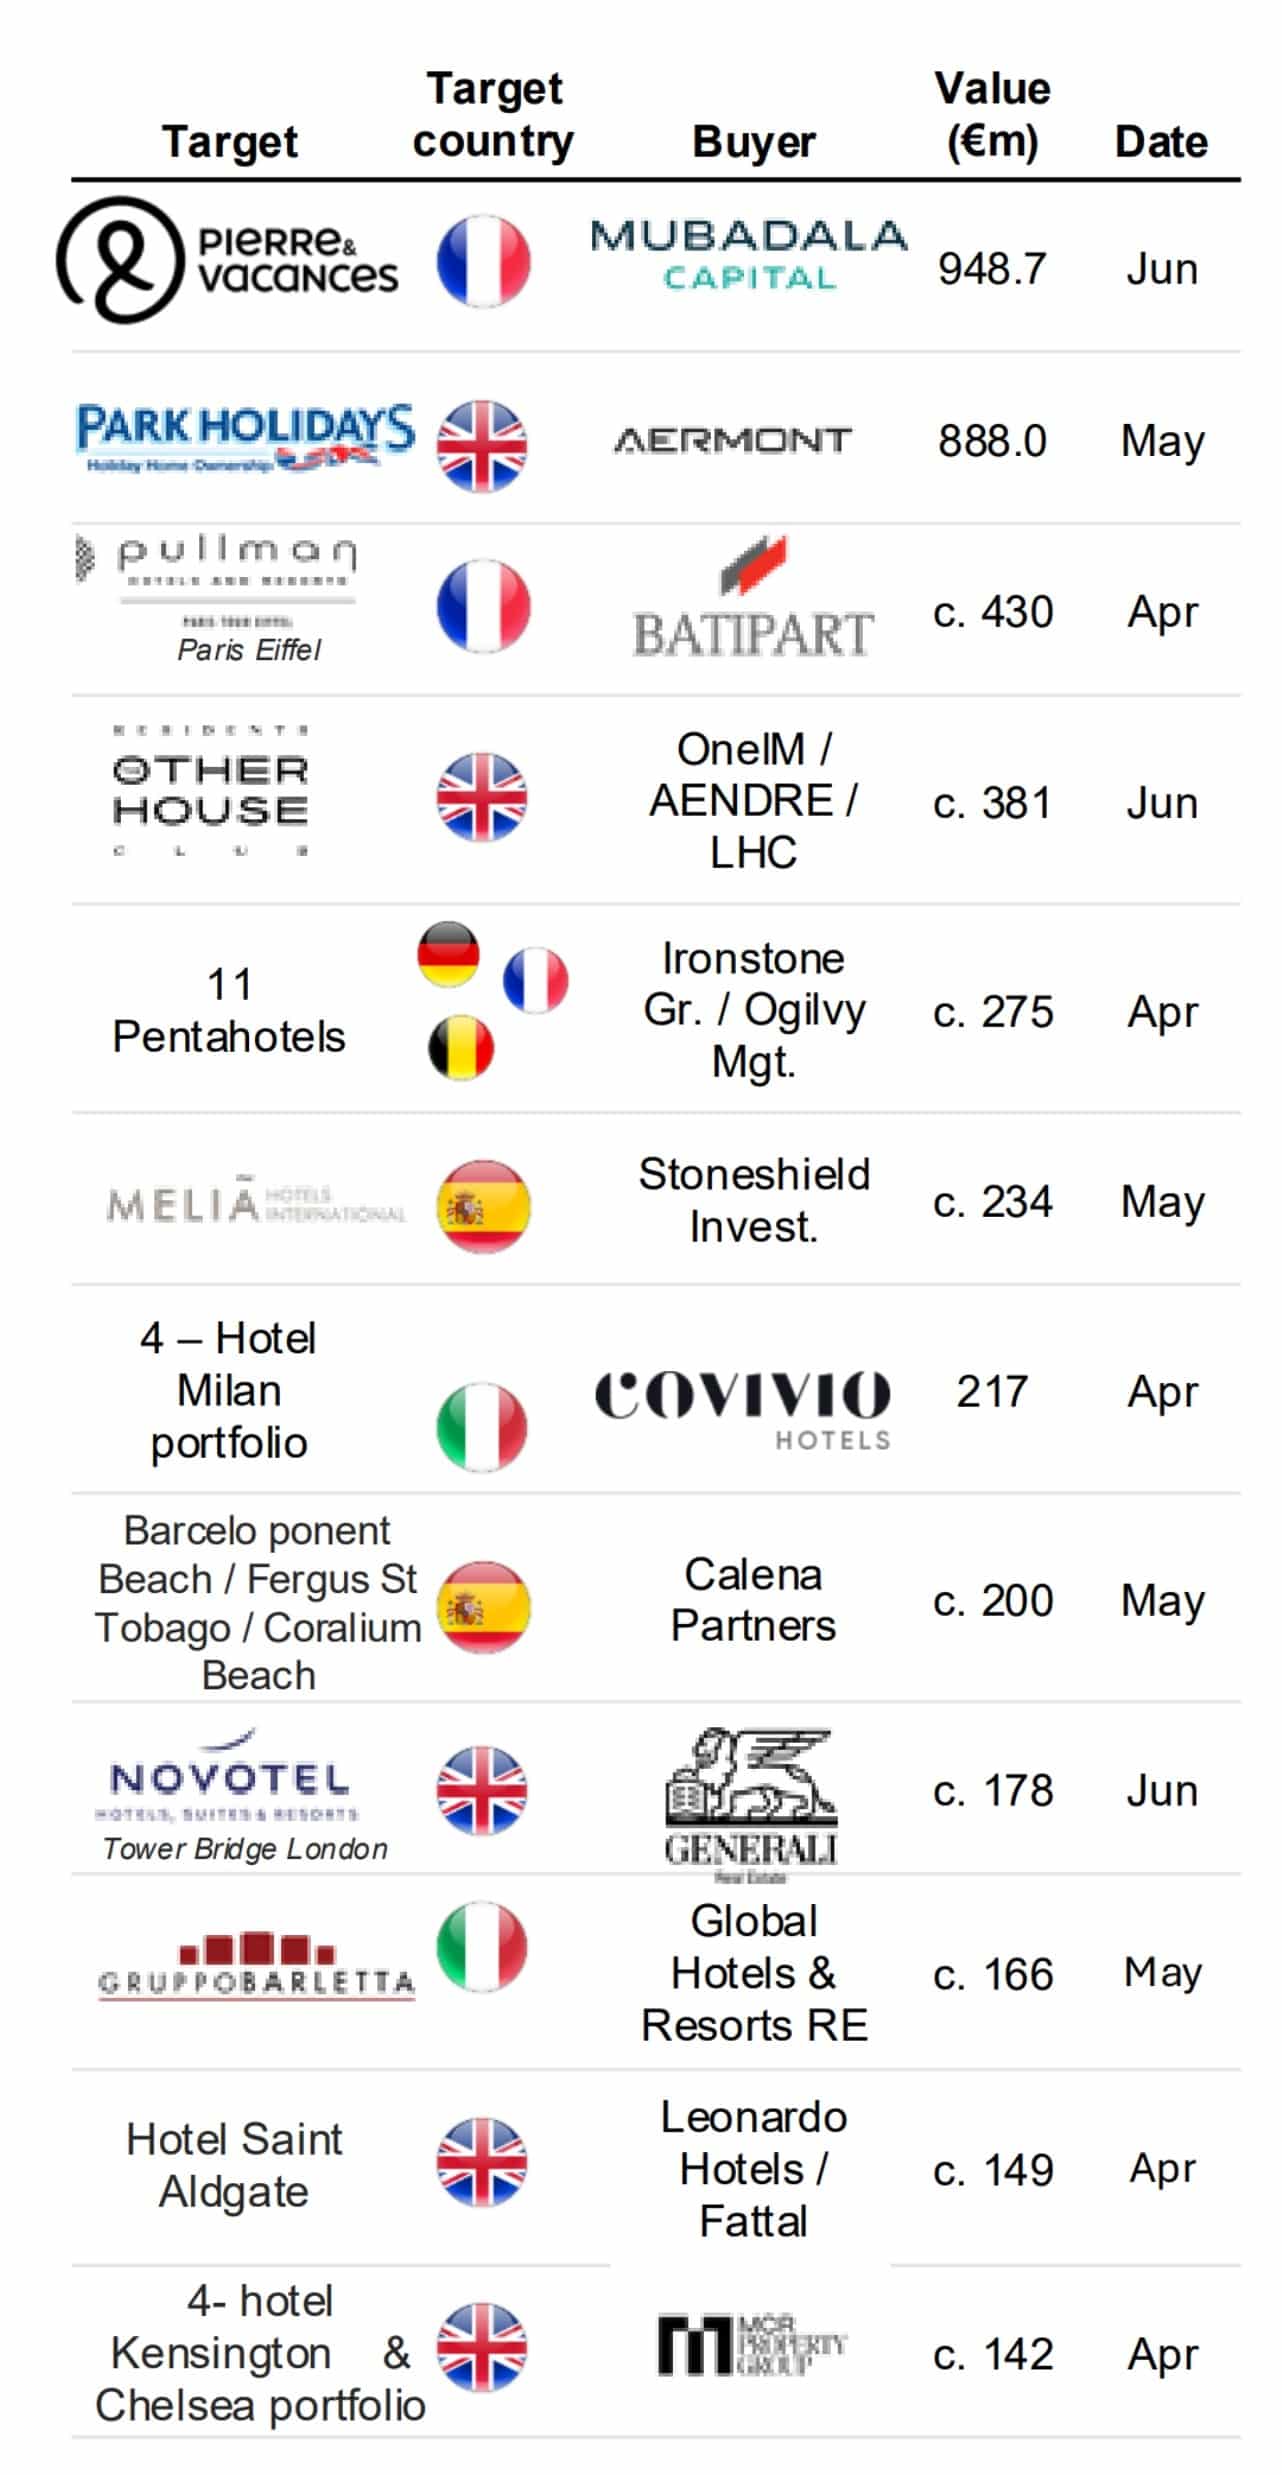
Le marché européen de l’investissement hôtelier est resté liquide au deuxième trimestre 2026, même si la reprise s’avère de plus en plus sélective. Au sein de notre échantillon de cinq marchés, le nombre de transactions a atteint 48, soit le deuxième niveau trimestriel le plus élevé depuis 2024, soutenu par le retour des opérations de grande envergure (notamment celles des grands opérateurs Pierre & Vacances et Park Holidays).
Dans l’ensemble de l’Europe, toutefois, les volumes d’investissement au premier semestre sont restés inférieurs d’environ 10% à ceux de l’année dernière, bien qu’ils se soient maintenus nettement au-dessus des moyennes à long terme. Les capitaux se concentrent de plus en plus sur des actifs individuels de premier ordre, des hôtels haut de gamme et des marchés présentant de solides fondamentaux opérationnels, le Royaume-Uni, l’Espagne et la France représentant près des deux tiers des volumes de transactions européens. L’Espagne se distingue par une activité d’investissement record et une forte exposition au secteur des loisirs, tandis que l’Allemagne reste nettement plus calme. Les rendements étant globalement stables et les coûts de financement limitant toute nouvelle réévaluation, la liquidité est disponible, mais les investisseurs continuent de privilégier la qualité, l’envergure et un potentiel clair de création de valeur plutôt qu’une exposition généralisée au marché.
Principales transactions dans le secteur hôtelier européen – 2e trimestre 2026
Sources : Mergermarket et la presse
PERFORMANCES TOURISTIQUES
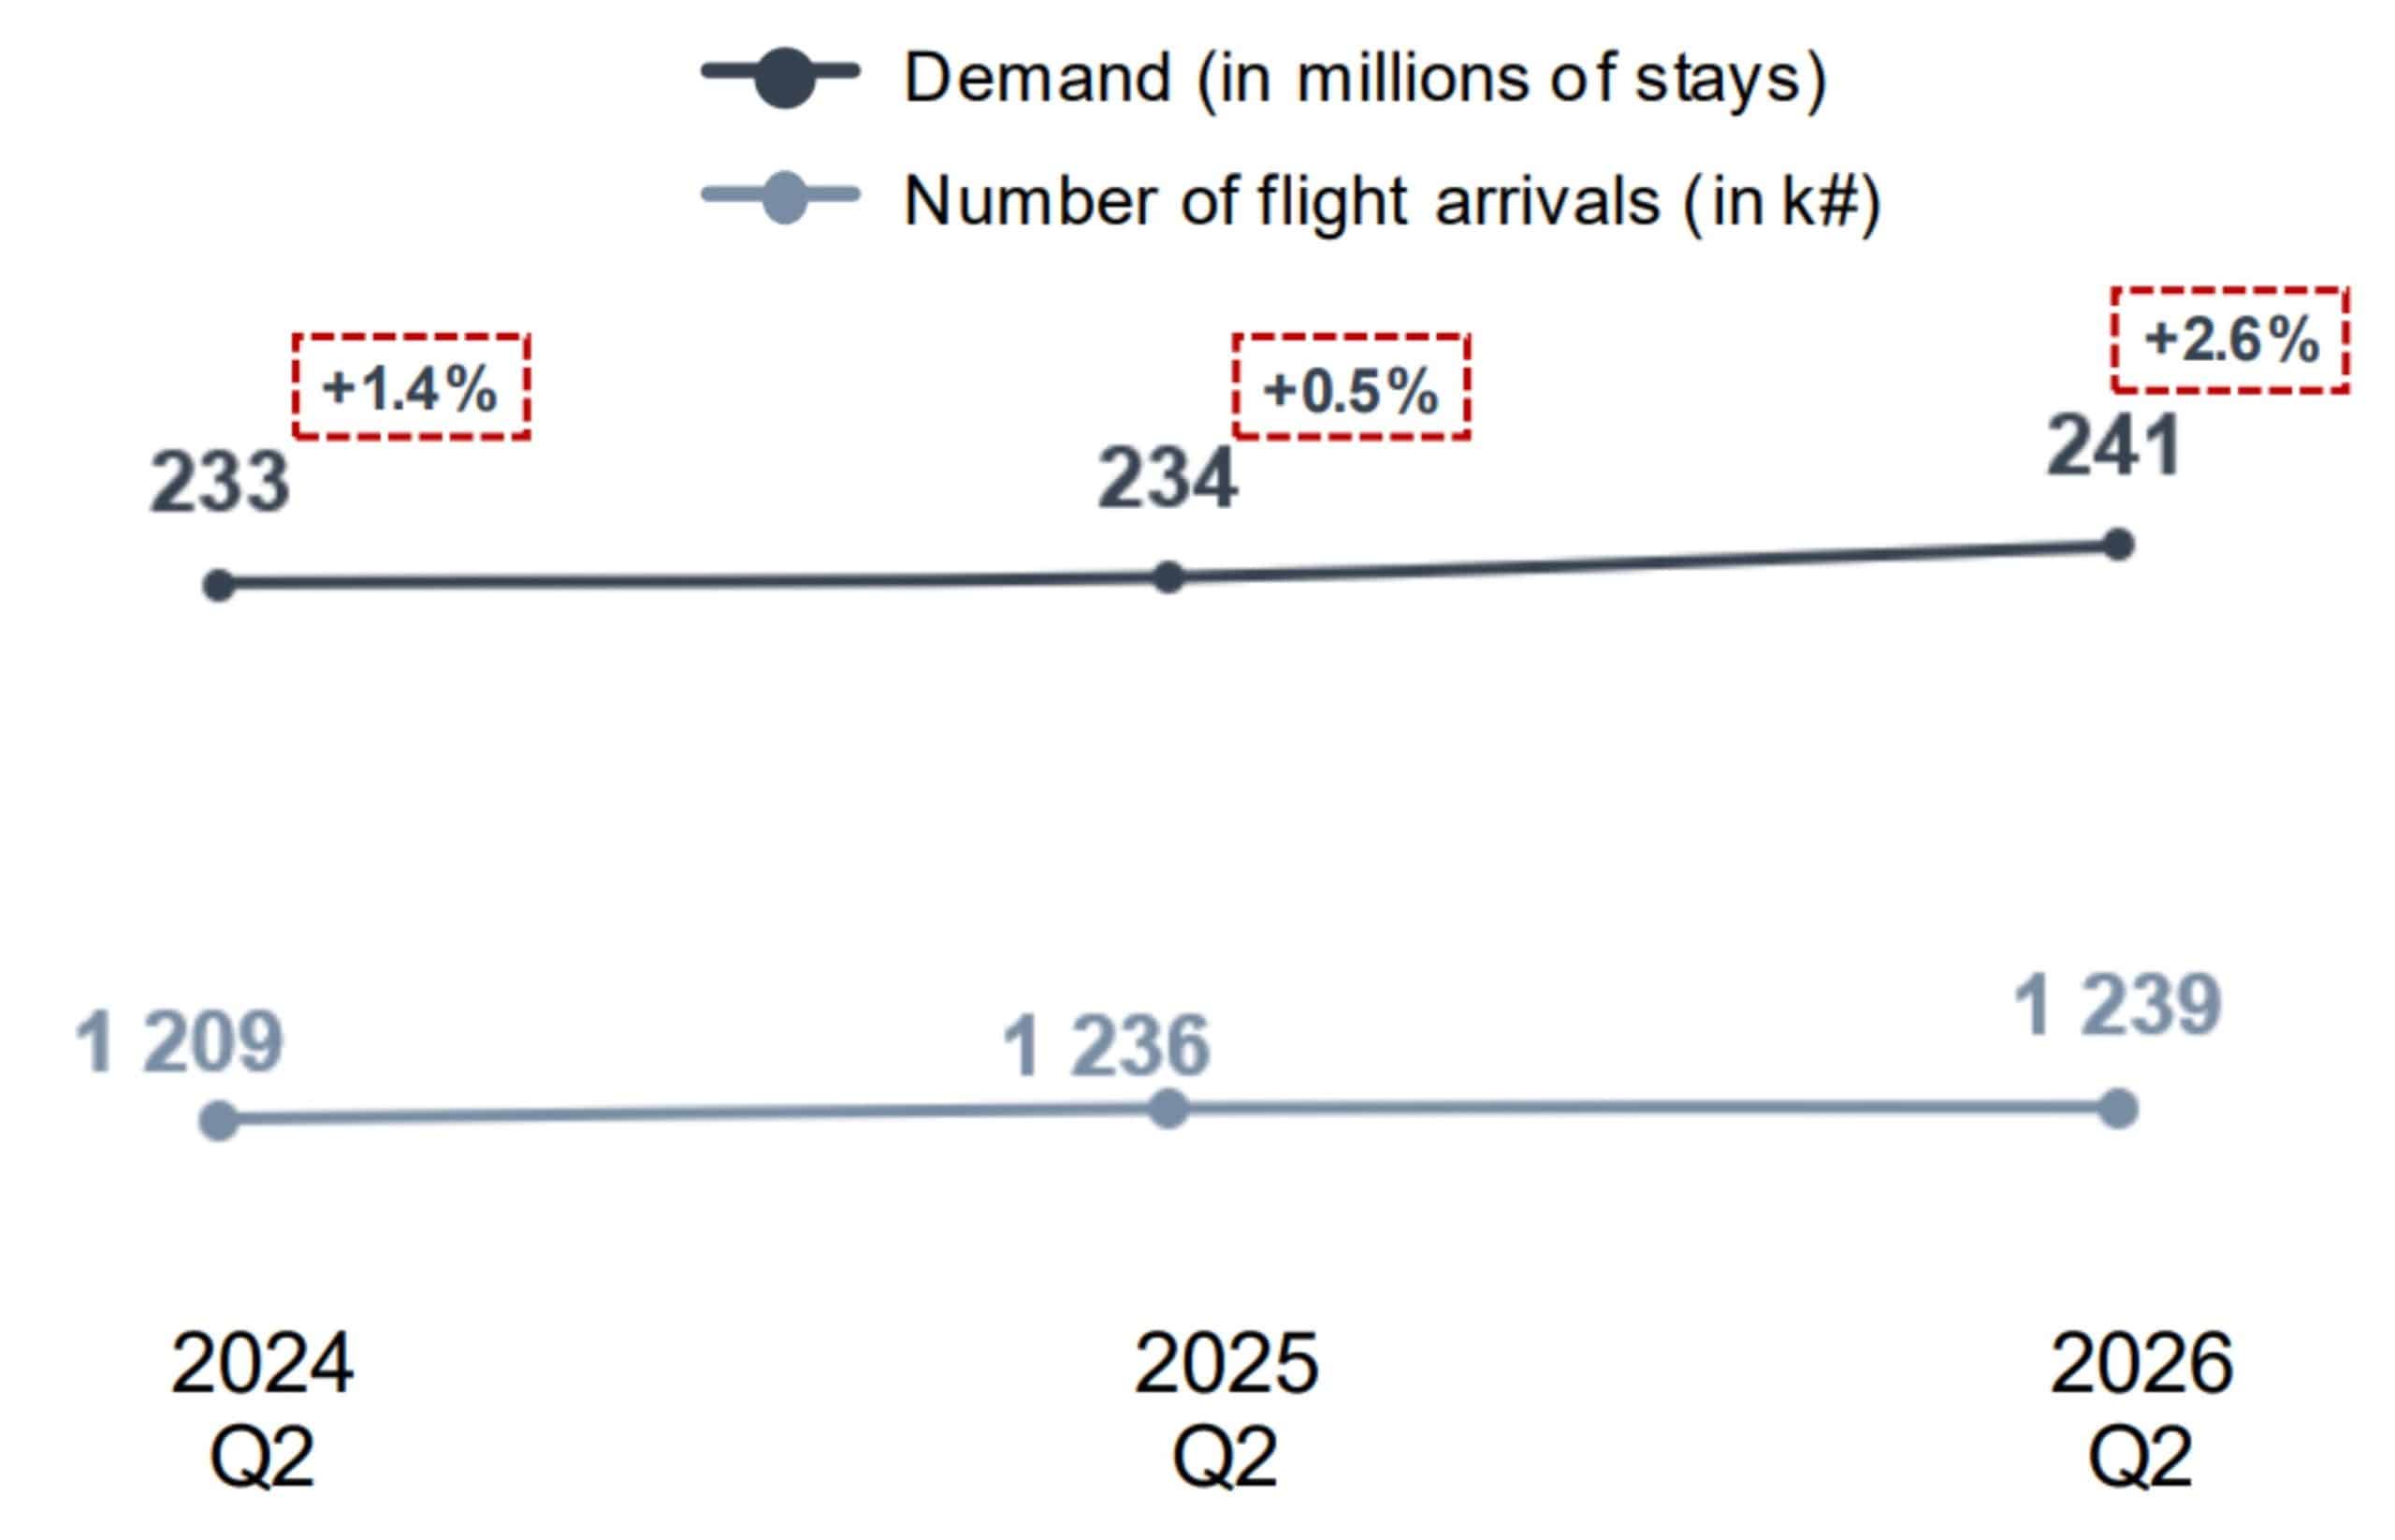
Arrivées par avion et demande hôtelière
Sources : Eurostat et analyse des données d'Accuracy
La demande touristique est restée solide au deuxième trimestre 2026 malgré un ralentissement manifeste du secteur aérien européen. Dans notre échantillon de cinq marchés, la demande hôtelière a atteint 241 millions de nuitées (+2,61 TP3T en glissement annuel), dépassant largement la croissance du nombre d'arrivées par avion (+0,21 TP3T).
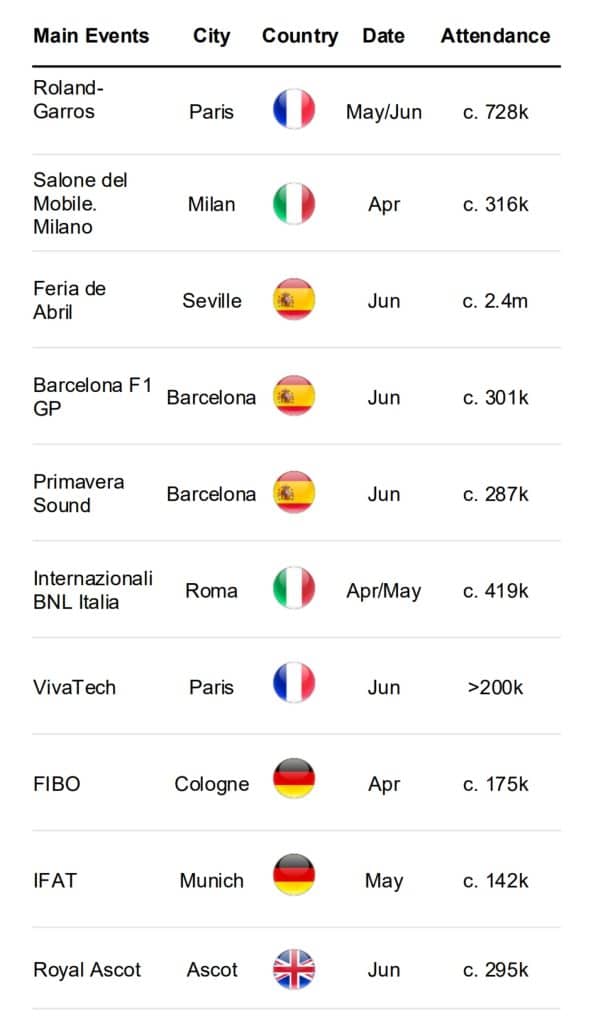
Cette divergence met en évidence la vigueur de la demande nationale et intra-européenne à un moment où la croissance du trafic aérien a été freinée par des perturbations géopolitiques et des contraintes de capacité. Les performances sont restées inégales d’un marché à l’autre, l’Italie et l’Espagne continuant d’enregistrer une croissance plus forte du trafic, tandis que l’Allemagne restait à la traîne et que la France et le Royaume-Uni conservaient un marché plus mature. Un calendrier événementiel chargé a entraîné une compression supplémentaire sur les principaux marchés urbains, notamment à Paris, Milan et Munich. Dans l’ensemble, le deuxième trimestre témoigne d’une demande touristique sous-jacente résiliente, mais dont la croissance est de plus en plus tirée par la diversité des destinations, les événements et les loisirs haut de gamme plutôt que par une expansion généralisée du trafic.
Principaux événements européens et nombre de participants
Sources : Actualités
ÉVALUATION
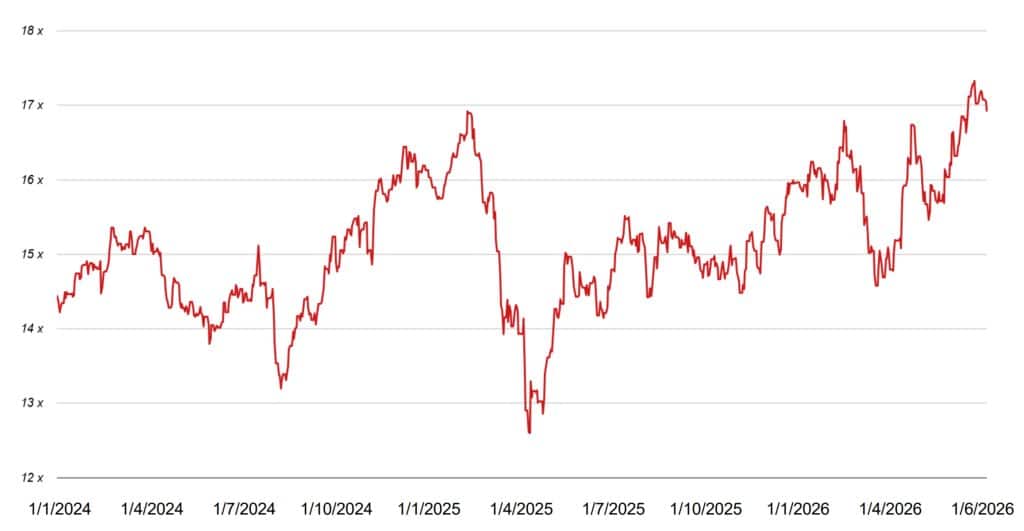
Multiple EV/EBITDA du secteur hôtelier1
Sources : S&P Capital IQ
Remarques : (1) Calculé sur la base de l'EBITDA des douze prochains mois, ce ratio correspond à la moyenne des chiffres d'IHG, Marriott, Hyatt, Accor, Hilton et Wyndham.
Les actions du secteur hôtelier ont connu une forte réévaluation au cours du deuxième trimestre 2026, le multiple EV/EBITDA moyen du secteur sur les douze prochains mois passant d’environ 15,0x à la fin du premier trimestre à environ 16,9x à la fin du deuxième trimestre, après avoir atteint fin mai son plus haut niveau depuis deux ans, à environ 17,3x.
Cette expansion a été soutenue par une saison des résultats du premier trimestre rassurante, les principaux opérateurs à faible intensité capitalistique ayant fait état d’un RevPAR résilient, d’une croissance nette continue du nombre d’unités (4–7%) et de rendements significatifs pour les actionnaires. Il est important de noter que cette réévaluation s’est poursuivie malgré un contexte de taux d’intérêt moins favorable, ce qui suggère que les investisseurs valorisent de plus en plus les qualités structurelles du modèle « asset-light » – croissance des commissions, visibilité sur le pipeline, forte conversion de trésorerie et rendements sur le capital – plutôt qu’une accélération conjoncturelle générale de la demande hôtelière.
Les valorisations se situant désormais près du sommet de leur fourchette récente, toute nouvelle hausse devrait nécessiter le maintien de bons résultats, tout en augmentant le risque de dispersion des valorisations entre les opérateurs capables de soutenir la croissance de leurs volumes et leur pouvoir de fixation des prix, et ceux qui sont davantage exposés au ralentissement de la demande sur le marché intermédiaire.
PERSPECTIVES
Les performances du secteur hôtelier européen devraient rester positives jusqu’au second semestre 2026, mais la croissance devrait se modérer après un premier semestre plus solide que prévu. CoStar prévoit actuellement une croissance du RevPAR d’environ +1,41 TP3T pour 2026, principalement tirée par les tarifs, avant que la croissance ne ralentisse à environ +0,21 TP3T en 2027. Le taux d’occupation approchant des niveaux de maturité sur de nombreux marchés, les thèmes clés pour les troisième et quatrième trimestres sont de plus en plus la dispersion, le pouvoir de fixation des prix et la conversion des marges, plutôt qu’une croissance généralisée de la demande.
1. Le troisième trimestre devrait rester solide, mais le quatrième trimestre devrait revenir à la normale. La demande de loisirs estivaux reste soutenue, 81% d’Européens prévoyant de voyager entre juin et novembre, l’Europe du Sud et la région méditerranéenne restant la destination privilégiée. Toutefois, le taux d’occupation étant déjà élevé sur de nombreux marchés, la croissance au second semestre devrait être de plus en plus tirée par le prix moyen par chambre (ADR) et les événements, plutôt que par le volume. L'Espagne et l'Italie restent donc mieux positionnées, tandis que l'Allemagne devrait continuer à dépendre davantage des salons professionnels et des événements ponctuels.
2. L'écart de performance devrait encore s'accentuer entre les marchés, les segments et les établissements individuels. Les hôtels de luxe et haut de gamme continuent de bénéficier d’une demande internationale aisée et axée sur l’expérience, tandis que l’élasticité des prix devient plus manifeste sur le segment intermédiaire. À mesure que la dynamique générale des prix s’estompe, la qualité du produit, l’emplacement, la visibilité lors d’événements et la gestion des revenus devraient de plus en plus déterminer la croissance du RevPAR.
3. Le principal risque lié au deuxième semestre passe de l'occupation à la conversion des marges. Les coûts de main-d'œuvre, des services publics et des exploitants augmentent plus rapidement que les recettes hôtelières sur plusieurs marchés clés, notamment au Royaume-Uni. À mesure que la reprise du RevPAR après la pandémie s'installe, une croissance positive du chiffre d'affaires ne se traduira pas nécessairement par une croissance équivalente du résultat brut d'exploitation, ce qui rend l'efficacité opérationnelle, la productivité du travail et les recettes annexes de plus en plus déterminantes pour se démarquer de la concurrence.
4. Les liquidités destinées à l'investissement devraient rester disponibles, mais se concentrer de plus en plus sur la qualité. Les transactions supérieures à 100 millions d'euros ont augmenté de 30% en glissement annuel, ce qui souligne la forte demande d'actifs de premier ordre malgré une liquidité plus limitée sur l'ensemble du marché. La stabilité des rendements et la hausse des coûts de financement devraient freiner toute nouvelle réévaluation des prix, tandis que le Royaume-Uni, l'Espagne et la France restent les principales destinations des capitaux.
Jérémie Israël – Associé, Accuracy
Simon Perez – Associé, Accuracy
Nicolas Paillot de Montabert – Associé, Accuracy
Aperçu du secteur hôtelier en Europe – 2e trimestre 2026