
Perspectives : l'évolution des prix dans le sillage d'une guerre entre les États-Unis et l'Iran dont on ne voit pas la fin soulève des interrogations pour les banques centrales et les marchés obligataires
L'accord entre les États-Unis et l'Iran du 17 juin n'a pas tenu. La guerre a repris, et sa nature a changé. Téhéran n’a pas l’intention de céder, tandis que Washington mène une stratégie à la fois économique et militaire. L’objectif est d’empêcher l’Iran de mener des transactions commerciales et financières avec le reste du monde, tout en poursuivant les opérations visant à détruire ses capacités balistiques, que le pays semble capable de reconstituer rapidement. L’impact de ce revirement est visible sur le marché du pétrole brut. Le Brent, qui s’échangeait début juillet à un peu plus de $75 le baril, avoisine désormais les $95. L’économie semble résister au choc, et pourtant les perspectives sur les prix se détériorent. Pour atténuer ce phénomène, et éviter ainsi de remettre trop en cause la tendance sous-jacente de l’activité réelle, un resserrement de la politique monétaire est attendu. Mais comment empêcher les taux d’intérêt à long terme d’être contaminés par la hausse des taux à court terme ? La question se pose avant tout aux États-Unis, où la banque centrale et le Trésor ne semblent pas tout à fait sur la même longueur d’onde.
Guerre en Iran
1 – L'Iran mise sur une escalade. Les États-Unis peuvent-ils se le permettre ?
Ce conflit repose sur deux conceptions opposées du temps: L'Iran estime pouvoir supporter les pertes à long terme, tandis que Washington cherche à se retirer rapidement, même en l'absence d'une victoire militaire décisive.
Nous sommes bien loin de la trêve du 17 juin 2026 et du protocole d'accord qui avait mis fin aux combats entre les deux camps.
Téhéran n'a jamais considéré cette trêve comme durable, et le renforcement de la présence militaire américaine dans la région a conforté la conviction que Washington cherchait avant tout à gagner du temps avant une nouvelle phase de confrontation – d'autant plus que le différend concernant le contrôle du détroit d'Ormuz permet à Téhéran d'exercer une pression sur les marchés énergétiques mondiaux, ainsi que sur les futures négociations.
Malgré la volonté de l'administration Trump de voir le régime iranien s'effondrer, le premier objectif géoéconomique reste la réouverture durable du détroit. Pour l'instant, la voie diplomatique semble dans l'impasse, tandis que la voie militaire n'a pas, du moins avec les moyens actuellement déployés, donné les résultats escomptés. Que faut-il faire ?
Le 23 août 2026, Scott Bessent, secrétaire au Trésor américain, a annoncé dans le Financial Times, dans le registre belliqueux chéri par l'administration Trump, selon lequel la puissance économique américaine s'apprêtait à lancer un “ Jour J économique ” contre la République islamique d'Iran. Aux pays qui entretiennent les circuits économiques permettant à Téhéran de survivre (c'est-à-dire qui soutiennent ses importations et ses exportations), Bessent a lancé un ultimatum : se conformer aux exigences américaines ou risquer d'être exclus du système du dollar. Pour paraphraser Blaise Pascal, et pour citer le secrétaire Bessent, l'incertitude ne dégage ni les hommes ni les nations de la responsabilité de leurs erreurs.
L'administration Trump réactive ici un arsenal déjà largement déployé depuis 2011: des sanctions économiques secondaires visant à asphyxier l’économie visée. Après six mois d’une campagne militaire incapable de déboucher sur une victoire décisive, l’extraterritorialité du dollar deviendrait une stratégie de substitution, permettant de prolonger le conflit sans en supporter immédiatement le coût militaire et politique. Cela revêt une importance particulière à l’approche des élections de mi-mandat, alors que la guerre est impopulaire et que le coût de la vie domine les préoccupations des électeurs. Pourtant, la tentation de mener de front des initiatives économiques et militaires demeure. Alors…
L'asphyxie économique ne conduit pas systématiquement à la chute d'un régime répressif, comme le montre l'exemple de la Russie dans le contexte de la guerre en Ukraine.
L'Iran est déjà confronté à une inflation de 87,91 TP3T en juillet et à l'effondrement du rial, la monnaie du pays. L'efficacité réelle des sanctions dépend avant tout de deux facteurs :
- Dans quelle mesure l'économie en question est-elle ouverte sur le monde extérieur ?
- Sa capacité à trouver d'autres partenaires.
Dans le cas de l'Iran, l'économie est, depuis de nombreuses années, largement coupée d'une partie du monde, tandis que la Chine et la Russie lui apportent un soutien plus ou moins discret.
Du côté américain, il s'agit donc d'une menace conditionnelle. Elle met en lumière une diplomatie de l'escalade, faite de listes d'exigences, de calendriers confidentiels et d'échéances, dont l'efficacité repose sur l'hypothèse que les acteurs incontournables, la Chine et la Russie, privilégieront l'accès au dollar plutôt que les échanges commerciaux avec l'Iran.
2 – Le “ Jour J économique ” des États-Unis face au défi chinois
La Chine n'a aucune envie de se prêter au jeu des États-Unis. Pour Pékin, céder aujourd’hui reviendrait à reconnaître le pouvoir des États-Unis de soumettre le commerce mondial à leurs propres règles, au risque de voir ce précédent se retourner contre la Chine elle-même demain. De plus, comme l’a montré l’initiative visant à relever les droits de douane américains, Pékin est capable de ’ sanctionner “ l’économie américaine par le biais des autorisations d’exportation de terres rares.
Dans ces circonstances, le gouvernement chinois a les moyens de maintenir l'Iran sous perfusion et ainsi garantir les importations essentielles. Il convient toutefois de noter que chaque nouvelle instrumentalisation du dollar au cours des 14 dernières années a entraîné un renforcement du rôle mondial du yuan et du système de paiement chinois.
En menaçant Pékin afin d’isoler Téhéran, Washington pourrait accélérer la stratégie chinoise visant à réduire ses dépendances et à mettre en place un ordre moins centré sur le dollar et moins soumis à la discipline américaine. Pékin a déjà annoncé qu'il prendrait “ toutes les mesures nécessaires ” s'il venait à être visé par des sanctions à l'encontre de l'Iran.
Croissance aux États-Unis
Des signes encourageants tant du côté de la demande que de celui de l'offre
États-Unis : une croissance satisfaisante, avec une contribution notable des investissements des entreprises
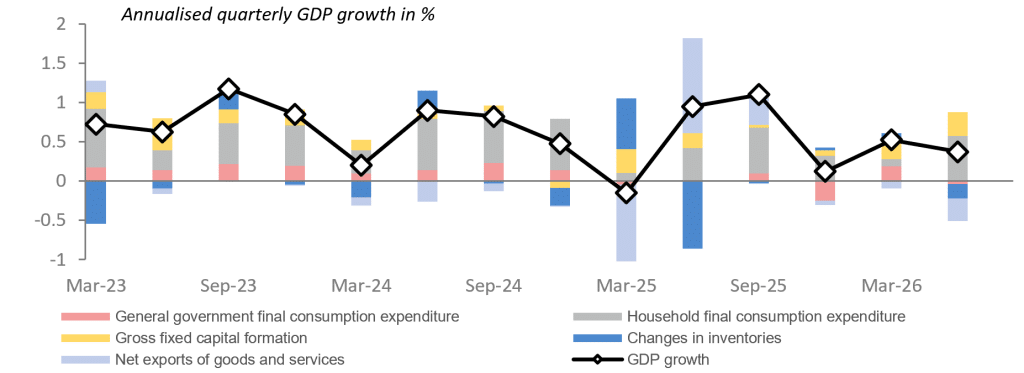
Sources : Accuracy, Eurostat, Macrobond
États-Unis : la création d'emplois ralentit, mais le marché du travail reste équilibré – pourquoi ?
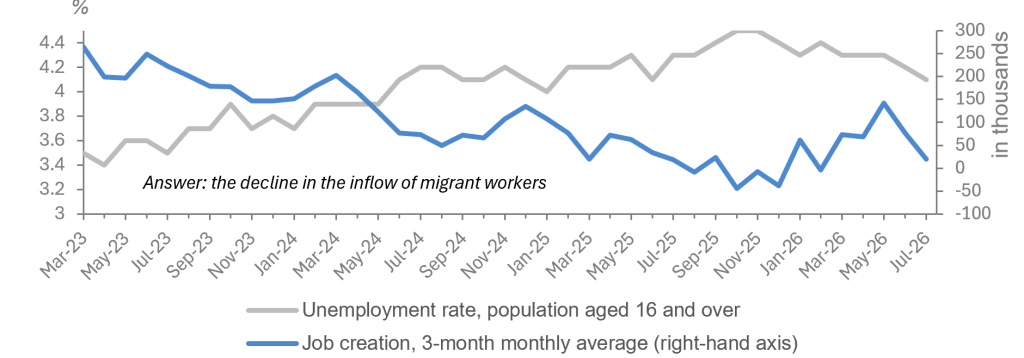
Sources : Accuracy, BLS, Macrobond
États-Unis : la productivité a apporté une contribution notable à la croissance économique ces dernières années
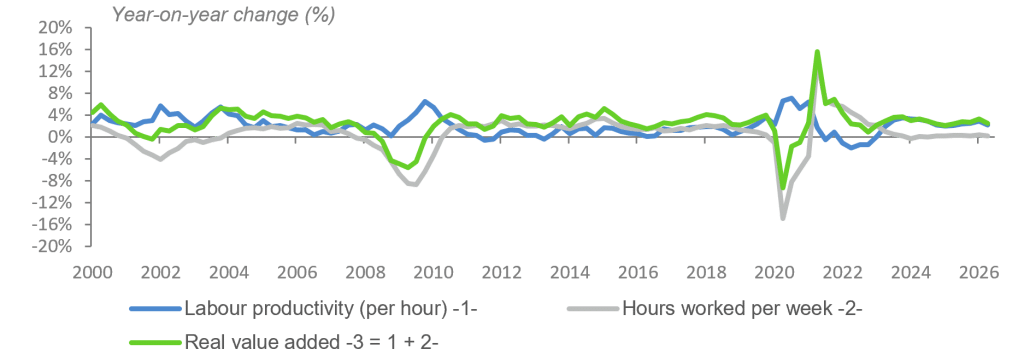
Sources : Accuracy, BLS, BEA, Macrobond
États-Unis : dans un premier temps, une forte productivité contribue à atténuer les pressions inflationnistes provenant du marché du travail
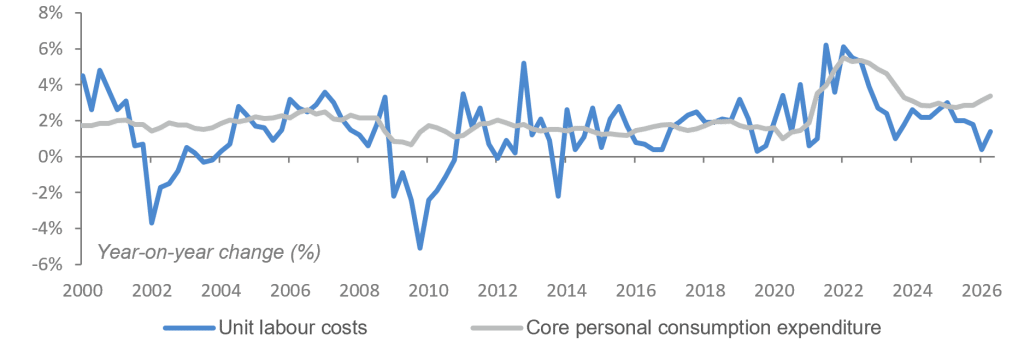
Sources : Accuracy, BLS, Macrobond
Croissance de la zone euro
De bonnes nouvelles en Allemagne ; des nouvelles moins encourageantes en France
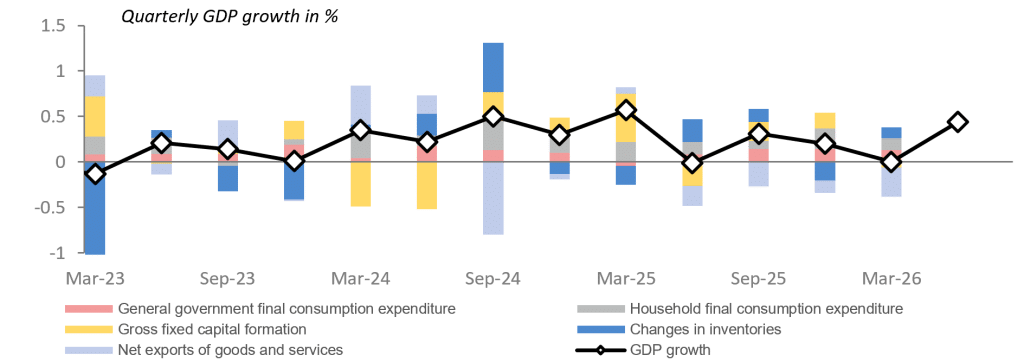
Zone euro : contribution à la croissance trimestrielle du PIB réel
Sources : Accuracy, Eurostat, Macrobond
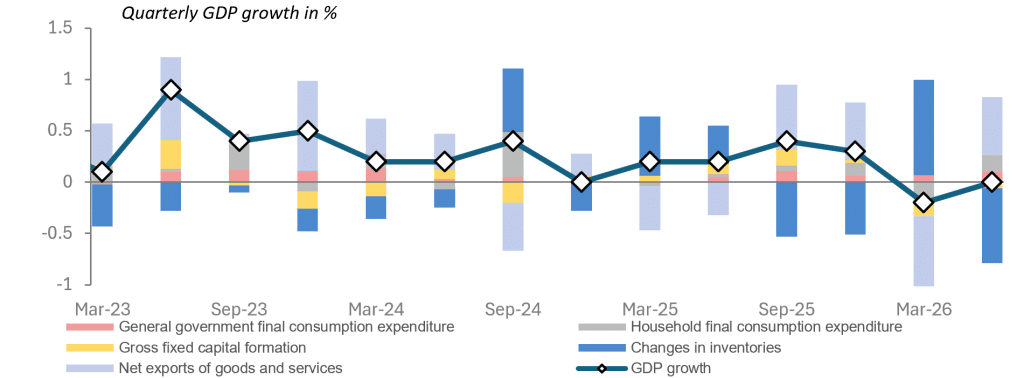
France : contributions à la croissance trimestrielle du PIB réel
Sources : Accuracy, Eurostat, Macrobond
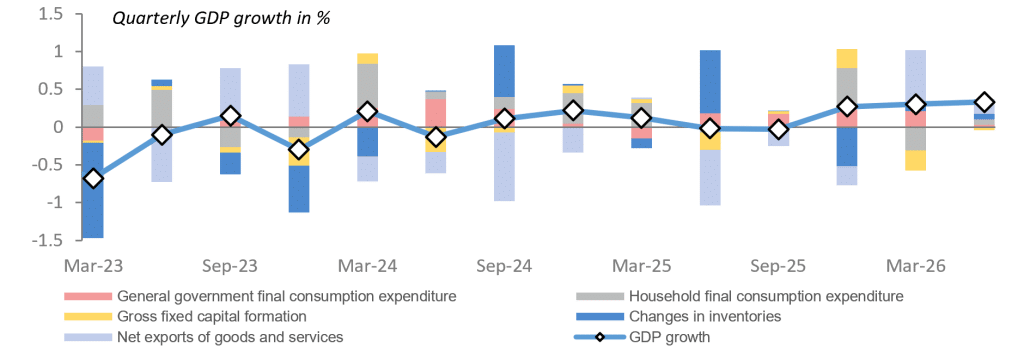
Allemagne : contributions à la croissance trimestrielle du PIB réel
Sources : Accuracy, Eurostat, Macrobond
- Zone euro
Le PIB a progressé de 0,41 TP3T en glissement trimestriel au deuxième trimestre, après avoir stagné au premier trimestre, portant la croissance annuelle à 1,01 TP3T. La reprise reste toutefois inégale d'un pays à l'autre : l'Espagne continue de progresser à un rythme soutenu (+0,71 TP3T), tandis que l'Allemagne affiche une croissance plus modeste et que la France stagne. Dans l'ensemble, ces données confirment toutefois une amélioration de l'activité européenne après un début d'année morose.
- France
En France, le PIB a stagné au deuxième trimestre après avoir reculé de 0,21 TP3T au premier trimestre, évitant de justesse une récession technique. Le commerce extérieur a été le principal moteur de la croissance, avec une contribution de 0,6 point de pourcentage, porté par un rebond des exportations, notamment dans le secteur aérospatial. La dynamique sous-jacente reste toutefois fragile : les investissements ont reculé pour le deuxième trimestre consécutif (-0,31 TP3T) et le pouvoir d'achat par unité de consommation s'est fortement contracté (-0,61 TP3T).
- Allemagne
L'économie allemande a poursuivi sa reprise au deuxième trimestre, soutenue principalement par les échanges avec le reste de l'Europe et, par conséquent, par la vigueur des exportations (+2,01 % en glissement trimestriel). L'industrie a également confirmé son redressement, avec une hausse de la valeur ajoutée manufacturière. La demande intérieure reste toutefois le principal point faible.
Activité dans la zone euro
Mesurer l'impact des perturbations climatiques
Dommages directs | Pertes économiques |
Il s'agit des pertes matérielles directement imputables à l'événement. Elles reflètent principalement la destruction de richesse et de capacité de production, mais n'impliquent pas nécessairement une baisse du PIB :
| Les pertes économiques mesurent les répercussions sur la production et les revenus. Elles peuvent être importantes même lorsque les dégâts matériels sont limités.
|
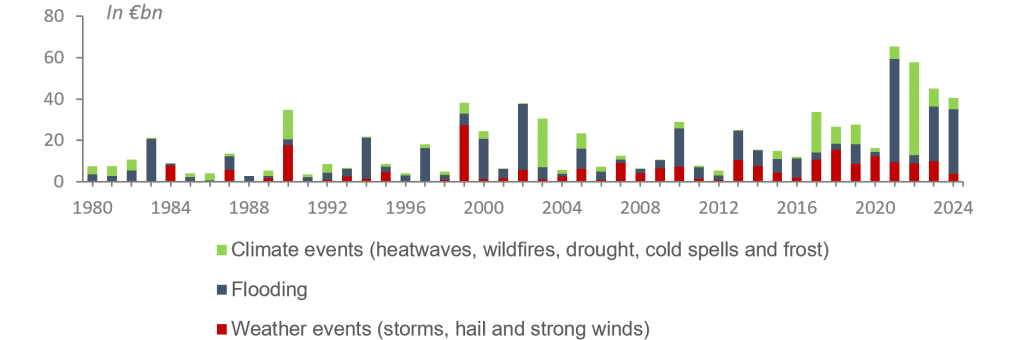
Pertes économiques annuelles subies par les pays de l'UE en raison de phénomènes météorologiques et climatiques extrêmes
Sources : Accuracy, AEE
Quelques chiffres :
- Les pertes écologiques moyennes liées à l'ensemble des phénomènes météorologiques et climatiques survenus en Europe entre 2021 et 2024, exprimées en euros constants de 2024, se sont élevées à 54 milliards d'euros par an. Cela équivaut à 0,31 TP3T du PIB européen chaque année.
- Les vagues de chaleur, les sécheresses et les feux de forêt survenus entre 2021 et 2024 ont représenté 30% du total des pertes enregistrées depuis 1980 et liées à ces trois risques. En d'autres termes, les pertes se sont de plus en plus concentrées ces derniers temps.
- En moyenne, seules 10% des pertes imputables aux vagues de chaleur, aux sécheresses et aux incendies de forêt sont couvertes par une assurance, contre près de 50% pour les tempêtes et 37% pour les inondations. Ce coût est supporté par les ménages, les entreprises et les finances publiques.
- L'impact économique à court terme des vagues de chaleur, des sécheresses et des incendies de forêt de l'été 2026 devrait s'élever à 0,2–0,41 TP3T du PIB sur l'année. Après la reconstruction et la reprise de l'activité, l'effet final pourrait être ramené à 0,11 TP3T ou 0,21 TP3T.
En fin de compte, La multiplication des phénomènes extrêmes accroît la volatilité de la croissance et des prix, avec des effets très contrastés selon les pays et les secteurs. Elle rend également plus nécessaire le recours aux dépenses publiques, alors même que la plupart des pertes liées aux vagues de chaleur, aux sécheresses et aux feux de forêt ne sont toujours pas couvertes par une assurance.
Activité mondiale
Enquêtes PMI : une bonne résistance
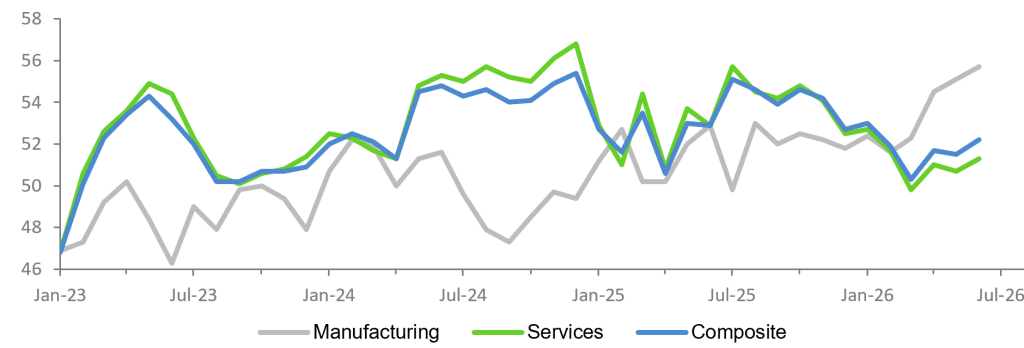
Indices PMI aux États-Unis : toujours orientés à la hausse, mais il faut surveiller les signaux sous-jacents
Sources : Accuracy, S&P Global, Macrobond
Après avoir déjà connu une accélération en juillet, l'activité aux États-Unis a continué de se renforcer en août, l'indice PMI composite atteignant son plus haut niveau depuis avril 2022.
Le secteur manufacturier, en revanche, a perdu de son élan, la production ayant progressé à son rythme le plus lent depuis treize mois. Ce ralentissement s'explique, entre autres, par une accumulation moindre de stocks de précaution et par des difficultés d'approvisionnement persistantes, les délais de livraison figurant toujours parmi les plus longs enregistrés depuis quatre ans.
Le secteur des services semble donc être le principal moteur de l'activité en août, enregistrant sa plus forte croissance depuis décembre 2024. La demande reste soutenue et les entreprises intensifient leurs embauches pour faire face à un carnet de commandes bien rempli.
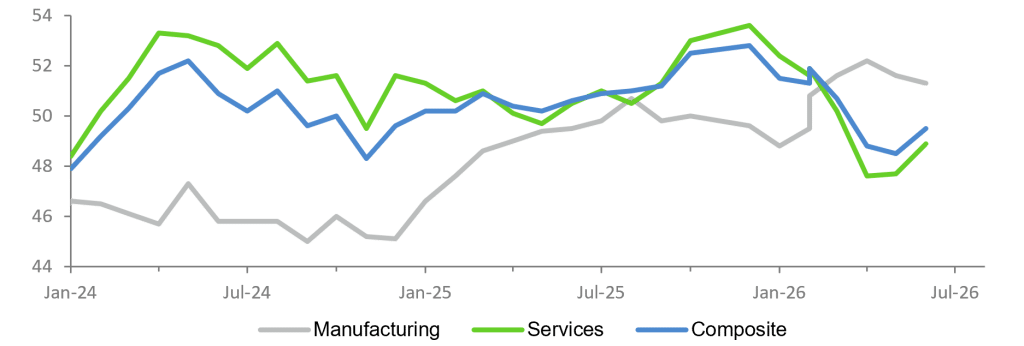
Zone euro : allègement des tensions et regain d'optimisme
Sources : Accuracy, S&P Global, Macrobond
En juillet, l'indice PMI de la zone euro a atteint son plus haut niveau depuis le début de la guerre entre les États-Unis et l'Iran, principalement grâce à des carnets de commandes mieux remplis et à des coûts de production moins élevés, les prix de l'énergie ayant temporairement baissé. L'indice composite du mois d'août a toutefois affiché un ralentissement de la dynamique, même s'il est resté supérieur aux prévisions consensuelles.
Le secteur manufacturier a néanmoins poursuivi sa tendance à la hausse de juillet à août, soutenu par un rebond des nouvelles commandes, qui a également fait progresser les chiffres de l'emploi, et par une baisse continue des prix des intrants après le pic enregistré en mai.
Le secteur des services est plus difficile à cerner. Après trois mois consécutifs de croissance, il s'est stabilisé en août. Les vagues de chaleur successives et les incendies de grande ampleur ont pesé sur le tourisme, les transports et l'activité du commerce de détail.
Activité du secteur européen
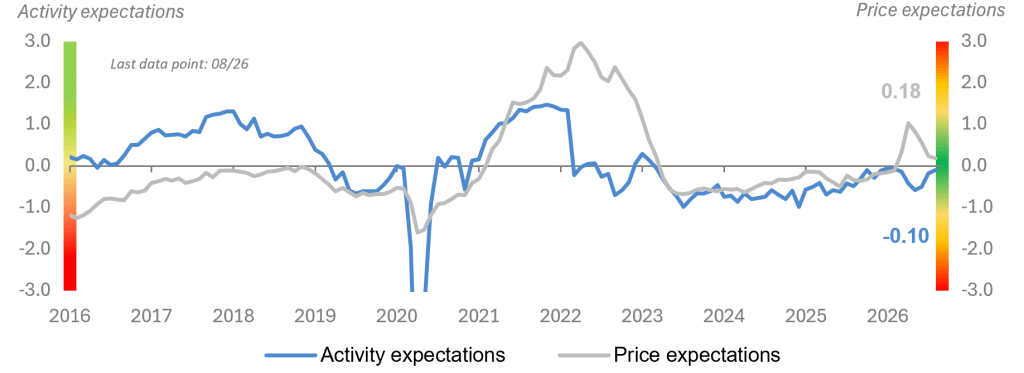
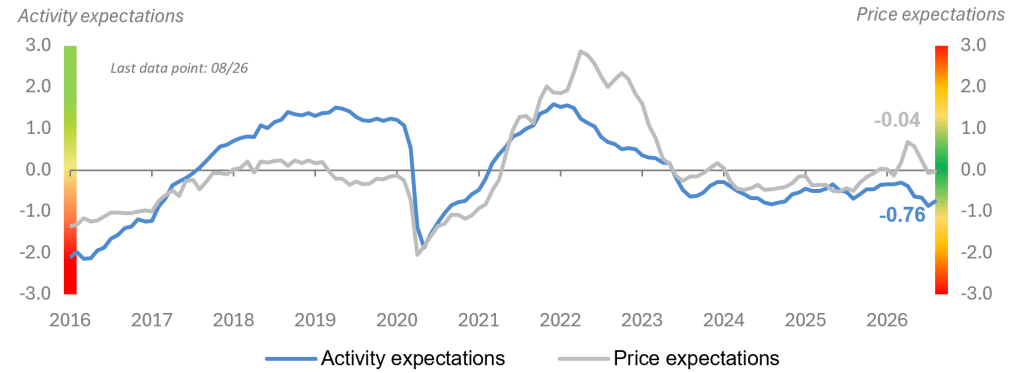
1 – Union européenne : retour à la normale en cours, sauf dans le secteur de la construction
Union européenne – Industrie : perspectives
Sources : Accuracy, Commission européenne
Union européenne – Secteur de la construction : perspectives
Sources : Accuracy, Commission européenne
Union européenne – Services : perspectives
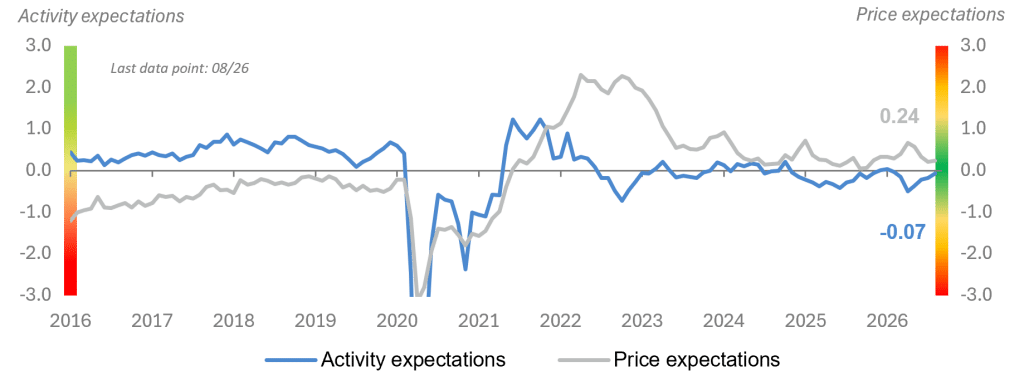
Sources : Accuracy, Commission européenne
Union européenne – Commerce : perspectives
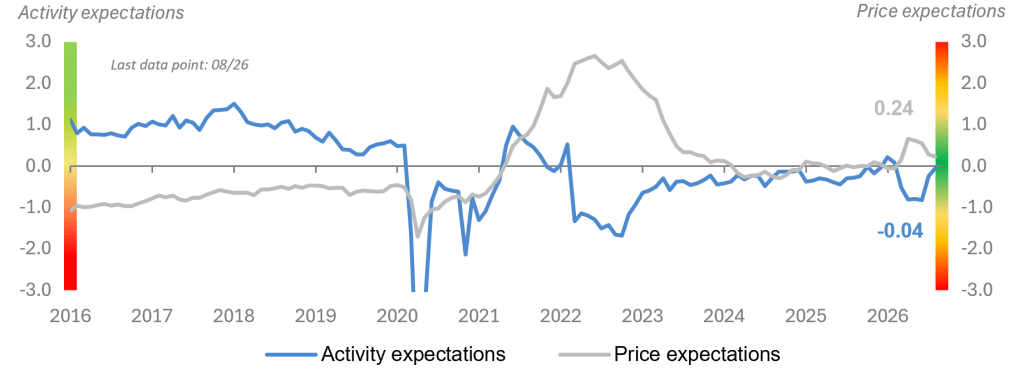
Sources : Accuracy, Commission européenne
2 – France : le commerce et le secteur de la construction sous une pression accrue
France – Secteur : perspectives
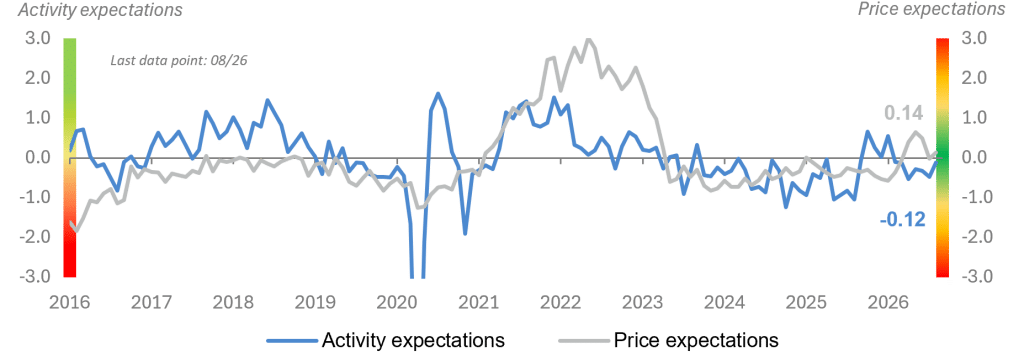
Sources : Accuracy, Commission européenne
France – Secteur de la construction : perspectives
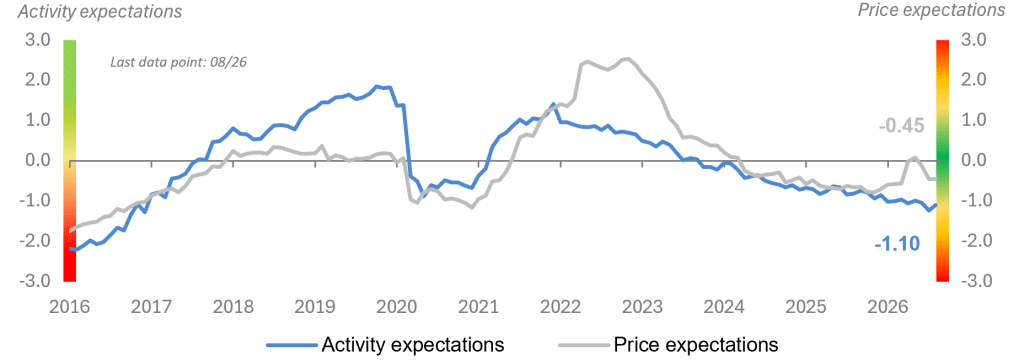
Sources : Accuracy, Commission européenne
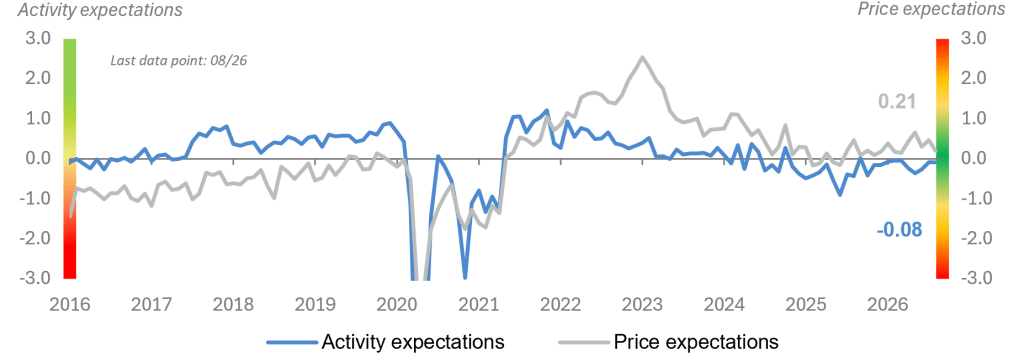
France – Services : perspectives
Sources : Accuracy, Commission européenne
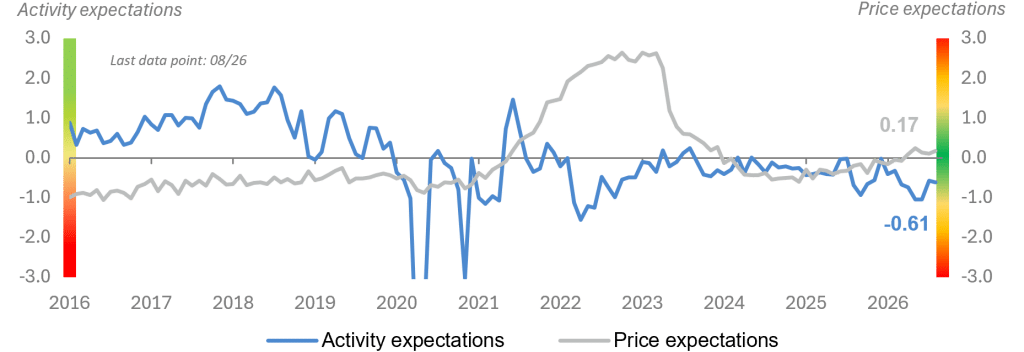
France – Commerce : perspectives
Sources : Accuracy, Commission européenne
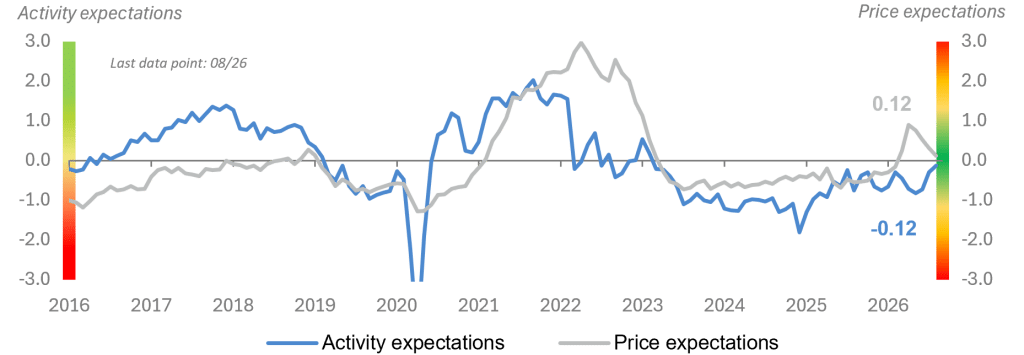
3 – Allemagne : le secteur industriel est étonnamment mieux placé que les autres secteurs
Allemagne – Industrie : perspectives
Sources : Accuracy, Commission européenne
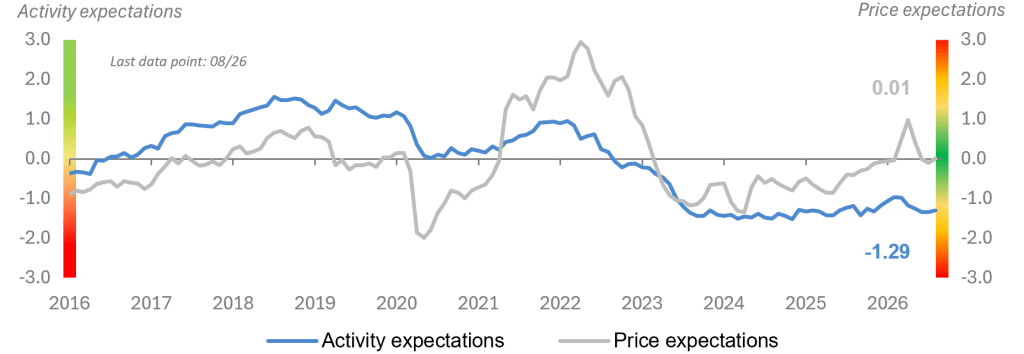
Allemagne – Secteur de la construction : perspectives
Sources : Accuracy, Commission européenne
Allemagne – Secteur des services : perspectives
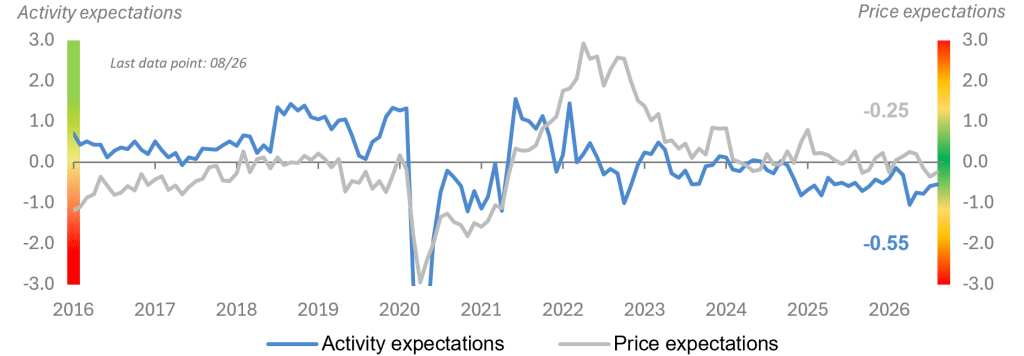
Sources : Accuracy, Commission européenne
Allemagne – Commerce : perspectives
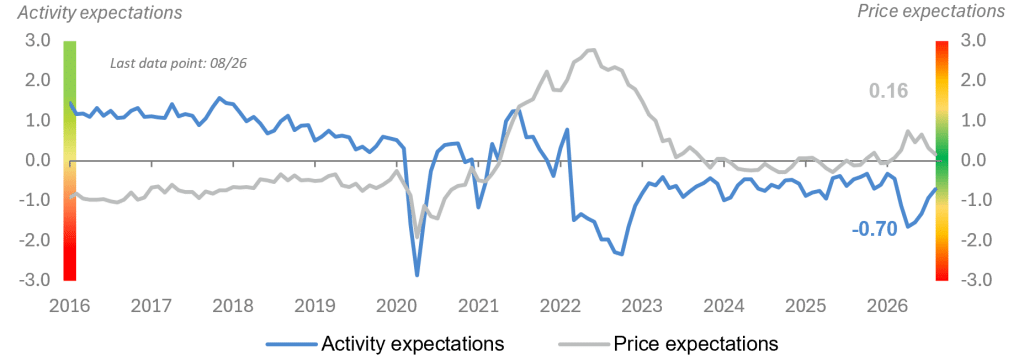
Sources : Accuracy, Commission européenne
Inflation aux États-Unis
La normalisation n'est pas pour demain
États-Unis : l'inflation mesurée par l'IPC en glissement annuel reste supérieure à l'objectif de 2%
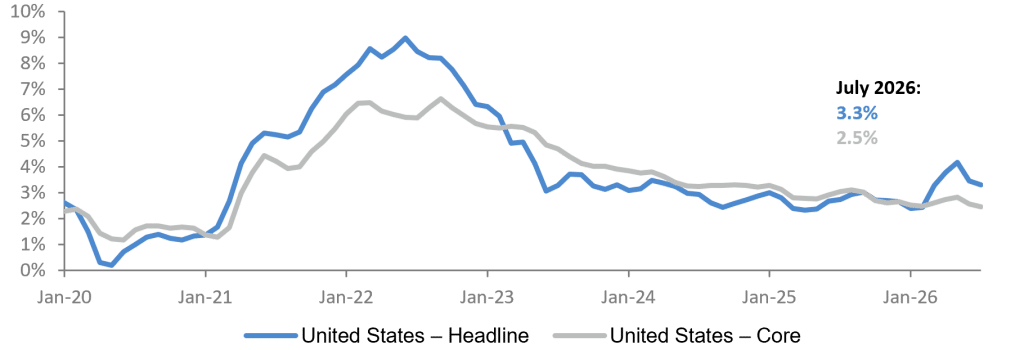
Sources : Accuracy, Macrobond
États-Unis : d'autres indicateurs de prix montrent également que l'inflation reste trop élevée
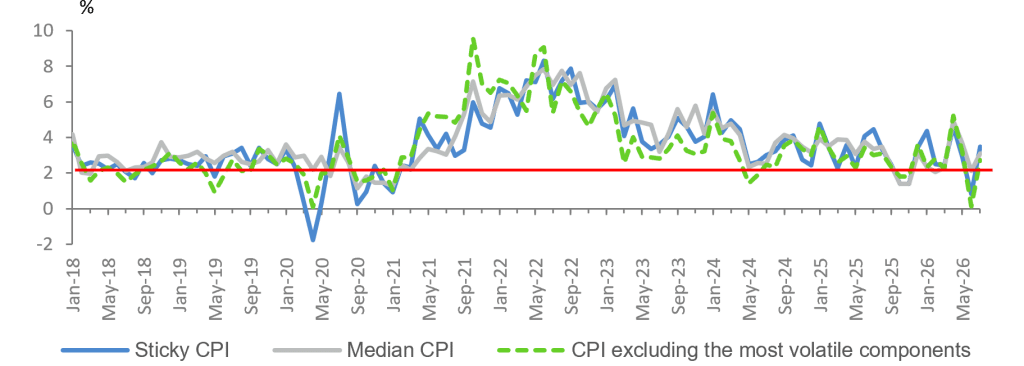
Sources : Accuracy, Fed d'Atlanta, Fed de Cleveland, Macrobond
États-Unis : les anticipations d'inflation des consommateurs sont à la fois trop élevées et en hausse
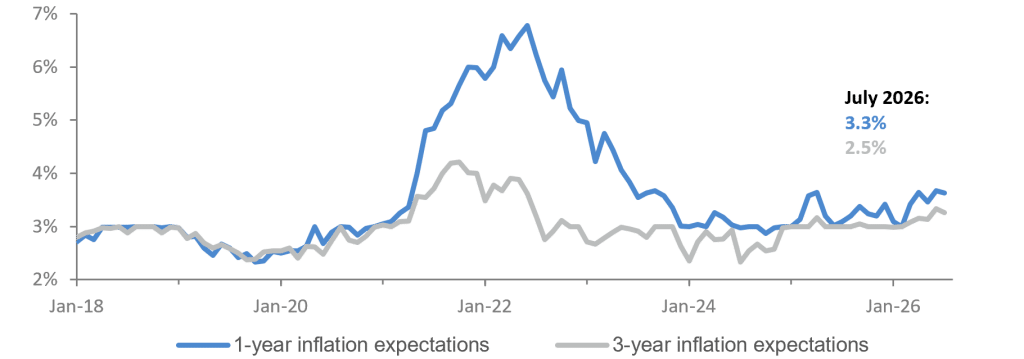
Sources : Accuracy, Macrobond, la Fed de New York
États-Unis : les anticipations d'inflation sur les marchés financiers suivent une évolution globalement similaire
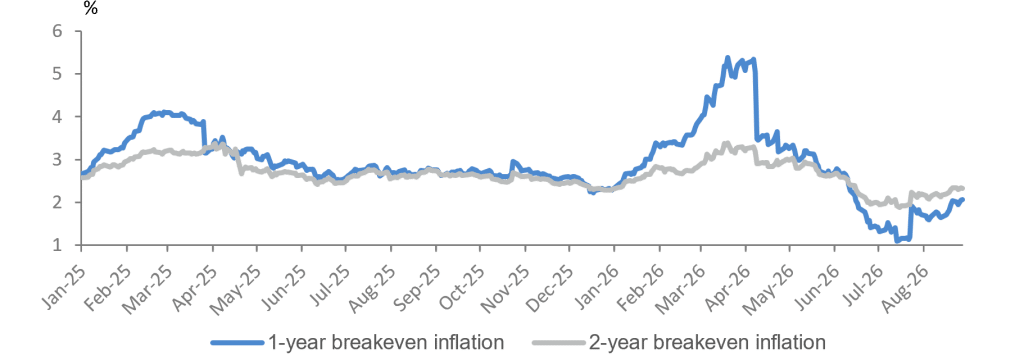
Sources : Accuracy, Bloomberg
Inflation dans la zone euro
Une accélération dérangeante, alimentée par l'énergie
Zone euro : inflation globale des prix à la consommation
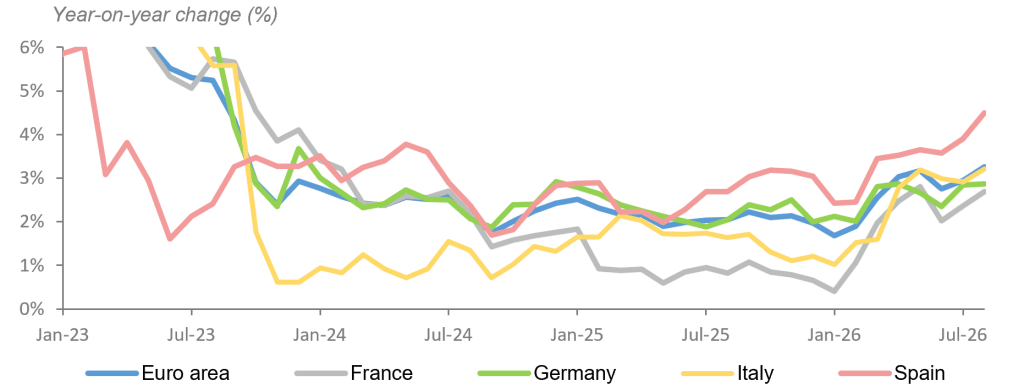
Sources : Accuracy, Macrobond
Zone euro : inflation sous-jacente des prix à la consommation
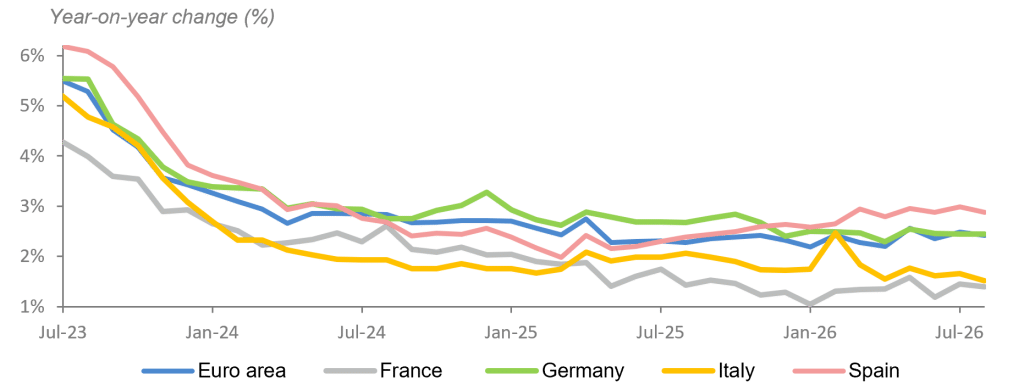
Sources : Accuracy, Macrobond
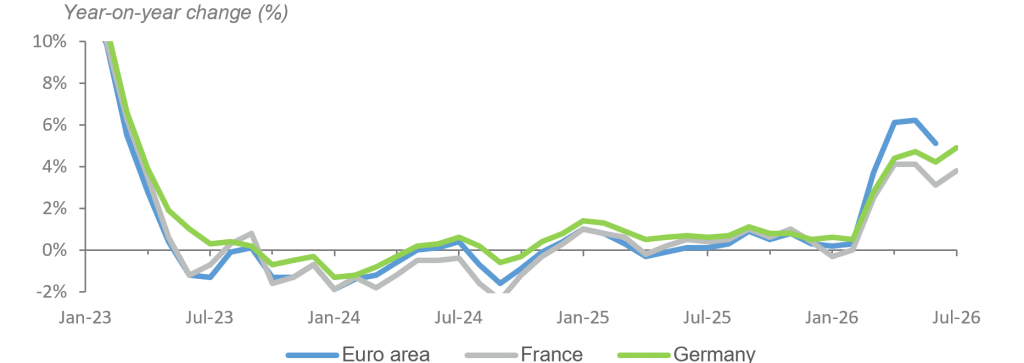
Zone euro : les prix à la production dans le secteur manufacturier sont en hausse
Sources : Accuracy, Eurostat, Macrobond
- L'inflation dans la zone euro a repris de la vigueur ces derniers mois, principalement en raison de la nouvelle hausse des prix de l'énergie liée au conflit au Moyen-Orient. Cette hausse semble toutefois refléter un choc d'offre, provoqué par les pressions sur les coûts résultant de la hausse des prix des intrants, plutôt qu'une résurgence généralisée des pressions inflationnistes, les facteurs liés à la demande restant relativement stables.
- La situation reste donc différente de celle de 2022, où les tensions inflationnistes étaient plus généralisées et alimentées à la fois par une forte demande post-pandémique et par de graves contraintes d’offre. Le principal risque réside désormais dans une répercussion plus durable du choc énergétique sur les prix sous-jacents et les anticipations d’inflation.
Politique monétaire de la zone euro
Une accalmie temporaire, dans un contexte de vigilance quant aux prix de l'énergie
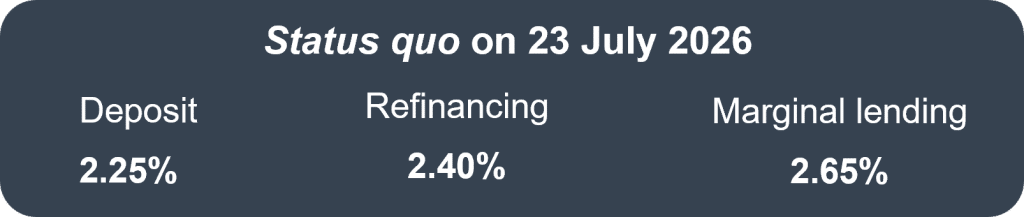
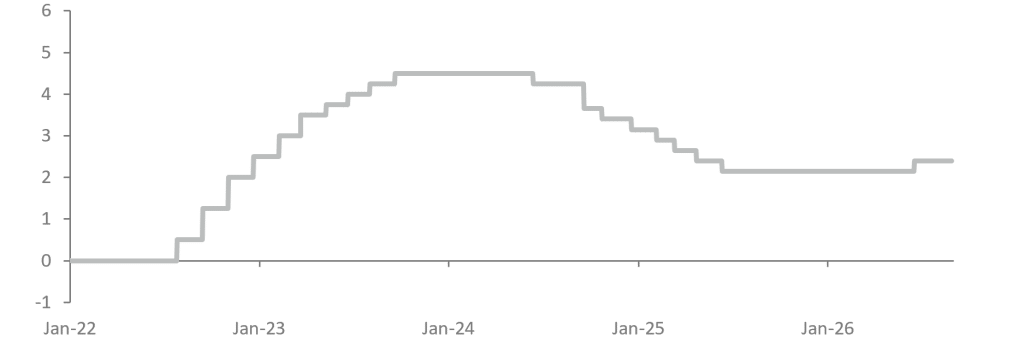
La BCE a marqué une pause en juillet après la hausse enregistrée en juin
Sources : Accuracy, Macrobond
Les messages clés du Conseil des gouverneurs :
- Il s'agit d'une pause prudente, et non d'un signe d'assouplissement. Le choc énergétique lié au conflit au Moyen-Orient reste incertain. Son impact global sur les prix, les marges et les salaires ne s'est pas encore pleinement fait sentir.
- La désinflation reste incertaine et, quoi qu'il en soit, l'inflation reste supérieure à la moyenne. L'inflation a rebondi en août pour s'établir à 3,31 TP3T en glissement annuel, après 2,81 TP3T en juin et 2,91 TP3T en juillet. L'inflation hors énergie (principal facteur de hausse, à 14,31 TP3T en glissement annuel, son plus haut niveau depuis 2023) et hors alimentation s'est modérée à 2,41 TP3T. Il convient toutefois de noter que les prix des services restent dynamiques, avec une hausse de 3,01 TP3T en glissement annuel.
- Il existe un profil de risque asymétrique. Selon la BCE, un retour de l'inflation vers l'objectif de 2% n'est pas encore en vue. Les risques liés aux prix sont orientés à la hausse, tandis que les risques liés à la croissance sont orientés à la baisse.
- L'économie fait preuve de résilience, mais elle est confrontée à une nette accélération de la hausse des prix. L'activité s'est légèrement redressée au deuxième trimestre et le chômage reste proche de ses plus bas niveaux historiques, à 6,21 TP3T. La croissance à court terme devrait néanmoins rester modeste.
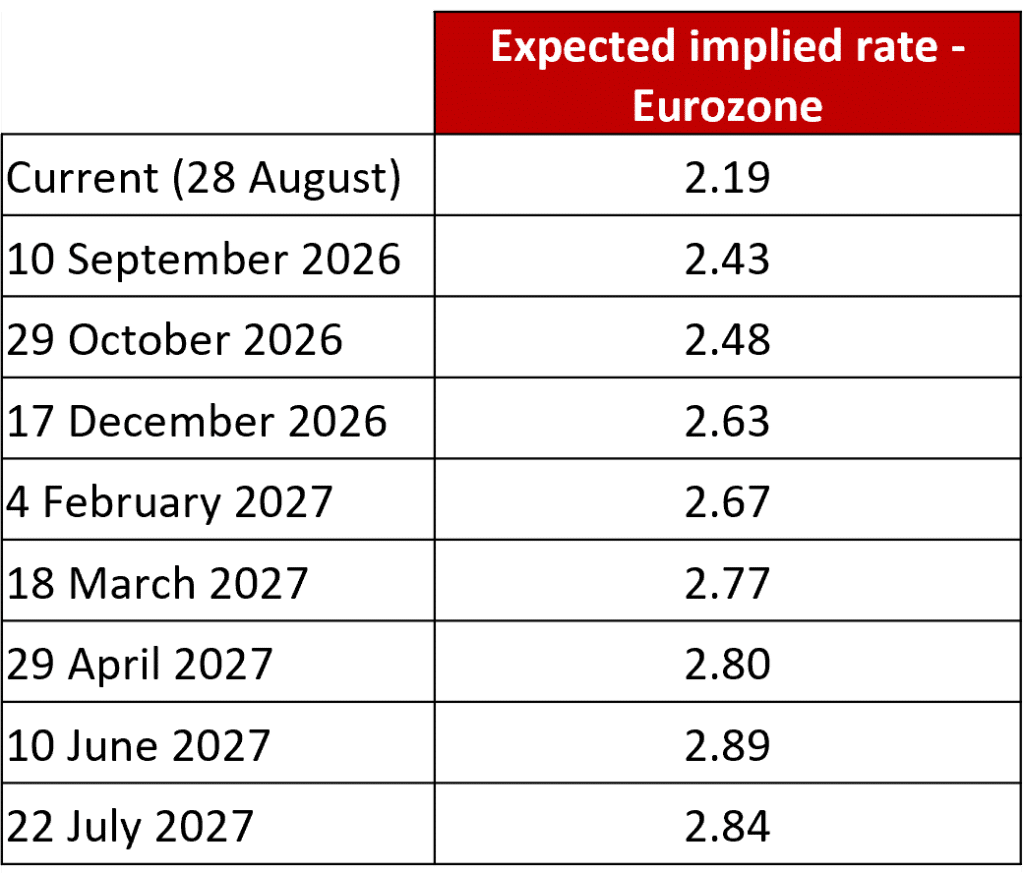
Dans un contexte de pression renouvelée sur les prix du pétrole et du gaz, la BCE devrait, le 10 septembre, opter pour un nouveau resserrement de sa politique monétaire. Après tout, mieux vaut prévenir que guérir, n’est-ce pas ?
Politique monétaire américaine
Statu quo, les divisions internes, etc. : le consensus de Warsh a été remis en question
La nomination de Kevin Warsh avait été accueillie favorablement tant par ses collègues que par les marchés et les observateurs. La deuxième réunion du FOMC, qui s'est tenue fin juillet sous sa présidence, s'est soldée par le maintien du taux directeur dans la fourchette de 3,50 à 3,751 TP3T, malgré un message très ferme sur l'inflation. Des critiques ont donc été formulées. Derrière ce statu quo apparent, la réunion a révélé une Fed plus divisée et un président confronté à son premier test de crédibilité.
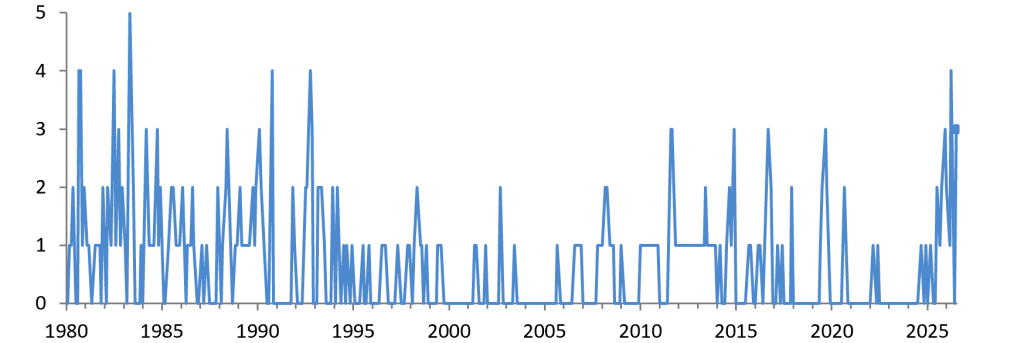
Le le vote est terminé 9–3, les présidents de banque régionale Lorie Logan (Dallas), Beth Hammack (Cleveland) et Neel Kashkari (Minneapolis) se prononçant en faveur d'une hausse immédiate des taux. Une telle dissidence est relativement rare: ce n'était que la sixième fois en trente ans qu'au moins trois membres du FOMC s'opposaient à la décision prise à la majorité.
Historique des votes dissidents lors des réunions du FOMC
Sources : Accuracy, Bloomberg
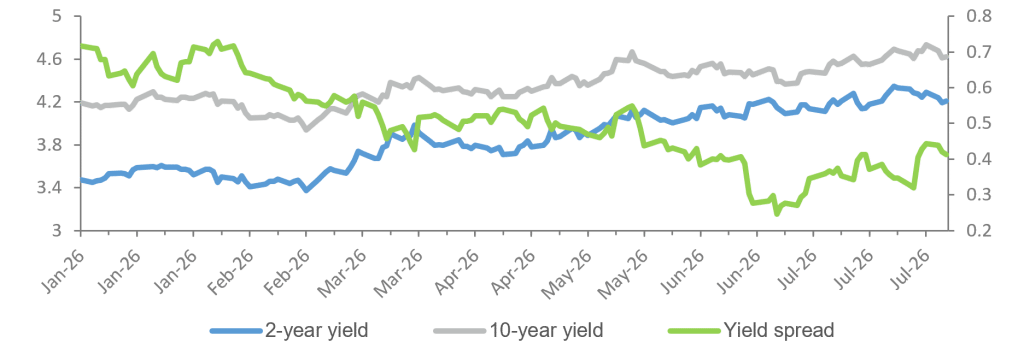
Les marchés se sont surtout concentrés sur le décalage entre les discours et les actes. Après plusieurs semaines de communication résolument « hawkish », l’absence de hausse du taux directeur a été perçue comme un recul. Les investisseurs ont donc décelé chez Warsh une certaine satisfaction face à la hausse des taux à long terme, mais aussi une réticence à relever les taux à court terme, et ils observent désormais un pentement de la courbe des taux.
Rendements des bons du Trésor américain à 2 et 10 ans, données quotidiennes
Sources : Accuracy, Bloomberg
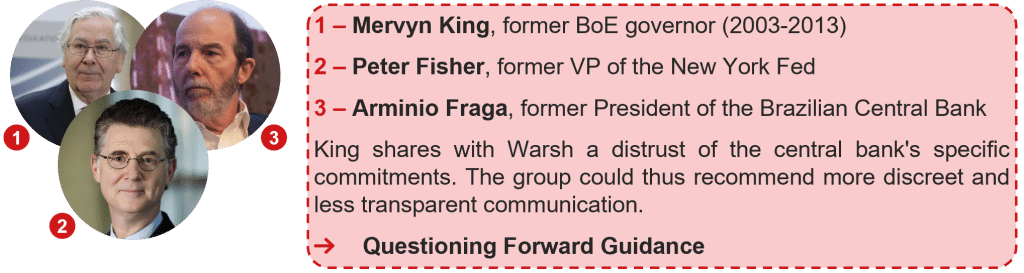
La principale leçon à tirer de cette réunion a en effet été la volonté exprimée par Kevin Warsh de réduire le recours aux indications prospectives – en d’autres termes, une communication claire sur l’orientation future de la politique monétaire.
Selon lui, les marchés se sont progressivement habitués à réagir aux anticipations concernant les décisions des banques centrales plutôt qu'à analyser directement la situation économique. Les investisseurs doivent désormais “ se concentrer sur le jeu plutôt que sur l'arbitre ” : ils doivent s'intéresser à l'inflation, à l'activité économique et à l'emploi, plutôt qu'aux intentions futures de la Fed.
2 – Orientations prospectives : le pari risqué de Kevin Warsh
- La suppression des indications prospectives ne supprime pas la nécessité d'anticiper
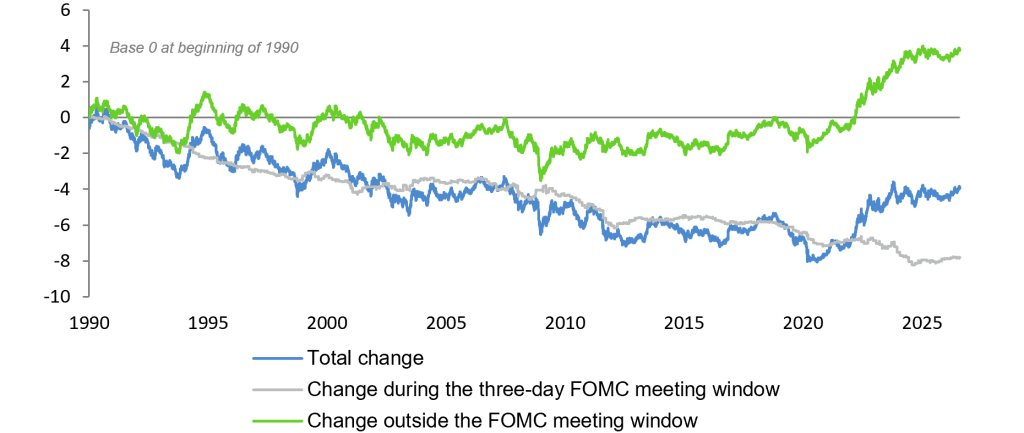
La Fed continue de contrôler les taux d'intérêt à court terme, et les acteurs financiers doivent nécessairement se forger une opinion sur ses prochaines décisions. En limitant les informations officielles mises à disposition, la banque centrale incite les marchés à reconstituer eux-mêmes la trajectoire monétaire à partir des données macroéconomiques, mais aussi de signaux fragmentaires tirés des déclarations des décideurs politiques.
États-Unis : quand le rendement des bons du Trésor à 10 ans évolue indépendamment de la Fed
Sources : Accuracy, FT, Bloomberg
- Cela se traduit par une accentuation marquée de la pente de la courbe des taux
À l'issue de la réunion de politique monétaire de juillet, les rendements à deux ans ont baissé, indiquant une diminution des anticipations d'un resserrement immédiat, tandis que le rendement des bons du Trésor à 30 ans a dépassé 5,251 TP3T, son plus haut niveau depuis 2007. Les investisseurs exigent désormais une prime de risque plus élevée face à la possibilité que la Fed laisse l’inflation persister plus longtemps., notamment dans un contexte de tensions au Moyen-Orient et de risques liés à la hausse des prix de l'énergie.
Analyse du rendement des bons du Trésor américain à 10 ans : les incertitudes récentes portent sur la prime de durée
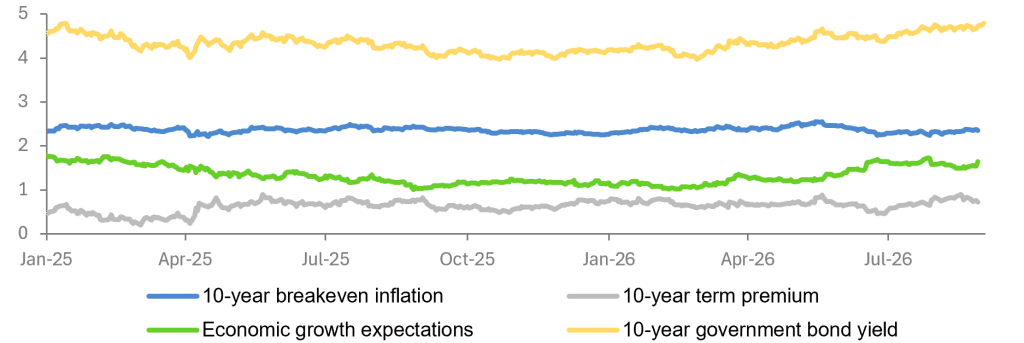
Sources : Accuracy, Macrobond
- Cette communication a donc eu pour conséquence immédiate une dégradation de la qualité des informations disponibles et une volatilité accrue des prix des actifs
Un assouplissement des indications prospectives pourrait en réalité réduire la marge de manœuvre de la Fed, car en laissant s’installer l’incertitude quant à sa future fonction de réaction, Warsh risque d’être contraint de relever les taux lors des prochaines réunions afin de rétablir une crédibilité affaiblie. Les contrats à terme laissent désormais entrevoir une probabilité d'environ 68% qu'une hausse de 25 points de base intervienne dès septembre. Les investisseurs attendent désormais des actes plutôt que des signaux.
3 – Face à l'IA, la Fed peut-elle renouveler le pari d'Alan Greenspan ?
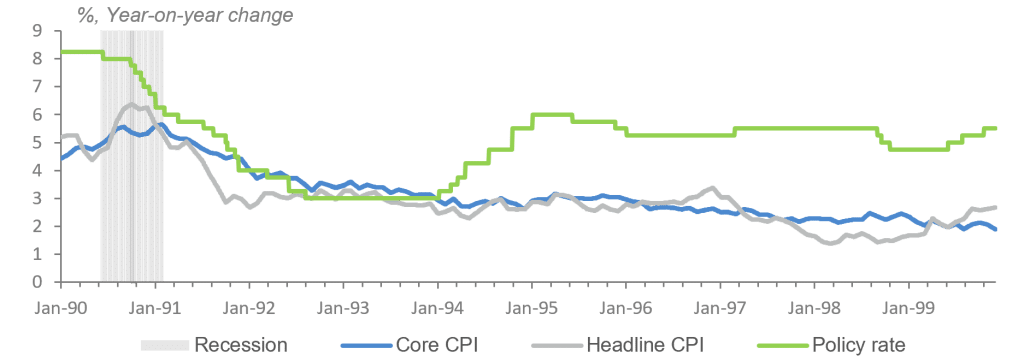
Au milieu des années 1990, La croissance économique américaine était solide, le chômage reculait fortement et l'inflation était maîtrisée. Bien que Certains membres du FOMC de la Réserve fédérale ont plaidé en faveur d'un resserrement préventif de la politique monétaire, mais Alan Greenspan, alors président de la banque centrale, s'y est opposé.. Son intuition ? La diffusion rapide des technologies de l'information allait accroître la capacité de production de l'économie américaine, permettant ainsi une croissance plus forte et une baisse du chômage sans générer de pression inflationniste. Cette analyse s'est révélée globalement correcte.
États-Unis : les taux sont restés stables en 1996, puis ont été relevés à partir de 1997, à mesure que le chômage reculait et que l'inflation augmentait
Sources : Accuracy, FRED, Macrobond
Le pari de Greenspan en 1996 :
- Maintien des taux directeurs à 5,251 TP3T.
- Les nouvelles technologies de l'information permettent d'accroître la productivité et, par conséquent, le potentiel de croissance de l'économie.
- Les nouvelles technologies de l'information freinent les hausses salariales, car les travailleurs craignent l'automatisation.
Aujourd'hui, la Fed se demande si une dynamique potentiellement similaire est en train de se mettre en place avec l'intelligence artificielle. Au niveau microéconomique, les entreprises citent de plus en plus souvent l'IA comme un levier d'efficacité, et des enquêtes montrent que ces technologies se généralisent dans l'économie américaine. Leurs effets sur les gains de productivité au niveau macroéconomique restent toutefois à préciser.
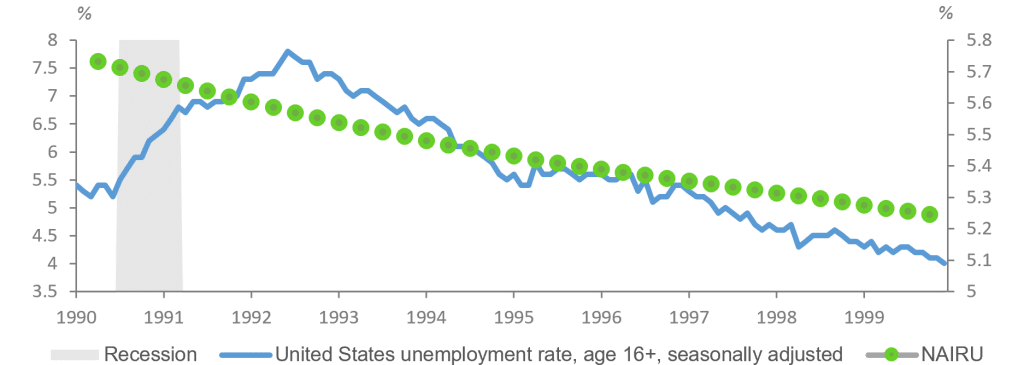
États-Unis : tensions sur le marché du travail à partir de 1997
Sources : Accuracy, FRED, Macrobond
Remarque : Bien que Greenspan ait convaincu le FOMC de ne pas relever les taux, la Fed n'a pas assoupli sa politique monétaire. À partir de 1997, les tensions sur le marché du travail ont incité la Fed à relever les taux afin de contenir l'inflation. Ce précédent suggère donc simplement qu'un choc technologique favorable modifie l'équilibre global entre la croissance, l'emploi et l'inflation.
*NAIRU : Taux d'inflation non accélérateur de Chômage. Le taux de chômage en dessous duquel l'inflation commence à s'accélérer, en raison de pénuries de main-d'œuvre et de la hausse des salaires et des coûts de production.
4 – “ Fed Force Five ” de K. Warsh”
- Communication
- Données
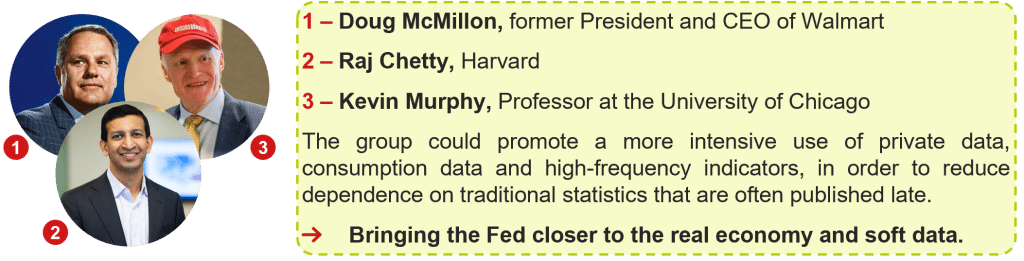
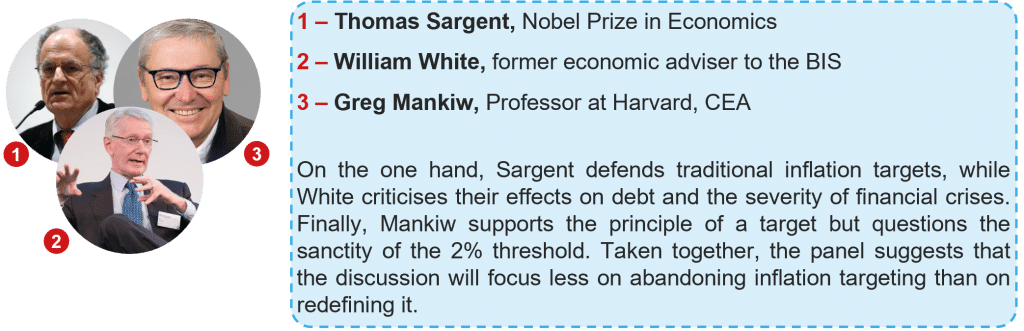
- Le bilan de la Fed
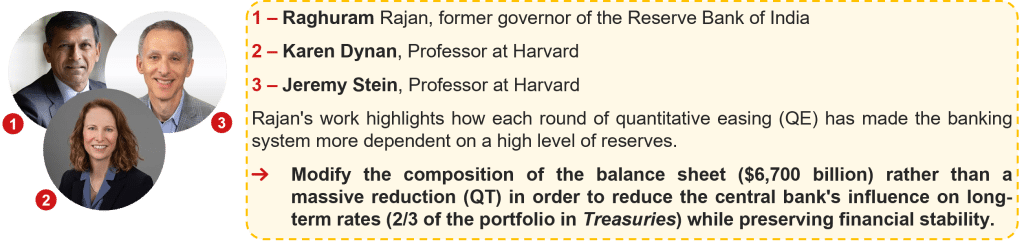
- IA
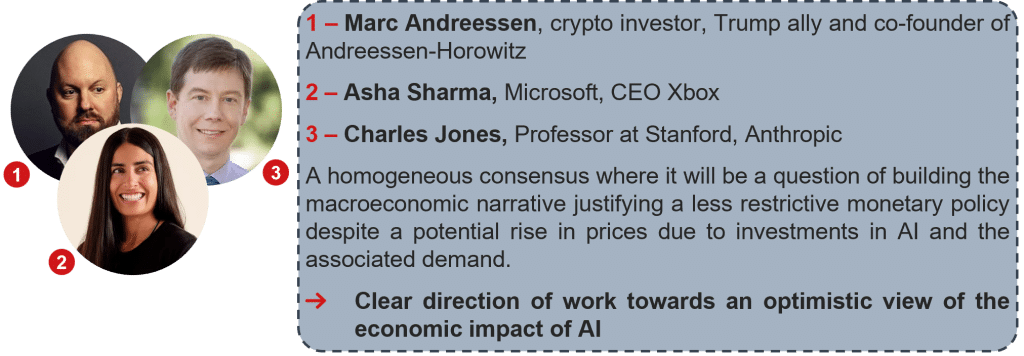
- Inflation
Le financement des États-Unis
1 – Le coût de la dette pousse le Trésor à intervenir
1. Intervention sur le yen
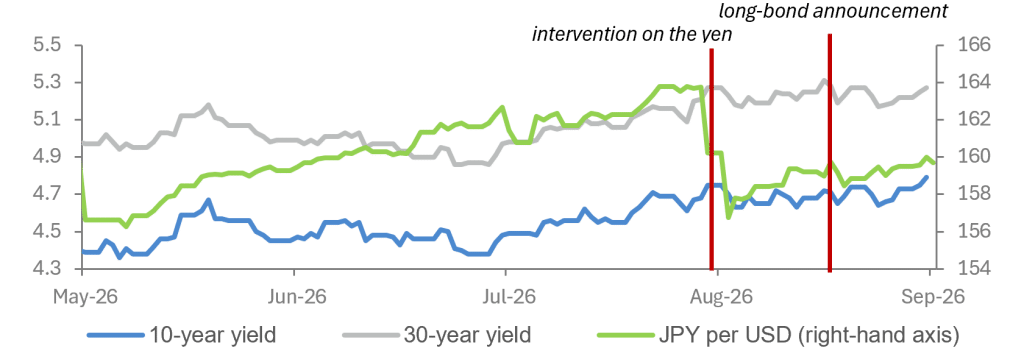
Fin juillet, le yen avait chuté à 163,24 yens pour un dollar, son plus bas niveau depuis 1986, dans un contexte de reprise de l'inflation et d'une politique monétaire toujours considérée comme accommodante. Le Japon est également le premier détenteur de dette américaine, avec environ $1 000 milliards de Titres du Trésor. Une vente de réserves destinée à soutenir le yen aurait pu peser sur les cours des obligations américaines et faire grimper encore davantage les taux à long terme. Scott Bessent, le secrétaire au Trésor américain, était donc confronté à un double défi : stabiliser le taux de change tout en protégeant l’un des piliers du système de financement de l’économie.
La Fed de New York a donc acheté des yens pour le compte du Trésor, une opération sans précédent depuis 30 ans, financé par une vente d'euros afin de ne pas affaiblir directement le dollar par rapport aux autres devises. Cette opération fait office d’assurance contre les ventes japonaises de bons du Trésor, mais son effet sur le taux de change s’est rapidement estompé. Étant donné qu’un yen plus fort implique en pratique un dollar plus faible, cet épisode illustre la difficulté de la mission confiée à M. Bessent par Donald Trump : contenir les taux à long terme tout en préservant un dollar certes suffisamment ferme, mais surtout compétitif.
2. Rachats d'obligations à long terme
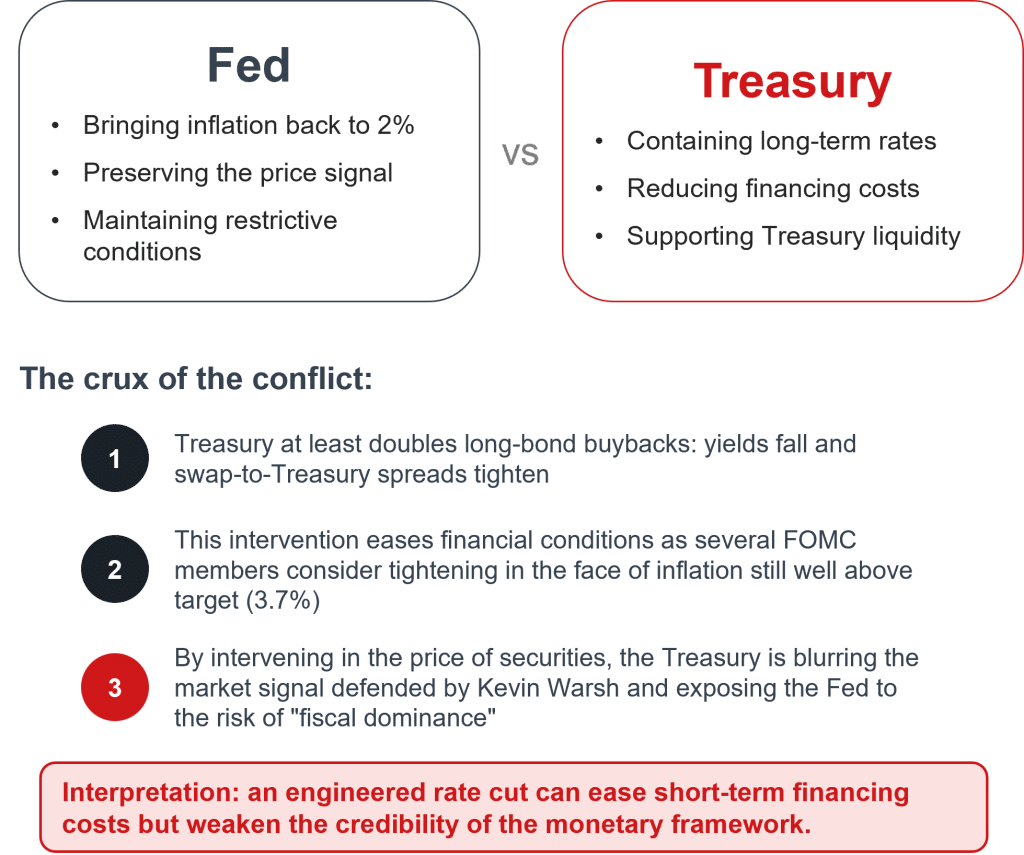
La hausse des rendements des bons du Trésor à long terme n'est pas uniquement le résultat des anticipations d'une hausse des taux directeurs. Un déficit budgétaire de 5,81 TP3T du PIB et une dette s'élevant à 1 251 TP3T du PIB, des émissions massives de dette privée pour financer les investissements dans l'IA (Meta, Microsoft et Amazon), ainsi qu'une inflation de 3,71 TP3T contribuent tous à accroître la prime exigée par les investisseurs. À la mi-août, le rendement à dix ans avait atteint 4,751 TP3T et celui à 30 ans 5,321 TP3T, soit des niveaux proches de leurs plus hauts depuis respectivement 2025 et 2007. À l’approche des élections de mi-mandat, le Trésor cherche à empêcher que le resserrement des conditions financières ne pèse sur le budget fédéral, le marché immobilier et l’investissement.
Il a donc été annoncé que le plafond des opérations de rachat de titres de dette américains d'une durée comprise entre 10 et 30 ans serait relevé de 1 442 milliards à 1 444 milliards, sur une période de trois mois allant du 9 septembre au 4 novembre 2026. Cette annonce a ramené les rendements à leurs niveaux de début juillet et a réduit l'écart entre les titres de dette et les swaps, ce qui témoigne de la volonté manifeste des investisseurs de conserver leurs obligations face à un acheteur de grande envergure. La portée de cette intervention reste toutefois limitée, car elle ne modifie en rien les forces structurelles qui poussent les rendements à la hausse.
Deux interventions du Trésor américain visant à protéger les coûts liés au service de la dette des États-Unis
Sources : Accuracy, Fed, Banque du Japon
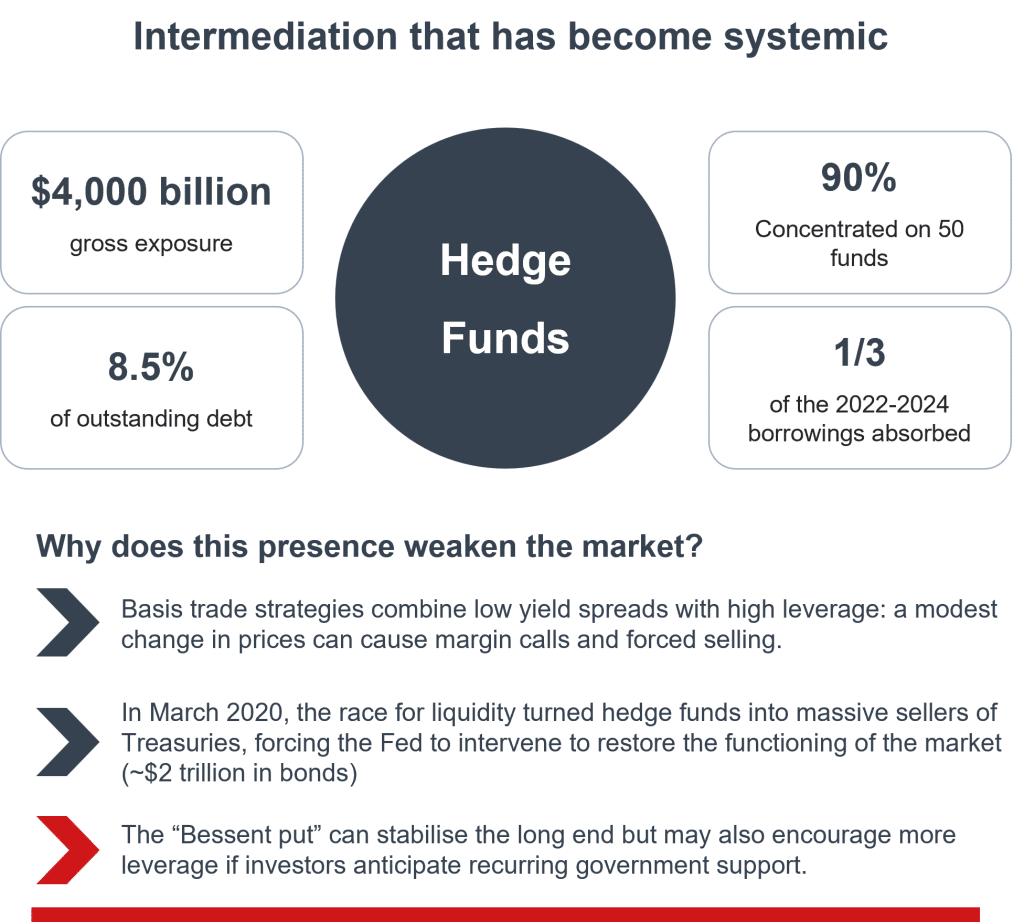
2 – Le conflit entre la Fed et le Trésor brouille la perception du prix du risque, tandis que les fonds spéculatifs amplifient les fluctuations du marché
3 – Rassurer les marchés quant à la Fed et rétablir la cohésion entre la banque centrale américaine et le Trésor
Le symposium organisé, comme chaque fin d'été, par la banque centrale américaine à Jackson Hole a permis de clarifier la situation sur deux fronts.
À propos du fonctionnement de la Fed :
- En tenant compte des changements structurels de l'économie: L'IA pourrait-elle constituer un nouveau facteur de production ? Et quelles en seraient les conséquences pour la croissance, le marché du travail, l'inflation, la rentabilité du capital, etc. ?
- Examen des principes et de la conduite de la politique monétaire
- Sur le plan des principes, la priorité absolue est de ne pas se tromper dans le diagnostic économique. Cela implique de veiller à un juste équilibre entre l’offre et la demande sur le marché des biens et des services, d’observer attentivement la dynamique monétaire, d’identifier comme instrument principal de la politique monétaire le niveau des taux d’intérêt à court terme capable de garantir à la fois la stabilité des prix et le plein emploi, et de mettre en place une communication à la fois appropriée et efficace.
- Sur le plan de la gestion, il convient de revoir l'éventail des indicateurs à surveiller ; il faut éviter le jeu des « miroirs déformants » entre la banque centrale et les marchés financiers ; et la Fed doit veiller à ne pas adopter une communication qui, en fin de compte, réduirait la marge de manœuvre des deux parties.
En ce qui concerne les relations entre la banque centrale et le Trésor, l’objectif ne saurait être autre que d’atténuer les pressions à la hausse sur la partie longue de la courbe des taux. En attendant la mise en place de mesures visant à rétablir l’équilibre des comptes publics, la Fed doit réaffirmer sa ferme détermination à lutter contre l’inflation.
Il n’en reste pas moins que Kevin Warsh peine à se défaire d’une certaine ambiguïté stratégique : il a promis au président Trump qu’il parviendrait à faire baisser à la fois l’inflation et les taux d’intérêt, principalement sur les segments intermédiaires et longs de la courbe des taux, tout en rassurant les marchés financiers sur son engagement à leur offrir un environnement économique et financier protecteur. Cela implique également de mener une politique restrictive lorsque cela s'avère nécessaire.
Aperçu : vers un nouveau “ grand schisme de l'Occident ” ?
Les relations transatlantiques, longtemps fondées sur une “ asymétrie acceptée ”, sont aujourd’hui secouées par une violente tempête. Au-delà des récents incidents politiques, les divergences sont devenues structurelles, multiples et cumulatives, alimentant une dynamique de méfiance croissante entre les États-Unis et l’Europe. Plutôt que de réduire cette évolution à un choix binaire entre alliance et rupture, il vaut mieux la comprendre comme un processus de schisme : le centre dominant est contesté, des normes concurrentes émergent et la distance se creuse progressivement, freiné uniquement par la persistance d’interdépendances profondes. L’histoire nous aide à en prendre la mesure à travers plusieurs précédents frappants. Dans le contexte métastable actuel, plusieurs voies à moyen terme restent possibles, allant du maintien d’un équilibre précaire à un éloignement relatif ou à un réalignement sous l’influence américaine. L’avenir des relations transatlantiques reste donc ouvert : l’histoire et la géographie l’éclairent, mais son cours reste à déterminer.
Les relations entre les États-Unis et l'Europe (principalement l'Union européenne et le Royaume-Uni) traversent actuellement une période de forte turbulence. Le président américain, Donald Trump, a menacé de retirer son pays de l'OTAN et de s'emparer du Groenland – un “ territoire autonome constitutif ” du Danemark et un territoire d'outre-mer associé à l'UE –, tout en accusant les dirigeants européens d'organiser “ l'effacement civilisationnel ” de leur continent. Les pays européens sont tout simplement trop dépendants de leur allié américain dans des domaines aussi cruciaux que l’énergie, les paiements, la technologie et la défense pour apporter une réponse à la mesure du défi. Pour l’instant, ils ne peuvent que se débrouiller tant bien que mal, tout en se préparant à une plus grande autonomie à l’avenir. Mais quel degré d’autonomie, et à quel horizon ? Le processus visant à forger un compromis entre Européens ne fait que commencer.
Que se passe-t-il, et comment les relations entre ces deux régions du monde pourraient-elles évoluer ? Au-delà de cette double question, comment devons-nous appréhender la dynamique actuelle d'un point de vue historique et géographique ?
Partons de cette constatation : si les propos désobligeants du président Trump peuvent être considérés comme des manœuvres politiques secondaires, les réactions de l’Europe doivent être comprises comme le signe d’une relation appelée à évoluer. Il est donc nécessaire de revenir à l'essentiel. À l’instar de Jean Monnet, considéré comme l’un des pères de l’Europe, et de Geir Lundestad, l’historien norvégien, on peut raisonnablement affirmer qu’au lendemain de la Seconde Guerre mondiale, les élites européennes ont “ invité ” l’hégémonie américaine, par intérêt, par crainte, par faiblesse ou par conviction, et ont défini un cadre structurant consensuel. L’équilibre trouvé le long de l’axe atlantique a pris la forme d’une “ asymétrie acceptée ” : la sécurité européenne en échange de l’influence américaine dans un large éventail de domaines, de la politique à l’économie. Aujourd’hui, les doutes quant à la garantie de sécurité contribuent à remettre en cause cette influence. La quête d’autonomie stratégique a commencé. Elle s’accompagne d’un cercle vicieux de méfiance : au-delà des diatribes de leur président, les Américains craignent que la prise de distance de l’Europe ne se traduise par un rapprochement avec la Chine, et donc par une menace pour leur suprématie.
En réalité, Les relations transatlantiques sont affaiblies par des divergences structurelles, multiples et, en fin de compte, cumulatives, qui sont à l’origine du processus actuel de méfiance croissante. Un schéma binaire – alliance contre rupture – n’est probablement pas tout à fait adapté pour décrire le changement en cours. Le langage du schisme pourrait s’avérer plus approprié. Dans son acception religieuse, un schisme est l’acte par lequel un groupe de croyants appartenant à une confession donnée se sépare et reconnaît une spiritualité différente. La relation actuelle entre les deux régions suit de près cette logique de schisme : une unité initiale tangible ; un centre dominant contesté ; des normes de légitimité concurrentes, sur lesquelles nous reviendrons dans un instant ; une opposition qui n’est plus cyclique mais structurelle ; et, comme nous le verrons, un éloignement progressif, ralenti par la persistance d’interdépendances sur une période plus ou moins longue.
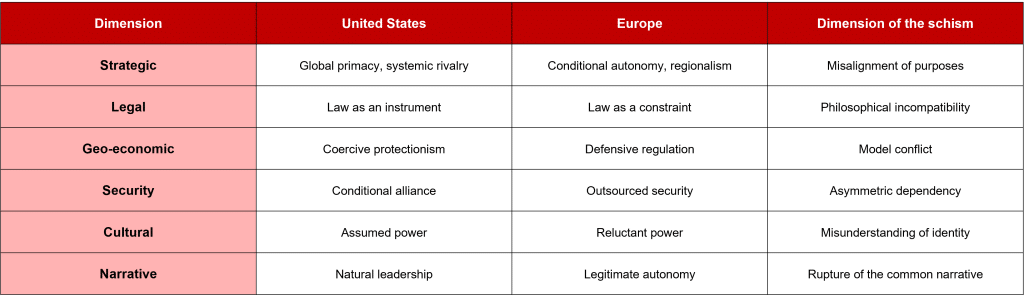
Le conflit entre les normes peut être présenté comme suit :
Les conflits de normes à l'origine du “ schisme occidental ”
Sources : diverses sources synthétisées par l'intelligence artificielle
Le diagnostic d'un schisme occidental a été posé. Cette divergence est multidimensionnelle et englobe un certain nombre de valeurs importantes: visions du monde, conceptions du droit, régulation économique et positionnement sur la scène internationale. Pourtant, les liens économiques et financiers, une convergence en matière de sécurité certes affaiblie mais toujours nécessaire, ainsi qu'un tissu culturel et relationnel dense, constituent autant de freins à une aliénation totale, sans parler d'une rupture.
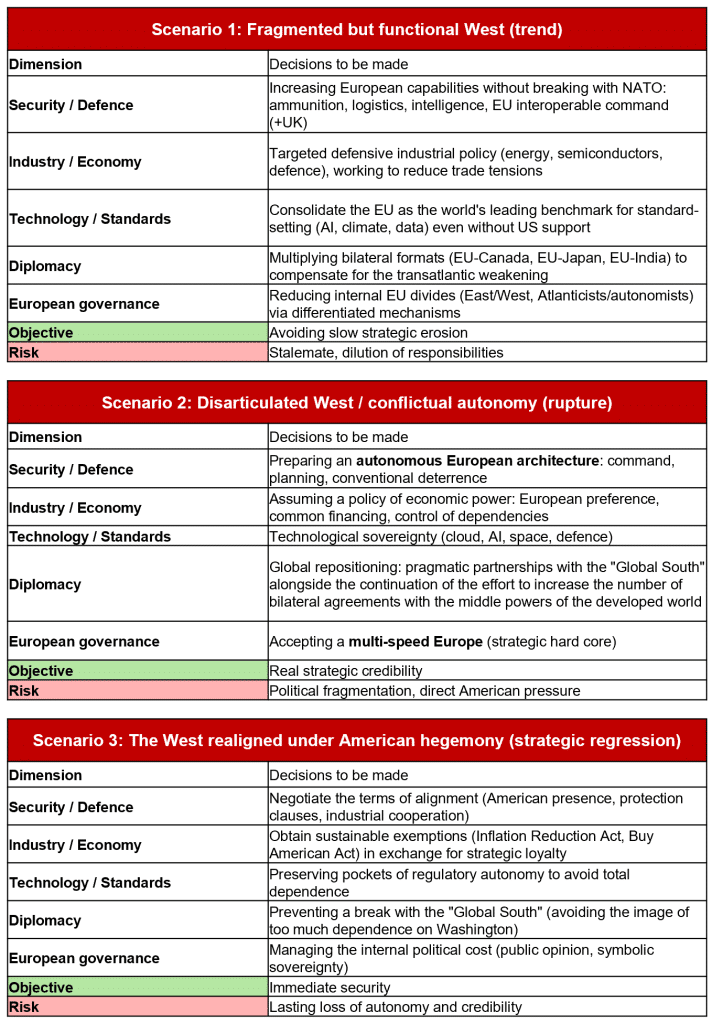
Un aperçu de la situation actuelle illustre bien cet équilibre. Celui-ci est sans doute plus métastable que stable. Il pourrait évoluer dans un contexte international marqué par deux forces majeures: la rivalité systémique entre les États-Unis et la Chine, et un triptyque européen quelque peu déséquilibré (une économie de premier plan, mais un acteur politique freiné par l’absence de commandement unifié et une puissance militaire insuffisante). D'un point de vue européen, trois scénarios sont envisageables quant à l'évolution des relations transatlantiques au cours des prochaines années (cinq à dix ans, peut-être ?). Dans le scénario central, l’équilibre actuel, aussi précaire soit-il, se maintient globalement. Chaque partie cherche à contenir les forces centrifuges. Les deux scénarios alternatifs encadrent ce scénario central : l’un laisse entrevoir un éloignement des États-Unis ; l’autre, sous la forme d’une agréable surprise, suggère un réalignement, mais sous la houlette de Washington. L'orientation vers l'une ou l'autre de ces voies dépend en grande partie de la volonté politique des deux parties. Les États-Unis privilégieraient un réalignement, tandis que l'Europe hésiterait entre les deux autres options. D'où, en fin de compte, l'impression que le scénario central est le plus probable.
Trois avenirs possibles pour l'Occident après le schisme : implications pour l'Europe
Sources : diverses sources synthétisées par l'intelligence artificielle
Comment pouvons-nous prendre du recul par rapport à ce “ schisme occidental ” qui se dessine actuellement, voire qui est déjà en cours ? En élargissant notre champ de vision, tant sur le plan historique que géographique, et en essayant d'évaluer les conséquences qui ont découlé d'épisodes comparables.
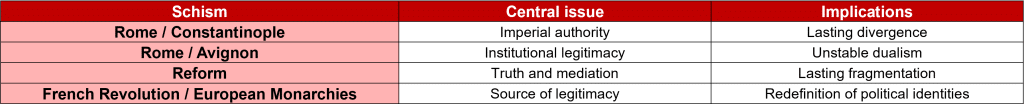
Tout au long de sa longue histoire, l'Occident a été confronté à maintes reprises à des schismes. Sans prétendre à l'exhaustivité, quatre d'entre elles se distinguent particulièrement :
- Rome contre Constantinople au XIe siècle, et la scission entre les Églises chrétiennes d'Orient et d'Occident ;
- Rome contre Avignon au tournant des XIVe et XVe siècles, et la question de savoir lequel des deux papes incarnait légitimement l'universalité ;
- Le catholicisme face au protestantisme au XVIe siècle, avec une controverse théologique qui avait des implications tant anthropologiques (médiation auprès de Dieu) que politiques, à travers la territorialisation de la religion : « cuius regio, eius religio »;
- La Révolution française face aux monarchies européennes à la fin du XVIIIe siècle, dans un conflit portant sur la source de la légitimité.
Bref historique des schismes occidentaux passés
Sources : diverses sources synthétisées par l'intelligence artificielle
Il est difficile de ne pas constater que les tensions actuelles entre les États-Unis et l'Europe font écho à ces expériences historiques. Washington revendique une universalité qui rappelle celle de Rome au XIe siècle, tandis que Bruxelles se présente comme l’héritière d’un ordre plus ancien fondé sur le droit. De même, comme à l’époque de la rivalité entre Rome et Avignon, les États-Unis et l’Europe partagent en grande partie les mêmes valeurs, mais ne disposent pas de la même capacité à les incarner aux yeux du monde. Une conclusion semble s'imposer. Chacun des trois scénarios envisagés pour l'avenir des relations transatlantiques est tout à fait plausible. L'avenir n'est pas encore écrit.
Mais attention : le schisme n'est pas un phénomène exclusivement occidental. Quitte les rivages de l'histoire pour rejoindre ceux de la géographie. D'autres civilisations ont connu des parcours marqués par des schismes. Prenons d'abord le monde musulman. Le oumma (la communauté regroupant tous les croyants qui pratiquent l'islam) constitue le facteur unificateur. D'un conflit de succession politique à l'institutionnalisation des différences normatives, le chiisme s'est développé en marge du courant dominant du sunnisme. De plus, cette branche centrale se caractérise elle-même par plusieurs pôles en concurrence les uns avec les autres : l'Arabie saoudite, l'Égypte et la Turquie. Le caractère pluricentrique est désormais bien établi. Passons maintenant au monde russe. Quelle que soit son histoire, et quelle que soit la manière dont elle s'est progressivement constituée, Moscou en est le centre civilisationnel, et ses frontières culturelles et politiques sont considérées comme intangibles. Tout processus de distanciation, sans parler de rupture, engagé par l'Ukraine au cours des deux dernières décennies équivaut, selon ce point de vue, à un schisme inacceptable. La guerre est le moyen de réintégrer le pays dans l'espace russe. Enfin, penchons-nous sur le monde chinois. Elle se caractérise à la fois par la continuité civilisationnelle (culture, histoire et confucianisme) et par une conception impériale et centralisée du pouvoir. Dans ce cadre, Pékin “ normalise ” Hong Kong, tolère Singapour et sa population non chinoise d’environ 25%, instrumentalise autant que possible la diaspora dans le reste du monde, et ne tolère pas que Taïwan sorte de sa sphère d'influence. Pour l'instant, le processus menant à une scission est bloqué.
Le message est clair : au sein de réseaux culturels et économiques à la fois denses et complexes, les transformations ne s'inscrivent pas naturellement, ni systématiquement, dans une simple opposition binaire entre continuité et rupture. Un schisme (faut-il parler de schisme géopolitique ?) apparaît lorsque trois facteurs se conjuguent : le caractère inéluctable de la réalité civilisationnelle, une remise en cause du centre du système et l'absence de mécanisme de pluralisation. L'Occident semble avoir atteint précisément ce stade aujourd'hui. Demain, l'attention devrait-elle se tourner vers l'Europe ?
Hervé Goulletquer, conseiller économique principal, Accuracy