
Le secteur de l'hôtellerie-restauration connaît actuellement une transformation qui va bien au-delà d'un simple cycle de marché. Derrière la reprise de la demande touristique et le regain d'intérêt des investisseurs se cache une évolution fondamentale de la manière dont la valeur est créée dans l'ensemble du secteur.
Les plateformes numériques redéfinissent le parcours client, l'intelligence artificielle commence à influencer les décisions de réservation, et les chaînes hôtelières étendent leurs activités au-delà de l'hébergement pour s'inscrire dans des écosystèmes plus larges liés au mode de vie.
Dans ce nouvel environnement, la réussite dépend moins du taux d'occupation et des tarifs des chambres uniquement, et de plus en plus des données, de la fidélisation de la clientèle, de la création de valeur pour les actifs et de la capacité à générer des revenus au-delà de la chambre elle-même.
UN SECTEUR RÉSILIENT, MAIS UNE ÉQUATION DE CONCURRENCE DIFFÉRENTE
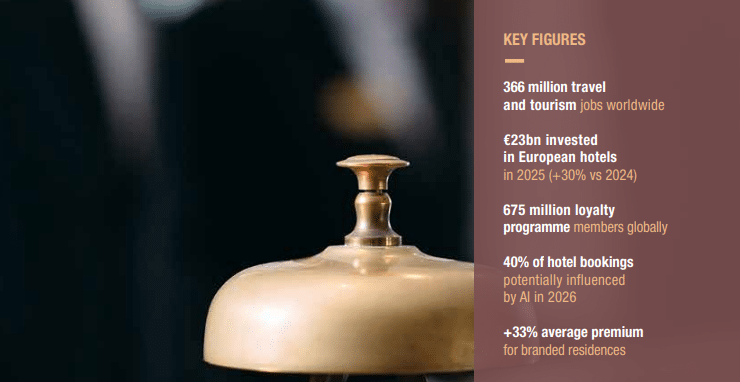
Le secteur de l'hôtellerie-restauration est sorti de la pandémie avec des signes plus marqués d'une demande structurelle. Les voyages sont devenus une catégorie de dépenses prioritaire pour de nombreux consommateurs, et le tourisme international a continué de se développer malgré l'inflation, les perturbations géopolitiques et les contraintes de capacité aérienne. En 2025, le secteur des voyages et du tourisme a contribué à hauteur d’un montant record de $11,6 billions au PIB mondial, soit 9,8% de l’économie mondiale, et a soutenu 366 millions d’emplois à travers le monde. Au premier trimestre 2026, les arrivées de touristes internationaux ont atteint 307 millions, soit une hausse de 2% par rapport à l’année précédente, bien que l’Organisation mondiale du tourisme (OMT) fasse désormais état de perspectives plus prudentes en raison du conflit au Moyen-Orient, des coûts de transport et d’une incertitude économique plus générale.¹
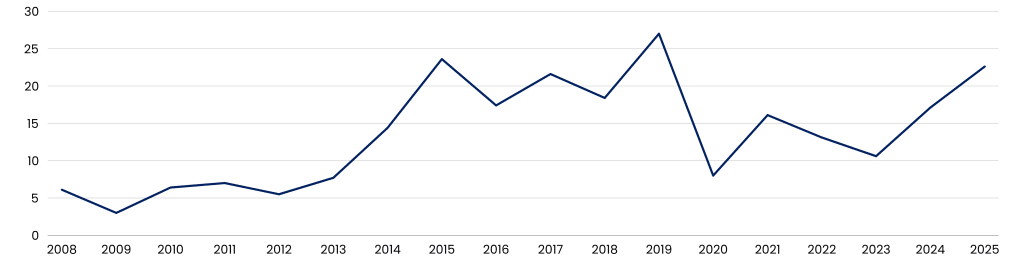
Volume des investissements hôteliers en Europe (en milliards d'euros)
Source : HVS
L'appétit pour l'investissement revient également. Les investissements hôteliers ont presque atteint un niveau record en 2025, avec 23 milliards d’euros investis en Europe (+30% par rapport à 2024). Le redressement des marchés de la dette, l’abondance des capitaux disponibles et le regain de confiance dans le secteur devraient soutenir la poursuite de la croissance des transactions en 2026.
Cependant, ces fondamentaux favorables ne soulagent pas la pression qui pèse sur les modèles économiques. Les performances opérationnelles sont plus inégales, certains grands opérateurs de premier plan ont rencontré des difficultés, la main-d’œuvre reste rare sur de nombreux marchés, les coûts de construction et de rénovation sont élevés, et la rentabilité de la distribution évolue rapidement. Si les actifs hôteliers peuvent s’avérer plus attractifs pour les investisseurs, la capacité de l’opérateur à créer de la valeur dépend de plus en plus des données, de la force de la marque, de la stratégie de distribution, de l’emplacement haut de gamme et de la capacité à monétiser l’espace au-delà de la chambre traditionnelle. Le prochain cycle sera donc défini par une équation plus large : chiffre d'affaires net après frais d'acquisition, chiffre d'affaires total par client, offre de services enrichie (même dans le segment économique), efficacité opérationnelle, pouvoir de fixation des prix lié à la marque et flexibilité des actifs, en plus des indicateurs traditionnels que sont le taux d'occupation et le prix moyen par nuit.
DES TENDANCES CONTRASTÉES SELON LES SEGMENTS ET LES ZONES GÉOGRAPHIQUES : UN SECTEUR DU LUXE EN PLEINE EXPANSION, UNE PÉRIODE DIFFICILE POUR LES SEGMENTS ÉCONOMIQUE ET MILIEU DE GAMME
Une dynamique structurelle mérite une attention particulière : l'écart croissant entre les performances des différents segments de marché et ses implications en termes de rentabilité. Cette bifurcation est perceptible des deux côtés de l'Atlantique, mais elle prend des formes différentes et résulte de forces en partie distinctes.
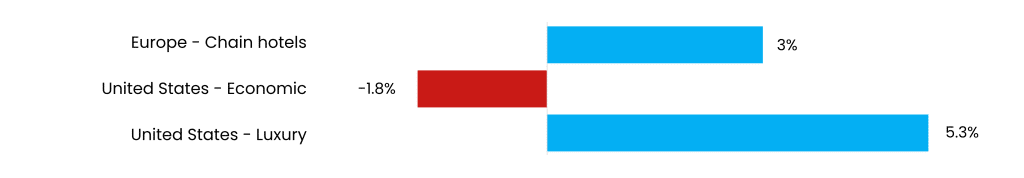
Évolution du REVPAR – 2025 par rapport à 2024
Source : STR, US Hotel Review, août 2025, CoStar Group, 2025.
La demande reste forte, mais la croissance n'est plus répartie de manière homogène : elle se concentre de plus en plus sur les segments qui conservent leur pouvoir de fixation des prix.
Il convient toutefois d'apporter ici une nuance essentielle : Le luxe n'est pas nécessairement synonyme de marge élevée. C'est peut-être l'aspect le plus contre-intuitif de l'économie de l'hôtellerie, et celui qui est souvent mal interprété dans les discussions sur le positionnement des segments. Le paradoxe de l'hôtellerie de luxe réside dans le fait que son avantage concurrentiel – la richesse et la cohérence du service – est également son principal facteur de coût. Les hôtels à service complet et de luxe affichent des marges GOP comprises entre 25 et 35% du chiffre d'affaires total, ce qui est structurellement inférieur à celles des hôtels à service limité ou à service sélectif, qui atteignent des marges GOP de 35 à 50%.
La raison est d'ordre structurel : elle tient à l'augmentation des effectifs par chambre occupée, à la complexité croissante des activités de restauration, ainsi qu'aux équipements et aux expériences proposés aux clients, qui ont un coût élevé. La croissance du tarif moyen par chambre (ADR) reste inférieure au taux d'inflation, ce qui signifie que même les segments disposant d'un pouvoir de fixation des prix ne parviennent pas à se prémunir totalement contre l'érosion des marges.
En 2024, l’EBITDA² par chambre disponible dans l’ensemble du secteur a progressé d’environ 2,51 TP3T, alors que le chiffre d’affaires global a augmenté de près de 7,21 TP3T. Cet écart entre la croissance du chiffre d’affaires et celle des bénéfices reflète une base de coûts structurelle qui augmente plus rapidement que les opérateurs ne peuvent réajuster leurs tarifs. Ce phénomène a durement touché l’Europe, certains opérateurs hôteliers, tels que Revo, l’un des plus grands opérateurs allemands et autrichiens, ayant fait faillite début 2026.
DISTRIBUTION : DE LA DÉPENDANCE À L'OTA À LA DÉCOUVERTE FACILITÉE PAR L'IA
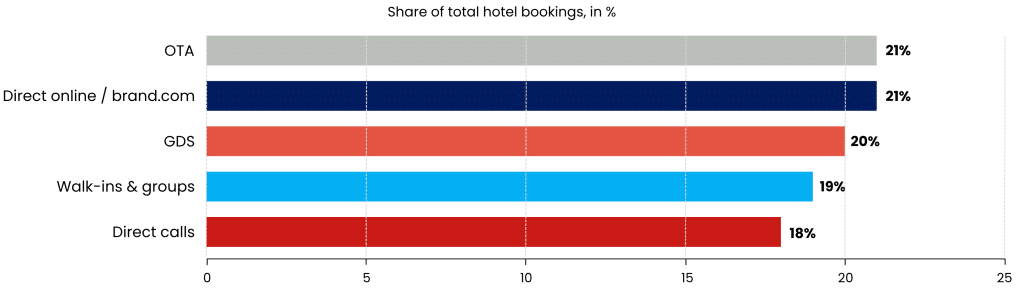
Les canaux de réservation hôtelière restent fragmentés
Sources : HEDNA / NYU / RateGain, « State of Distribution 2025 », via PhocusWire ; NYU SPS / BCG, 2026 ; prévisions d'IDC citées par BCG. Le total des pourcentages peut ne pas atteindre 100% en raison des arrondis.
La bataille ne se résume plus à un simple choix entre la réservation directe et la réservation via une agence de voyages en ligne ; Al fait évoluer le marché d'un modèle « chercher et faire défiler » vers un modèle « demander et réserver ».
Au cours des vingt dernières années, la chaîne de valeur du secteur hôtelier a été façonnée par les plateformes numériques. Les agences de voyage en ligne ont permis aux hôtels, en particulier aux établissements indépendants et aux petits groupes, d'accéder à la demande mondiale. En contrepartie, elles se sont approprié une part importante des revenus générés par les réservations et ont pris le contrôle d'une grande partie de l'interface client.
D'ici 2026, jusqu'à 40% de réservations hôtelières pourraient déjà passer par des environnements gérés par l'IA, le processus décisionnel étant considérablement raccourci et les clients s'engageant souvent auprès d'un établissement après une seule réponse générée par l'IA, sans consulter le site web de la marque ni lire d'autres avis.
La dimension générationnelle renforce le caractère structurel de cette évolution : les outils de planification de voyage basés sur l’IA sont déjà utilisés par 26% des voyageurs de la Génération Z et de la génération Y, contre seulement 8% parmi la Génération X et les baby-boomers. La réceptivité du côté de la demande est également forte : près de 74% des voyageurs se disent ouverts à l'idée que les hôtels utilisent l'IA pour proposer des recommandations personnalisées, des variations de prix ou des offres sur mesure, ce qui suggère que la réticence à l'égard d'un secteur hôtelier utilisant l'IA est moins forte qu'on ne le suppose souvent.
Cela a plusieurs conséquences.
Tout d'abord, les hôtels auront besoin de contenus pouvant être interprétés de manière fiable par les systèmes d'IA.
Deuxièmement, les hôtels devront optimiser non seulement leurs tarifs, mais aussi l'ensemble de leur offre. Cette évolution est déjà perceptible, les gains provenant non seulement de la tarification, mais aussi d'une segmentation plus fine, d'un calendrier promotionnel mieux adapté et d'une coordination inter-services.
Troisièmement, la relation directe avec le client prendra une dimension plus stratégique. CBRE estime que les membres des programmes de fidélité hôteliers représentaient 52,81 TP3T des chambres occupées en 2024, le nombre total d’adhérents dépassant les 675 millions de personnes, ce qui souligne la valeur stratégique croissante des relations directes avec les clients.
Enfin, la rentabilité des canaux de distribution doit être mesurée avec plus de rigueur. L'indicateur pertinent n'est pas le tarif journalier moyen (ADR) brut, mais la contribution nette après déduction des commissions, des frais de marketing, des frais de paiement, du risque d'annulation, des coûts liés à la fidélisation et de la valeur attendue des clients réguliers.
En résumé, le débat ne porte plus sur l'opposition entre les réservations directes et celles effectuées via les agences de voyages en ligne (OTA) : il s'agit désormais de qui contrôle les intentions, les données et la prochaine décision du client.
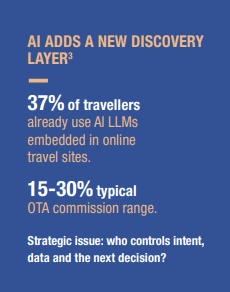
L'IA POURRAIT-ELLE ENTRAÎNER UN RAPPROCHEMENT ENTRE LES MODÈLES À FAIBLE INTENSITÉ D'ACTIFS ET LES MODÈLES À FORTE INTENSITÉ D'ACTIFS ?
Au cours des deux dernières décennies, le secteur hôtelier s'est orienté vers des modèles à faible intensité d'actifs.
Ils restent très attractifs du point de vue de l'efficacité du capital. Toutefois, une distribution pilotée par l'IA pourrait mettre en évidence l'une de ses faiblesses structurelles.
Dans un monde où la découverte des hôtels passe de plus en plus par les agences de voyages en ligne (OTA), les grands modèles linguistiques et les agents IA, les marques auront besoin de données précises, structurées et constamment mises à jour au niveau de chaque établissement ; de moteurs de réservation hautement personnalisés ; d’un contenu plus riche ; d’une prestation de services fiable ; et d’expériences distinctives pouvant être comprises et recommandées par des algorithmes.
Les données, les espaces physiques, les caractéristiques des services et les arguments d'expérience se situent souvent au niveau de l'établissement. À l'inverse, les propriétaires et exploitants disposant d'un parc immobilier important ne disposent souvent pas de l'envergure technologique, des capacités de gestion de la relation client (CRM) et de la puissance de distribution des grandes enseignes.
Le scénario le plus probable n'est pas un retour généralisé à des bilans fortement axés sur les actifs, mais un rapprochement opérationnel plus étroit entre les deux modèles.
En ce sens, l'IA ne permettra peut-être pas de renverser la tendance du modèle « asset-light », mais elle pourrait rendre plus difficile le maintien d'une version purement « détachée » de l'hôtellerie « asset-light ».
On observe déjà les premiers signes de cette évolution. En 2025, Hyatt a réduit ses effectifs dans les services à la clientèle et l'assistance d'environ 30%, en réponse à l'évolution des habitudes des clients en matière de demandes de renseignements.
L'IA creuse l'écart entre la gestion de la demande et la gestion des actifs
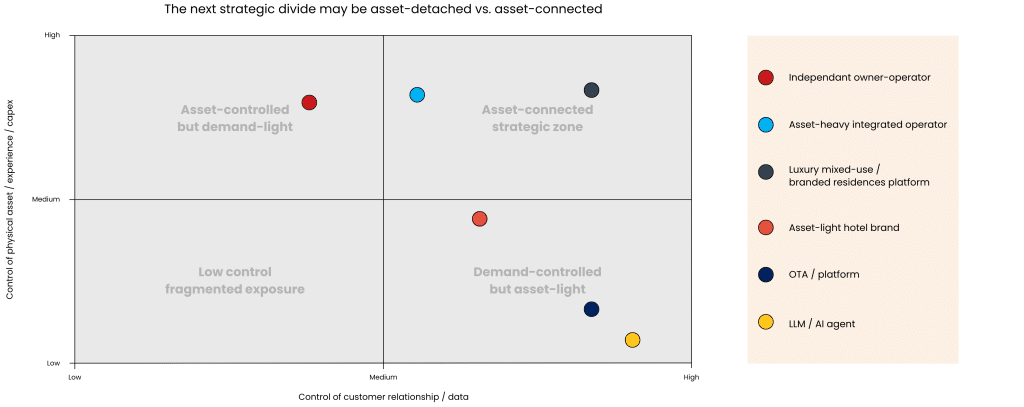
Cartographie stratégique illustrative.
Source : Analyse de précision
HÔTELLERIE DE LUXE ET IMMOBILIER : L'ESSOR DES MODES DE VIE DE MARQUE
La deuxième grande transformation réside dans la convergence entre l'hôtellerie et l'immobilier. Les hôtels de luxe ont toujours influencé la valeur des biens immobiliers, mais cette relation est désormais plus systématique. Une enseigne hôtelière peut désormais servir de pivot à un projet immobilier mixte plus vaste : hôtel, résidences de marque, appartements avec services, club privé, centre de bien-être, commerces, restaurants, événements et programmation touristique.
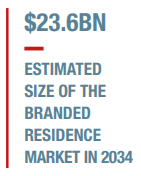
L'essor des résidences de marque illustre cette évolution.
On trouve désormais des exemples dans toutes les régions et tous les segments de marché, des « Four Seasons Private Residences » en Amérique du Nord aux « Orient Express Residences », lancées par la marque hôtelière de luxe française, en passant par « Aman Residences », qui a été la première à proposer ce concept en Asie et poursuit son expansion à l'échelle mondiale.
La logique est claire. Pour les promoteurs immobiliers, une marque hôtelière permet de justifier les prix, d’accélérer les ventes, de différencier un projet et de rassurer les acheteurs quant aux normes de service. Pour les exploitants hôteliers, les résidences de marque génèrent des sources de revenus supplémentaires, renforcent la fidélité et étendent la portée de la marque au-delà des séjours de courte durée.
Pour les investisseurs, les établissements hôteliers à vocation mixte permettent de diversifier les flux de trésorerie et de réduire la dépendance vis-à-vis d'un modèle d'exploitation unique.
Pour les acheteurs, cette offre leur garantit non seulement l'accès au bien immobilier lui-même, mais aussi à des services, à la sécurité, à un certain statut social, à des équipements et à un art de vivre soigneusement pensé.
Les arguments financiers en faveur des promoteurs immobiliers sont tout aussi convaincants. Étude mondiale de Savills sur la prime de marque⁴ confirme que les résidences de marque affichent un surcoût moyen de 33% par rapport à des biens immobiliers comparables n'appartenant pas à une marque à l'échelle mondiale, ce chiffre s'élève à 39% dans les stations touristiques et se maintient à 30% tant dans les villes établies que dans les villes émergentes.
Pour un promoteur immobilier, le fait d'associer une enseigne hôtelière reconnue à un projet résidentiel entraîne de fait une réévaluation structurelle de la valeur de l'actif.
Cette convergence modifie la manière dont la valeur est créée et évaluée. Au lieu de se concentrer uniquement sur l'EBITDA et les taux de capitalisation des hôtels, l'analyse économique d'un projet axé sur l'hôtellerie peut inclure le produit des ventes de logements, les redevances de licence de marque, les frais de gestion, les cotisations aux clubs, les recettes issues de la restauration, celles liées au bien-être, les revenus provenant du parc locatif, les frais de gestion immobilière et la plus-value à long terme des actifs.
Cela entraîne également un risque d'exécution.
Une marque hôtelière doit être suffisamment solide pour justifier une plus-value immobilière, mais aussi suffisamment rigoureuse pour éviter de se diluer. Les promesses de service faites au moment de la vente doivent être tenues pendant des années. La gestion des relations entre les clients de l’hôtel, les résidents, les promoteurs, les exploitants et les associations de copropriétaires peut s’avérer complexe. Dans certains projets, ce sont les résidences qui peuvent s’avérer les plus rentables ; dans d’autres, l’hôtel reste essentiel pour renforcer l’attrait de la destination et préserver l’aura de la marque.
Ce modèle n'est toutefois pas infaillible, et le secteur compte déjà des exemples qui incitent à la prudence. Certains exploitants de complexes hôteliers ont eu du mal à gérer l'interaction entre les clients de passage et les résidents permanents, dont les attentes, les rythmes de vie et les droits de gestion sont fondamentalement différents. Certains projets d’appartements de marque n’ont pas réussi à tenir les promesses de service faites au moment de la vente, ce qui a porté atteinte à leur réputation et rejailli sur la marque hôtelière mère.
La leçon est simple : La convergence est facile à concevoir, mais difficile à mettre en œuvre.
Lorsque la partie la plus rentable d'un projet est le volet résidentiel, on est naturellement tenté de sous-financer les activités hôtelières qui créent l'aura de la marque justifiant, au départ, la prime demandée.
Préserver cette image de marque, au fil des années et des cycles du marché, constitue le principe fondamental de l'immobilier hôtelier de marque.
La question essentielle est donc de choisir quelles structures opérationnelles et financières permettront de générer de la valeur sans compromettre la qualité du service, l'intégrité de la marque ou la performance à long terme des actifs.
LE VOYAGE HYBRIDE : LES HÔTELS, DES LIEUX OÙ VIVRE, TRAVAILLER ET SE SENTIR CHEZ SOI
La troisième transformation concerne l'utilisation de l'espace. Les frontières entre vie professionnelle et loisirs, séjour de courte durée et séjour de longue durée, hôtellerie et logement, ainsi qu'entre travail et mode de vie, sont devenues de plus en plus perméables.
Le travail hybride modifie les habitudes de déplacement. Les voyages d'affaires se prolongent souvent par des séjours de loisirs, tandis que les voyages d'agrément intègrent de plus en plus souvent des journées de travail. La demande s'oriente également vers des séjours plus longs et des équipements plus adaptés à la vie quotidienne.
Le rapport 2026 de Savills sur les appartements avec services hôteliers en Europe met en évidence une demande croissante pour ce type de logements, qui offrent une cuisine, une buanderie et une connexion Internet fiable, une tendance renforcée par un durcissement de la réglementation concernant les locations de courte durée non officielles dans certaines régions d'Europe.
Pour les acteurs du secteur de l'hôtellerie-restauration, cela ouvre de nouvelles perspectives, mais exige également une nouvelle approche en matière de gestion des actifs et d'exploitation.
Les halls d'hôtel se transforment en espaces de travail, en lieux de rencontre, en points de vente et en lieux dédiés à la restauration.
Les salles de réunion, les espaces de bien-être et les zones sous-utilisées sont réaménagés afin d’optimiser leur utilisation tout au long de la journée, tandis que certains établissements se réorientent vers des formules de séjour prolongé, des appartements avec services hôteliers ou des formats à usage mixte.
Cette évolution remet également en question les indicateurs de performance traditionnels. Le RevPAR reste pertinent, mais il n'est plus suffisant. Les exploitants et les investisseurs se tournent donc vers d'autres indicateurs, en s'intéressant de plus en plus au chiffre d'affaires total par chambre disponible, au chiffre d'affaires par mètre carré, aux dépenses annexes par client, aux revenus liés aux abonnements, à l'utilisation de l'espace par tranche horaire et à la valeur vie client.
Le succès des formats hybrides repose donc sur un équilibre délicat : augmenter le chiffre d'affaires au mètre carré grâce à des services supplémentaires, tout en recourant à l'automatisation de manière sélective afin de préserver les marges et de maintenir des interactions de grande valeur avec les clients.
La reprise et la transformation du secteur MICE (réunions, voyages de motivation, conférences et événements) viennent renforcer encore davantage cette évolution, devenir un facteur déterminant de la réorganisation des espaces hôteliers.
Pour les hôtels, cela renforce l'intérêt de disposer de salles de réunion plus flexibles, de formats hors site, de dîners privés, d'infrastructures adaptées aux événements hybrides et de rassemblements d'entreprise axés sur l'expérience. Le secteur MICE constitue donc une raison supplémentaire pour laquelle les établissements hôteliers doivent rentabiliser leurs espaces tout au long de la journée, et pas uniquement grâce aux nuitées.
CONCLUSION : L'HOSPITALITÉ EN TANT QUE SYSTÈME D'EXPLOITATION
La technologie, les plateformes et l’immobilier sont en train de redéfinir le secteur de l’hôtellerie. L’hôtel du futur continuera de reposer sur l’emplacement, le service, le design, l’excellence opérationnelle et l’attention portée au client. Mais ces atouts traditionnels devront être associés à de nouvelles compétences : maîtrise des données, capacité de découverte grâce à l'IA, gestion directe de la relation client, structuration immobilière à usage mixte, programmation flexible des actifs et gestion rigoureuse des revenus. Au cours du cycle précédent, l'échelle et la distribution ont été déterminantes ; lors du prochain, les gagnants seront ceux qui sauront faire de l'hôtellerie un système d'exploitation, une plateforme qui relie les clients, les lieux, les services, les données et les capitaux.
Cette évolution ne rendra pas l'hôtellerie moins humaine. Au contraire, elle pourrait bien renforcer la valeur de la dimension humaine. À mesure que les réservations, la tarification et les opérations courantes s'automatisent de plus en plus, la différenciation viendra de ce qui ne peut pas être automatisé facilement : la confiance, le goût, l'émotion, l'esprit de communauté et la qualité de l'accueil.
Dans un monde où la première recommandation peut provenir d'un algorithme, le dernier souvenir restera toujours celui d'un être humain.
La question qui se pose aux dirigeants du secteur de l'hôtellerie n'est pas de savoir comment rivaliser avec l'IA, mais Comment créer des entreprises où la dimension humaine devient la source de la marge. C'est, en fin de compte, ce que l'hospitalité la plus raffinée a toujours su faire : faire de la qualité de la présence une source de valeur.