
L'expansion des acteurs chinois dans le secteur automobile européen s'inscrit dans une stratégie visant à une intégration progressive dans les écosystèmes existants. Des acquisitions ciblées, la mise en place de partenariats et des investissements industriels permettent de un ancrage durable au sein des chaînes de valeur, offrant un accès direct aux compétences, aux réseaux industriels et aux marchés finaux. Cette dynamique s'inscrit dans une logique à long terme, où chaque initiative contribue à une accumulation cohérente de compétences.
La structuration du secteur est de plus en plus dictée par les normes techniques et les architectures technologiques. Les choix relatifs aux batteries, aux protocoles de recharge, à la connectivité et aux systèmes embarqués déterminent la conception des véhicules et façonnent l’ensemble de la chaîne de valeur. Ces normes définissent la manière dont les différents systèmes des véhicules interagissent, orientent les décisions techniques et, en fin de compte, déterminent quels acteurs sont en mesure de s’intégrer à l’écosystème.
Les partenariats sino-européens jouent un rôle central dans cette dynamique. Elles permettent la circulation de compétences issues d’écosystèmes industriels bien établis, notamment dans des domaines tels que l’intégration de systèmes complexes, les processus de validation et les normes de qualité. Ces compétences sont progressivement assimilées et intégrées dans des systèmes dont l’organisation est contrôlée par des acteurs chinois. Au fil du temps, l’accumulation de connaissances issues de ces partenariats permet de reconstruction de capacités industrielles pleinement intégrées, sans transfert direct de technologies sensibles.
Les investissements industriels en Europe renforcent cette dynamique en ancrant les acteurs chinois au sein des territoires locaux, en facilitant leur accès aux mécanismes de soutien publics et en renforçant leur intégration dans les écosystèmes régionaux. La diversité des stratégies nationales au sein de l'Union européenne permet des modes d'entrée différenciés, dont les effets cumulés redéfinissent progressivement la structure des chaînes de valeur.
Ces évolutions font basculer le cœur de la valeur industrielle vers la capacité à orchestrer les opérations au niveau du système et à orienter les trajectoires d’innovation. Dans ce contexte, les partenariats industriels vont bien au-delà de la simple coopération opérationnelle.
Ils contribuent à redistribuer les capacités d'apprentissage, reconfigurer les chaînes de valeur et définir les conditions dans lesquelles s'exerce le pouvoir industriel. À ce titre, la manière dont ces partenariats sont conçus et gérés devient un enjeu crucial pour préserver le contrôle à long terme sur les architectures industrielles et la capacité à tirer parti de la valeur qui en découle.
De la concurrence sur le marché à une nouvelle configuration des rapports de force
L'arrivée des constructeurs automobiles chinois sur le marché européen ne peut plus être considérée uniquement comme une question de concurrence sur les prix ou d'exploitation opportuniste des capacités industrielles excédentaires. Ces facteurs sont certes visibles, mais ils ne font qu'évoquer une évolution plus profonde. Ce qui est réellement en jeu, c'est la transformation progressive de la concurrence en un rapport de pouvoir structurel, où l'objectif, outre le gain de parts de marché, est de redéfinir la souveraineté technologique et industrielle de l'Europe.
Cette évolution se manifeste déjà à travers plusieurs initiatives récentes : le rachat de Volvo par Geely, les partenariats stratégiques entre des groupes chinois et des constructeurs européens, ainsi que l'implantation d'usines de véhicules électriques en Europe centrale.
La stratégie de la Chine repose sur une manœuvre d’encerclement discrète. Elle combine des investissements industriels ciblés, des alliances fondées sur les capitaux, une influence normative méthodique et une intégration progressive dans les écosystèmes européens. Prise isolément, chaque initiative peut paraître rationnelle et mutuellement bénéfique. Or, prises dans leur ensemble, elles créent un mécanisme d’intégration cumulatif, capable de déplacer les centres de gravité technologiques et décisionnels sans jamais recourir à une confrontation ouverte. Il s’agit d’une progression graduelle qui transforme la coopération industrielle en un instrument de pouvoir dépassant largement les limites de la logique commerciale.
Le temps lui-même est devenu un levier stratégique déterminant. Alors que l'Europe continue souvent de raisonner en termes de cycles de produits et d'horizons financiers à court terme, les acteurs chinois inscrivent leurs décisions dans des trajectoires à long terme, soutenues par une coordination étroite entre l'État, l'industrie et les organismes de régulation¹.
Chaque investissement, partenariat ou prise de participation minoritaire s’inscrit dans une dynamique mondiale, où la consolidation progressive des technologies, des normes et des plateformes détermine l’orientation future d’écosystèmes entiers. La stratégie à long terme devient ainsi un atout à part entière, capable de transformer des positions marginales en sources de pouvoir durables.
Pour l'Europe, les enjeux vont bien au-delà de la compétitivité industrielle. Ils concernent la préservation et l'affirmation de la souveraineté : la capacité à définir ses propres architectures technologiques, orienter les axes d'innovation, établir des normes et structurer les écosystèmes industriels conformément à ses priorités stratégiques². L'accent traditionnellement mis sur les prix et les volumes masque cette dimension systémique. Il ne suffit plus de comprendre les risques, ni d'anticiper les rapports de force qui façonnent l'industrie automobile du XXIe siècle.
Ce qui suit vise donc à décrypter les mécanismes d'intégration, d'apprentissage et d'influence normative qui redéfinissent l'équilibre des pouvoirs technologiques et industriels en Europe.
Une stratégie d'intégration plutôt que de confrontation
1. La logique de l'ancrage progressif
Les constructeurs automobiles chinois ont tiré une leçon claire de leurs premières tentatives d’exportation directe : un accès durable au marché européen ne pouvait être obtenu ni par la seule pratique de prix bas, ni par une attaque frontale contre des segments façonnés par des décennies de capital industriel, technologique et symbolique accumulé. Leur stratégie s’est donc réorientée vers une insertion progressive au cœur même des écosystèmes existants, remplaçant la confrontation ouverte par une logique d’intégration progressive.
L'acquisition de Volvo par Geely, la prise de participation croissante dans Lotus et le renforcement des partenariats avec Renault ou Stellantis en sont de bons exemples³ ⁴. Ces opérations constituent des points d'ancrage soigneusement choisis, destinés à conférer une légitimité technologique immédiate, à renforcer la crédibilité de la marque et à garantir un accès privilégié aux réseaux industriels européens. Cette approche neutralise une part importante de la résistance politique et sociale : l’investissement se présente comme un partenariat stratégique, voire un sauvetage industriel, plutôt que comme une incursion concurrentielle.
Ces mesures permettent d'accéder directement à une expertise rare, des compétences difficiles à développer en interne : le savoir-faire en matière de développement de véhicules, la gestion de plateformes industrielles complexes, les processus de validation des systèmes, la culture de la qualité et les compétences en intégration à plusieurs niveaux. Cette alliance n’est jamais considérée comme une fin en soi, mais sert de mécanisme d’apprentissage accéléré et de repositionnement stratégique, permettant aux acteurs chinois de combler progressivement leurs lacunes en matière de capacités tout en conservant l’apparence formelle de structures de propriété équilibrées.
L'acquisition de Volvo par Geely en 2010 en est un bon exemple : elle a permis à Geely d'accéder immédiatement à des capacités d'ingénierie de classe mondiale et à la crédibilité d'une marque internationale. De même, la création de Horse Powertrain avec Renault, ou la prise de participation de Stellantis dans Leapmotor, ouvre des voies réciproques vers des technologies et des marchés. Prises dans leur ensemble, ces initiatives illustrent une stratégie cohérente d’ancrage industriel plutôt que la conclusion d’accords opportunistes.
Cet ancrage entraîne un changement subtil mais décisif. Il transforme une relation commerciale réversible en une une dimension industrielle durable, ancrée dans les organisations, les territoires et les routines de production. L'intégration devient un facteur de stabilité à long terme, bien plus efficace qu'une conquête de parts de marché soumise aux cycles économiques et aux aléas de la conjoncture politique.
2. La stratégie à long terme comme avantage comparatif
Cette stratégie repose sur une conception du temps fondamentalement différente de celle qui domine encore la gouvernance industrielle européenne. Alors que les groupes occidentaux fonctionnent selon des cycles de produits, des horizons financiers contraints et des compromis trimestriels, les acteurs chinois inscrivent leurs décisions dans des trajectoires industrielles à long terme, soutenues par des politiques publiques d’une stabilité inhabituelle et par une forte coordination entre l’État, l’industrie et les organismes de normalisation⁵.
Chaque usine, partenariat ou participation minoritaire est envisagé comme faisant partie intégrante d’un système global. Les effets stratégiques ne deviennent pleinement visibles qu’à moyen terme, une fois que les éléments fondamentaux que sont les technologies, les normes, les architectures, les réseaux et les données ont été suffisamment consolidés pour rendre la dépendance vis-à-vis de l’écosystème concurrent coûteuse, voire structurelle. La patience stratégique devient alors un atout à part entière, transformant des positions initialement marginales en leviers d’influence durables.
Dans cette optique, la concurrence prend la forme de façonner les perspectives industrielles futures plutôt que de gagner des parts de marché à court terme. Grâce à sa stratégie à long terme, la Chine parvient à remplacer une logique de conquête par une logique d’absorption progressive, dans laquelle l’apprentissage, l’intégration et la définition de normes précèdent et permettent, à terme, d’asseoir sa domination commerciale.
Cette asymétrie temporelle constitue l’un des avantages comparatifs les plus puissants de la Chine dans le cadre de la reconfiguration actuelle des chaînes de valeur mondiales. Elle confère aux industriels chinois la capacité, rare, d’investir dans des segments qui peuvent s’avérer non rentables à court terme, mais qui sont déterminants pour structurer l’équilibre des pouvoirs industriels de demain⁶. Pour l’Europe, le défi consiste à préserver ses positions actuelles et à éviter de perdre le contrôle de ses trajectoires futures dans cette bataille à long terme.
La bataille invisible des normes et des architectures
1. Des marchés aux normes : un changement de front
La rupture stratégique la plus déterminante ne réside plus dans la capacité de production, ni même dans un avantage technologique à court terme, mais dans le contrôle des normes. Fidèle à l’adage industriel selon lequel “ les entreprises de premier plan fixent les normes ”, la Chine a lancé une offensive méthodique sur les normes, articulée autour de sa stratégie « China Standards 2035 » et d’une présence systématique au sein des organismes internationaux de normalisation⁷ ⁸ ⁹. L’objectif va au-delà du simple soutien à une montée en gamme industrielle ; il vise à transformer des avantages technologiques temporaires en positions de contrôle structurelles.
Dans le secteur automobile, ce sont désormais trois domaines qui concentrent l'essentiel de cette concurrence : la connectivité entre les véhicules et leur environnement, les normes relatives aux batteries et à la recharge, ainsi que les cadres réglementaires régissant la certification des véhicules autonomes. Chacun d'entre eux constitue un maillon essentiel de la future chaîne de valeur. En imposant progressivement ses choix techniques comme références internationales, la Chine parvient à exporter ses technologies, tout en redéfinissant les conditions d'accès au marché, en transformant ses brevets en barrières réglementaires et en obligeant ses concurrents à intégrer des composants qu'elle maîtrise déjà.
Ce mécanisme est stratégiquement efficace précisément parce qu’il évite tout protectionnisme explicite ou tout conflit commercial ouvert. Son influence s’exerce par le biais d’une harmonisation discrète et progressive. Une fois adoptée au niveau international, une norme devient souvent, presque automatiquement, une exigence réglementaire en Europe, même lorsque l'Europe n'a pas participé à son élaboration ni contrôlé les négociations qui l'ont aboutie¹⁰. Le cas de la 5G offre un précédent révélateur : l'influence normative précède et définit en fin de compte la domination industrielle. La même logique s'applique désormais aux batteries. Les choix concernant les formats, tels que « cell-to-pack », les composés chimiques comme le LFP par opposition au NMC, ou encore les protocoles de recharge, façonnent directement l’architecture des véhicules et des infrastructures. Une fois largement diffusées, ces normes orientent l’ensemble de l’écosystème, des fournisseurs de composants aux opérateurs de réseaux de recharge. Leur adoption progressive génère des effets de verrouillage qui dépassent de loin l’importance de tout avantage technique initial.
Dans ce contexte, la bataille autour des normes devient un instrument de pouvoir à part entière. Elle déplace la concurrence des coûts et des volumes vers un terrain bien plus stratégique : celui de la définition des règles du jeu. Bien sûr, Celui qui définit les normes s'assure la conquête des marchés, mais surtout, il façonne les hiérarchies industrielles à long terme.
2. Verrouillage des architectures critiques
Au-delà des normes formelles, le champ de bataille se déplace vers un niveau encore plus profond : celui des architectures technologiques. Le véhicule électrique connecté repose sur des plateformes logicielles, des systèmes d’exploitation embarqués, des protocoles de communication et des chaînes de traitement des données qui structurent l’ensemble du système de valeur¹¹ ¹². Ces architectures constituent l’infrastructure invisible de l’industrie automobile du XXIe siècle. En contrôlant ces couches fondamentales, les acteurs chinois sont en mesure de organiser l'écosystème autour de leurs propres choix techniques, définir l'orientation de l'innovation et créer des dépendances systémiques qui s'étendent bien au-delà du véhicule lui-même.
Pour l'Europe, le risque réside dans un enfermement progressif : une fois que les plateformes dominantes sont bien établies, l'innovation se retrouve confinée dans des cadres qu'elle ne définit plus.
Cette dépendance est d’autant plus insidieuse qu’elle ne provoque aucun choc immédiat. Il n’y a ni fermetures d’usines, ni pertes d’emplois soudaines. Au contraire, cette évolution s’opère lentement au sein des couches intermédiaires – logiciels, données, interfaces – où se concentrent de plus en plus la création de valeur, le pouvoir de négociation et la gouvernance de l’écosystème.
Au fil du temps, la question dépasse le cadre de la compétitivité industrielle.
Cela touche à la capacité de l'Europe à rester une puissance normative, capable de définir ses propres architectures technologiques plutôt que de fonctionner au sein de systèmes conçus ailleurs.
Figure 1 : Interdépendance : flux commerciaux mondiaux des batteries lithium-ion et des véhicules électriques (en GWh), 2023¹³
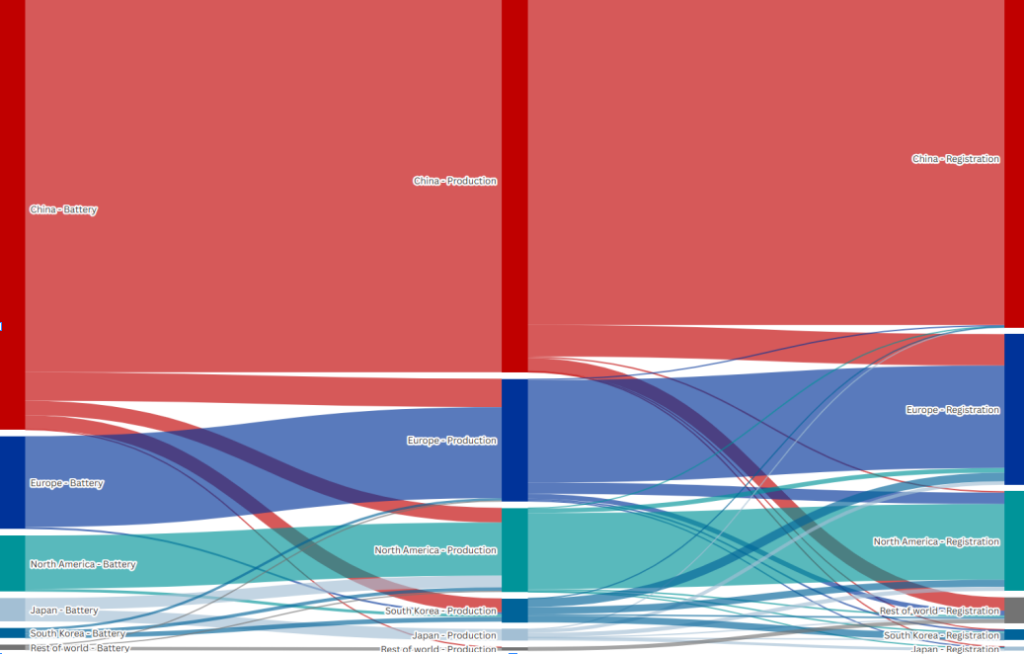
Source : analyse de l'AIE fondée sur les données de Benchmark Mineral Intelligence et d'EV Volumes
Remarque : ces flux correspondent aux batteries produites et vendues dans le cadre des véhicules électriques. La batterie elle-même joue un rôle crucial : ses caractéristiques (format, conception des modules et des packs, composition chimique, tension, gestion thermique) déterminent l’architecture du véhicule et influencent les choix clés en matière d’industrialisation.
Alliances industrielles et apprentissage asymétrique
1. Les partenariats comme outils de restructuration
Les alliances sino-européennes sont souvent présentées comme des réponses pragmatiques à des contraintes à court terme : partage des charges d'investissement, obtention d'un accès réciproque aux marchés ou atténuation des risques technologiques. Mais cette lecture transactionnelle sous-estime considérablement leurs implications systémiques. En effet, ces partenariats sont devenus essentiels des outils permettant de redéfinir les rapports de force technologiques¹⁴.
Dans les collaborations axées sur la technologie entre fabricants européens et chinois, l’asymétrie réside rarement dans les structures de gouvernance ou les rapports de propriété ; elle tient plutôt à la nature et à l’orientation des flux de connaissances et d’innovation. Les partenaires européens apportent généralement des compétences profondément ancrées dans des écosystèmes d’innovation matures – maîtrise de l’intégration de systèmes complexes, processus rigoureux de validation et de test, normes de qualité haut de gamme – qui sont toutes difficiles à reproduire en dehors de ces environnements. Les acteurs chinois, en revanche, ont tendance à conserver le contrôle de leurs architectures logicielles et de leurs plateformes technologiques, tout en assimilant, en adaptant et en reconfigurant ces compétences européennes afin d’accélérer leur propre trajectoire d’innovation et de combler les lacunes existantes en matière de compétences¹⁵ ¹⁶.
À court terme, cet équilibre peut sembler fonctionnel, voire mutuellement bénéfique. Mais avec le temps, il engendre une forme de gravité stratégique. Les entreprises chinoises intègrent progressivement les fondements organisationnels, méthodologiques et industriels qui sous-tendent la performance à long terme, tandis que l’avantage comparatif de l’Europe s’érode, sans aucune perte visible de contrôle juridique ou financier. Loin de résulter de rachats hostiles ou de chocs stratégiques soudains, cette dépendance découle d’un glissement progressif du centre de gravité technologique et décisionnel.
Dans cette structure, l’alliance fait office de mécanisme d’apprentissage accéléré, délibérément conçu pour réduire les écarts de capacités structurelles tout en conservant l’apparence formelle d’un équilibre contractuel. L’enjeu réside moins dans la propriété des actifs que dans la maîtrise des capacités dynamiques, celles qui permettent à un acteur d’orienter les trajectoires industrielles au fil du temps.
2. Le risque inhérent aux couches intermédiaires
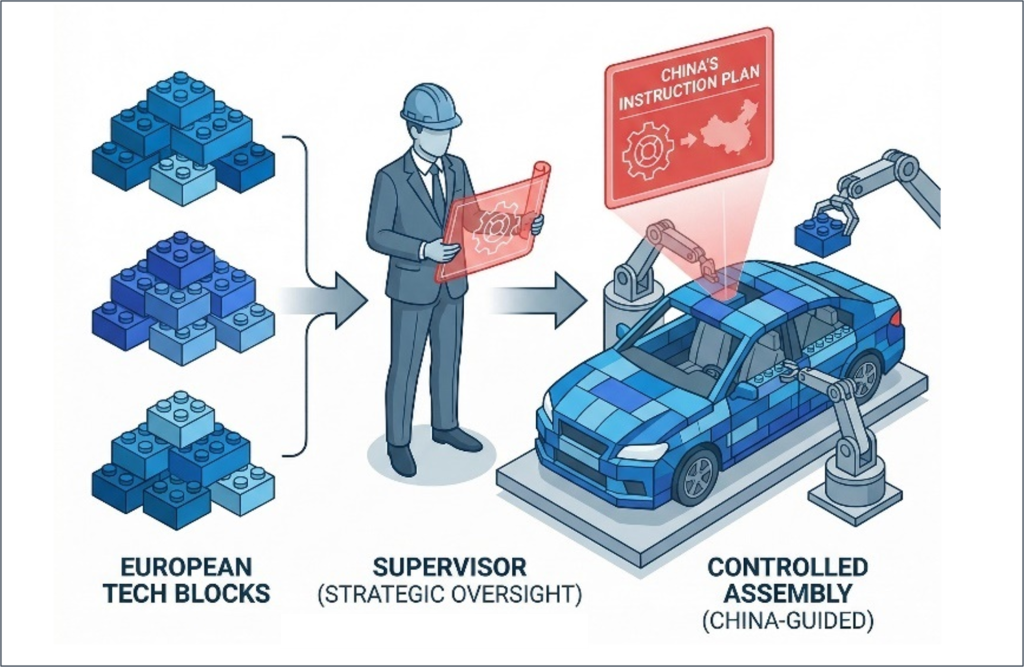
Si le risque lié au transfert explicite de technologies de pointe est désormais relativement bien maîtrisé grâce aux mécanismes de contrôle des investissements, le principal danger réside aujourd’hui dans la circulation des couches intermédiaires, des procédures de validation, des méthodes d’intégration, des outils de simulation, des architectures de test et des ensembles de données, dont l’agrégation permet, au fil du temps, de reconstituer des capacités industrielles complètes.
Cette dynamique échappe largement aux catégories traditionnelles de la protection stratégique. Elle ne concerne ni les secrets industriels au sens strict, ni les technologies à double usage. Elle touche plutôt à des compétences transversales qui sont souvent sous-estimées lorsqu'elles sont considérées individuellement, mais qui s'avèrent décisives lorsqu'elles sont combinées. C'est précisément au sein de ces couches intermédiaires que réside désormais la capacité à concevoir, industrialiser et valider des systèmes complexes.
L’histoire récente des semi-conducteurs offre un parallèle révélateur¹⁷. L’essor de la Chine dans ce domaine est le fruit de l’assimilation progressive de composants éprouvés, réorganisés en trajectoires industrielles cohérentes ; il n’est pas le résultat d’un accès direct à des technologies de pointe. En conséquence, loin d’être immédiates et spectaculaires, ces pertes se manifestent par une érosion silencieuse de la capacité de l’Europe à intégrer des systèmes, à orienter le développement technologique et à réguler les plateformes.
Ce qui était auparavant considéré comme une menace pesant uniquement sur les technologies finales concerne désormais la capacité de l'Europe à coordonner des écosystèmes industriels entiers, une capacité qui pourrait dépasser son champ d'action.
Implantation industrielle et restructuration territoriale
1. Produire en Europe pour garantir l'accès au marché
La multiplication des barrières tarifaires, des mécanismes d'ajustement carbone et des exigences en matière de contenu local a entraîné un changement stratégique décisif : le passage d'un modèle axé sur l'exportation à un stratégie d'implantation territoriale¹⁸. Les projets industriels menés en Europe centrale, en Turquie et dans plusieurs États membres de l'UE illustrent bien cette évolution structurelle : ils montrent comment l'Europe se transforme en une base de production intégrée, étroitement imbriquée dans les chaînes de valeur chinoises.
Ici, l’investissement étranger passe du statut de simple outil d’optimisation industrielle à celui d’instrument de stabilisation stratégique. En délocalisant une part croissante de leur production en Europe, les fabricants chinois neutralisent progressivement les outils traditionnels de défense commerciale, bénéficient des subventions publiques liées à la transition énergétique et s’intègrent dans les écosystèmes locaux de fournisseurs, de compétences en ingénierie et de savoir-faire industriel. Cette évolution modifie profondément la nature de la relation : la frontière entre “ industrie européenne ” et “ industrie non européenne ” devient de plus en plus poreuse, voire conceptuellement ambiguë.
Figure 2 : Les investissements chinois liés aux véhicules électriques en Europe concernent principalement des projets de construction entièrement nouveaux¹⁹
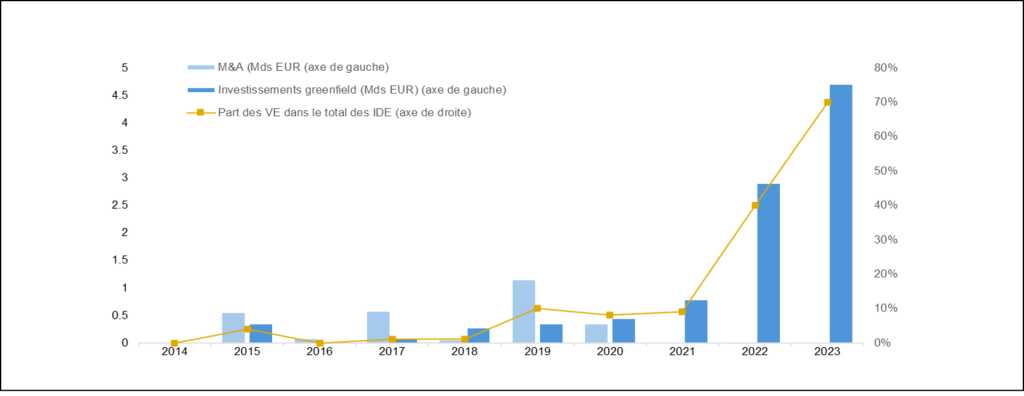
Source : Groupe Rhodium, 2024
Ce flou revêt une importance politique considérable. Une fois les usines construites, les emplois créés et les régions engagées financièrement, tout revirement stratégique entraîne des coûts économiques, sociaux et politiques élevés. L’implantation industrielle génère ainsi un effet de « verrouillage territorial » : elle transforme une relation commerciale réversible en une relation industrielle à long terme, solidement ancrée dans les économies nationales et régionales. Au fil du temps, les flux commerciaux se redéfinissent, mais surtout, la géographie industrielle de l’Europe elle-même se redessine, de plus en plus structurée par des acteurs qui, bien qu’opérant localement, restent intégrés dans des cadres technologiques et stratégiques externes.
2. Tirer parti de la fragmentation européenne
Cette stratégie territoriale tire parti de la fragmentation de l’Europe. L’absence d’une doctrine industrielle unifiée, la diversité des régimes de contrôle des investissements et la concurrence entre les États membres créent un espace d’optimisation tant politique qu’économique. Certaines régions se positionnent comme des points d’entrée privilégiés, offrant des incitations réglementaires, fiscales ou financières pour attirer des projets d’envergure, souvent sans évaluation globale de leurs implications stratégiques à long terme²⁰.
Outre la concurrence habituelle en matière d’investissements, cela entraîne une différenciation durable des positions industrielles au sein de l’Union, générant des dépendances asymétriques entre les territoires, les secteurs et les chaînes de valeur. En tirant parti de ces disparités, les entreprises chinoises fragmentent de fait l’espace industriel européen, réduisant ainsi la capacité de l’UE à définir des positions communes en matière de négociation, de protection ou de réciprocité²¹.
On invoque souvent la comparaison avec les constructeurs automobiles européens qui se sont implantés en Chine dans les années 1990, mais celle-ci est profondément trompeuse.
À l'époque, les groupes occidentaux ont fait leur entrée sur un marché réglementé en se prévalant d'une supériorité technologique, normative et organisationnelle. Aujourd'hui, l'Europe accueille des acteurs étrangers qui dominent déjà plusieurs segments clés et apportent avec eux des normes, des plateformes et des stratégies industrielles bien établies. Cette asymétrie est désormais d'ordre technologique, normatif et systémique, par opposition à commercial ou juridique.
Dans ce contexte, la fragmentation européenne devient une vulnérabilité stratégique majeure. Si certains projets peuvent paraître marginaux pris isolément, pris dans leur ensemble, ils redessinent le paysage : une part croissante du tissu industriel européen fonctionne selon des architectures, des normes et des logiques décisionnelles façonnées, au moins en partie, en dehors de l’Union. Ce qui importe, ce n'est pas tant l'ampleur immédiate de ces investissements que leur impact cumulé : la mise en place progressive d'un réseau territorial capable d'influencer les orientations industrielles, sociales et politiques de l'Europe pour les décennies à venir.
Vers une souveraineté industrielle offensive
1. Mise en réserve des actifs stratégiques
La première condition d'une souveraineté industrielle offensive réside dans la protection des actifs stratégiques. Les compétences essentielles, les architectures technologiques, les plateformes industrielles, les capacités d'ingénierie et le capital immatériel sont devenus des instruments de pouvoir à part entière, tout aussi essentiels que les infrastructures physiques ou les chaînes logistiques.
Leur protection nécessite une approche systémique de la souveraineté, associant politique industrielle, politique de la concurrence et stratégie d’innovation. Cette nécessité d’une action européenne coordonnée a été mise en évidence dans le rapport Draghi sur la souveraineté industrielle de l’Europe, qui insiste sur la consolidation des pôles stratégiques et l’alignement des priorités d’investissement afin de préserver l’autonomie industrielle de l’Union²².
Dans un contexte où les chaînes de valeur évoluent rapidement, il devient essentiel de maîtriser ces segments structurants. Il ne s'agit pas simplement de préserver les positions existantes, mais d'identifier et de
renforcer les pôles stratégiques qui façonneront les écosystèmes industriels de demain. Pour y parvenir, l'Europe doit orienter les flux d'investissement, coordonner les priorités technologiques et favoriser la mise en place de plateformes européennes capables de définir leurs propres architectures.
RLes initiatives récentes concernant les batteries, les plateformes industrielles partagées ou les infrastructures de données revêtent une grande importance. Même si ces initiatives peuvent, en partie, s'inscrire dans une dynamique de rattrapage, elles constituent également une tentative de reconstruire une capacité européenne à organiser des écosystèmes industriels.
2. Réglementation des partenariats industriels
Une autre dimension déterminante de la souveraineté réside dans l'architecture des partenariats industriels. Les alliances avec des acteurs chinois ne peuvent plus être considérées comme de simples outils d'accès au marché ou de partage des coûts. Elles s'inscrivent dans des trajectoires à long terme où se dessinent, souvent de manière irréversible, des dynamiques de pouvoir sur les plans technologique, industriel et normatif. Leur portée stratégique s'étend bien au-delà des prises de participation : Cela englobe la maîtrise des architectures technologiques, des interfaces critiques et des axes d'innovation qui structurent l'ensemble de la chaîne de valeur.
La question centrale porte sur la dynamique du pouvoir implicite dans chaque partenariat : qui contrôle les interfaces critiques ? Qui définit les normes et les plateformes ? Qui oriente les priorités d’investissement et les feuilles de route en matière d’innovation ? C’est à ce niveau – souvent de manière silencieuse – que se forge la dépendance stratégique. La gouvernance doit donc s’appuyer sur une lecture dynamique des asymétries futures, fondée sur l’anticipation des déséquilibres technologiques et industriels, et non sur des équilibres juridiques formels. Cela nécessite un contrôle politique des partenariats stratégiquement importants, impliquant les gouvernements, l’industrie et les régulateurs, afin de préserver l’autonomie décisionnelle de l’Europe à long terme.
Des initiatives européennes telles que la L'Alliance européenne pour les batteries et la loi européenne sur les puces électroniques obéissent à une logique complémentaire, mais distincte. Leur objectif est de structurer les capacités industrielles à l’échelle continentale. La première vise à mettre en place un secteur compétitif et intégré, résilient face aux dépendances extérieures ; la seconde cherche à renforcer la souveraineté technologique de l’UE dans un secteur clé pour les industries numériques et les systèmes critiques²³. En revanche, la gouvernance par le partenariat s'exerce au niveau des acteurs privés, dans le cadre concret des collaborations, là où se dessinent l'équilibre des pouvoirs technologiques et les trajectoires d'apprentissage. Le défi consiste à aligner les niveaux macro et micro afin que les dynamiques industrielles locales ne compromettent pas les objectifs stratégiques plus larges de l'Europe²⁴.
Ces exemples montrent que la gouvernance des alliances industrielles nécessite une vision stratégique, des outils de coordination et des mécanismes de contrôle précis, afin de garantir que l'intégration de l'Europe dans les chaînes de valeur mondiales renforce sa capacité à exercer une influence et à prendre des décisions concernant les technologies et les normes clés.
3. Reprendre le contrôle de l'influence normative
La dernière frontière stratégique est peut-être la plus déterminante : l'influence normative. Comme l'ont montré les sections précédentes, la bataille autour des normes constitue désormais un enjeu central de la concurrence industrielle et, pour l'Europe, elle est devenue un enjeu stratégique explicite. Dans le secteur automobile, comme dans les industries reposant sur les réseaux, Ce sont désormais les normes qui déterminent la compétitivité.
L’Europe ne peut se permettre de rester un simple suiveur passif. Elle doit se repositionner en tant qu’acteur de premier plan, capable d’ancrer ses choix technologiques dans les cadres internationaux, afin d’en faire des références pour les marchés mondiaux. Cela nécessite une mobilisation stratégique des acteurs publics et privés, des investissements soutenus dans les travaux de normalisation et une coordination étroite entre la diplomatie économique et la politique industrielle. Des initiatives telles que la loi sur les marchés numériques (Digital Markets Act) ou les travaux de l’UE sur la normalisation des batteries et des véhicules électriques illustrent comment les cadres réglementaires peuvent servir de leviers d’influence et de souveraineté.
Les normes deviennent des outils de projection, façonnant les structures de marché avec autant d’efficacité que la technologie ou le capital. En ce sens, bien plus que de simples instruments défensifs, la souveraineté industrielle offensive vise à reconstruire la capacité de l’Europe à organiser des écosystèmes, à maîtriser les atouts structurants, à gérer des alliances stratégiques et à reprendre le pouvoir normatif. Ce n'est qu'en adoptant une telle approche systémique que l'Europe pourra rester une puissance industrielle capable de définir, plutôt que de subir, les règles qui régissent le secteur automobile du XXIe siècle.
De la réaction à la doctrine
La transformation discrète de l'industrie automobile européenne par les acteurs chinois n'est ni une offensive spectaculaire ni une simple guerre des prix. Elle résulte d'une une stratégie systémique fondée sur l'intégration progressive des écosystèmes, l'assimilation du savoir-faire européen et la maîtrise des normes et des architectures technologiques sous-jacentes. L'enjeu n'est pas tant une perte évidente de parts de marché qu'un déplacement des centres de décision. À mesure que les architectures, les normes et les chaînes d'intégration échappent au contrôle de l'Europe, le secteur peut sembler intact en apparence, tout en perdant progressivement sa capacité à façonner son propre avenir.
Pour l'Europe, le danger réside dans une marginalisation lente et silencieuse : l'érosion des capacités d'intégration, la dépendance croissante vis-à-vis des architectures et des normes externes, ainsi que l'affaiblissement de l'influence normative. Les outils défensifs traditionnels – subventions ponctuelles, procédures de contrôle des investissements, barrières commerciales – doivent s'inscrire dans une vision à long terme qui relie la politique industrielle, la gouvernance des alliances et le rétablissement du pouvoir normatif.
La souveraineté industrielle doit préserver les actifs existants, mais elle doit également organiser des écosystèmes, sécuriser les nœuds stratégiques et tracer les voies technologiques de demain. Cela exige un leadership européen coordonné, capable d’anticiper les asymétries, d’orienter les investissements et de mettre en place des mécanismes de gouvernance à la fois souples et solides. Seule une approche systémique peut transformer les contraintes en leviers, en remplaçant les réflexes défensifs par une stratégie proactive de puissance industrielle.
Sinon, l'Europe pourrait certes conserver ses usines et ses marques, mais perdre quelque chose d'essentiel : la capacité à définir ses propres règles technologiques, à influencer l'élaboration des normes et à orienter ses écosystèmes industriels en fonction de ses priorités stratégiques. La lutte pour la souveraineté est un combat de longue haleine, qui se joue dans les interstices entre les normes, les plateformes et les alliances, et qui nécessite une doctrine claire et cohérente, à la hauteur des défis du XXIe siècle. Au lieu de se contenter de participer à la concurrence industrielle, le défi consiste à en définir les règles. Une puissance qui produit sans façonner les architectures sous-jacentes finit par dépendre de ce qu’elle n’a pas conçu. L’Europe se trouve aujourd’hui à ce tournant : soit elle retrouve la capacité de fixer les règles du jeu, soit elle s’installe dans une posture d’adaptation durable. Dans l'univers des systèmes, les dépendances ne sont jamais déclarées : elles se construisent. Discretement.
Frédéric Recordon – Associé, Accuracy
L'encerclement silencieux – Comment la Chine redéfinit la souveraineté automobile de l'Europe