
Dans l'édition d'aujourd'hui de la Note économique, nous abordons trois sujets distincts, bien qu'interdépendants : nous jetons un coup d'œil sur la dette mondiale et son évolution au cours des dernières années ; nous étudions les tendances des taux à long terme aux États-Unis pour comprendre ce qui les motive ; et nous examinons ce qu'est un atterrissage en douceur par rapport au resserrement monétaire et la probabilité qu'il se produise.
Dette publique et privée mondiale, 1950-2022 (en pourcentage du PIB)
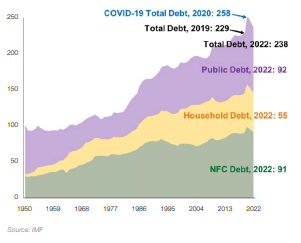
Bien que la dette mondiale s'élève à environ 235 000 milliards de dollars en 2022, soit 238% du PIB mondial, elle a diminué au cours des deux dernières années. Le graphique ci-contre montre l'évolution de la dette des sociétés non financières, de la dette des ménages et de la dette publique au cours des dernières décennies. On constate que la dette publique, après avoir atteint un pic pendant la pandémie, diminue pour atteindre 92% du PIB en 2022, soit une baisse de 3,6 points de pourcentage par rapport à l'année précédente. Cette réduction représente l'inversion d'environ la moitié de l'augmentation survenue pendant la pandémie.
La dette privée, qu'il s'agisse de la dette des ménages ou de celle des sociétés non financières, a encore contribué à la tendance générale à la baisse. Ensemble, elles ont diminué de 6,4 points de pourcentage par rapport à l'année précédente pour atteindre 146% du PIB mondial. En effet, dans de nombreuses économies développées et marchés émergents (à l'exception de la Chine), la dette est revenue en dessous de son niveau d'avant la pandémie.
Malgré ces diminutions au cours des deux dernières années, qui représentent au total 20 points de pourcentage du PIB mondial, l'impact de l'élargissement de l'Union européenne sur la croissance et l'emploi n'est pas négligeable.
La pandémie de grippe aviaire de 19 ans persiste, la dette mondiale en 2022 restant supérieure de neuf points de pourcentage à son niveau d'avant la pandémie. Aujourd'hui, elle semble avoir repris sa tendance historique à la hausse ; il sera essentiel de gérer les vulnérabilités de la dette.
Facteurs déterminants des rendements des emprunts d'État américains à 10 ans
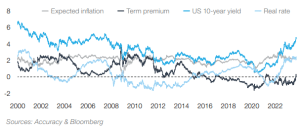 Si l'on regarde les taux du Trésor américain à 10 ans, comme le montre le graphique ci-contre, on peut observer plusieurs points importants. Les taux sont désormais supérieurs à 4,70%, alors qu'ils étaient inférieurs à 2% au début de l'année dernière et encore plus bas en 2020 et 2021. Dans un premier temps, ce sont les anticipations d'inflation qui ont été le principal moteur de la hausse. Toutefois, au cours des deux derniers trimestres, une sorte de rotation s'est produite. Alors que les anticipations d'inflation se sont stabilisées légèrement au-dessus de 2%, la prime de terme (la prime requise pour investir dans des obligations à plus longue échéance et non dans un actif du marché monétaire au jour le jour) et les taux réels sont à l'origine de l'envolée. Deux raisons principales expliquent cette inflexion à la hausse : d'une part, la volatilité et l'incertitude liées aux évolutions récentes, qu'il s'agisse de l'inflation, de la politique monétaire ou de la géopolitique, et d'autre part, une inquiétude croissante concernant l'endettement, qu'il s'agisse de celui des gouvernements, des entreprises ou des ménages, dans un environnement de taux d'intérêt plus élevés.
Vous vous souvenez peut-être qu'en 2023, les prévisions de croissance économique pour l'année ont été revues à la hausse pour presque tous les pays du G20.
économies. Par exemple, les prévisions de croissance des États-Unis pour 2023 sont passées de 0,3% estimé à la fin de l'année 2022 à 2,1% début octobre ; au cours de la même période, les prévisions de croissance de la zone euro ont augmenté d'environ 0,7 point pour atteindre 0,6% (à partir d'un point de départ négatif de -0,1%). De toutes les économies du G20, seule la Chine s'est démarquée de cette tendance : ses prévisions de croissance sont passées de 4,8% à la fin de l'année 2022 à 5,7% en milieu d'année, avant de retomber à 5,0% au début du mois d'octobre. Les prévisions pour 2024 sont maintenant sur la sellette, mais cette fois, toutes les économies du G20 ont vu leurs perspectives revues à la baisse (par exemple, une réduction de 8 points pour les États-Unis, de 1,3% initialement à 0,5%, et une réduction de 6 points pour la zone euro, de 1,4% à 0,8%). Toutefois, une note d'espoir demeure : la récession ne semble pas se profiler... pour l'instant.
Dans de tels cas, les économistes parlent souvent d'un "atterrissage en douceur", où le resserrement monétaire parvient à contrer les pressions inflationnistes de manière suffisante et convaincante, mais sans aller jusqu'à briser la croissance. Une fois l'environnement inflationniste passé, la politique monétaire peut être assouplie. Toutefois, les cas d'atterrissage en douceur restent rares. Alan Binder, ancien vice-président du conseil d'administration de la Réserve fédérale, a étudié les 11 épisodes de resserrement monétaire entrepris par la Fed depuis 1965 ; il a constaté qu'un seul s'est conclu par un atterrissage en douceur.
Bien que les institutions et le consensus général prévoient une poursuite de la croissance en 2024 et donc ce qui semble être un
En cas d'atterrissage en douceur réussi, la probabilité d'une récession reste élevée (plus de 50% pour les États-Unis et la zone euro). Reste à savoir si l'atterrissage sera doux - ou dur -.