
Les PPP au Moyen-Orient
Le Golfe est réputé pour ses projets d’infrastructure ambitieux et de grande envergure, historiquement financés en grande partie par les gouvernements grâce aux recettes issues du pétrole et du gaz. Ce modèle est en train d’évoluer. Les capitaux privés occupent désormais une place de plus en plus importante dans toute la région, l’Arabie saoudite et les Émirats arabes unis cherchant notamment à accorder un rôle plus important aux investisseurs privés dans le financement et la réalisation de la prochaine vague de projets d’infrastructure.
On estime que les projets de PPP en cours de préparation dans la région du CCG représentent plus de 250 milliards de dollars américains (MEED, « The GCC PPP Projects Market 2026 »). La valeur des contrats conclus chaque année dans la région MEA s'élève en moyenne à environ 6 milliards de dollars US depuis 2021, ce qui la place au même niveau que la région APAC (6 milliards de dollars US), même si elle reste en deçà de l'Amérique latine (10 milliards de dollars US), l'Amérique du Nord (13 milliards de dollars américains) et l'Europe (13 milliards de dollars américains) (IJ Global, Infrastructure and Project Finance League Table Reports, 2021-2025). L'ampleur des ambitions en matière de projets financés par le secteur privé est donc évidente, tout comme l'est le défi consistant à transformer ces ambitions en transactions finançables.
La région du Golfe a démontré sa capacité à mener à bien des partenariats public-privé (PPP). Jusqu’à présent, ceux-ci ont principalement concerné des projets dans les secteurs de l’énergie et de l’eau, où les modèles de revenus sont bien établis. La question est désormais de savoir si les nouveaux projets de PPP dans la région, en dehors de ces secteurs, seront structurés de manière à attirer des capitaux à grande échelle.
Nous savons que ce sera un défi plus difficile à relever. Les réseaux routiers, les aéroports, les systèmes de santé et les infrastructures sociales plus complexes s'accompagnent de modèles de revenus moins familiers, d'un plus grand nombre d'interfaces et, dans certains cas, d'un risque de demande significatif.
De plus, l'incertitude géopolitique actuelle ajoute une dimension supplémentaire. Elle n'a pas freiné les investissements dans les infrastructures, mais elle influence le type d'actifs privilégiés, avec une attention nettement accrue portée aux infrastructures résilientes dans les domaines des transports, de la logistique et de l'énergie. Les investisseurs continuent d'y voir des opportunités significatives dans une perspective à long terme.
La région du Golfe dispose déjà d'institutions solides, de promoteurs compétents et de ressources financières considérables. Le succès de la prochaine phase des partenariats public-privé dépendra de la qualité de la préparation, de la structuration et de la mise en œuvre contractuelle des projets.
Comment les entités adjudicatrices peuvent-elles alors attirer des capitaux pour ces projets, tout en garantissant un bon rapport qualité-prix ?
La bancabilité constitue le frein
Trois conditions sont indispensables au bon fonctionnement d'un marché des PPP : un portefeuille de projets crédible à long terme, des capitaux suffisants et des projets bancables.
En ce qui concerne le premier critère, les pays du Golfe enregistrent des progrès notables. Le dernier programme d’investissements d’Abou Dhabi, annoncé en début d’année, d’une valeur de 55 milliards d’AED et couvrant 24 projets, est cinq fois plus important que le portefeuille annoncé en 2020, et le portefeuille de projets de l’Arabie saoudite reste considérable malgré la réorientation de plusieurs mégaprojets – la stratégie 2026-2030 du PIF fait référence à la participation du secteur privé à quelque 36 reprises.
Le deuxième critère est également largement rempli : la région dispose de banques nationales solides, d'un accès au crédit mondial, de ressources souveraines importantes et d'un risque de change limité. Si l'instabilité actuelle dans la région peut accroître le risque pour les investisseurs à l'heure actuelle, les programmes en question s'inscrivent dans une perspective à long terme.
C'est le troisième critère, la bancabilité, qui reste le frein.
Matrice de bancabilité des projets PPP : secteurs d'activité dans le Golfe
Les secteurs dont les modèles de revenus sont plus clairs et plus prévisibles ont tendance à être plus attractifs pour les investisseurs, tandis que la complexité de la mise en œuvre augmente dans les domaines des transports, de la santé et des infrastructures sociales.
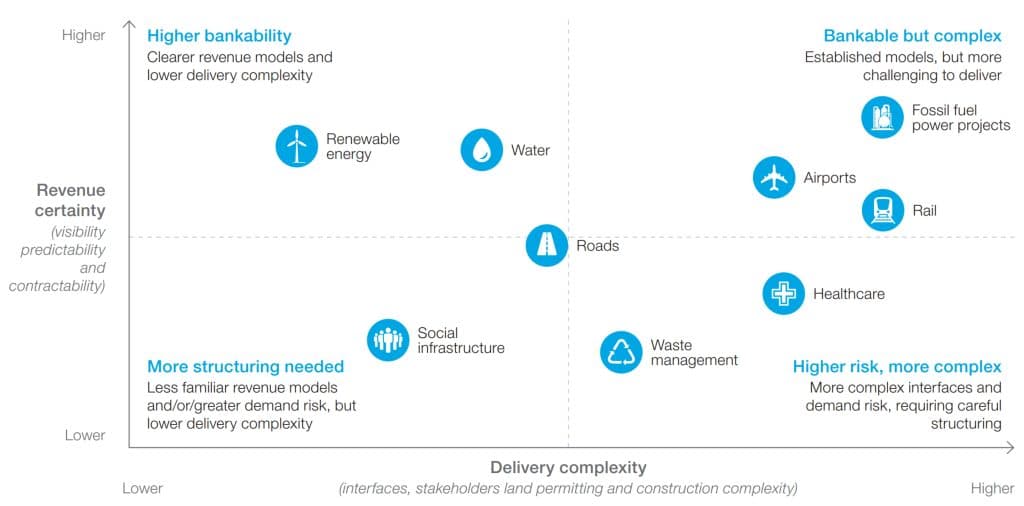
Les capitaux ont afflué vers des secteurs dotés de modèles économiques clairs, de contreparties publiques crédibles et de cadres contractuels bien établis. Mais ce succès peut-il se reproduire dans des secteurs caractérisés par des interfaces plus complexes, des cadres moins éprouvés et un risque réel lié à la demande, tout en garantissant un bon rapport qualité-prix ?
Pour les investisseurs, le principe reste simple : une opportunité commerciale bien définie offrant un rendement ajusté au risque acceptable. La taille à elle seule ne suffit pas à garantir cela. Les opérations doivent être structurées de manière à donner aux investisseurs confiance dans les rendements, tout en incitant les partenaires du secteur privé à fournir un actif répondant efficacement aux besoins des pouvoirs publics. Les enseignements tirés d’autres régions du monde montrent comment y parvenir.
Une bonne préparation du projet est la base
Les procédures de passation de marchés publics dans la région sont généralement fiables et s'alignent de plus en plus sur les pratiques internationales. Les préoccupations éventuelles portent moins sur la procédure elle-même que sur la stabilité et la qualité des projets qui y sont soumis.
Le financement par le PPP exige de la rigueur : les incertitudes doivent être levées avant que les prêteurs ne soient disposés à engager des capitaux. Mais loin d'être un obstacle à la mise en œuvre, cette rigueur constitue en réalité l'un des principaux avantages de ce modèle.
Dans le Golfe, les projets mis en œuvre selon les méthodes traditionnelles sont souvent confrontés à une instabilité du périmètre, à des calendriers de développement serrés et à des hypothèses non vérifiées. La pression exercée pour passer de la phase de conception à celle de la construction avant même que les questions de conception, d’interfaces et de répartition des responsabilités n’aient été résolues est la principale raison pour laquelle les projets peuvent dérailler et déboucher sur des litiges. Dans le cadre des PPP, afin d’attirer davantage de capitaux privés, il est indispensable d’éliminer ce problème. Sinon, cela se traduira par une concurrence limitée, des critères de sélection des soumissionnaires excessifs, des prix plus élevés et des conditions de financement plus strictes.
La stabilité du pipeline est également importante. Les faux départs, les changements de priorités et les appels d’offres abandonnés ne sont pas propres au Golfe, mais ils nuisent néanmoins à l’investissement. Même si certains revirements récents ont été dus à des raisons échappant même au contrôle des gouvernements régionaux, les investisseurs ont besoin d’avoir confiance dans la vision à long terme pour développer leurs activités, leurs réseaux de capitaux et leurs partenariats avec des entités ad hoc (SPV).
La cohérence est plus importante que l'élargissement des cadres
L'architecture formelle des PPP dans la région du Golfe est désormais largement en place. La mise en place de lois sur les PPP, d'autorités dédiées ou d'unités spécialisées en Arabie saoudite, aux Émirats arabes unis, au Koweït, au Qatar, à Oman et à Bahreïn témoigne de réels progrès au cours des six ou sept dernières années.
Mais la confiance du marché dépendra de la cohérence avec laquelle les conditions commerciales et juridiques seront appliquées d'un marché à l'autre, de la manière dont les contrats seront gérés après leur attribution, ainsi que du fonctionnement concret des mécanismes de paiement, de modification, de règlement des litiges et de résiliation.
Pour les capitaux à long terme, un succès ponctuel ne suffit pas. Les investisseurs évaluent aussi bien la performance globale du portefeuille que les conditions propres à chaque projet.
Le prochain gain de crédibilité ne viendra donc pas d'une nouvelle réforme institutionnelle, mais d'un bilan durable de mise en œuvre prévisible.
Le transfert des risques a un coût
Dans notre région, le transfert excessif des risques des donneurs d'ordre vers les soumissionnaires reste malheureusement très courant. Cela ne contribue guère à réduire le risque global d'un projet ; au contraire, cela nuit à son attractivité et en augmente le coût.
Ce phénomène est encore accentué dans le cadre d'un projet financé où, dans le Golfe comme partout ailleurs, les prêteurs imposent cette discipline avec une grande rigueur. Lorsqu'un risque ne peut être maîtrisé par le partenaire privé, il se répercute sur les tarifs, les critères de sélection, les exigences en matière de garanties ou la baisse de l'intérêt des soumissionnaires.
La théorie est bien établie : le risque est optimisé lorsqu'il est supporté par la partie la mieux à même de le gérer. Une bonne répartition des risques favorise la concurrence et la viabilité financière – l'acquisition de terrains, l'obtention des autorisations, les conditions géologiques inconnues et les raccordements aux réseaux publics en sont des exemples évidents. Le fait de conserver ou de garantir ces risques peut améliorer considérablement l'offre sans pour autant affaiblir la responsabilité du secteur privé.
Il convient de s'attacher à confier aux partenaires privés les risques sur lesquels ils peuvent exercer une influence : la mise en œuvre, le financement, le coût du cycle de vie, la disponibilité et la performance. Les acheteurs doivent comprendre le compromis entre risque et prix lors de la répartition des risques, et savoir où se situe le seuil de rentabilité.
Le risque lié au chiffre d'affaires constitue la ligne de démarcation
Le risque lié au chiffre d'affaires reste le facteur qui distingue le plus clairement les projets capables d'attirer des capitaux de ceux qui peinent à en obtenir. L'importance stratégique et la qualité technique ne sauraient se substituer à des flux de trésorerie prévisibles, contractuels et finançables.
Les exigences fondamentales sont bien connues : des actifs et des services identifiables, des résultats mesurables, une autonomie opérationnelle suffisante et des flux de trésorerie à long terme capables de supporter la dette. Mais la question la plus épineuse est de savoir dans quelle mesure le secteur privé peut évaluer efficacement le risque lié à la demande ou aux recettes. Si ce risque est transféré au-delà de la capacité du marché, le rapport qualité-prix se détériore rapidement, en particulier sur les marchés du Golfe où les gouvernements ont déjà accès à des capitaux à un coût relativement faible.
Néanmoins, les financements publics peuvent toujours favoriser l'investissement privé. Les infrastructures phares, les travaux préparatoires et les actifs emblématiques peuvent réduire à la fois les besoins en capitaux et l'incertitude pesant sur les projets adjacents. Cela peut ouvrir de nouvelles perspectives : plutôt que de se demander si les recettes peuvent être transférées, la question devient alors de savoir si le projet a intérêt à le faire.
Le succès dépend de la mise en œuvre
La région du Golfe dispose de bases solides, notamment en termes de taille des projets de gazoducs et d'importance des capitaux mobilisés, mais elle est confrontée à des défis plus importants en matière de préparation des projets et de répartition des risques
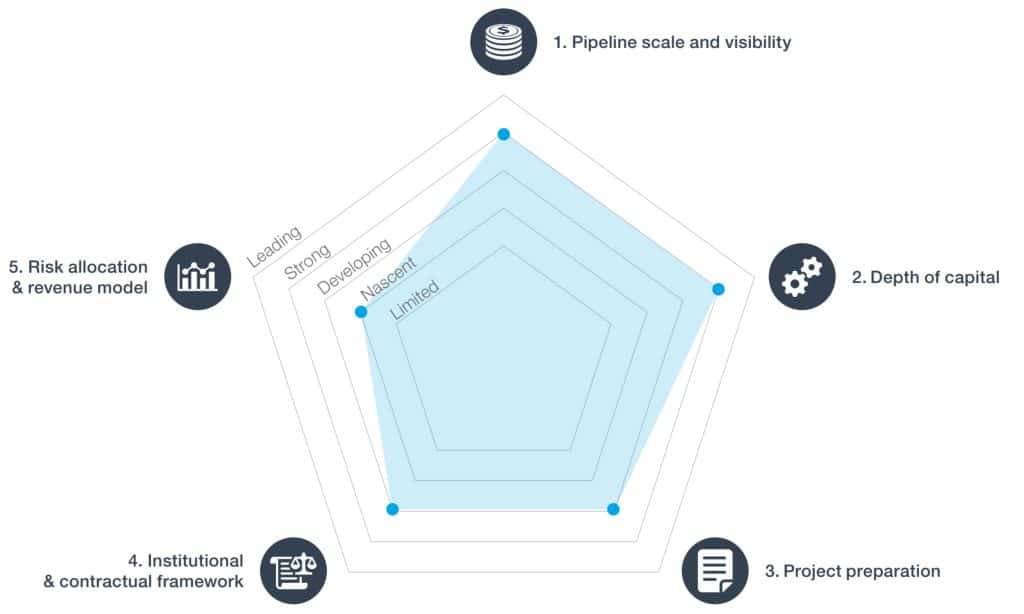
Les partenariats public-privé (PPP) dans le Golfe ont beaucoup évolué. Il s'agit désormais de tirer parti de ces progrès.
La plupart des bases nécessaires sont déjà en place : des projets en cours ambitieux, des institutions compétentes, des systèmes bancaires solides, des capitaux souverains et une expérience avérée dans les domaines de l'énergie, de l'eau et de certaines infrastructures sociales.
Le succès de la prochaine phase des PPP dépendra de la manière dont les projets seront mis en œuvre par les pouvoirs adjudicateurs. Cela signifie :
- Des canalisations stables comportant un minimum de virages en U ;
- Une préparation rigoureuse avant l'achat ;
- Cohérence des contrats et de leur gestion ;
- Répartition rigoureuse des risques ;
- Des modèles de revenus adaptés aux capacités de financement des investisseurs privés.
Les réajustements récents des portefeuilles pourraient contribuer à la mise en œuvre de ces priorités, mais seulement s’ils orientent les capitaux et l’attention des institutions vers des projets présentant des fondamentaux commerciaux plus solides.
Au cours des cinq prochaines années, le défi consistera moins à créer de nouveaux cadres qu’à appliquer ceux qui existent déjà de manière cohérente. Une mise en œuvre cohérente permettra d’élargir la base d’investisseurs, de diversifier les options de financement et de créer un marché des PPP reproductible au-delà des secteurs qui ont déjà fait leurs preuves. En préparant des projets bancables et en répartissant les risques entre les acteurs les mieux à même de les gérer, les gouvernements et les entités adjudicatrices peuvent transformer des projets ambitieux en opérations finançables tout en garantissant un bon rapport qualité-prix. C’est ainsi que les pays du Golfe pourront s’appuyer sur les fondations qu’ils ont déjà posées pour renforcer la participation du secteur privé et mettre en place davantage d’infrastructures nécessaires à la concrétisation de leurs ambitions.