
Conjoncture économique : un tableau pointilliste qui mérite d'être examiné de plus près
Malgré une incertitude géopolitique persistante et des pressions sur les prix tenaces, la croissance économique tient bon, et le second semestre pourrait s'avérer plus solide que le premier. Toutefois, ce tableau globalement rassurant ne doit pas occulter les disparités en matière de performances : les États-Unis devancent la zone euro, et la France affiche des résultats particulièrement médiocres au sein de celle-ci.
Bien que la politique monétaire américaine soit rassurante (un argument qui pourrait s'étendre à d'autres initiatives pilotées depuis Washington), la pression généralisée qui s'exerce sur les taux d'intérêt à long terme appelle à la vigilance. Il convient d'y voir, au moins en partie, une exigence de plus grande responsabilité budgétaire. Sinon, attention : vae victis!
Conjoncture économique mondiale
Des enquêtes PMI encourageantes en septembre
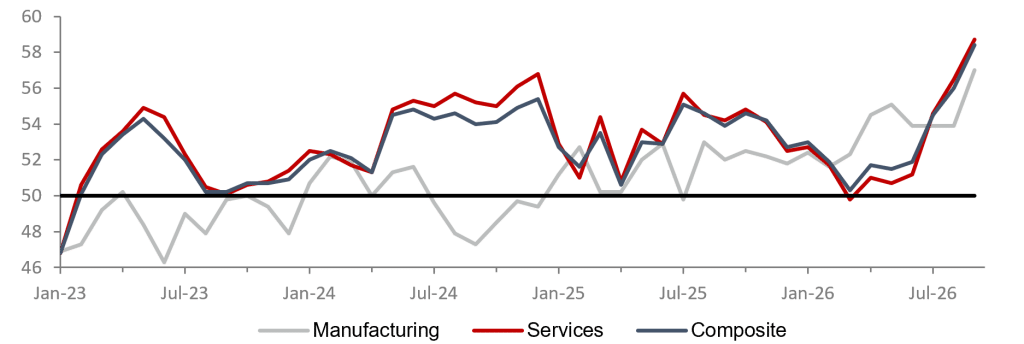
États-Unis : l'activité connaît sa plus forte croissance depuis cinq ans,
mais les prix incitent à la prudence face à la flambée des coûts
Sources : Accuracy, S&P Global, Macrobond
Aux États-Unis, les enquêtes PMI du mois de septembre indiquent que une nette accélération de l'activité, mais au prix d'un regain de pressions inflationnistes. L'indice composite est passé de 56,0 à 58,4, son plus haut niveau depuis juillet 2021, grâce à une forte activité dans le secteur des services et, de plus en plus, à une production manufacturière plus soutenue. La demande continue d'être principalement soutenue par le marché intérieur et s'est accompagnée d'une nette hausse de l'emploi. Cependant, cette reprise met également en évidence des contraintes d'approvisionnement de plus en plus importantes : une augmentation des carnets de commandes, des délais de livraison plus longs et une pression sur les capacités de production. Dans ce contexte, la récente hausse des coûts de l'énergie et des transports, conjuguée à une pression salariale plus forte, a poussé l'inflation des coûts des intrants des entreprises à son plus haut niveau depuis octobre 2022.
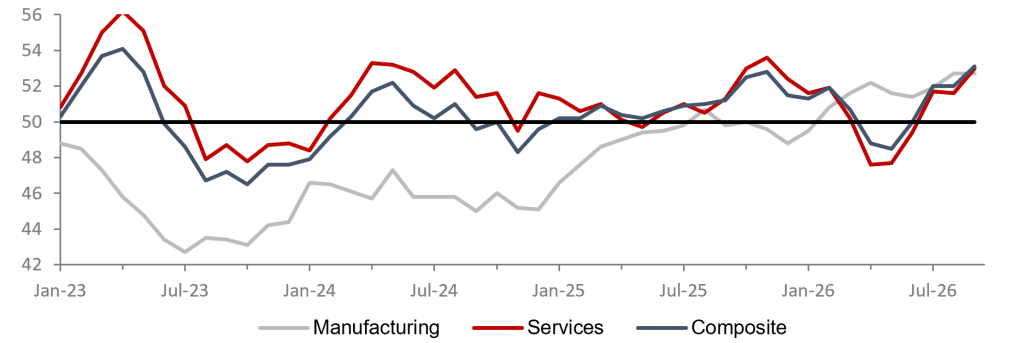
Zone euro : l'activité continue de progresser malgré la menace
de prix de l'énergie
Sources : Accuracy, S&P Global, Macrobond
Dans la zone euro, la reprise s'est renforcée en septembre. L'indice PMI composite est passé de 52,0 à 53,1, son plus haut niveau depuis avril 2023, soutenu par une accélération de la croissance des nouvelles commandes et un rebond dans le secteur des services, tandis que l'activité manufacturière a poursuivi son expansion. Cette amélioration confirme le raffermissement de la conjoncture au troisième trimestre, au cours duquel l'indice PMI composite s'est établi en moyenne à 52,4, contre 49,1 au deuxième trimestre. Cette reprise ne crée toutefois que peu d'emplois et s'accompagne d'un regain de pressions inflationnistes. La hausse des prix de l'énergie entraîne une augmentation sensible des coûts des entreprises et, dans une moindre mesure, de leurs prix de vente.
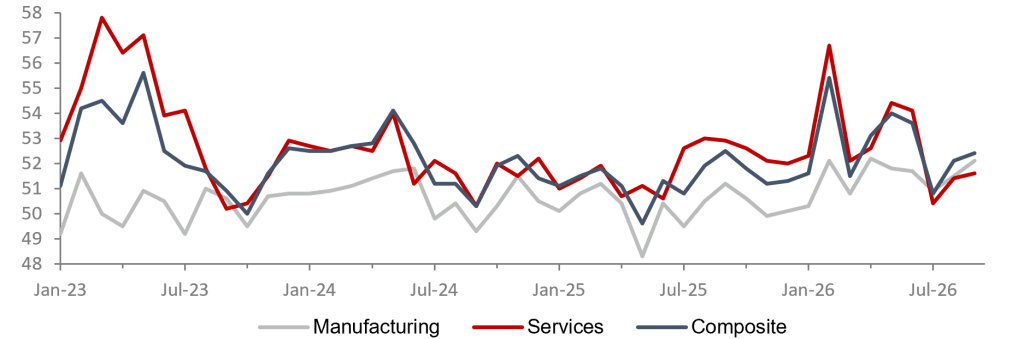
Chine : des signes d'amélioration
Sources : Accuracy, S&P Global, Macrobond
En Chine, l'activité manufacturière s'est accélérée en septembre, l'indice PMI de RatingDog passant de 51,5 à 52,1, son plus haut niveau depuis cinq mois, marquant ainsi son dixième mois consécutif en territoire d'expansion.. Cette amélioration s'explique par une croissance plus rapide de la production et des nouvelles commandes, soutenue à la fois par la demande intérieure et la demande extérieure, tandis que l'emploi a renoué avec une croissance modérée. Le regain d'activité a néanmoins entraîné de nouvelles pressions sur les coûts, notamment en raison de la hausse des prix des métaux et du pétrole, ce qui a incité les industriels à relever une nouvelle fois leurs prix de vente. La confiance des entreprises s'est également améliorée, même si elle est restée inférieure à sa moyenne historique.
Inflation dans la zone euro : zoom sur les produits alimentaires
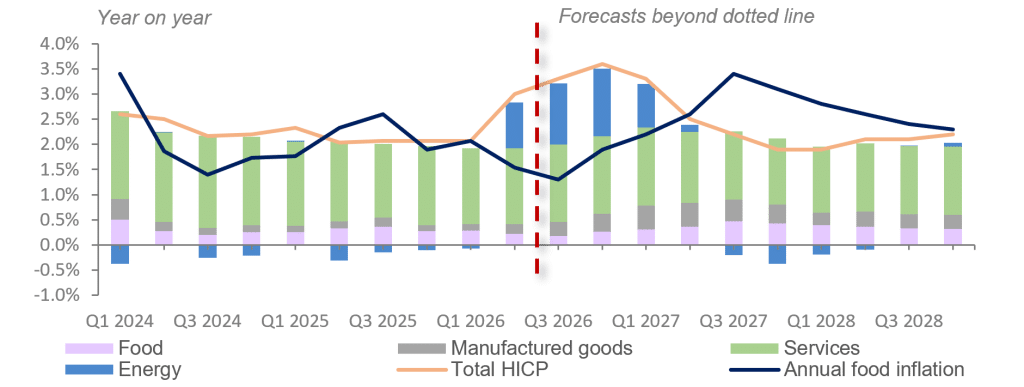
L'inflation alimentaire devrait rebondir à mesure que les pressions liées au climat et à l'énergie s'intensifient
Après s'être récemment atténuée, l'inflation alimentaire devrait repartir à la hausse à partir de la fin de l'année 2026, pour atteindre 3,41 TP3T au troisième trimestre 2027. Trois facteurs sont à l'œuvre : les perturbations météorologiques et climatiques, la baisse des récoltes et la répercussion progressive du choc énergétique sur les coûts de production.
1. Les récoltes européennes sont très exposées aux chocs climatiques
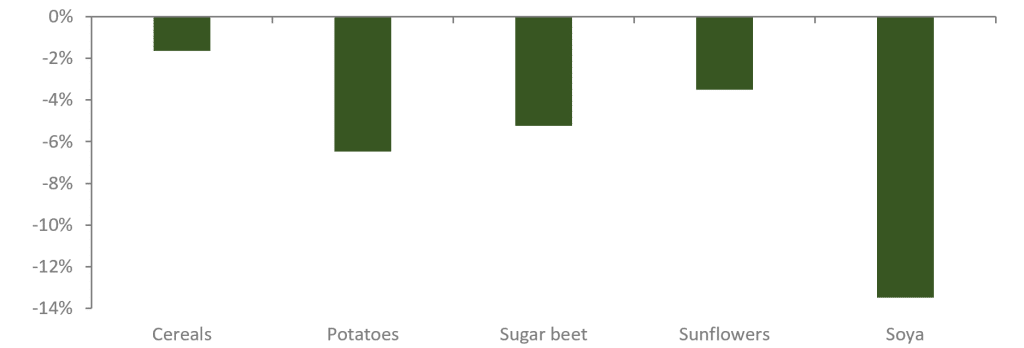
Les vagues de chaleur et la sécheresse estivales ont déjà entraîné une forte révision à la baisse des rendements agricoles européens. Selon les prévisions de la Commission européenne, les rendements devraient être inférieurs d’environ 7% à leur moyenne sur cinq ans, même si les pertes varient considérablement d’une culture à l’autre. Dans l’ensemble, la baisse des récoltes pourrait entraîner une hausse des prix des denrées alimentaires dans l’UE de l’ordre de 1 à 3%.
L'apparition d'un phénomène El Niño exceptionnellement puissant, probablement le plus intense depuis les années 1960, pourrait faire grimper considérablement les prix mondiaux des denrées alimentaires, même si ses effets varieront selon les produits et les régions. Le sud des États-Unis, par exemple, connaît des précipitations plus abondantes, tandis que les régions du centre et du nord sont confrontées à une sécheresse accrue, à l'instar de l'Europe. Dans l'ensemble, cet épisode devrait avoir un effet inflationniste sur les prix du café et du cacao, mais déflationniste sur ceux du soja.
Écart (%) entre les prévisions de rendements agricoles pour l'été
2026 et le rendement moyen sur cinq ans (t/ha)
Sources : Accuracy, Commission européenne
Contributions à l'inflation trimestrielle et prévisions
Sources : Accuracy, BCE, Eurostat, Macrobond
2. Trois canaux complémentaires de transmission des prix
1) Rendements en baisse: la baisse des volumes de récolte réduit l'offre disponible et accroît la volatilité des prix.
2) Hausse des coûts des intrants: la hausse des prix de l'énergie consécutive au conflit en Iran entraîne une augmentation directe des coûts de production des récoltes actuelles, notamment en raison de hausses pouvant atteindre 50% pour certains engrais, alors même que la saison des semis commence. Elle entraîne également, de manière indirecte, une augmentation des coûts de transport, d'emballage et d'autres coûts intermédiaires. Certaines entreprises restent protégées par des contrats énergétiques signés avant le conflit, ce qui retarde la répercussion de ces hausses jusqu’à l’expiration de ces accords.
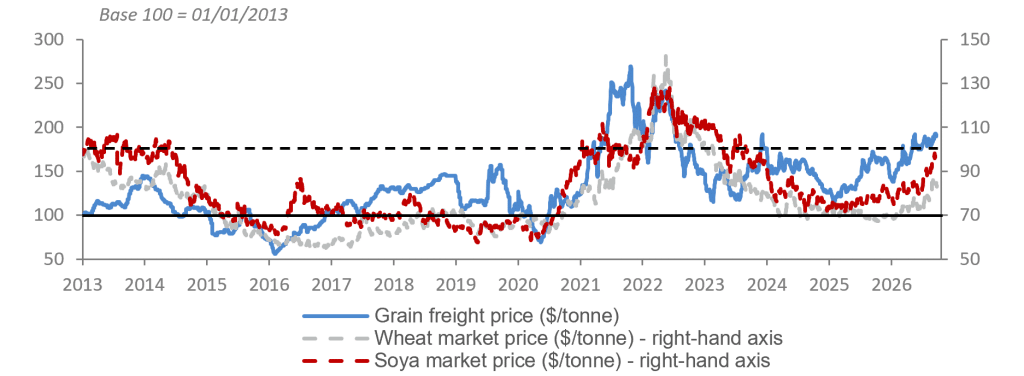
3) Le retour des goulots d'étranglement: les tarifs du fret conteneurisé ont pratiquement doublé depuis avril, même s'ils restent inférieurs tant au pic atteint pendant la pandémie qu'au plus haut niveau enregistré en 2024. Cela s'explique en partie par les niveaux d'eau exceptionnellement bas du Rhin et du Danube, ainsi que par les restrictions liées à la sécheresse au canal de Panama, tandis que les perturbations persistent dans les détroits de Bab el-Mandeb et d'Ormuz.
Que peut-on faire pour lutter contre l'inflation alimentaire ?
3. Facteurs susceptibles d'empêcher une répétition de la flambée observée en 2022-2023 au début de la guerre menée par la Russie en Ukraine
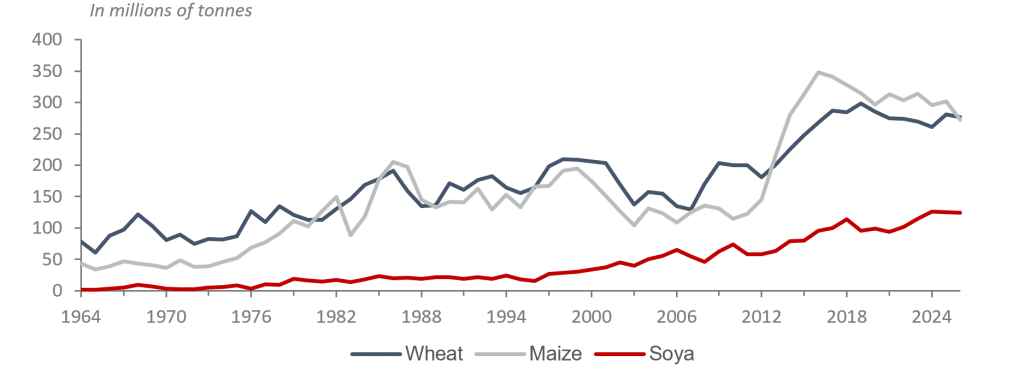
1) Les stocks mondiaux de céréales, notamment de blé et de riz, restent élevés et peuvent compenser en partie le déficit de production.
2) Une grande partie des matières premières agricoles est achetée à terme plutôt que sur les marchés au comptant, ce qui ralentit la répercussion des hausses de prix.
3) Les détaillants semblent plus enclins à réduire leurs marges qu'à répercuter immédiatement l'intégralité de la hausse des coûts sur les consommateurs.
Les stocks mondiaux de céréales se maintiennent à des niveaux historiquement élevés
Sources : Accuracy, USDA, Macrobond
Les indices des prix des céréales sont en hausse, notamment en raison des coûts du fret maritime
Sources : Accuracy, IGC, Macrobond
4. Que devraient faire les gouvernements ?
L'accès à l'alimentation est avant tout un enjeu socio-économique de santé publique, qui se reflète dans les inégalités de revenus. Dans de nombreux pays, l'alimentation représente plus de la moitié du budget des ménages. Avant d'intervenir pour soutenir les ménages, le FMI propose aux pouvoirs publics un diagnostic en trois questions :
1) La chaîne d'approvisionnement fonctionne-t-elle correctement ?
2) Comment le pouvoir d'achat des ménages est-il affecté ?
3) Peut-on venir en aide aux ménages vulnérables ?
Lorsque la nourriture est disponible mais qu’elle est devenue trop chère, les transferts monétaires ciblés ou les bons alimentaires sont préférables aux subventions générales, car ils concentrent l’aide sur les ménages les plus vulnérables. Bien que faciles à mettre en œuvre, les subventions générales sont coûteuses, mal ciblées et profitent en premier lieu aux ménages les plus aisés, puisque ce sont eux qui consomment le plus. Lorsque le problème réside dans l’indisponibilité physique de la nourriture, en raison de récoltes détruites ou de réseaux logistiques perturbés, des transferts alimentaires en nature deviennent nécessaires. Ils doivent néanmoins rester temporaires afin de ne pas affaiblir la demande.
Politique monétaire
‘ L’effet Becket ’, ou l’illusion politique de contrôler l’argent
Une perspective historique sur la relation entre la volonté politique et la réalité monétaire.
A. Le pari politique
Les dirigeants politiques nomment les gouverneurs des banques centrales dans l'espoir d'étendre leur influence au cœur même de la politique monétaire. Pourtant, une fois en fonction, ces personnes nommées découvrent un rôle régi par la logique implacable des contraintes monétaires et du mandat de leur institution. Une comparaison entre l'Amérique de Donald Trump et l'Allemagne d'Helmut Schmidt permet de mieux comprendre cette relation.
Tout comme Donald Trump avait promu Kevin Warsh à la tête de la Réserve fédérale en vue des élections de mi-mandat, Helmut Schmidt avait soutenu l'ascension de Karl Otto Pöhl à la présidence de la Bundesbank au début des années 1980. Schmidt pensait pouvoir compter sur un ancien collègue pour promouvoir l'assouplissement monétaire et soutenir l'économie en réduisant le coût du crédit et de l'investissement. Mais l'obligation de préserver la stabilité monétaire, qui incombent au président de la banque centrale à un moment où la mark allemand était faible face au dollar et la Réserve fédérale de Paul Volcker menait une politique monétaire restrictive, a rapidement pris le pas sur les liens personnels et imposé sa propre discipline, insensible aux pressions politiques.
B. La contrainte monétaire
Face à un risque d’inflation persistant, Kevin Warsh semble aujourd’hui redécouvrir cette même logique. Sa mission ne consiste pas à mettre en œuvre les orientations du gouvernement, mais à préserver la crédibilité dont dépendent les anticipations d’inflation, les taux d’intérêt à long terme et, plus largement, la stabilité du financement de l’économie.
Tout cela nous rappelle que le fait d'imposer une politique monétaire accommodante alors que la situation exige le contraire alimente les pressions inflationnistes et fait grimper les taux d'intérêt à long terme. La politique monétaire ne peut être subordonnée à la volonté politique sans que les marchés finissent par en exiger le prix.
L'expérience de Schmidt montre également jusqu'où cette contradiction peut aller. Ses appels répétés en faveur d'une baisse des taux, jusqu'aux dernières semaines de son mandat, se sont heurtés à la résistance inébranlable de la banque centrale. L'assouplissement qu'il appelait de ses vœux n'est intervenu qu'après son départ du pouvoir.
C. Le revirement
Ce revirement illustre ce que l'on appelle ‘ l'effet Becket ’, du nom de Thomas Becket, ancien chancelier d'Henri II, qui devint l'adversaire du roi après avoir été nommé archevêque de Cantorbéry. Alors qu'on attendait de lui qu'il contribue à affirmer la suprématie royale sur l'Église d'Angleterre, Becket s'est au contraire battu, une fois nommé, pour que l'Église soit totalement exemptée de la juridiction civile et, par conséquent, de toute subordination à l'autorité centrale.
Au fond, cette leçon d'histoire met en évidence une asymétrie fondamentale entre le temps politique et le temps monétaire. Le premier est dicté par la nécessité d'obtenir des résultats visibles avant les prochaines élections ; le second est régi par l'exigence de crédibilité.
Il faut toutefois rappeler que Becket a été assassiné, avec la complicité du roi. Donc…
Même en tenant compte des différences évidentes, l’indépendance monétaire vis-à-vis du pouvoir politique ne peut jamais être absolue. Les banques centrales sont elles-mêmes des institutions publiques et doivent justifier leurs choix économiques. La résistance est certes une vertu, mais ici, elle est d’origine plus humaine que théologique ou d’inspiration divine. Les contraintes du relatif l’emportent en fin de compte sur la quête de l’absolu.
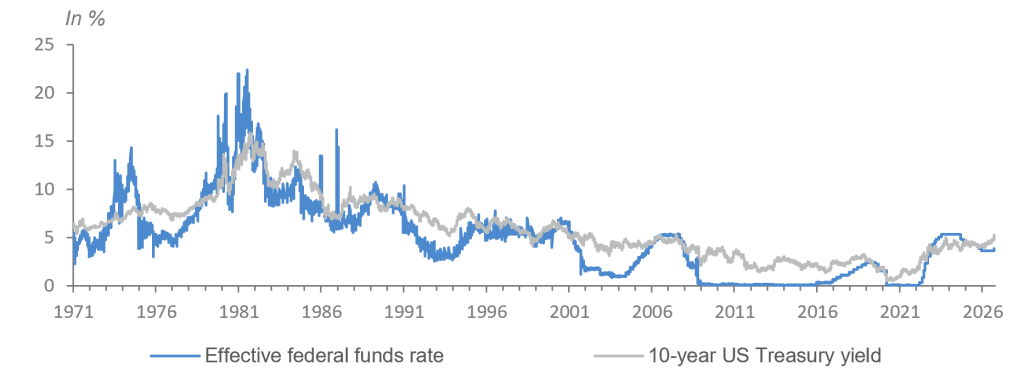
États-Unis : hausse des taux d'intérêt – et crédibilité des décideurs politiques
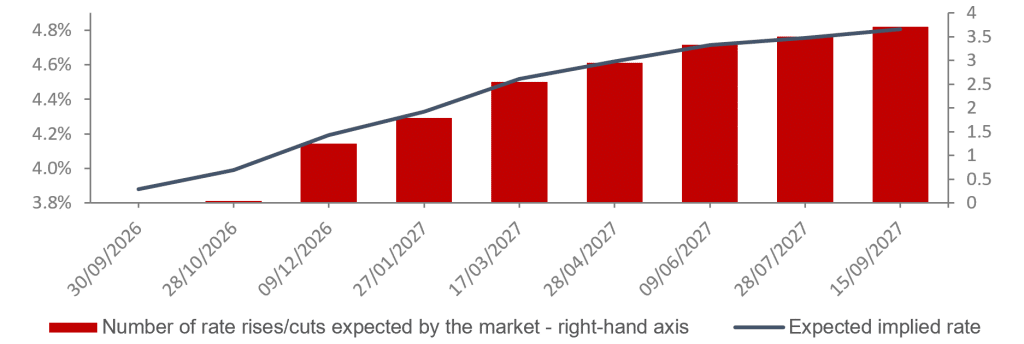
Le cycle de baisses des taux directeurs américains, qui avait débuté en 2023, a pris fin lors de la troisième réunion du Comité fédéral de l'open market (FOMC), présidée par Kevin Warsh. La Réserve fédérale a relevé à l'unanimité son taux directeur de 25 points de base, le portant ainsi dans une fourchette cible comprise entre 3,75 et 4,1 TP3T. Ce resserrement intervient alors que l'économie reste solide et que le marché du travail est proche du plein emploi, mais avec l'inflation étant restée ‘ trop élevée pendant trop longtemps ’. La banque centrale américaine a un double mandat : pour maintenir la stabilité des prix et le plein emploi. Dans ces circonstances, le deuxième objectif n'entre pas en conflit avec le premier, ce qui laisse la Fed libre de se concentrer sur l'inflation.
Proche de l'administration Trump et arrivé à la Fed dans un climat de soupçons quant à sa dépendance politique, Kevin Warsh devait rapidement prouver qu'il ne se contenterait pas de se faire le simple relais de la préférence du président pour des taux bas. En soutenant une hausse des taux que la majorité des membres du FOMC aurait probablement adoptée même sans lui, le président de la Fed préserve sa crédibilité sur deux fronts : au sein du comité, en se plaçant au cœur du consensus ; et auprès des marchés, en démontrant que la fonction de réaction de la Fed reste guidée par les données macroéconomiques.
Cette décision peut également être interprétée à la lumière de son impact sur la courbe des taux. Une hausse du taux directeur entraîne mécaniquement une hausse des taux à court terme. Dans le même temps, en convainquant les investisseurs que la Fed ne laissera pas l’inflation s’installer durablement, elle peut réduire la prime de risque d’inflation et stabiliser, voire faire baisser, les rendements à long terme. Le ministère des Finances et son secrétaire, Scott Bessent, ne peuvent que se réjouir d’un tel résultat.
Les anticipations du marché concernant les décisions de politique monétaire aux États-Unis
Sources : Accuracy, Bloomberg
États-Unis : la hausse du taux directeur témoigne également d'une certaine vigilance face à
pression sur les taux à long terme
Sources : Accuracy, Macrobond
Enfin, cette décision confirme le profil d'un gouverneur de banque centrale qui semble davantage s'appuyer sur une approche narrative que sur un cadre rigide : il est plus enclin à présenter une analyse cohérente de la situation actuelle qu'à se conformer à une règle rigide ou à une trajectoire prédéterminée.
L'économie française : croissance et inflation dans le contexte européen
Une activité à la traîne
- Un premier semestre qui a mis à rude épreuve la résilience de l'économie…
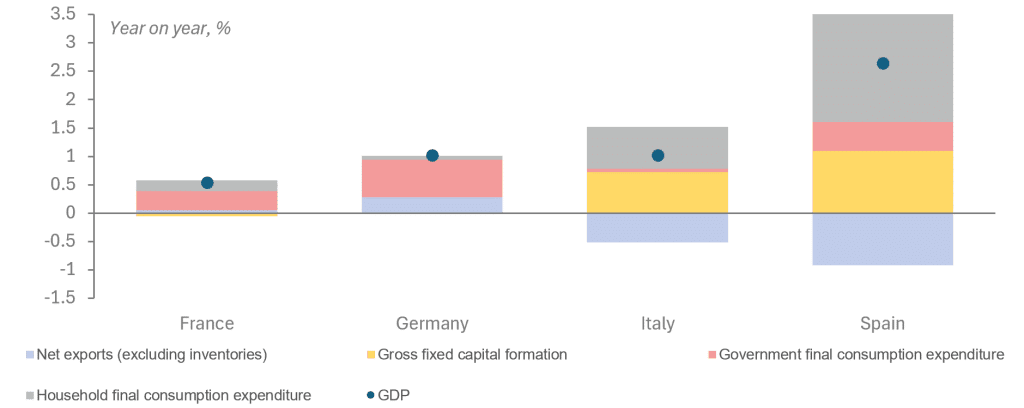
Alors que l'Allemagne, l'Espagne et l'Italie ont réussi à maintenir des taux de croissance aussi élevés qu'au premier trimestre (0,31 TP3T en glissement trimestriel en Allemagne, 0,61 TP3T en Espagne et 0,21 TP3T en Italie), la France fait pâle figure. Elle n'a enregistré aucune croissance au deuxième trimestre, tandis que la croissance annuelle s'est établie à un niveau peu encourageant de 0,51 TP3T.Tous les moteurs de la demande intérieure semblent connaître des ratés : la consommation privée stagne, les dépenses publiques de consommation sont plus faibles que dans les pays voisins, et l’investissement en capital fixe est freiné par les marchés publics, le cycle des dépenses municipales n’en étant qu’à ses débuts. En revanche, les performances de l’Italie et de l’Espagne en matière d’infrastructures reflètent les dernières subventions versées au titre du fonds de relance de l’UE. Malgré tout, la contribution positive du commerce extérieur met en évidence la différence conjoncturelle entre la France et ses voisins du Sud.
Zone euro : contributions à la croissance du PIB dans la
deuxième trimestre de 2026
Sources : Accuracy, Eurostat, Macrobond
- … alors que le second semestre montre des signes d'amélioration
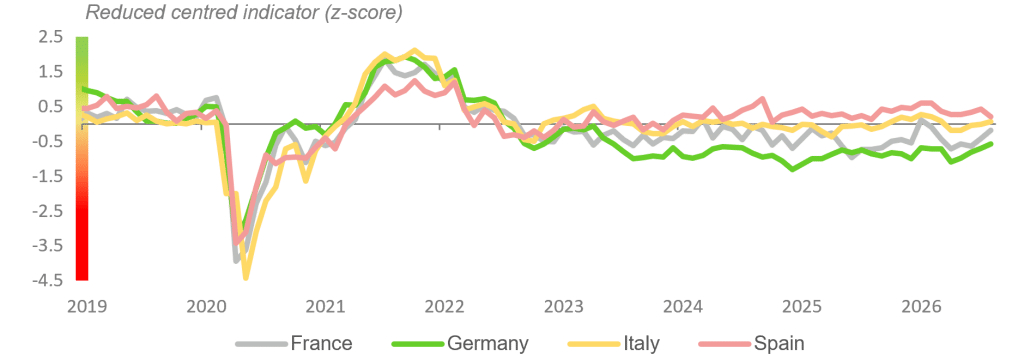
Bien que la situation économique se soit fortement détériorée dans le contexte du conflit qui perdure au Moyen-Orient, les indicateurs (climat des affaires et confiance économique) se redressent progressivement pour revenir aux niveaux observés en début d'année. Grâce à cette amélioration timide, l'activité pourrait progresser de 0,21 TP3T à l'automne.
Les performances sectorielles devraient néanmoins rester inégales. La production manufacturière devrait enregistrer une forte baisse au troisième trimestre (-0,61 TP3T en glissement trimestriel), pénalisée par les perturbations estivales dans l’industrie automobile, les arrêts pour maintenance dans le secteur du raffinage et les vagues de chaleur extrême, avant de rebondir vers la fin de l’année. L'aérospatiale devrait constituer un point positif, avec une accélération marquée au quatrième trimestre et une croissance de près de 10% sur l'année. La construction devrait rester sous pression (-0,4% en glissement trimestriel au troisième trimestre), en particulier dans les travaux publics, avant de se stabiliser à l'automne. Enfin, après un léger recul estival, l’agriculture devrait soutenir la croissance en fin d’année grâce à la reprise de la production végétale, à condition que les rendements reviennent progressivement à la normale.
Zone euro : indicateur de confiance économique
Sources : Accuracy, DG ECFIN, Macrobond
Une inflation inférieure à celle de ses pays voisins
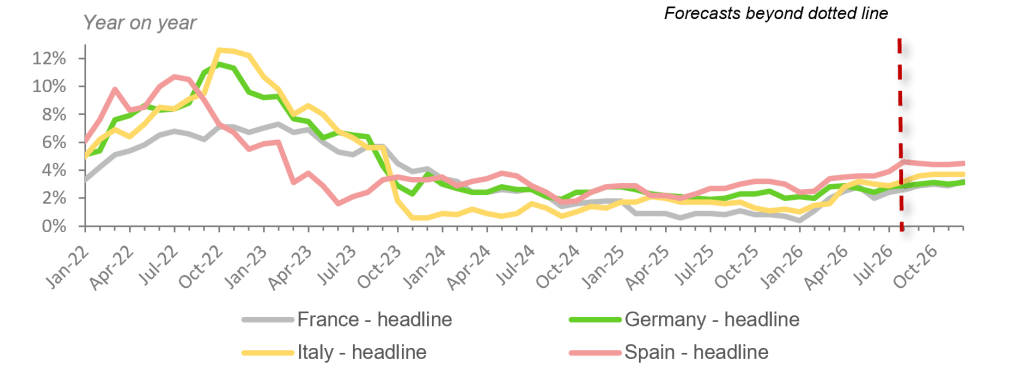
Les écarts d’inflation entre les principales économies de la zone euro devraient rester marqués tout au long du second semestre. Selon l’INSEE (voir ses perspectives économiques de septembre 2026), l’inflation globale devrait atteindre 4,51 TP3T en Espagne d’ici la fin de l’année, 3,8% en Italie et 3,1% tant en Allemagne qu’en France, soit bien au-dessus de l’objectif de 2%. La divergence serait encore plus marquée si l’on excluait les composantes volatiles telles que l’énergie, l’alimentation, le tabac et l’alcool. Sur cette base, l’inflation sous-jacente s’établirait à 3,8% en Espagne, 2,8% en Allemagne et 2,1% en Italie. Les salaires augmentant plus lentement que dans les pays voisins, la France fermerait la marche, avec une inflation sous-jacente de 1,8%, inférieure à l’objectif.
Zone euro : indice des prix à la consommation harmonisé
Sources : Accuracy, Eurostat, Macrobond
Zone euro : indice harmonisé de l'inflation sous-jacente
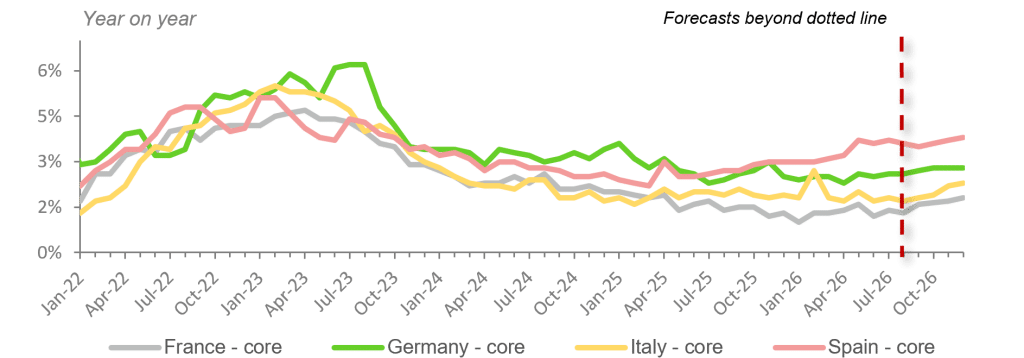
Sources : Accuracy, Eurostat, Macrobond
En France, cette accélération a été particulièrement marquée en septembre. Selon la dernière estimation de l’INSEE, l’inflation mesurée par l’IPC a atteint 3,01 TP3T en glissement annuel, contre 2,41 TP3T en août, tandis que l’inflation mesurée par l’IPCH, l’indice harmonisé au niveau de l’UE, est passée de 2,61 TP3T à 3,41 TP3T. Cette hausse s’explique d’abord par une nouvelle accélération des prix de l’énergie, tirée par les produits pétroliers et le gaz, mais aussi par un raffermissement de l’inflation alimentaire, notamment pour les produits frais, et par une légère reprise de l’inflation des services. La baisse des prix des produits manufacturés s’est également modérée.
France : des chiffres économiques peu flatteurs pour 2026
Une croissance faible, un pouvoir d'achat des ménages en baisse et une marge bénéficiaire des entreprises en recul.
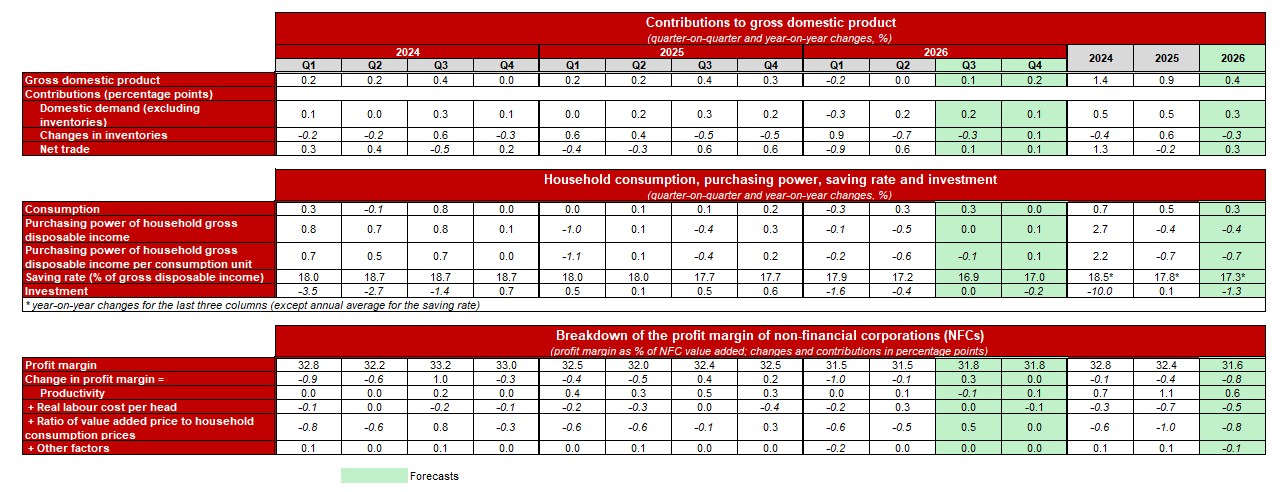
Sources : Perspectives économiques de l'INSEE, septembre 2026
Allemagne : perspectives économiques et politiques
Derrière ce rebond de la croissance, les moteurs traditionnels continuent de caler
Après une croissance de seulement 0,31 TP3T en 2025, le PIB allemand devrait progresser de 1,2 à 1,41 TP3T en 2026, avant de ralentir pour s'établir à environ 11 TP3T en 2027 et à 0,7–0,81 TP3T en 2028. Pourtant, cette reprise à court terme ne signifie pas pour autant le retour au modèle industriel et axé sur les exportations du pays. La croissance potentielle à moyen terme est désormais estimée à seulement 0,31 TP3T par an, ce qui s'explique par la diminution de la population active et l'insuffisance des gains de productivité.
Allemagne : contributions à la croissance trimestrielle du PIB réel
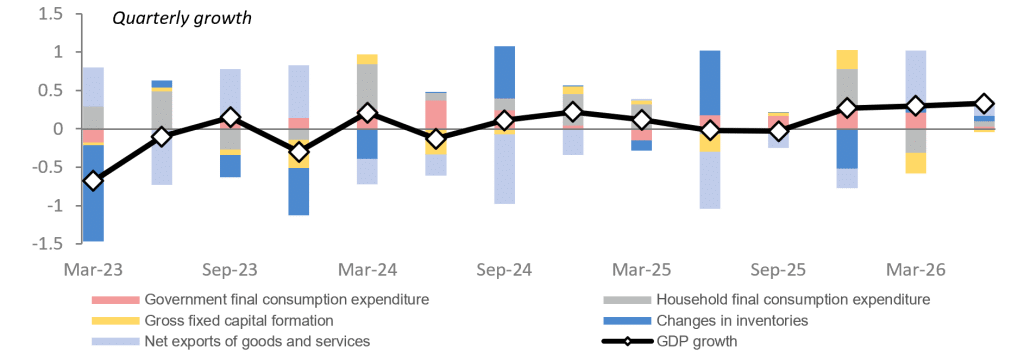
Sources : Accuracy, Eurostat, Macrobond
La reprise de 2026 s'explique principalement par le programme de relance mis en œuvre par le gouvernement fédéral depuis 2025 et reste concentrée dans les secteurs directement soutenus par cette impulsion budgétaire. Une hausse des exportations de 21 TP3T, notamment dans les produits chimiques et pétroliers, a contribué à hauteur de 0,31 TP3T à la croissance du PIB au premier trimestre et de 0,331 TP3T au deuxième. Dans le même temps, la consommation privée n'a progressé que de 0,11 TP3T, tandis que les investissements en équipements ont reculé de 1,41 TP3T. L'emploi a reculé pour le quatrième trimestre consécutif, avec environ 50 000 emplois perdus entre avril et juin. Enfin, le secteur manufacturier, en difficulté depuis plusieurs années, montre des signes d’amélioration : la valeur ajoutée a augmenté de 0,91 TP3T en glissement annuel au deuxième trimestre 2026, ce qui constitue la première hausse depuis 2022. Les indicateurs avancés confirment cette tendance. L’indice PMI du secteur manufacturier a grimpé à 54,3 en août 2026, contre 49,8 un an plus tôt, tandis que les nouvelles commandes ont connu une forte reprise, principalement tirée par la demande intérieure.
La croissance dépend donc de plus en plus de l'État. Les mesures budgétaires s'élèveront à 33 à 40 milliards d'euros en 2026, puis à 23 à 27 milliards d'euros en 2027. Les dépenses d'infrastructure et de défense soutiennent les secteurs de la construction, des biens d'équipement et des biens à double usage, tels que l'électronique, l'optique et l'automobile. En 2026, la relance budgétaire devrait contribuer à hauteur d'environ 0,8 point de pourcentage à la croissance du PIB, puis de 0,6 point supplémentaire en 2027.
Allemagne : la composition des investissements évolue, mais dans l'ensemble
la dynamique reste faible
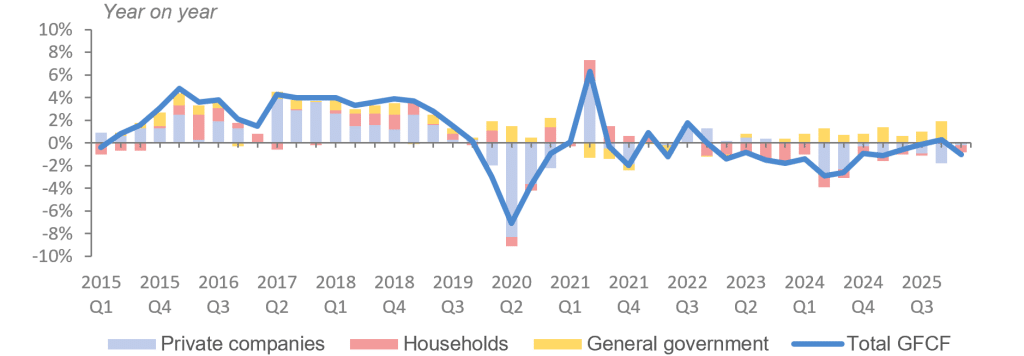
Sources : Accuracy, Destatis
L'Allemagne n'a donc pas retrouvé son ancien moteur de croissance. Derrière la reprise conjoncturelle du secteur manufacturier, l'économie continue de faire face à des défis structurels, tandis que l'activité est de plus en plus soutenue par les investissements publics et les dépenses de défense. À partir de 2028, les réformes annoncées des systèmes de santé et de retraite pourraient même annuler une partie des effets positifs des mesures de relance actuelles.
Alors que le réarmement transforme le monde industriel, qu'advient-il du pacte politique et social ?
Face au ‘ choc chinois ’ qui menace les emplois hautement qualifiés dans l'industrie automobile, le secteur de la défense offre une voie de reconversion à une partie de l'industrie allemande, l'un des rares secteurs capables d'absorber rapidement les compétences industrielles existantes. Pourtant, cette transition ne suffit pas à dynamiser l'ensemble de l'économie. L'emploi total devrait encore reculer d'environ 190 000 postes en 2026, tandis que le taux de chômage devrait se maintenir entre 6,31 TP3T et 6,41 TP3T. Avec une inflation prévue entre 2,7 et 2,8%, puis entre 2,6 et 3% en 2027, le pouvoir d'achat ne s'améliorerait que légèrement. La consommation privée devrait donc rester atone, même si les dépenses publiques s'accélèrent.
La stagnation de la production industrielle n'est pas uniquement due à la perte de
l'accès au gaz russe : cela s'explique également par des causes structurelles
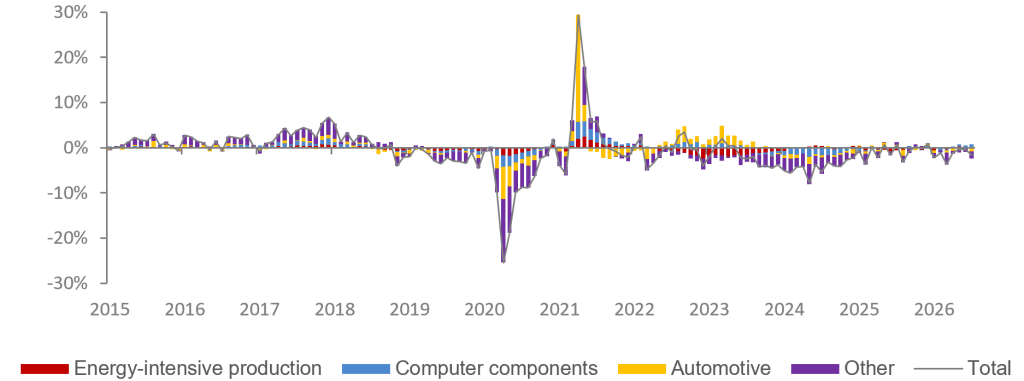
Sources : Accuracy, Destatis, Macrobond
Nouvelles commandes dans le secteur manufacturier
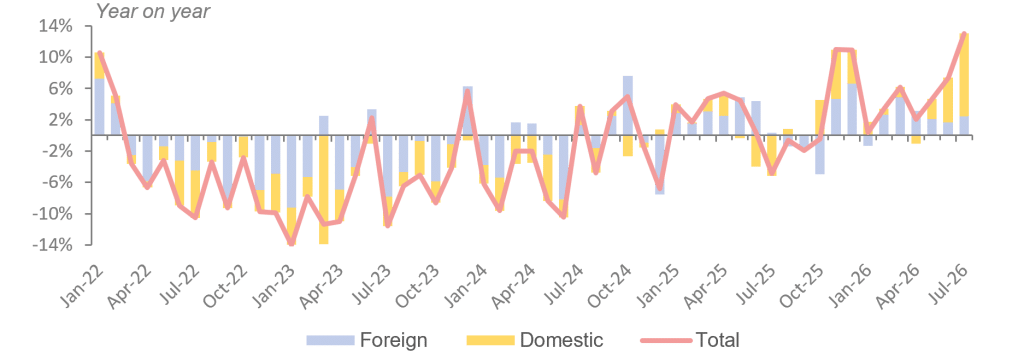
Sources : Accuracy, Destatis, Macrobond
Ce déséquilibre entraîne une reprise à deux vitesses. L'État soutient les entreprises stratégiques et les infrastructures, tandis que les ménages continuent de supporter le coût de la restructuration, la hausse des prix et la précarité de l'emploi. Les inégalités de revenus du travail se sont légèrement accrues depuis 2023, les personnes à revenus moyens et élevés ayant davantage bénéficié de la rattrapage salarial que celles à faibles revenus. L'amélioration des conditions macroéconomiques va donc de pair avec un sentiment persistant de déclin relatif.
Ce mécontentement est particulièrement perceptible dans les régions de l'Est et les zones rurales. En Saxe-Anhalt, l'AfD a recueilli 43,81 TP3T des voix le 6 septembre 2026, contre environ 171 TP3T pour la CDU. Le secteur public ne représente que 1,81 TP3T du PIB allemand, mais ce résultat met en évidence un clivage politique bien plus profond : La réunification a permis d'assurer une convergence institutionnelle sans pour autant effacer le sentiment que l'Allemagne de l'Est avait subi une désindustrialisation et des décisions imposées par l'Ouest. Cette tendance s'est poursuivie le 20 septembre 2026, lorsque l'AfD a remporté 38,21 TP3T des voix en Mecklembourg-Poméranie occidentale, devançant le SPD qui a obtenu 35,51 TP3T ; ce dernier devrait néanmoins conserver le contrôle du gouvernement régional en formant une coalition avec d'autres partis de gauche. Les événements les plus marquants ont été l'échec du parti conservateur de Friedrich Merz, qui n'a pas réussi à entrer au parlement régional avec moins de 5% – une première depuis la fin de la guerre – et la prise de Berlin par l'extrême gauche Die Linke ce parti, héritier de l'ancien parti au pouvoir en Allemagne de l'Est, avec 25,71 TP3T, devance l'alliance CDU/CSU (18,81 TP3T) et l'AfD (16,31 TP3T).
Cette fracture ne se limite plus à l'ancienne frontière interallemande. Le soutien à l'AfD progresse également à l'Ouest, opposant de plus en plus les zones métropolitaines intégrées au commerce mondial aux régions rurales ou périphériques. Cette géographie du déclin relatif est aggravée par les questions liées à l'immigration, à l'intégration et à la capacité des institutions à maîtriser les transformations en cours.
Une Allemagne plus puissante et moins facilement ancrée en Europe ?
- Le réarmement modifie l'ampleur de la puissance allemande.
D'ici 2027, les dépenses de défense pourraient atteindre le niveau actuel cumulé de la France et du Royaume-Uni, avant de le dépasser nettement d'ici 2030. Cette augmentation intervient alors que les États-Unis réduisent leur engagement et que l'Europe ne dispose ni d'un commandement unifié ni d'une industrie de défense véritablement intégrée.
Le risque ne réside pas dans le réarmement en soi, mais dans la manière dont il est organisé. L’Europe exploite 174 grands systèmes d’armes, contre 33 aux États-Unis. Si les nouveaux budgets restent nationaux, ils renforceront une industrie allemande déjà encline à privilégier les entreprises nationales sans remédier aux faiblesses collectives de l’Europe.
Pour les voisins de Berlin, une Allemagne dominante sur le plan militaire et qui resterait insuffisamment intégrée raviverait une question que l'ordre d'après-guerre avait réussi à contenir.
En réponse à cela, le principe historique du ‘ plus jamais ça ’ doit désormais être complété par celui du ‘ plus jamais seuls ’. En d’autres termes, le pouvoir retrouvé de Berlin ne doit pas être exercé indépendamment de ses partenaires : achats conjoints, industries de défense intégrées et décisions partagées concernant le déploiement des forces, etc.
- La montée en puissance de l'AfD rend ce partage des charges encore plus urgent.
Ce parti prône une armée allemande forte tout en rejetant les emprunts nécessaires à son financement. Il souhaite ramener l'Union européenne à une simple coopération entre nations, remet en cause l'ancrage de l'Allemagne aux États-Unis et considère la Russie comme un partenaire potentiel de compromis.
L'orthodoxie budgétaire attribuée au parti soulève une autre contradiction apparente. Si la politique reste inchangée, le déficit public passerait de 3% du PIB en 2025 à environ 4% en 2026 et à 4,6% en 2027, dans le cadre des plans de relance. Dans le même temps, la dette resterait maîtrisable, se situant entre 68% et 71% du PIB en 2028. Dans la pratique, un retour rapide au « frein à l'endettement », tel que proposé par le parti d'extrême droite, priverait l'économie de sa principale source de soutien et remettrait également en cause le plan de financement des infrastructures de 500 milliards d'euros, dont 100 milliards doivent être mobilisés par les Länder et les communes.
Les progrès réalisés par l'AfD au niveau régional lui donnent davantage de marge de manœuvre pour ralentir la mise en œuvre du plan d'investissement, en modifier les priorités et renforcer son influence au sein de la Bundesrat, qui dispose d'un droit de veto sur certaines questions budgétaires. Ils offrent également au parti un terrain d'expérimentation lui permettant de tester sa capacité à gouverner et de préparer des changements plus radicaux au niveau national. À l'inverse, le maintien de ce « pare-feu politique » oblige les partis traditionnels à former des coalitions plus larges et plus hétérogènes, donc plus difficiles à gérer, afin d'empêcher l'AfD d'accéder au pouvoir. Ce parti d'extrême droite pousse également la CDU à adopter des positions plus dures en matière d'immigration, de dette et de zone euro. Quoi qu’il arrive, l’AfD en sort gagnante : soit elle se normalise en exerçant le pouvoir au niveau régional, soit elle impose progressivement ses thèmes au centre-droit tout en alimentant l’impuissance des coalitions formées pour la contrer.
États-Unis : d'une époque économique à une autre
La croissance du PIB nominal comme indicateur déterminant
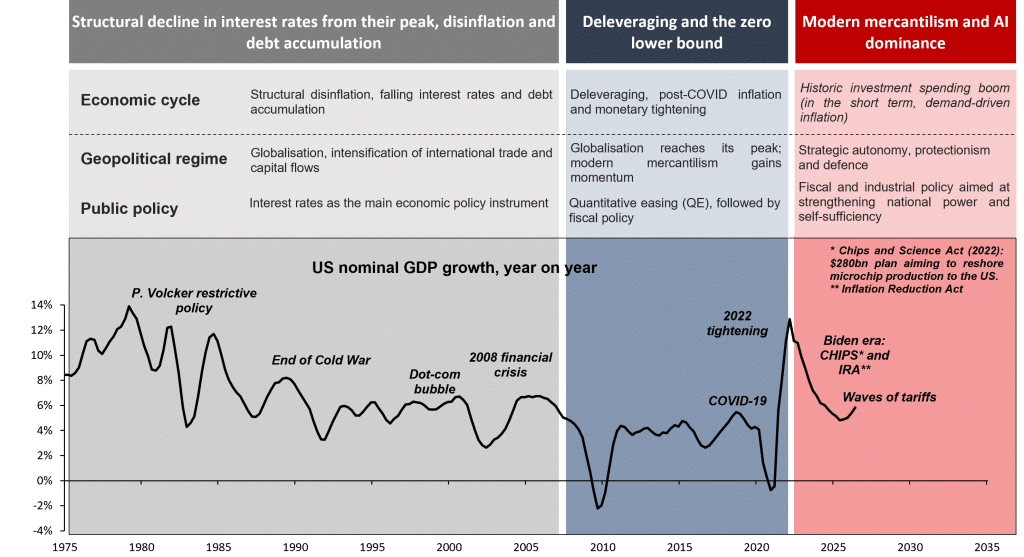
Sources : Accuracy, Bridgewater, Macrobond
Productivité et inflation
Choc d'offre contre choc de demande : ce scénario (dés)inflationniste est-il crédible ?
L'intuition économique selon laquelle une hausse de la productivité entraîne automatiquement une baisse de l'inflation n'est valable que dans un équilibre partiel, c'est-à-dire lorsque les prix et les conditions sur les autres marchés restent constants. Une hausse de la productivité agit à la fois sur l'offre, en réduisant les coûts marginaux, et sur la demande, en augmentant les revenus attendus, la consommation et l'investissement.
1) À court terme, une meilleure efficacité de production permet de produire davantage avec la même quantité d'intrants, ce qui augmente la production potentielle et réduit les coûts marginaux de production. Si les entreprises répercutent cette baisse sur les prix, les pressions inflationnistes s'atténuent.
Cette tendance se confirme dans les données américaines : Sur un an, une hausse de 2,21 TP3T de la productivité du travail a absorbé une partie de l'augmentation de 3,71 TP3T de la rémunération horaire nominale (non corrigée de l'inflation), limitant ainsi la croissance des coûts salariaux unitaires à 1,41 TP3T.
Cet assouplissement ne se traduit toutefois pas par une baisse permanente du taux d'inflation. Il convient de distinguer un choc ponctuel affectant le niveau de productivité d'une augmentation durable de son taux de croissance. Dans le premier cas, le niveau des prix s'ajuste à la baisse après le choc, avant que l'inflation ne revienne vers son objectif. Le choc est transitoire.
2) À moyen terme, c'est le facteur de la demande qui prend le dessus. Le choc d'efficacité entraîne une hausse durable de la croissance de la production. Les ménages, anticipant une augmentation de leur revenu permanent, augmentent donc leur consommation. De même, les entreprises investissent davantage dans la perspective d'une hausse des rendements du capital. Lorsque la diffusion technologique est progressive, la demande peut augmenter avant que l'offre ne se concrétise, transformant ainsi un choc qui, dans un premier temps, fait baisser les coûts en un facteur inflationniste.
Dans ce contexte, la variable d'équilibre est le taux d'intérêt réel naturel. Une croissance durablement plus rapide de la productivité entraîne une hausse des revenus attendus et de la demande d'investissement, ce qui peut faire augmenter ce taux. Toutefois, si la banque centrale ne resserre pas sa politique monétaire en conséquence, le taux effectivement appliqué devient trop accommodant par rapport à la nouvelle dynamique de l'économie. Il en résulte un risque de hausse de l'inflation.
Productivité et bénéfices
Coûts réduits, marges accrues : qui profite des gains de productivité ?
- De bonnes nouvelles du côté de l'offre…
La productivité du travail dans le secteur des entreprises non agricoles aux États-Unis a progressé de 2,21 TP3T en glissement annuel au deuxième trimestre 2026. Cette amélioration a permis à la production d'augmenter de 2,51 TP3T, malgré une hausse de seulement 0,21 TP3T du nombre d'heures travaillées. Le diagnostic du côté de l'offre est donc favorable : l'économie produit davantage sans augmentation proportionnelle de la main-d'œuvre mobilisée. À court terme, le premier effet positif de cette efficacité accrue devrait se traduire par un ralentissement de la hausse des coûts de production. Au deuxième trimestre 2026, les coûts salariaux unitaires n'ont augmenté que de 1,41 TP3T en glissement annuel, après une hausse de 0,41 TP3T au premier trimestre, ce qui représente l'un des taux les plus bas depuis 2023.
Les bénéfices des entreprises américaines sont en forte hausse grâce à des gains de productivité…
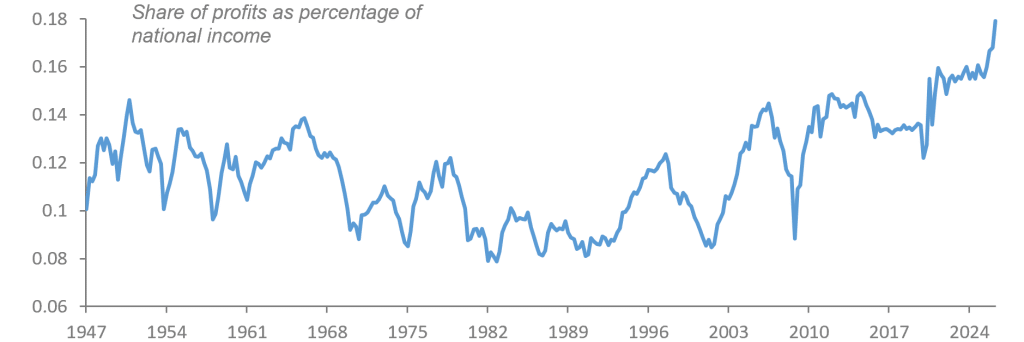
Sources : Accuracy, BEA, Macrobond
- … mais ces gains ne semblent pas se répercuter sur les salaires.
Le tableau en matière de répartition est toutefois bien moins favorable. Au deuxième trimestre, la rémunération horaire réelle a reculé de 3,11 TP3T en glissement trimestriel, à un taux annualisé. Dans le même temps, la part du revenu national versée aux salariés sous forme de salaires et d'avantages sociaux est retombée à des niveaux comparables à ceux des années 1950…
Les capitaux s'orientent dans la direction opposée. Les bénéfices avant impôts ont atteint un niveau record de $4,8 trn au deuxième trimestre, soit l'équivalent de 18% du revenu national, leur part la plus élevée depuis l'après-guerre. Cela met en évidence une contradiction flagrante : la main-d’œuvre devient plus productive, mais sa rémunération réelle et sa part dans la valeur créée sont en baisse. La répartition de la valeur ajoutée semble donc s’orienter davantage vers le capital. Va-t-elle se rééquilibrer en faveur de la main-d’œuvre ?
… mais cela ne se reflète pas dans les salaires
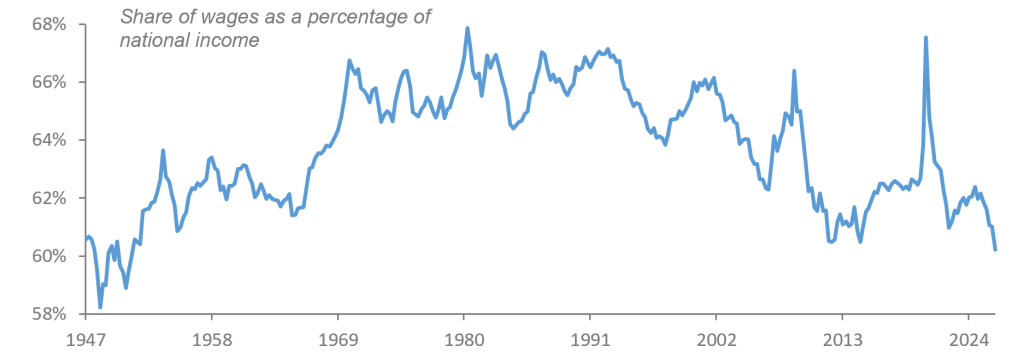
Sources : Accuracy, BEA, Macrobond
Politique économique
Alors que les contraintes d'approvisionnement refont surface, qu'advient-il de l'ancien dosage des politiques économiques ?
Dans les années 2010, la faiblesse de la demande constituait la principale préoccupation macroéconomique. Un taux de chômage élevé, des taux d'intérêt proches de zéro, une inflation inférieure à l'objectif et une production inférieure à son potentiel ont créé un contexte dans lequel les politiques monétaire et budgétaire pouvaient soutenir l'activité tout en limitant les risques d'inflation. Les années 2020 marquent-elles donc un changement de régime ?
La croissance de l'activité manufacturière tirée par l'IA s'accompagne d'une hausse
pressions sur la chaîne d'approvisionnement
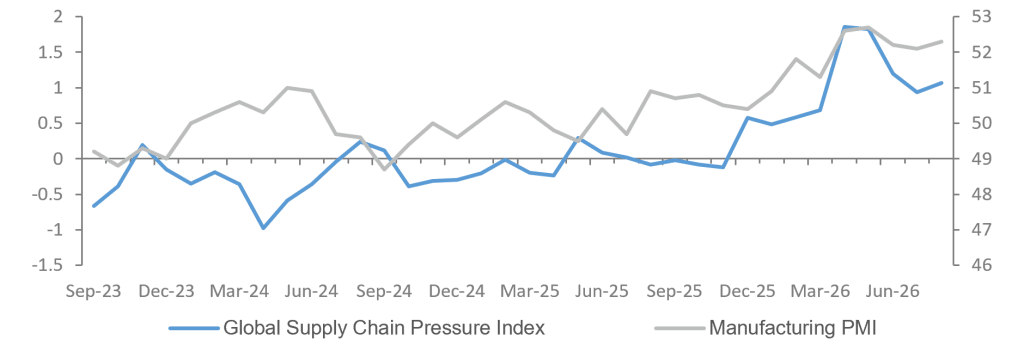
Sources : Accuracy, Fed de New York, S&P Global, Macrobond
Les années 2010, marquées par une faiblesse de la demande, ont cédé la place à une ère de
offre limitée
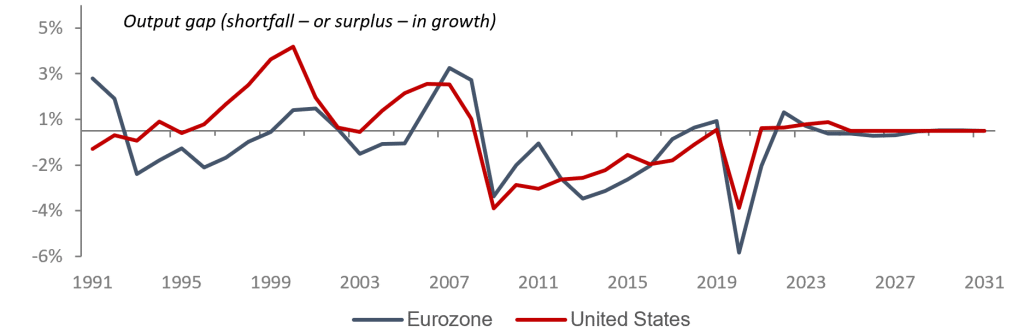
Sources : Accuracy, FMI, Macrobond
La pandémie, la fragmentation des échanges commerciaux, les conflits armés, les tensions énergétiques, le vieillissement démographique et la relocalisation des chaînes de valeur ont remis la capacité de production au cœur du diagnostic. À ces contraintes s’ajoute désormais l’essor de l’intelligence artificielle, dont les besoins considérables en investissements, en électricité, en semi-conducteurs et en métaux industriels accentuent la rareté des ressources. Le monde serait ainsi passé d’une ère d’abondance et d’épargne excédentaire à une ère de pénuries multiples et d’épargne insuffisante, structurellement plus inflationniste et associée à des taux d’intérêt réels plus élevés.
Contrairement à un choc de demande, qui réduit à la fois la croissance et l’inflation, un choc d’offre ralentit l’activité tout en augmentant les coûts, ce qui place la banque centrale face à un dilemme entre la production et la stabilité des prix. Elle peut faire abstraction d’un choc temporaire, mais des pressions répétées sur l’énergie, les transports, les composants et les matières premières risquent de se répercuter sur l’inflation sous-jacente et de déstabiliser les anticipations. Ce nouveau régime entraîne également une redistribution des revenus : il favorise les producteurs d’énergie et de technologies, mais touche particulièrement l’Europe en raison de sa dépendance vis-à-vis des combustibles fossiles, des semi-conducteurs et des métaux importés, même si son inflation sous-jacente et ses salaires restent pour l’instant maîtrisés.
En effet, le relèvement des taux d’intérêt ne résout pas les problèmes de production ou de logistique. Au contraire, il freine la demande en réponse aux contraintes d’offre, ce qui touche le plus durement le logement, l’investissement industriel et les finances publiques. Une relance budgétaire de grande envergure serait tout aussi inadaptée à une économie fonctionnant près de sa pleine capacité, car elle alimenterait l’inflation et alourdirait la dette, dont le coût augmente lorsque les taux d’intérêt réels dépassent la croissance. Une nouvelle répartition des rôles s’impose donc : la politique monétaire devrait ancrer les anticipations, tandis que la politique budgétaire apporterait un soutien ciblé et des investissements visant à accroître l’offre.
Politique commerciale
Les retombées économiques très incertaines du protectionnisme tarifaire.
I. Une première vague qui a entraîné une hausse des coûts et modifié les flux commerciaux
Les droits de douane imposés en 2018-2019 sous la première administration Trump ont entraîné une baisse des volumes d'importation et une hausse des coûts, mais environ 60% de la charge douanière a été absorbée par les marges des exportateurs étrangers et des revendeurs nationaux. Cela remet en question la capacité de cette stratégie à profiter aux producteurs américains.
II. Une deuxième vague de grande ampleur, mais aux effets macroéconomiques limités
La vague liée à la ‘ Journée de la Libération ’ de 2025 a temporairement creusé puis réduit le déficit commercial de biens, les importateurs ayant anticipé leurs achats avant l'entrée en vigueur des droits de douane. Une fois corrigé de ces fluctuations, le déficit extérieur n'a guère évolué.
De plus, les gains de recettes annoncés lors de l’introduction des droits de douane ne semblent pas s’être pleinement concrétisés. Suite à la décision de la Cour suprême des États-Unis déclarant illégaux les droits de douane de 2025, le gouvernement fédéral doit rembourser une part substantielle des prélèvements perçus. À ce jour, ces remboursements ont ramené les recettes de $174 milliards à $64 milliards.
Déficit commercial mensuel des États-Unis, $bn
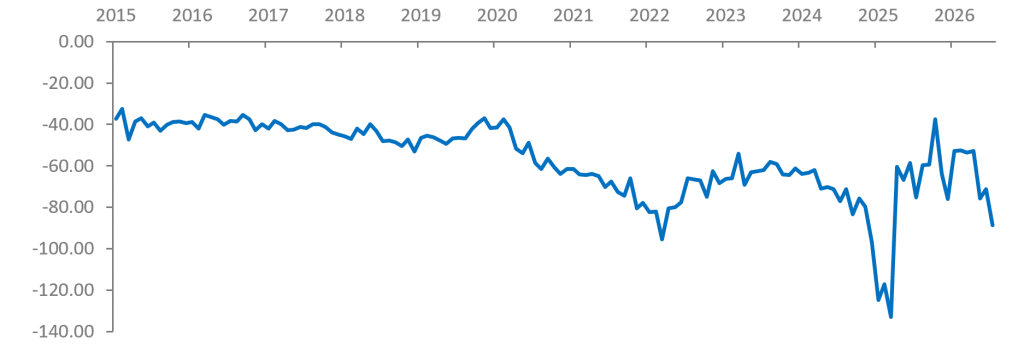
Sources : Accuracy, BEA, Macrobond
Les remboursements de droits de douane ont anéanti les recettes en mai, juin et juillet 2026
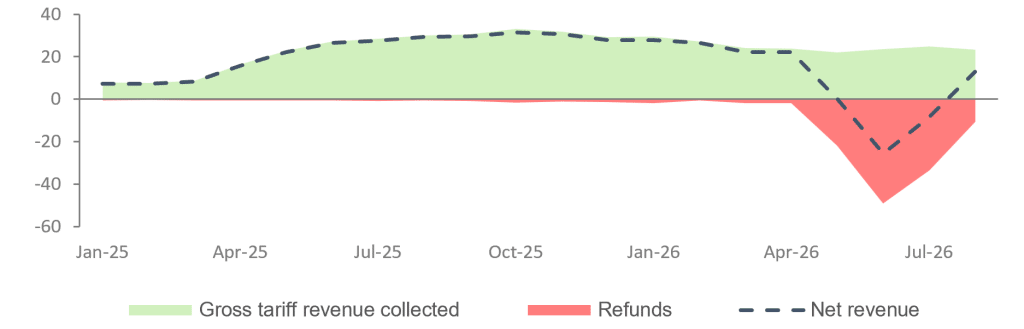
Sources : Accuracy, ministère américain des Finances, Macrobond
III. Un coût politique et économique tangible
La situation sur le marché du travail est défavorable. Les États-Unis ont perdu 75 000 emplois dans le secteur manufacturier depuis le retour au pouvoir de Donald Trump en janvier 2025. Les dépenses consacrées à la construction d'usines ont chuté de 26,41 TP3T entre janvier 2025 et mai, pour s'établir à $174,8 milliards, leur plus bas niveau depuis février 2023.
La politique tarifaire a entraîné une hausse des prix à la consommation d'environ 0,81 TP3T, tandis que près de la moitié des entreprises soumises à des droits de douane prévoient encore de répercuter une plus grande partie de ces coûts sur leurs clients.
Évolution cumulée de l'emploi dans le secteur manufacturier américain dans le cadre de
Biden et Trump
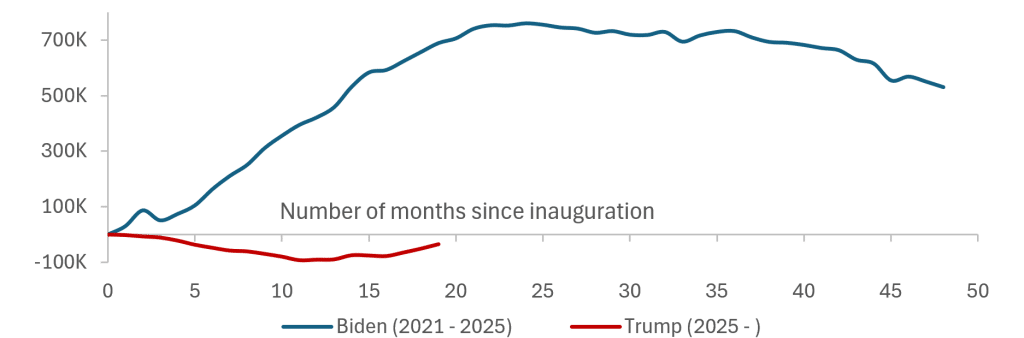
Sources : Accuracy, États-Unis. Bureau du travail Statistiques, Macrobond
Un changement de base juridique, et non de logique économique.
Après que la Cour suprême eut invalidé certains droits de douane, le gouvernement a cherché à maintenir des droits d'importation élevés en invoquant des dispositions législatives plus strictes, notamment l'article 301 de la Loi sur le commerce de 1974.
- Une nouvelle vague visant 60 partenaires commerciaux
Les États-Unis imposent désormais des droits de douane compris entre 10% et 12,5% sur les importations en provenance de la plupart de leurs principaux partenaires commerciaux. Le Royaume-Uni, le Canada, le Mexique, l'Inde, la Malaisie et l'Union européenne font partie des pays soumis à un taux de 10%, tandis que le Japon, la Corée du Sud, l'Australie, la Suisse, la Chine et Singapour relèvent de la tranche de 12,5%.
- Exemptions et compromis
Ces nouveaux droits de douane prévoient des exemptions pour des produits tels que le pétrole, le gaz et les engrais, certaines marchandises déjà soumises à des droits sectoriels, ainsi que les produits relevant de l'accord commercial nord-américain conclu avec le Canada et le Mexique. L'objectif est également de protéger les produits que les États-Unis ne produisent pas ou dont l'inclusion pourrait entraîner des perturbations économiques plus importantes.
- Des droits de douane plus durables ?
Le Bureau du représentant américain au commerce (USTR) reproche aux économies visées de ne pas empêcher que des produits fabriqués par le recours au travail forcé n’entrent dans leurs chaînes d’approvisionnement. La section 301 peut être invoquée contre des pratiques étrangères jugées déraisonnables ou discriminatoires. La procédure qu’elle prévoit est plus longue, mais aussi plus difficile à contester.
- …ou voué à l'échec ?
“ Les temps changent, mais la Constitution, elle, ne change pas. ”
John Roberts Jr, président de la Cour suprême des États-Unis.
En fin de compte, quelle que soit la base juridique invoquée (la loi sur le commerce de 1974 ou une autre loi), la Cour suprême ne fait aucune exception : le pouvoir d’imposer des droits de douane appartient au seul Congrès, et non à une présidence qui outrepasse ses prérogatives. Cette nouvelle vague s’avérera très certainement, une fois de plus, temporaire.
- Et maintenant ? Le risque de cumul des droits de douane
D’une part, l’économie mondiale semble s’être habituée aux droits de douane américains et à leur volatilité. D’autre part, la justification avancée semble quelque peu hypocrite, étant donné que les États-Unis eux-mêmes n’ont pas ratifié la Convention de l’Organisation internationale du travail sur le travail forcé. Enfin, l’USTR prévoit d’imposer, d’ici la fin de l’année, des droits de douane liés à la surcapacité – c’est-à-dire une production dépassant ce qui peut être consommé ou investi de manière productive sur le marché intérieur – à seize des principaux partenaires commerciaux des États-Unis.
La baisse des flux directs masque une réorganisation des voies commerciales et des étapes de production
La baisse de la part de la Chine dans les importations directes des États-Unis masque une nouvelle réalité dans les échanges commerciaux entre Pékin et Washington : certaines marchandises originaires de Chine transitent désormais par des pays intermédiaires et intègrent une valeur ajoutée liée aux équipements et aux services utilisés.
La première salve de droits de douane lancée en 2018 par l’administration Trump a eu deux effets simultanés. Elle a favorisé une véritable diversification de la production dans certains pays et a rapproché certaines capacités du marché américain. Mais elle a également accru la rentabilité du détournement des marchandises ou de la modification de leur origine déclarée, sans qu’il y ait pour autant de transformation économique significative (transbordement).
Les mesures tarifaires successives imposées à la Chine n'ont pas permis de réduire la dépendance vis-à-vis de
Approvisionnement chinois
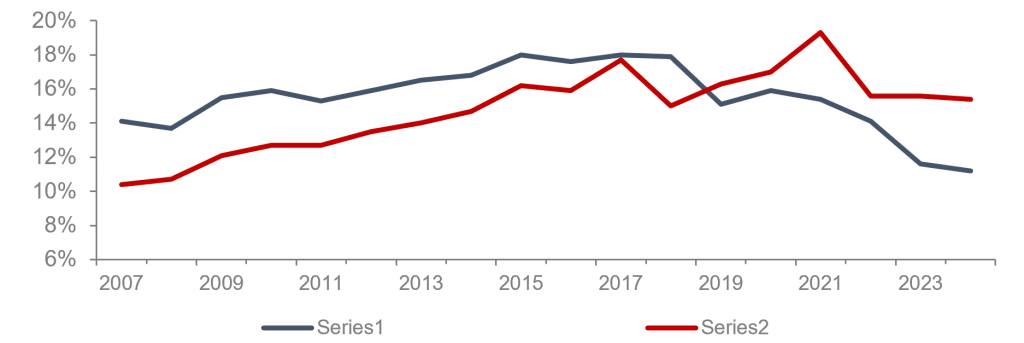
Sources : Accuracy, Bureau du recensement des États-Unis
⇒ Une incitation non linéaire à la réorganisation des flux commerciaux
Lorsque l'écart tarifaire entre deux pays est faible, les entreprises sont peu incitées à supporter les coûts fixes liés à la modification de leur chaîne de production. Le commerce direct continue donc de prédominer.
À un niveau intermédiaire, l'écart tarifaire peut favoriser une réorientation légitime de la production (par exemple, l'investissement dans une nouvelle usine, la diversification des fournisseurs ou la délocalisation de certaines étapes d'assemblage) et créer de nouvelles capacités industrielles dans des pays tiers.
Lorsque l'écart tarifaire devient très important, l'avantage tiré du changement d'origine d'un produit augmente considérablement. Les incitations au transbordement, par le biais d'un assemblage minimal, d'un reconditionnement ou d'une falsification de documents, s'en trouvent par conséquent renforcées.
La réorientation importante des importations à la suite de l'instauration des droits de douane de 2018
(Trump I)
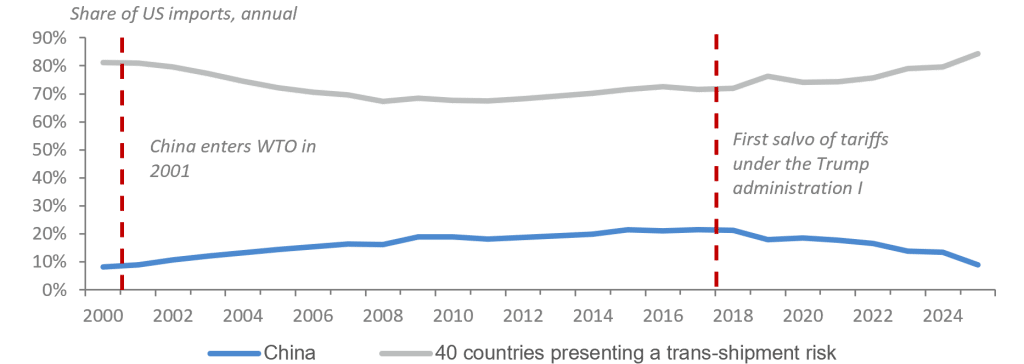
Sources : Accuracy, Bureau du recensement des États-Unis
⇨ Des flux importants qui restent mal mesurés
Les estimations des pertes annuelles de recettes douanières aux États-Unis varient entre $40 milliards et $303 milliards, selon la méthodologie utilisée et la définition donnée à la fraude. L'estimation consensuelle se situe néanmoins autour de $70 milliards par an. Pour un écart tarifaire de 25 à 45% entre deux pays, dont l’un est la Chine, cela représenterait entre $19bn et 34bn de droits de douane non perçus. L’impact sur le PIB reste ambigu, car la baisse des droits de douane se traduit également par une baisse du prix des importations et des intrants.
Le risque de transbordement
1. Grandes plateformes diversifiées
⇨ Risque de transbordement dissimulé au sein d'importants volumes d'échanges commerciaux légitimes.
Il s'agit de pays intermédiaires vers lesquels une part importante de la production a véritablement été délocalisée. Les liens avec la Chine restent importants en raison de l'utilisation d'intrants importés, mais des facteurs de production locaux sont mis à contribution et une partie de la transformation s'effectue sur place.
Pays concernés : le Canada, l'Union européenne, l'Inde, Israël, le Japon, le Mexique, la Corée du Sud et Taïwan.
En matière de transport transfrontalier de marchandises, le Mexique et le Canada font l'objet d'une surveillance accrue de la part des douanes américaines, car les accords commerciaux entre les trois pays permettent de réduire les droits de douane à zéro, y compris pour les marchandises en transbordement.
2. Des pôles de production étroitement intégrés à la Chine
⇨ Des volumes importants et une dépendance accrue vis-à-vis des chaînes d'approvisionnement, des intrants, de la production et de la logistique chinoises.
Ces pays combinent de réelles capacités locales de fabrication et d'assemblage avec un approvisionnement en provenance de Chine. Ils se situent dans une zone grise entre une véritable diversification de la production et une transformation trop limitée pour justifier l'attribution d'une nouvelle origine au produit.
Pays concernés : Brésil, Indonésie, Malaisie, Thaïlande, Turquie et Vietnam.
3. Petites plateformes opportunistes
⇨ Des volumes modestes, mais un avantage spécifique.
Les zones franches, les ports, les entrepôts sous douane, l'accès préférentiel au marché américain, l'assemblage de produits de niche, une surveillance limitée et une main-d'œuvre bon marché confèrent à certaines petites économies un rôle disproportionné dans le réacheminement des échanges commerciaux. Il s'agit là du risque le plus concentré et, potentiellement, du plus facile à cibler.
Pays concernés : Argentine, Azerbaïdjan, Bangladesh, Cambodge, Chili, Colombie, Costa Rica, République dominicaine, Géorgie, Jordanie, Kazakhstan, Kenya, Laos, Maroc, Myanmar, Oman, Panama, Pérou, Philippines, Singapour, Sri Lanka, Suisse, Émirats arabes unis et Ouzbékistan.
4. Une application plus ciblée de la loi est-elle possible ?
⇨ Des itinéraires plus complexes, mais aussi des données plus exploitables.
La multiplication des intermédiaires rend plus difficile la vérification de l'origine légale d'un produit. Mais elle engendre également des anomalies : des délais de transit incompatibles avec une véritable transformation, des réexportations qui correspondent étroitement aux importations, des volumes sans rapport avec la capacité d'absorption locale, ainsi que des liens de propriété entre producteurs, intermédiaires et importateurs.
Dans ce contexte, le Bureau de la politique commerciale et industrielle (OTMP) de Peter Navarro propose, dans son dernier rapport, un système de filtrage basé sur l’IA, baptisé ‘ Border Detective ’. Ce système comparerait à grande échelle les origines déclarées, les historiques d’expédition et les données sur les produits à des modèles de référence. L’objectif est de transformer les alertes d’anomalies générées par l’IA en sanctions concrètes (par exemple, la perception de droits de douane et des mesures d’exclusion).
Dette publique
Privilégiez-vous davantage le volume ou le prix ?
Dette mondiale par secteur
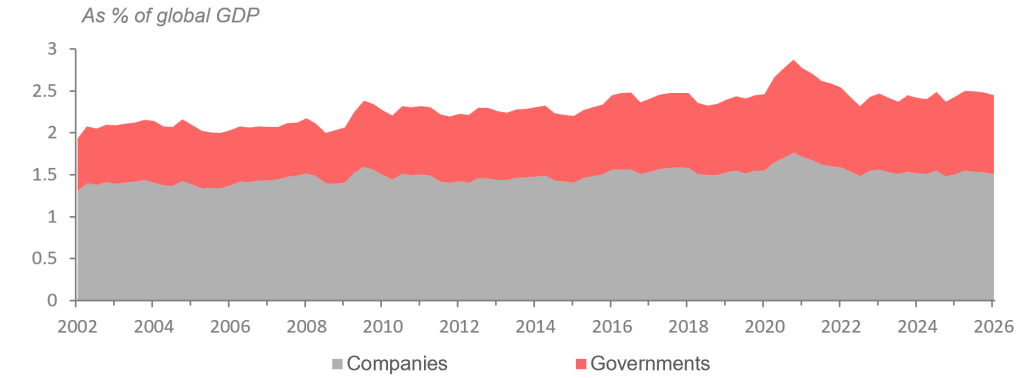
Sources : Accuracy, FMI, Macrobond
Dette mondiale par secteur
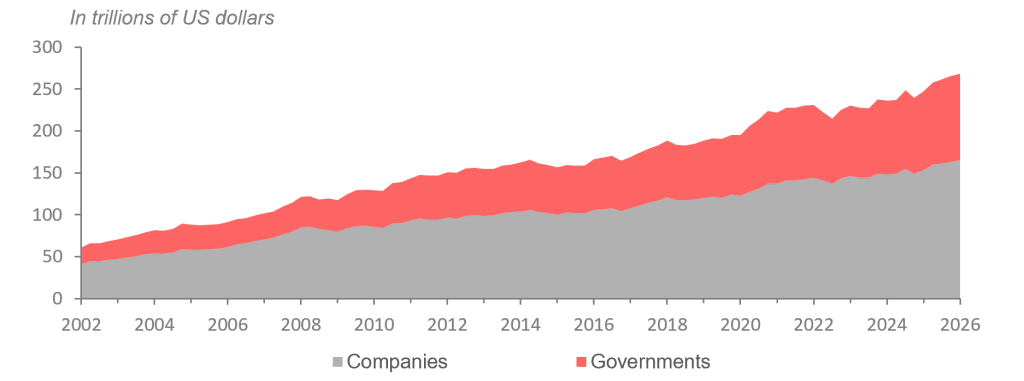
Sources : Accuracy, FMI, Macrobond
Le coût moyen de la dette dans les pays du G7 dépasse désormais son
niveau de 2008
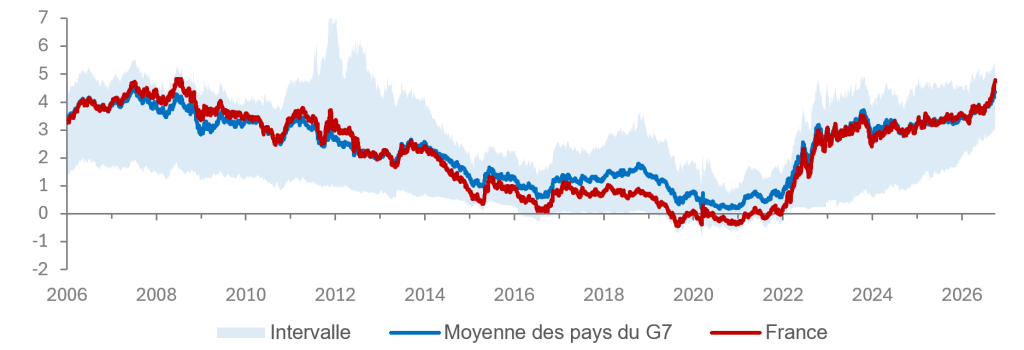
Sources : Accuracy, Macrobond
Les dépenses nettes d'intérêts des administrations publiques dépassent $2trn par an
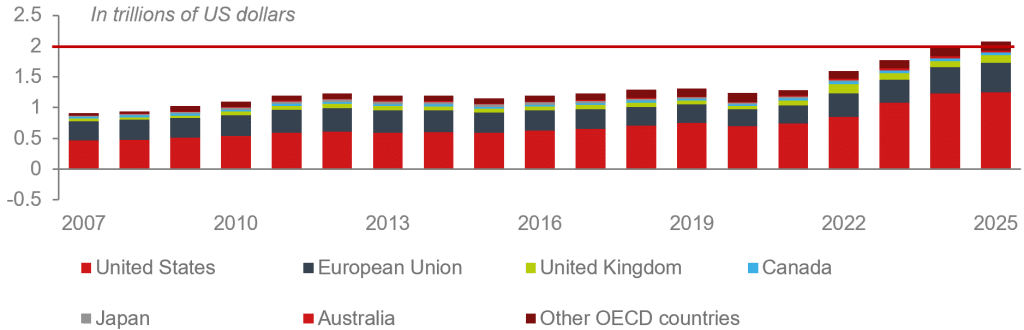
Sources : Accuracy, OCDE, Macrobond
Marchés des obligations d'État
La vigilance est de mise
Les taux à 10 ans sont en hausse
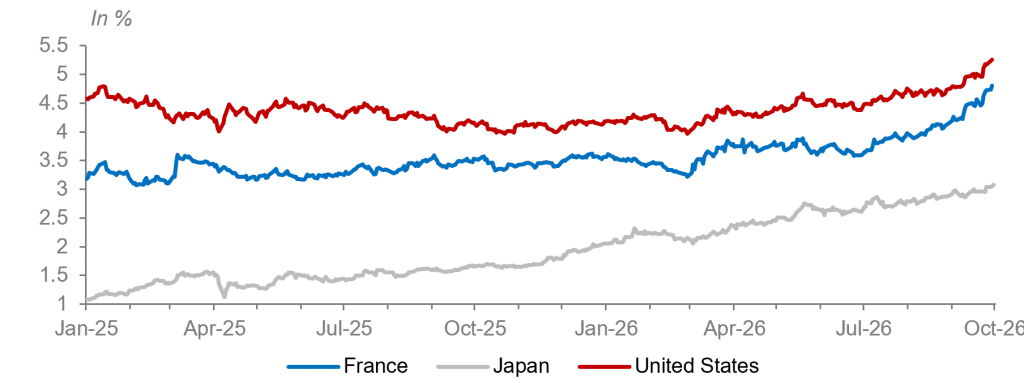
Sources : Accuracy, Macrobond
Évolution des taux des obligations d'État à 10 ans : inquiétudes concernant
politique économique et optimisme quant à la croissance
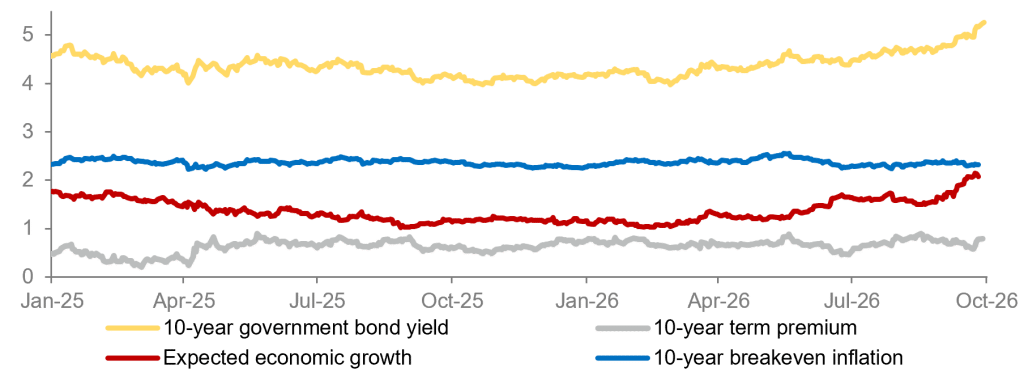
Sources : Accuracy, Macrobond
Écart de rendement entre les obligations d'État à 10 ans et celles à 2 ans : courbe
accentuation de la pente
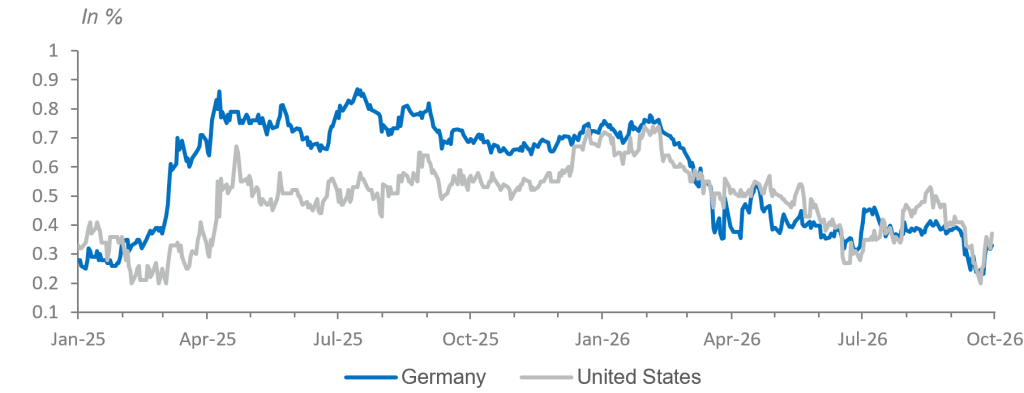
Sources : Accuracy, Macrobond
Écarts de rendement par rapport à l'Allemagne : la position fragile de la France
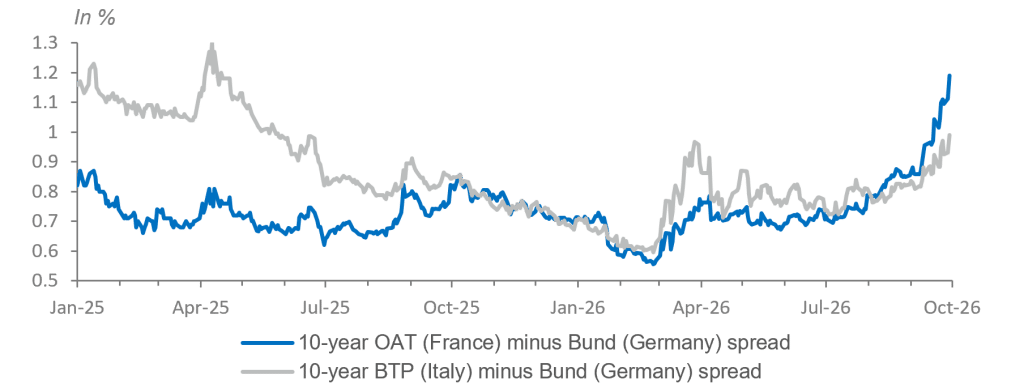
Sources : Accuracy, Macrobond
Marchés : taux à long terme et actions
La relation est-elle en train de changer ?
Les marchés boursiers soutenus par de solides perspectives de bénéfices
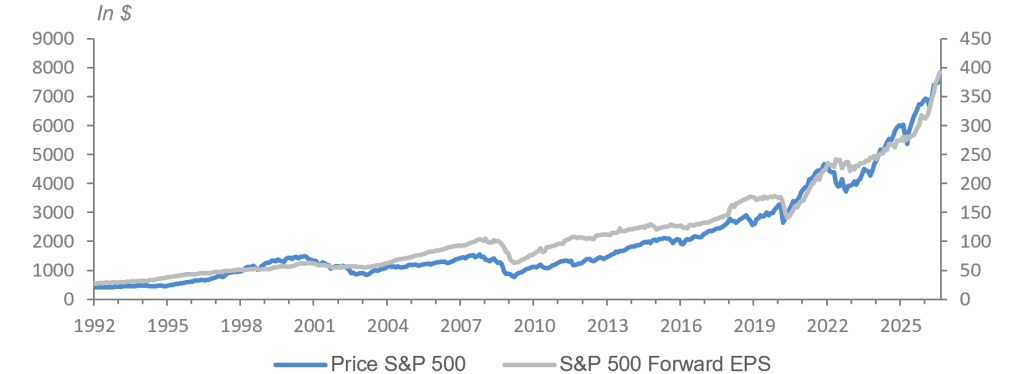
Sources : Accuracy, S&P Global, Macrobond
Les marchés boursiers freinés par la baisse des multiples de valorisation
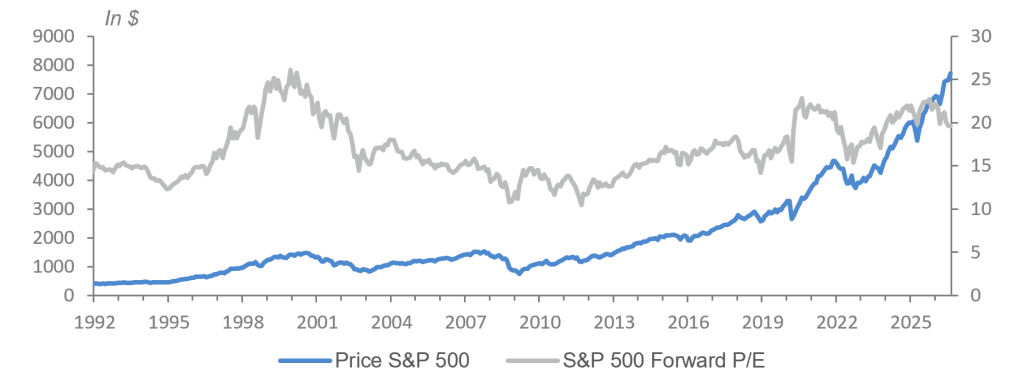
Sources : Accuracy, S&P Global, Macrobond
La hausse des taux à long terme entraîne une baisse des multiples de valorisation
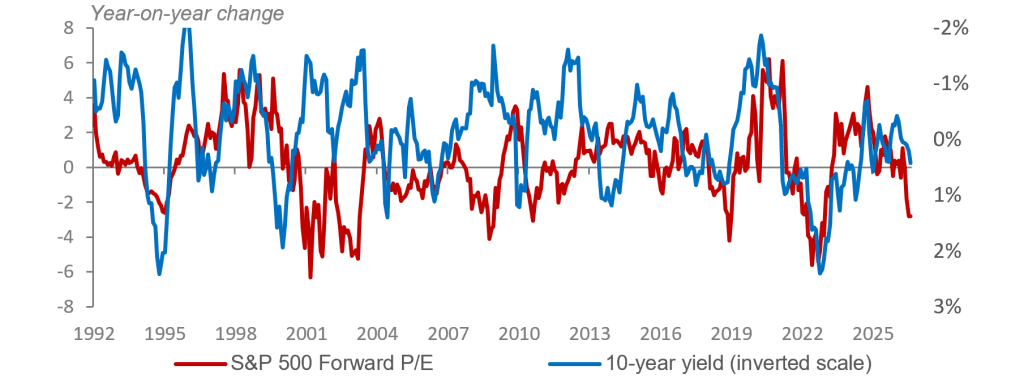
Sources : Accuracy, S&P Global, Macrobond
Corrélation entre les cours des actions et les rendements des obligations à 10 ans
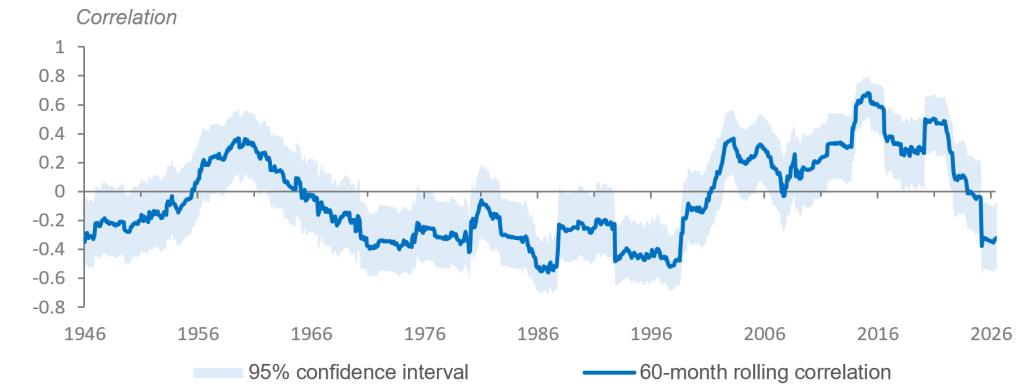
Sources : Accuracy, Macrobond
Aperçu : l'économie d'avant-guerre
Comment ne pas constater que le contexte international se détériore et devient de plus en plus incertain ? Sans pour autant basculer dans une économie de guerre à part entière, la France et l’Europe en général s’orientent désormais vers une économie axée sur la préparation à la guerre. Cela implique une intensification progressive de l’effort militaire, mais aussi de profonds changements dans le fonctionnement de l’économie, tant au niveau de la demande que de l’offre et du financement. Dans ce contexte, la question n’est pas simplement de savoir quels moyens doivent être mobilisés, mais aussi quels équilibres macroéconomiques doivent être préservés et quels choix politiques doivent être maintenus dans la durée.
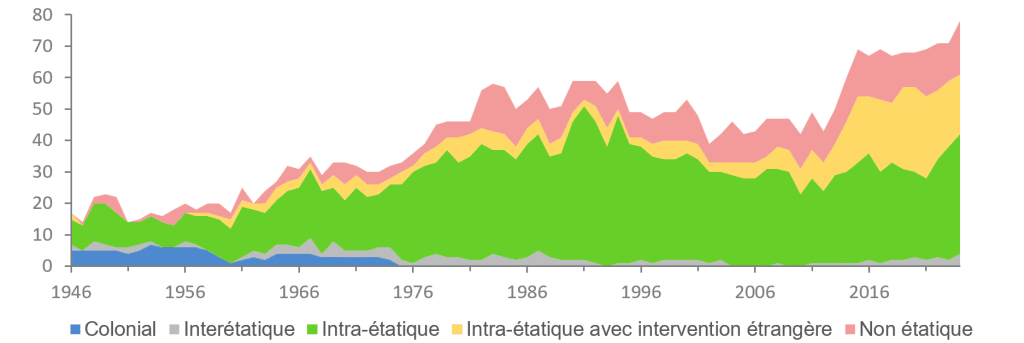
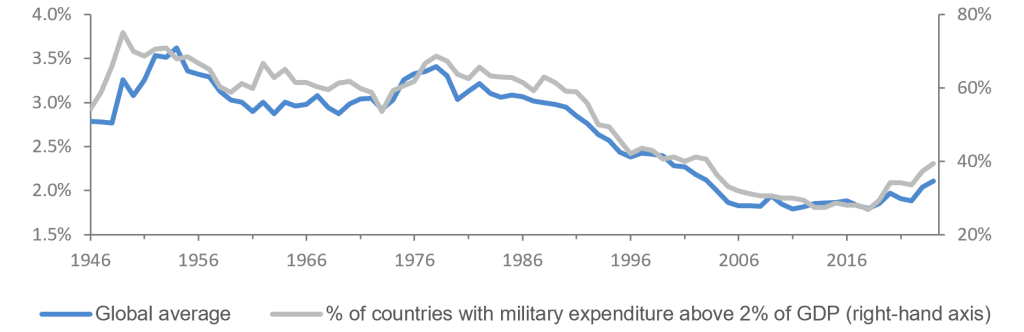
Comment peut-on nier que le monde devient de plus en plus dangereux ? La guerre menée par la Russie en Ukraine dure depuis plus de quatre ans et demi. Elle a désormais largement dépassé la durée de la Première Guerre mondiale, qui avait duré 1 566 jours. La guerre lancée cette année par les États-Unis et Israël contre l’Iran a débuté fin février et n’est pas terminée, malgré plusieurs périodes de trêve. Elle s’est étendue à l’ensemble du golfe Persique et, par moments, au-delà. Le détroit d’Ormuz reste en grande partie fermé, tandis que Bab el-Mandeb, à l’entrée de la mer Rouge, est désormais contrôlé par les rebelles houthis, liés au régime de Téhéran. Cela a naturellement fait craindre une flambée incontrôlée des prix du pétrole brut, même si aucune ne s’est produite jusqu’à présent. Dans aucun de ces deux conflits, une paix durable ne semble se profiler à l’horizon. Les parties qui estiment que l’équilibre militaire leur est clairement favorable (la Russie, ainsi que les États-Unis et leur allié israélien) cherchent à obtenir la capitulation sans condition de l’ennemi. Ni l’Ukraine ni l’Iran ne sont prêts à l’accepter. À leurs yeux, du moins, l’équilibre sur le terrain n’est pas suffisamment déséquilibré pour justifier une capitulation. Une vision historique plus large permet de tirer deux conclusions. Premièrement, le nombre de conflits armés affiche une nette tendance à la hausse. Le fait que les guerres entre États ne représentent encore qu’une part très faible, bien qu’en augmentation, du total tempère quelque peu cette conclusion. Deuxièmement, en réponse à cette détérioration du contexte sécuritaire, les dépenses militaires augmentent : 40% des pays consacrent désormais au moins 2% de leur PIB à la défense. Cette hausse ne devrait pas s’arrêter de sitôt. L’objectif fixé par l’OTAN pour ses États membres est de 3,5% à partir de 2035.
Les conflits armés depuis la Seconde Guerre mondiale : la tendance est à
en nette hausse
Sources : Accuracy, FMI Accuracy, FMI
Les dépenses militaires augmentent partout dans le monde
Sources : Accuracy, FMI Accuracy, FMI
Dans ce contexte, l'expression ‘ économie de guerre ’ est désormais couramment utilisée. Mais est-elle appropriée et que signifie-t-elle réellement ? Prenons l'exemple de la France, un pays qui a une longue histoire de guerres, si l'on fait abstraction des dernières décennies. Il faut replacer les choses dans leur contexte. Pendant la Première Guerre mondiale, alors que l’ensemble de l’économie était organisée et gérée dans l’optique de la victoire, les dépenses militaires sont passées d’environ 4–5% du PIB juste avant le début des hostilités à 40–50% aux moments les plus intenses du conflit. Au cours de la décennie précédant la Seconde Guerre mondiale, l’effort s’est intensifié à mesure que les tensions internationales s’exacerbaient : de 2 à 3% du PIB à 5 à 8% en 1938-1939, là encore selon des estimations. Si l’on fait l’impasse sur les années 1940, trois autres observations ressortent : les dépenses de défense représentaient 6 à 7 % du PIB pendant les guerres de décolonisation, environ 4 % pendant la guerre froide et un peu moins de 2 % à l’époque des ‘ dividendes de la paix ’. L’objectif est désormais de 3,51 TP3T, voire de 51 TP3T pour l’ensemble des dépenses de sécurité. Il est évident que le terme ‘ guerre ’ recouvre une fourchette extrêmement large de budgets militaires : de 4% à 50% du PIB. Il convient donc de préciser davantage la notion d’économie de guerre. Certes, ce terme relève en partie du langage de la communication politique. À mesure que les tensions internationales s’intensifient, les efforts en matière de défense doivent s’accroître. C’est ainsi qu’il convient de comprendre le choix des mots d’Emmanuel Macron en juin 2022, quelques mois après l’invasion de l’Ukraine par la Russie. Après trois décennies de dividendes de la paix, la France, l’Europe et peut-être même le monde entrent dans une nouvelle ère. Il s’agit donc de définir les mesures que cette ère exige.
À cette fin, inspirons-nous de l'approche proposée par Maxime Cordet, directeur de recherche à l'Institut français des affaires internationales et stratégiques (Que signifie l'expression “ économie de guerre ” ?, (octobre 2025), même si nous ne le suivrons pas à la lettre. Il convient tout d'abord de faire la distinction entre l'économie en temps de paix et celle en temps de guerre, en définissant la première comme une économie qui nécessite un effort militaire visant à prévenir la guerre. Cet effort est adapté au niveau de menace perçu, que l'on considère comme relativement faible et stable. La longue période des « dividendes de la paix » en est un bon exemple. Une économie de guerre, en revanche, comporte deux dimensions, auxquelles s'ajoute une troisième facultative :
- une économie se préparer à la guerre, en réponse à des menaces croissantes ;
- une économie à la guerre, dont le but est de la mener et de la remporter ;
- le rôle facultatif consistant à soutenir un allié dans un conflit auquel le pays lui-même ne participe pas en tant que belligérant.
Il est difficile de ne pas reconnaître que, ici et maintenant, l'Europe, y compris la France, s'oriente vers une économie axée sur la préparation à la guerre, tout en continuant à apporter un soutien constant à son allié ukrainien ? Mais comment fonctionne une telle économie ?
Commençons par la question la plus épineuse : concilier des horizons temporels différents. L'escalade des tensions exige une réponse immédiate : il faut s'assurer que le modèle militaire existant soit pleinement opérationnel, avec un équipement en bon état de marche, des stocks de consommables (tels que les munitions) réapprovisionnés, ainsi qu'un effectif complet et correctement formé. Il est également essentiel d’anticiper la nature des conflits armés de demain. Cette vision détermine les décisions relatives à la structure des forces, à la conception et à l’acquisition de nouveaux équipements, à la formation du personnel, voire aux alliances à nouer et au degré de coopération au sein de celles-ci. La capacité à faire le lien entre le court et le moyen terme est au cœur de la réponse, que ce soit en matière de demande, d'offre ou de financement.
Du côté de la demande, l'État est le client. Une fois ce constat évident posé, deux questions se posent. Tout d'abord, s'agit-il d'une transaction entre un pouvoir public et un fabricant national, ou implique-t-elle un fournisseur étranger ? Il convient également de prendre en compte le cas d'une entreprise nationale vendant à l'étranger. Ensuite, selon quelles modalités les commandes sont-elles passées : partenariat, développement et/ou production, volume, répartition entre engagements fermes et facultatifs, prix et conditions de paiement ? Pour de nombreux pays, trouver la bonne réponse est loin d'être simple. Les finances publiques sont souvent déjà mises à rude épreuve ; privilégier les fournisseurs nationaux n'est pas toujours envisageable, surtout lorsque le temps presse et que le contexte géopolitique est jugé dangereux ; et la visibilité dont les fournisseurs ont besoin (pour garantir la livraison et la bonne exécution du contrat) se heurte à ces deux contraintes.
Du côté de l'offre, la situation pourrait s'avérer encore plus complexe. La capacité avait atteint un niveau particulièrement bas pendant les ‘ années fastes ’ du dividende de la paix. Il faut désormais intensifier les investissements tant dans la R&D que dans la production, et ce, le plus rapidement possible. Cela vaut aussi bien pour la reconstitution des stocks que pour la mise au point et la fabrication de la prochaine génération d'armes. Malheureusement, ce processus se heurte à quatre obstacles : des chaînes d'approvisionnement fragilisées par les tensions géopolitiques et géoéconomiques ; un cadre réglementaire et normatif qui ajoute à la complexité et ralentit souvent les projets au-delà du rythme souhaité ; une main-d’œuvre dotée des compétences requises, aussi indispensable que rare ; et, du côté de la demande, la difficulté de donner aux entreprises de l’ensemble du secteur une visibilité et une confiance suffisantes quant à l’obtention d’un financement, sans pour autant faire grimper les risques associés à des niveaux déraisonnables.
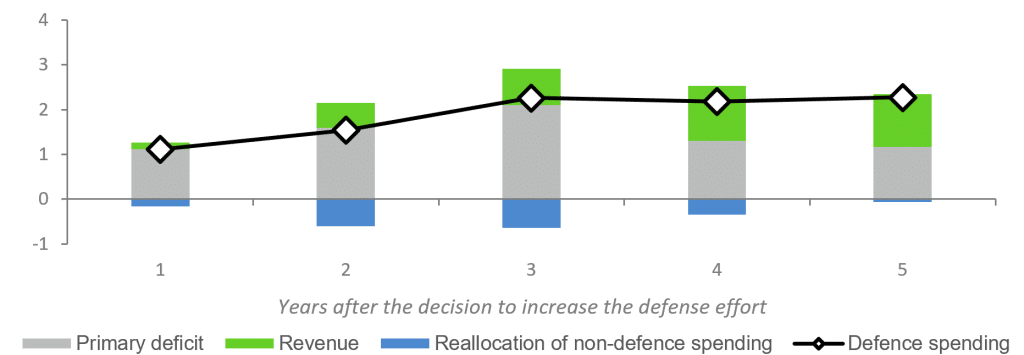
Vient ensuite la question du financement, qui comporte plusieurs aspects. Premièrement, il faut se demander si les solutions mises en œuvre par le passé peuvent être reproduites: laisser les déficits publics augmenter, puis procéder progressivement à des compromis en augmentant les impôts et/ou en modifiant l'équilibre entre les dépenses civiles et militaires au profit de ces dernières. Cette fois-ci, ce qui n'était autrefois qu'un élément complémentaire pourrait bien devenir essentiel. Cela soulèvera inévitablement des questions d'acceptabilité politique et sociale, ainsi que de compétitivité économique.
Répartition moyenne des ressources destinées à l'augmentation des dépenses militaires
(variation cumulée en points de pourcentage du PIB)
Sources : Accuracy, FMI Accuracy, FMI
Deuxièmement, les flux d'épargne et de crédit devront être affectés au financement de l'effort militaire. L'objectif est de faciliter le financement des entreprises du secteur de la défense et de l'État en tant que donneur d'ordre. Des produits d'épargne pourraient être créés afin d'orienter les capitaux privés vers des obligations adaptées, voire vers des actions. Les banques pourraient également être incitées à accorder davantage de crédits à l'industrie de la défense. Dans les deux cas, des leviers fiscaux et/ou réglementaires seraient nécessaires. Cela pourrait s'avérer plus difficile qu'il n'y paraît. Les sources de financement sont déjà soumises à une pression considérable. Parallèlement au renforcement de la sécurité nationale, les gouvernements doivent mener à bien la transition énergétique, accélérer la transformation numérique de leurs économies, notamment le déploiement de l’intelligence artificielle, et préserver la stabilité financière afin de ne pas compromettre l’accès du Trésor à des financements à des conditions raisonnables. Dans un contexte international moins ouvert, et face aux incertitudes quant à l’ampleur future des flux de capitaux transfrontaliers, la situation pourrait se compliquer pour les pays qui vivent déjà au-dessus de leurs moyens. Et si la balance des paiements redevenait un sujet de préoccupation ?
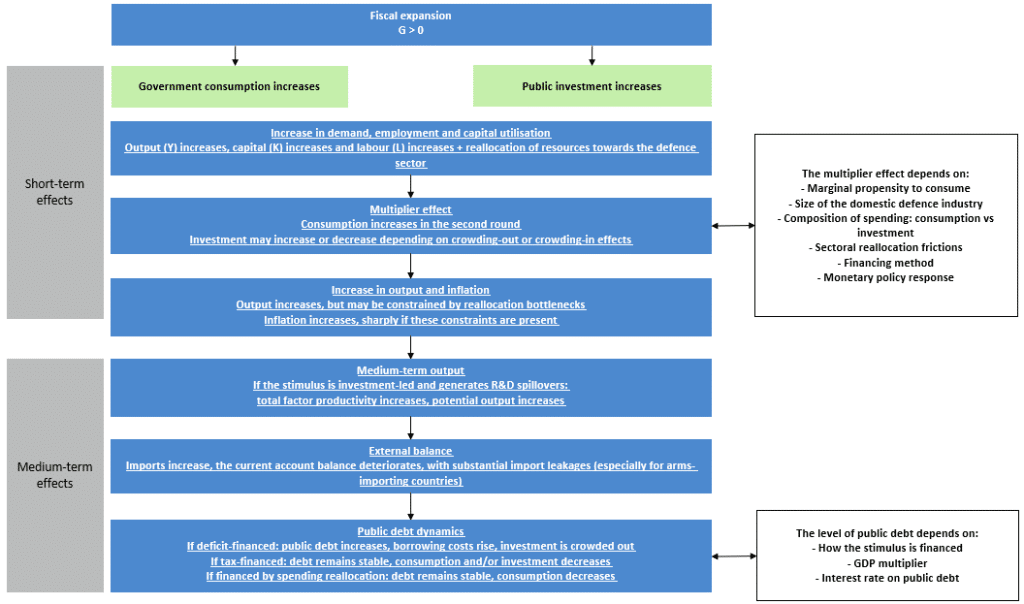
Quelles en sont donc les conséquences macroéconomiques ? Nous conclurons par deux points de vue. Le premier point de vue, plus analytique, émane du FMI (Perspectives économiques mondiales, avril 2026). Cette étude porte sur la période d'après-guerre, s'appuie sur un échantillon comprenant davantage d'économies émergentes et en développement que d'économies avancées, et se concentre sur les vagues de réarmement ayant duré plus de deux ans et demi. En fin de compte, la croissance s'accélère légèrement ; l'inflation augmente modérément mais de manière temporaire ; la politique monétaire se resserre ; et la balance courante se détériore. La dette publique augmente dans un premier temps, puis se stabilise à mesure que la politique budgétaire retrouve un meilleur équilibre. La deuxième approche s'appuie sur l'expérience des années 1930, avant la Seconde Guerre mondiale en mettant l'accent sur l'Allemagne, la France, le Royaume-Uni et l'Union soviétique. Dans un contexte de politiques publiques résolues, bien qu’à des degrés divers (politique industrielle, voire planification, assouplissement des contraintes budgétaires lorsque cela était possible, efforts visant à prévenir une flambée des prix et suivi attentif des comptes extérieurs), la croissance s’est accélérée et les marchés du travail se sont rapprochés du plein emploi. Les différences entre ces expériences ont leur importance, car l’objectif était d’être prêt pour la guerre. La France et la Grande-Bretagne se sont montrées trop prudentes et ont agi trop tard. L’Allemagne et l’Union soviétique se sont montrées plus efficaces et étaient donc mieux préparées.
Une mise en garde : ces deux points de vue ne coïncident pas. Une économie qui se prépare à la guerre n'est pas la même chose qu'une économie d'avant-guerre. Rétrospectivement a posteriori introduit un biais analytique. Les performances économiques doivent également être évaluées à l'aune du cadre politique en vigueur. Ce dernier favorise-t-il l'économie de marché, ou la contourne-t-il au nom d'intérêts supérieurs ? Les résultats ne peuvent pas être les mêmes dans tous les cas.
Dépenses militaires : canaux de transmission
Sources : Accuracy, FMI Accuracy, FMI
Hervé Goulletquer, conseiller économique principal, Accuracy
Ne vous laissez pas bercer par les apparences d'une économie résiliente