
CONJONCTURE : un tableau pointilliste qui incite à observer les détails
Malgré un contexte géopolitique toujours incertain et une dynamique des prix qui peine à se stabiliser, la croissance économique tient bon, et le second semestre pourrait s’avérer meilleur que le premier. Cette satisfaction ne doit pas occulter les écarts de performances : les États-Unis s’en sortent mieux que la zone euro et, au sein de celle-ci, la France est particulièrement en difficulté.
Si la politique monétaire américaine est rassurante (ce constat pourrait s’étendre à d’autres volets des initiatives menées depuis Washington), les tensions généralisées sur les taux à long terme incitent à la vigilance. Elles doivent être interprétées, au moins en partie, comme un appel à davantage de responsabilité budgétaire. Attention, sinon : vae victis !
Conjoncture mondiale
Des enquêtes PMI encourageantes en septembre
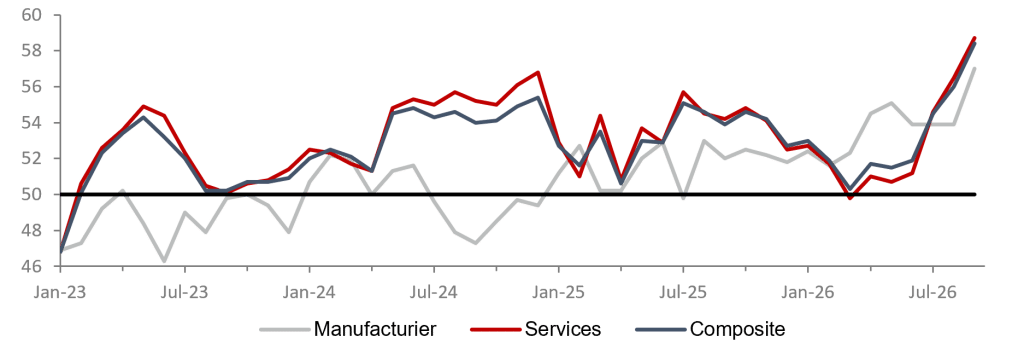
États-Unis : l’activité connaît sa plus forte croissance depuis cinq ans, mais
surveillance des prix dans un contexte de flambée des coûts
Sources : Accuracy, S&P Global, Macrobond
Aux États-Unis, Les enquêtes PMI de septembre indiquent que une nette accélération de l'activité, mais au prix d'une recrudescence des tensions inflationnistes. L'indice composite passe de 56,0 à 58,4, son plus haut niveau depuis juillet 2021, porté par une forte dynamique du secteur des services et, désormais, par un raffermissement de la production manufacturière. La demande continue d’être principalement soutenue par le marché intérieur et s’accompagne d’une nette hausse de l’emploi. Cette reprise d’activité met toutefois en évidence des contraintes d’offre de plus en plus marquées : accumulation des carnets de commandes, allongement des délais de livraison et tensions sur les capacités de production. Dans ce contexte, la récente hausse des coûts de l’énergie et des transports, conjuguée à des pressions salariales plus fortes, porte l’inflation des coûts des entreprises à son plus haut niveau depuis octobre 2022.
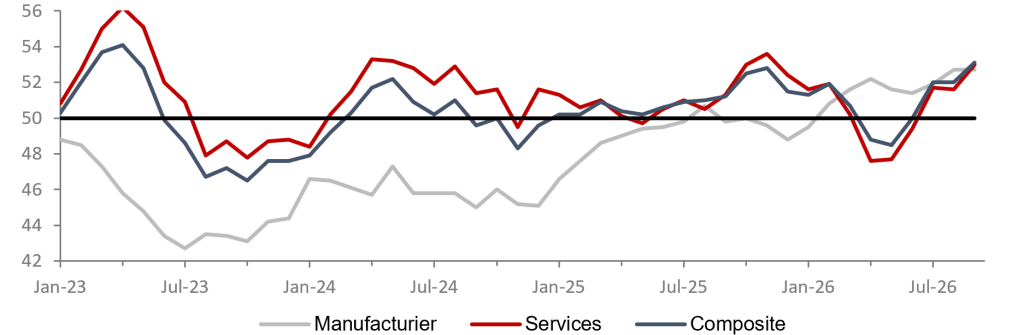
Zone euro : la croissance économique menacée par la hausse des prix
de l'énergie
Sources : Accuracy, S&P Global, Macrobond
Dans la zone euro, La reprise économique s'est renforcée en septembre. L'indice PMI composite passe de 52,0 à 53,1, son plus haut niveau depuis avril 2023, porté par l'accélération des nouvelles commandes et par la reprise du secteur des services, tandis que l'activité manufacturière continue de progresser. Cette amélioration confirme la meilleure tenue de la conjoncture au troisième trimestre, avec un PMI composite s'établissant en moyenne à 52,4, contre 49,1 au deuxième trimestre. La reprise de l’activité reste toutefois peu génératrice d’emplois et s’accompagne d’un regain des tensions inflationnistes, la hausse des prix de l’énergie entraînant une augmentation sensible des coûts des entreprises et, dans une moindre mesure, des prix de vente.
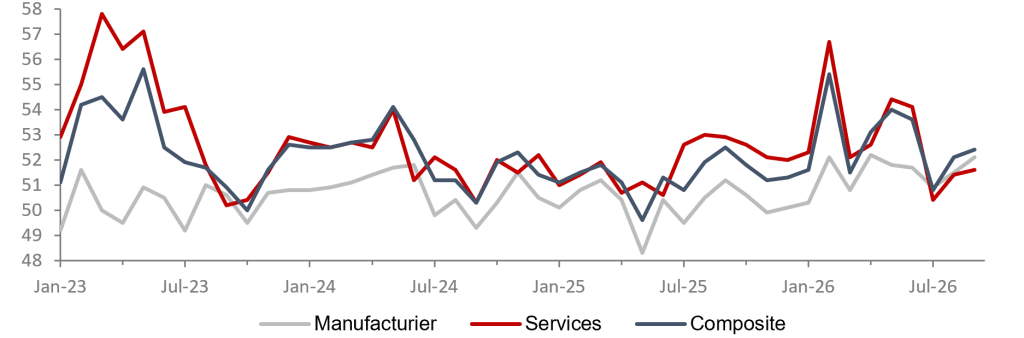
Chine : une amélioration
Sources : Accuracy, S&P Global, Macrobond
En Chine, l'activité manufacturière s'est accélérée en septembre, l'indice PMI RatingDog passant de 51,5 à 52,1, son plus haut niveau depuis cinq mois et marquant son dixième mois consécutif en territoire d'expansion. Cette amélioration repose sur une hausse plus soutenue de la production et des nouvelles commandes, portée à la fois par la demande intérieure et extérieure, tandis que l’emploi renoue légèrement avec la croissance. Ce regain d’activité s’accompagne toutefois d’une recrudescence des pressions sur les coûts, notamment en raison de la hausse des prix des métaux et du pétrole, ce qui conduit les industriels à relever une nouvelle fois leurs prix de vente. La confiance des entreprises s'améliore également, tout en restant inférieure à sa moyenne historique.
Inflation dans la zone euro : zoom sur les produits alimentaires
L'inflation alimentaire s'apprête à remonter sous l'effet des facteurs climatiques et énergétiques
Après son récent recul, l’inflation alimentaire devrait remonter à partir de la fin de 2026 pour atteindre 3,4 % au troisième trimestre 2027, sous l’effet de trois facteurs : les perturbations météorologiques et climatiques, la baisse des rendements agricoles et la répercussion progressive du choc énergétique sur les coûts de production.
1. Des récoltes européennes fortement exposées aux aléas climatiques
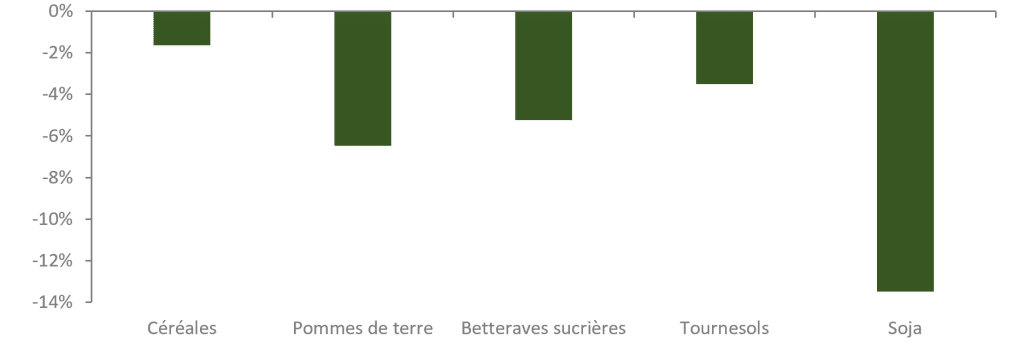
Les vagues de chaleur et de sécheresse de cet été ont déjà entraîné une révision significative des rendements agricoles en Europe. Selon les prévisions de la Commission européenne, ceux-ci seront inférieurs d’environ 7 % à leur moyenne des cinq dernières années, avec des pertes très variables selon les productions. Au total, la baisse des récoltes pourrait entraîner une hausse de l’ordre de 1 à 3 % des prix alimentaires dans l’UE.
Le développement d’un épisode El Niño particulièrement puissant, probablement le plus puissant depuis les années 1960, pourrait contribuer de manière significative à la hausse des prix alimentaires mondiaux. Son impact reste toutefois variable selon les produits et les régions : par exemple, le sud des États-Unis connaît davantage de précipitations, tandis que les régions centrales et plus au nord subissent davantage de vagues de sécheresse, comme en Europe – avec des effets globalement à la hausse sur le café et le cacao, mais à la baisse sur le soja.
Différence (%) entre les prévisions de rendements agricoles pour
l'été 2026 et le rendement moyen des 5 dernières années (t/ha)
Sources : Accuracy, Commission européenne
Contribution à l'inflation en glissement trimestriel et prévisions
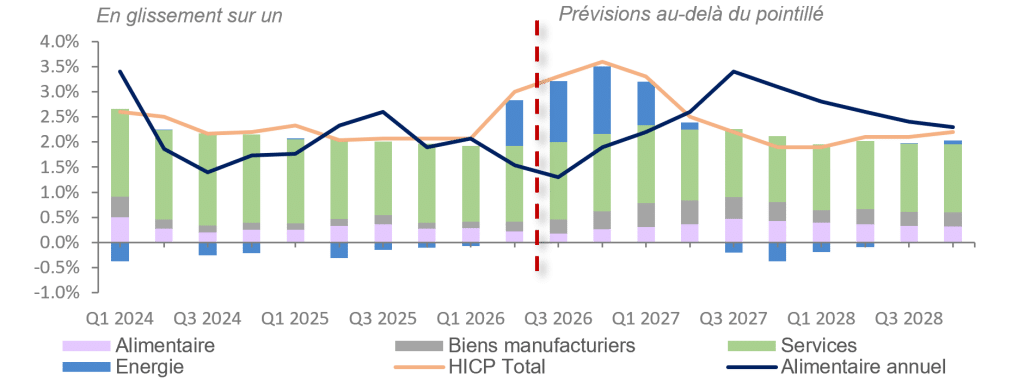
Sources : Accuracy, BCE, Eurostat, Macrobond
2. Trois canaux de transmission complémentaires aux prix
1) Baisse des rendements : La baisse des volumes récoltés réduit l'offre disponible et accroît la volatilité des prix.
2) Hausse du coût des intrants : La hausse des prix de l’énergie consécutive au conflit en Iran entraîne une augmentation directe des coûts de production des récoltes actuelles, notamment en raison de la hausse des prix de certains engrais (+50 % dans certains cas) qui coïncide avec la saison des semis, et entraîne une augmentation indirecte des coûts de transport, l’emballage et les autres consommations intermédiaires. Le fait qu’une partie des entreprises bénéficie de contrats énergétiques conclus avant le début du conflit retarde la répercussion de ce choc, jusqu’à l’expiration de ces contrats.
3) Réapparition des goulots d’étranglement : Les tarifs du fret conteneurisé ont pratiquement doublé depuis avril, même s’ils restent inférieurs au pic atteint pendant la pandémie et au sommet de 2024. Cette situation s’explique par les niveaux d’eau exceptionnellement bas du Rhin et du Danube, mais aussi du canal de Panama, suite aux vagues de sécheresse, tandis que les perturbations dans le détroit de Bab al-Mandab et celui d’Ormuz se poursuivent.
Que faire face à la hausse des prix des denrées alimentaires ?
3. Facteurs susceptibles d’atténuer le risque d’escalade en 2022-2023 (début de la guerre menée par la Russie en Ukraine)
1) Les stocks mondiaux de céréales, notamment de blé et de riz, restent élevés et compensent en partie les pertes de production.
2) Une part importante des matières premières agricoles est achetée à l'avance plutôt que sur les marchés au comptant, ce qui ralentit la répercussion des hausses.
3) Les distributeurs semblent davantage disposés à réduire leurs marges qu’à répercuter immédiatement l’intégralité des coûts sur les consommateurs.
Les stocks mondiaux de céréales se maintiennent à des niveaux
à des niveaux historiquement élevés
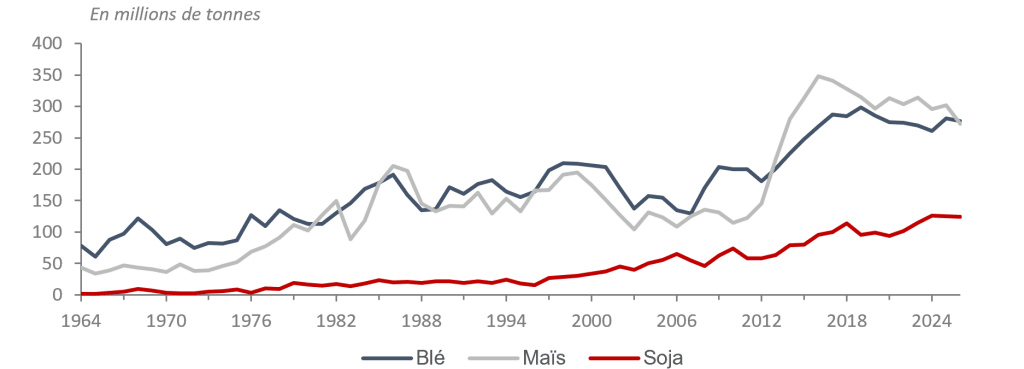
Sources : Accuracy, USDA, Macrobond
Les indices des prix des céréales sont en hausse, notamment en raison de
des coûts du transport maritime
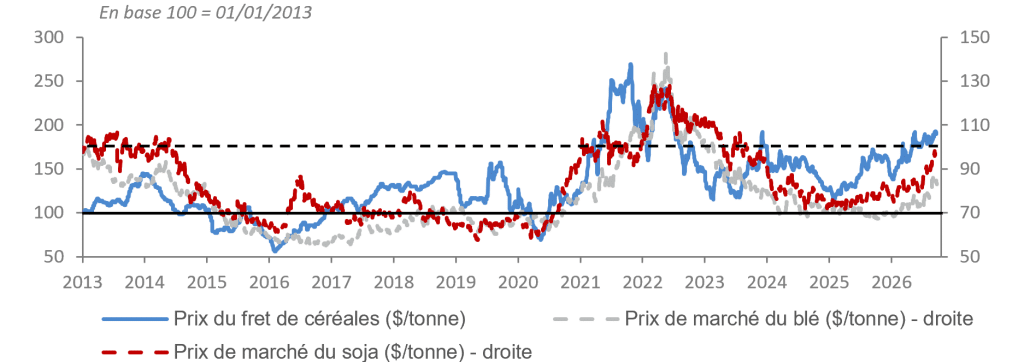
Sources : Accuracy, IGC, Macrobond
4. Quelle est la réaction des pouvoirs publics ?
La question de l’accès à l’alimentation est avant tout un problème socio-économique de santé publique qui se manifeste à travers les inégalités de revenus. Dans de nombreux pays, l’alimentation représente plus de la moitié du budget des ménages. Le FMI propose un diagnostic en trois questions à l’intention des pouvoirs publics avant d’intervenir auprès des ménages :
1) La chaîne d’approvisionnement fonctionne-t-elle correctement ?
2) Quel est l'impact de cette situation sur le pouvoir d'achat des ménages ?
3) Peut-on venir en aide aux ménages vulnérables ?
Lorsque les produits sont disponibles mais sont devenus trop chers, les transferts monétaires ciblés ou les chèques alimentaires sont préférables aux subventions générales, car ils permettent de concentrer l’aide sur les ménages les plus vulnérables. Bien que faciles à mettre en œuvre, ces dernières sont coûteuses, mal ciblées et profitent en premier lieu aux ménages les plus aisés, qui consomment davantage. Enfin, lorsque le problème réside dans l’indisponibilité physique des denrées, liée à la destruction des récoltes ou à la rupture des réseaux logistiques, les transferts alimentaires en nature deviennent nécessaires. Ils doivent toutefois rester limités dans le temps afin de ne pas affaiblir la demande.
Politique monétaire
L«» effet Becket » ou l’illusion politique de contrôler la monnaie
Revenons, sous l'angle de l'histoire, sur la relation entre la volonté politique et la réalité monétaire.
A. Le pari politique
Le pouvoir politique nomme les dirigeants des banques centrales dans l’espoir de prolonger son influence au cœur de la politique monétaire. Cependant, une fois en poste, ces derniers découvrent sans doute qu’ils exercent une fonction soumise à la logique implacable des contraintes monétaires et du mandat de leur institution. Voyons comment le rapprochement entre l’Amérique de Donald Trump et l’Allemagne d’Helmut Schmidt permet d’apporter un certain éclairage sur cette relation.
Tout comme D. Trump a nommé Kevin Warsh à la tête de la Réserve fédérale américaine dans la perspective des élections de mi-mandat, H. Schmidt, au début des années 1980, avait favorisé l’ascension de Karl Otto Pöhl à la tête de la Bundesbank. Schmidt pensait pouvoir compter sur un ancien collaborateur afin de favoriser l'assouplissement monétaire et, par là même, de soutenir l'économie grâce à une baisse du coût du crédit et de l'investissement. Mais la comptabilité de la stabilité monétaire qui incombe au président de la banque centrale, dans un contexte de faiblesse du mark allemand face au dollar et face au resserrement monétaire engagé par la Réserve fédérale américaine sous la direction de Paul Volcker, Il a rapidement pris le dessus sur cette proximité en imposant sa propre discipline, insensible aux tentatives de pression politique.
B. La contrainte monétaire
Face à la persistance du risque inflationniste, K. Warsh semble à son tour redécouvrir cette logique qui ne consiste pas à se plier aux préférences du pouvoir, mais à préserver une crédibilité dont dépendent les anticipations d’inflation, les taux à long terme et, au sens large, la stabilité du financement de l’économie.
Tout cela ne manque pas de rappeler que le fait d’imposer une politique monétaire accommodante dans un contexte qui exige le contraire alimente les mécanismes inflationnistes et entraîne une hausse des taux d’intérêt à long terme. La politique monétaire ne se laisse pas dompter sans que les marchés ne viennent rappeler le prix de cette dompte.
L’expérience de Schmidt montre également jusqu’où cette contradiction peut mener. Ses appels répétés en faveur d’une baisse des taux, même jusqu’aux dernières semaines de son mandat, se sont heurtés à l’intransigeance de la banque centrale. L’assouplissement qu’il réclamait n’est intervenu qu’après son départ du pouvoir.
C. Le retournement
Ce revirement s’inscrit dans ce que l’on appelle ’ l’effet Becket «, à l’instar de Thomas Becket, ancien chancelier d’Henri II devenu l’adversaire du roi après sa nomination comme archevêque de Canterbury. Destiné à faciliter l’affirmation de la suprématie royale sur l’Église d’Angleterre, ce dernier se battra, une fois nommé, pour l’exemption totale de l’Église de toute juridiction civile, et donc de toute subordination au pouvoir central.
Cette leçon historique met en évidence, au fond, une asymétrie fondamentale entre le temps politique et le temps monétaire : le premier est soumis à l’exigence de résultats visibles en raison des échéances électorales, tandis que le second est soumis à un test de crédibilité.
Il faut toutefois rappeler que Becket a été assassiné, avec la complicité du roi. Alors…
Toutes proportions gardées, l’indépendance monétaire par rapport au pouvoir politique ne peut être totale. Les banques centrales sont elles-mêmes des institutions publiques tenues de justifier leurs choix économiques. La résistance est certes une vertu, mais dans le cas présent, elle est davantage cardinale (d’origine humaine) que théologale (d’origine divine) ; la contrainte du relatif l’emporte sur la recherche de l’absolu.
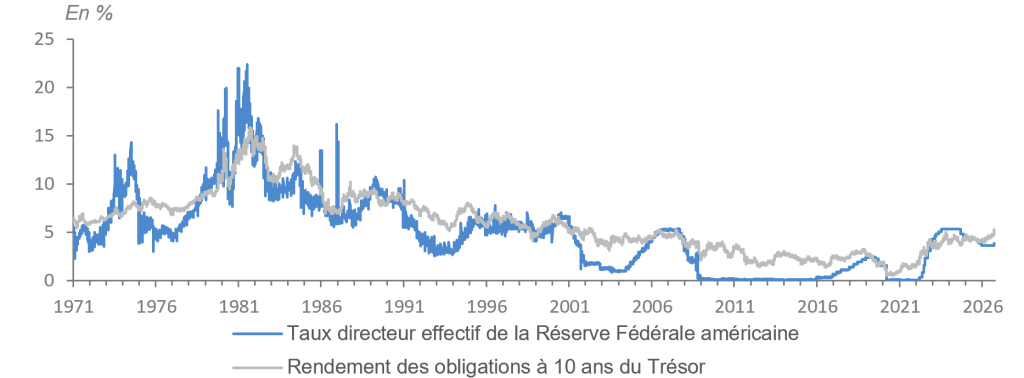
États-Unis : relever les taux… et renforcer la crédibilité des décideurs politiques
Le cycle de baisse des taux directeurs américains, entamé en 2023, a pris fin lors de la troisième réunion du Comité de politique monétaire américain (FOMC) présidée par Kevin Warsh. La Réserve fédérale a relevé, à l'unanimité, son taux directeur de 25 points de base, le plaçant désormais dans une fourchette comprise entre 3,75% et 4%. Ce resserrement intervient alors que l’économie reste solide, avec un marché du travail proche du plein emploi, mais une inflation qui est restée « trop élevée depuis trop longtemps ». Pour rappel, La banque centrale américaine a une double mission : assurer la stabilité des prix et le plein emploi. Dans ces conditions, le second n’entre pas en conflit avec le premier, ce qui laisse toute la marge de manœuvre nécessaire pour se concentrer sur l’inflation.
Proche de l’administration Trump et arrivé à la tête de la Fed avec une certaine impression de dépendance politique, K. Warsh devait rapidement prouver qu’il ne se contenterait pas de se faire le porte-parole de la préférence présidentielle pour des taux bas. En effet, en soutenant une hausse des taux que la majorité du FOMC aurait probablement adoptée même sans lui, le président de la Fed préserve sa crédibilité tant vis-à-vis du comité, en se plaçant au centre du consensus, que vis-à-vis des marchés, en montrant que la fonction de réaction de la Fed reste guidée par les données macroéconomiques.
Cette décision se reflète également dans son impact sur la courbe des taux. Le relèvement du taux directeur entraîne mécaniquement une hausse de sa partie à court terme. Dans le même temps, en convainquant les investisseurs que la Fed ne laissera pas l’inflation s’installer, cela peut réduire la prime de risque d’inflation et stabiliser, voire faire reculer, les rendements à long terme. Le ministère des Finances et son ministre, Scott Bessent, ne peuvent alors que s’en réjouir.
Anticipations concernant les décisions de politique monétaire américaine
par le marché
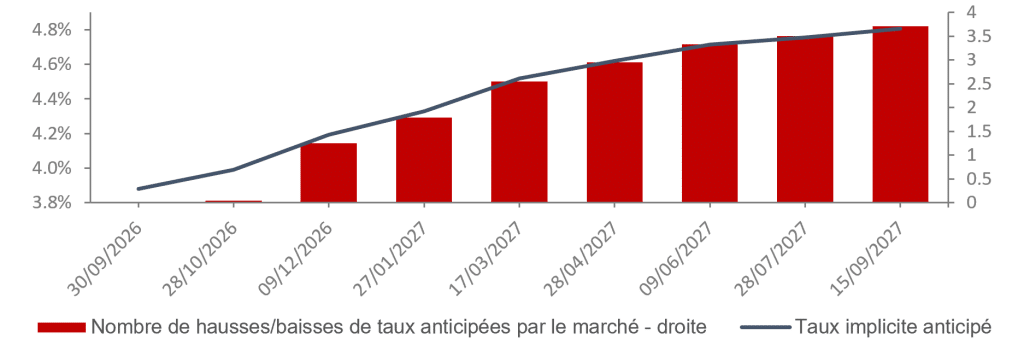
Sources : Accuracy, Bloomberg
États-Unis : la hausse du taux directeur est également la preuve que
vigilance face aux tensions sur les taux à long terme
Sources : Accuracy, Macrobond
Cette décision confirme enfin le profil d’un président de la banque centrale qui sera probablement plus axé sur le récit que basé sur un framework, en cherchant à construire un récit cohérent avec la situation actuelle plutôt que de se conformer à une règle rigide ou à une trajectoire prédéterminée.
Conjoncture française : croissance et inflation dans le contexte européen
Une activité à la traîne
- Un premier semestre qui aura mis à rude épreuve la résilience de l’économie…
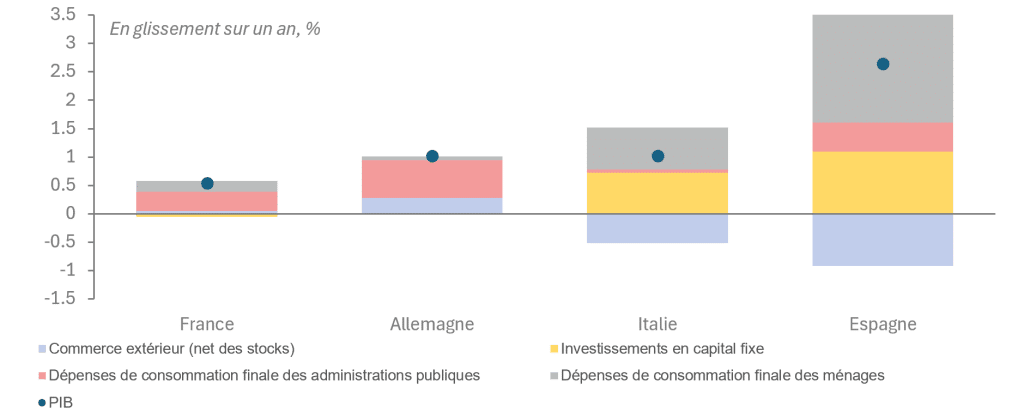
Alors que l’Allemagne, l’Espagne et l’Italie ont réussi à maintenir un rythme de croissance aussi dynamique qu’au premier trimestre (+0,3 point de pourcentage en Allemagne, +0,6 point de pourcentage en Espagne et +0,2 point de pourcentage en Italie en glissement trimestriel), la France fait pâle figure, avec une croissance nulle au deuxième trimestre et une progression annuelle peu encourageante de 0,51 % en glissement trimestriel. Tous les moteurs de la demande intérieure semblent en panne : consommation privée atone, dépenses de consommation publique moins importantes que chez ses voisins et investissements en capital fixe freinés par les marchés publics, le cycle des dépenses municipales n’en étant qu’à ses débuts. Parallèlement, les performances italiennes et espagnoles en matière d’infrastructures s’expliquent par les dernières subventions du plan de relance européen. Néanmoins, la contribution positive de la balance commerciale illustre la différence conjoncturelle entre la France et ses voisins du Sud.
Zone euro : contribution du PIB au deuxième trimestre 2026
Sources : Accuracy, Eurostat, Macrobond
- … alors que le second semestre laisse entrevoir une accalmie
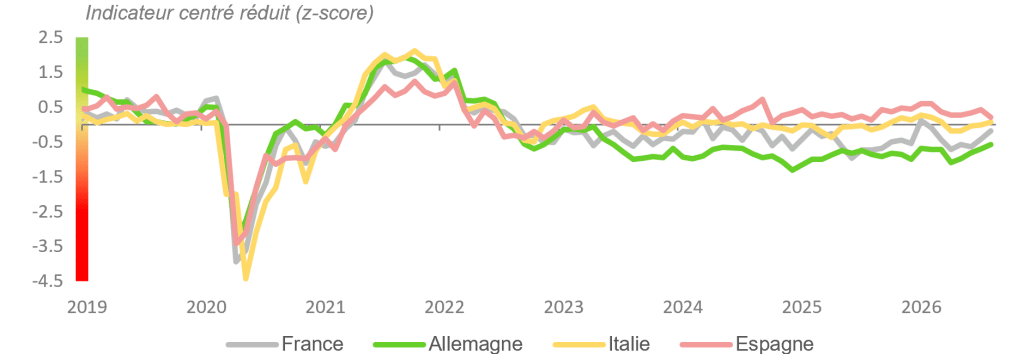
Bien que la situation conjoncturelle se soit fortement détériorée en raison de la persistance du conflit au Proche-Orient, les indicateurs (climat des affaires et confiance économique) remontent lentement vers des niveaux similaires à ceux du début de l’année. Dans le sillage de cette timide embellie, l’activité pourrait croître de 0,21 TP3T à l’automne.
Toutefois, l’activité sectorielle resterait contrastée : l’industrie manufacturière enregistrerait un net recul au troisième trimestre (-0,61 TP3T en glissement trimestriel), pénalisée par les perturbations estivales dans le secteur automobile, les arrêts de maintenance dans le raffinage et les vagues de chaleur, avant un rebond attendu en fin d’année. L’aéronautique constituerait un point fort, avec une accélération marquée au quatrième trimestre et une progression annuelle de près de 10 %.
Le secteur de la construction resterait sous pression (-0,4 % t/t au T3), notamment dans les travaux publics, avant de se stabiliser à l’automne. Enfin, après un léger recul durant l’été, l’agriculture devrait soutenir la croissance en fin d’année grâce au rebond de la production végétale, dans l’hypothèse d’un retour progressif à des rendements plus proches de la normale.
Zone euro : indicateur de confiance économique
Sources : Accuracy, DG ECFIN, Macrobond
Une inflation plutôt plus faible que chez nos voisins
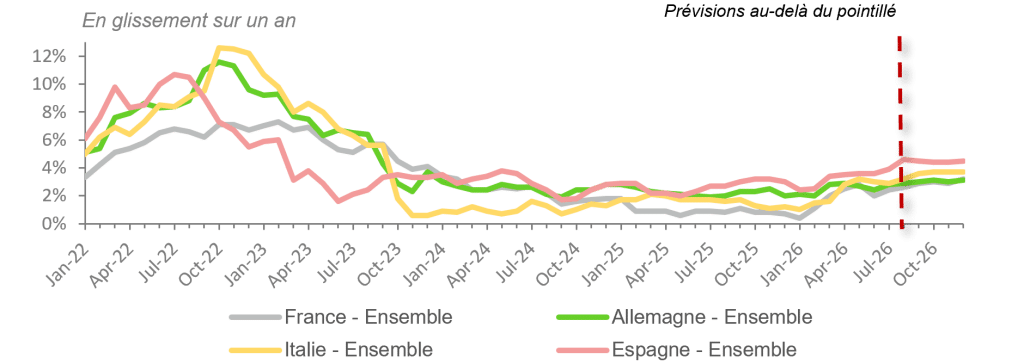
Les écarts d’inflation entre les principales économies de la zone euro resteraient marqués tout au long du second semestre. Selon l’INSEE (cf. Note de conjoncture de septembre 2026), l’inflation globale atteindrait +4,51 TP3T en Espagne en fin d’année, +3,81 TP3T en Italie et +3,11 TP3T en Allemagne et en France, bien au-dessus de l’objectif de 21 TP3T. Les divergences seraient d’autant plus visibles en l’absence des composantes volatiles (énergie, alimentation, tabac et alcools) ; situation dans laquelle l’inflation sous-jacente s’établirait à +3,81 TP3T en Espagne, +2,81 TP3T en Allemagne et +2,11 TP3T en Italie. Les salaires progressant moins vite que chez ses voisins, la France fermerait la marche avec une inflation sous-jacente à +1,81 TP3T, en deçà de l’objectif.
Zone euro : évolution de l'indice des prix à la consommation
harmonisé
Sources : Accuracy, Eurostat, Macrobond
Zone euro : évolution de l'indice d'inflation sous-jacente
harmonisé
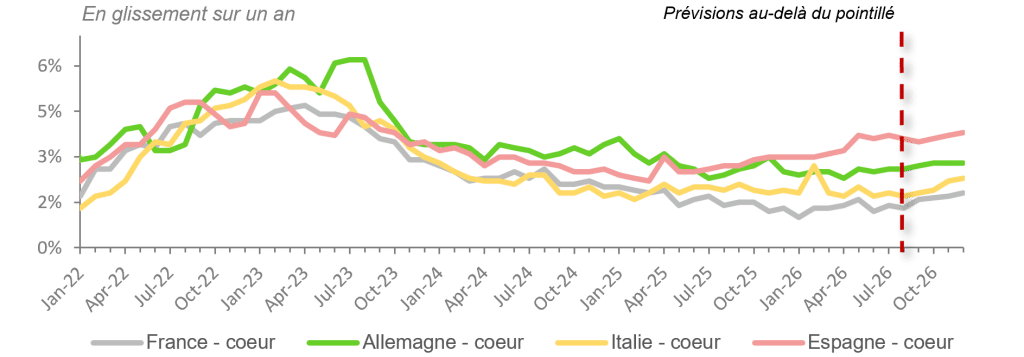
Sources : Accuracy, Eurostat, Macrobond
En France, l’accélération a été particulièrement marquée en septembre : selon la dernière estimation de l’Insee, l’inflation IPC a atteint 3,0 % en glissement annuel, contre 2,4 % en août, tandis que l’IPCH (indice conforme à la norme européenne) s’est accéléré, passant de 2,6 % à 3,4 %. Cette hausse s’explique d’abord par une nouvelle accélération des prix de l’énergie, tirée par les produits pétroliers et le gaz, mais également par un renforcement de l’inflation alimentaire, notamment sur les produits frais, ainsi que par une légère accélération des prix des services. La baisse des prix des produits manufacturés s’atténue par ailleurs.
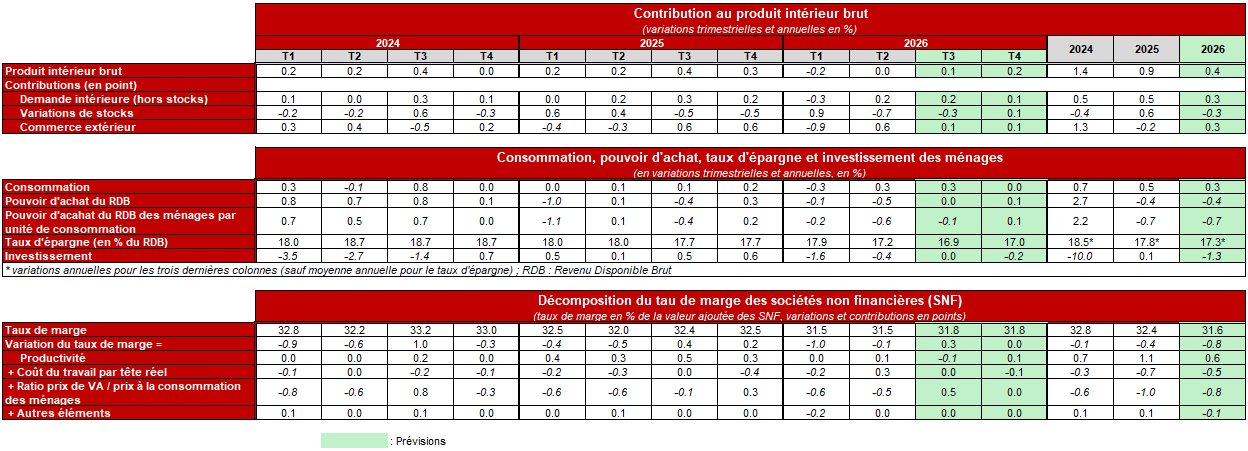
France : des chiffres économiques peu flatteurs pour 2026
Une croissance modérée, un pouvoir d’achat des ménages en baisse et une marge des entreprises en recul.
Allemagne : situation économique et politique
Malgré un regain de croissance, les moteurs « historiques » restent en panne
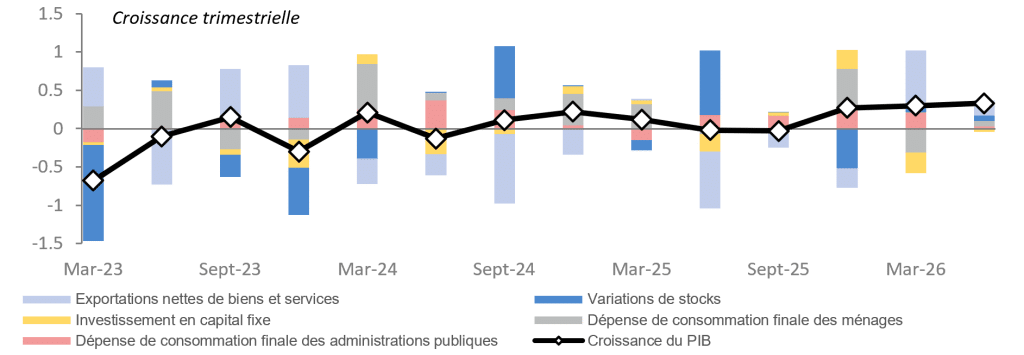
Après une croissance limitée à 0,3 % en 2025, le PIB allemand progresserait de 1,2 % à 1,4 % en 2026, puis ralentirait pour s’établir autour de 1 % en 2027 et de 0,7 % à 0,8 % en 2028. Cette reprise à court terme ne signale toutefois pas le retour au modèle industriel et d’exportation. Le potentiel de croissance à moyen terme n’est plus estimé qu’à 0,3 % par an, en raison du recul de la population active et de gains de productivité insuffisants.
Allemagne : contribution à la croissance du PIB réel trimestriel
Sources : Accuracy, Eurostat, Macrobond
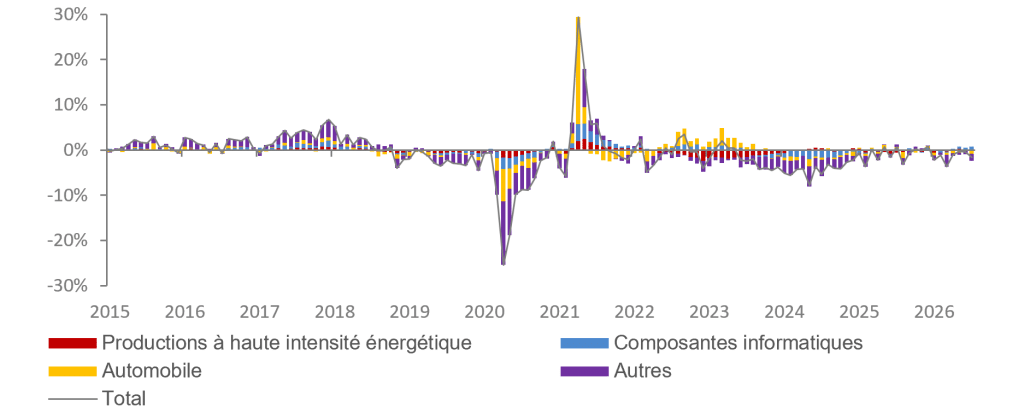
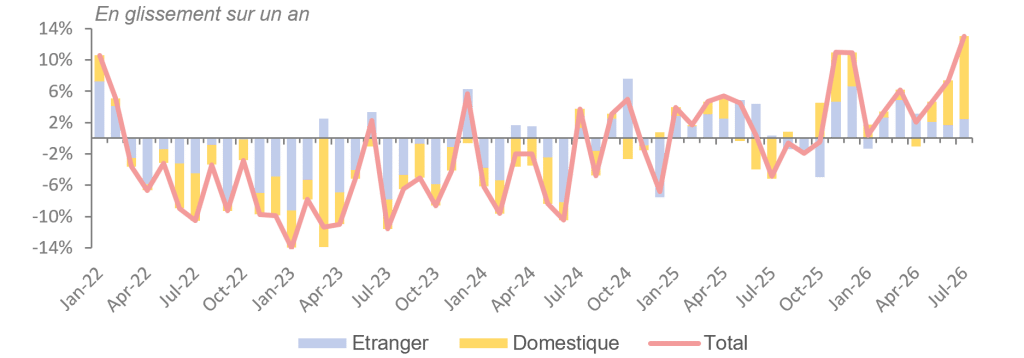
La reprise de 2026 s’explique avant tout par le plan de relance mis en œuvre par le gouvernement fédéral depuis 2025 et reste concentrée dans les secteurs directement soutenus par cette impulsion budgétaire. La hausse de 2,1 % des exportations, notamment dans les secteurs de la chimie et des produits pétroliers, a ainsi contribué à une augmentation de 0,31 % du PIB au premier trimestre et de 0,331 % au deuxième trimestre. Dans le même temps, la consommation privée n’a progressé que de 0,1 % en glissement trimestriel et l’investissement en équipements a reculé de 1,4 % en glissement trimestriel. L’emploi a diminué pour le quatrième trimestre consécutif, avec environ 50 000 emplois perdus entre avril et juin. Enfin, le secteur manufacturier, en difficulté depuis plusieurs années, montre des signes d’amélioration puisque la valeur ajoutée a progressé de 0,9 % au deuxième trimestre 2026 en glissement annuel, une première depuis 2022. Les indicateurs avancés confirment cette tendance, avec un PMI manufacturier remonté à 54,3 en août 2026 contre 49,8 un an plus tôt, ainsi qu’une nette reprise des nouvelles commandes, portée principalement par la demande intérieure.
La croissance dépend donc davantage de l’État. Les mesures budgétaires représenteront entre 33 et 40 milliards d’euros en 2026, puis entre 23 et 27 milliards en 2027. Les infrastructures et la défense soutiennent le secteur de la construction, celui des équipements et les secteurs des biens à double usage tels que l’électronique, l’optique ou l’automobile. En 2026, la relance budgétaire devrait contribuer à la croissance à hauteur d’environ 0,8 point de PIB, puis de 0,6 point supplémentaire en 2027.
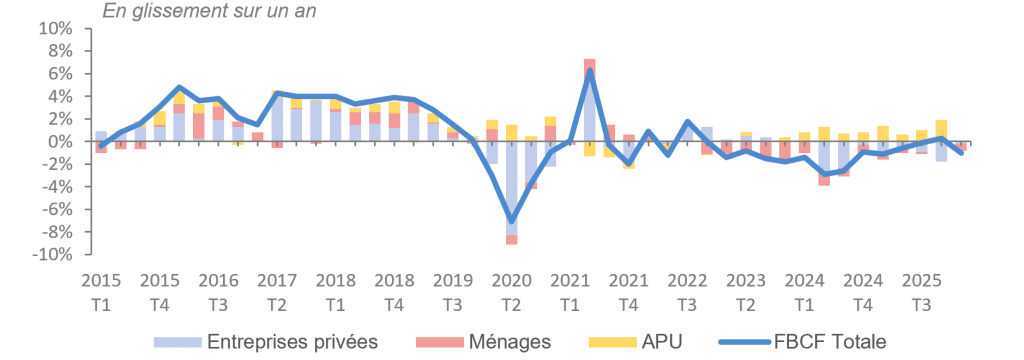
Allemagne : la nature de l'investissement évolue, mais la
la dynamique globale reste faible
Sources : Accuracy, Destatis
L'Allemagne ne retrouve donc pas son ancien moteur de croissance. Derrière la reprise conjoncturelle du secteur manufacturier, l'économie reste confrontée à des défis structurels, tandis que l'activité est de plus en plus soutenue par les investissements publics et les dépenses de défense. À partir de 2028, les réformes annoncées des systèmes de santé et de retraite pourraient même annuler une partie des effets positifs de la reprise actuelle.
Alors que le réarmement redéfinit le paysage industriel, qu’en est-il du compromis politico-social ?
Face au « choc chinois » qui menace les emplois de qualité dans le secteur automobile, l’armement apparaît comme une piste de reconversion pour une partie de l’industrie allemande, l’un des rares secteurs capables d’absorber rapidement les compétences industrielles existantes. Cette transition ne suffit toutefois pas à dynamiser l'ensemble de l'économie. L'emploi total devrait encore reculer d'environ 190 000 personnes en 2026, tandis que le taux de chômage resterait compris entre 6,3 % et 6,4 %. Avec une inflation prévue entre 2,7 % et 2,8 %, puis entre 2,6 % et 3 % en 2027, le pouvoir d’achat ne progresserait que légèrement. La consommation privée resterait donc atone, alors même que les dépenses publiques s'accélèrent.
La stagnation de la production industrielle n'est pas uniquement due à
La perte d'accès au gaz russe : elle a des causes structurelles
Sources : Accuracy, Destatis, Macrobond
Nouvelles commandes dans le secteur manufacturier
Sources : Accuracy, Destatis, Macrobond
Ce décalage entraîne une reprise à deux vitesses. L’État soutient les entreprises stratégiques et les infrastructures, mais les ménages continuent de subir les restructurations, la hausse des prix et l’incertitude liée à l’emploi. Les inégalités de revenus du travail ont légèrement augmenté depuis 2023, les revenus moyens et élevés ayant davantage bénéficié des rattrapages salariaux que les plus modestes. L'amélioration de la situation macroéconomique va donc de pair avec un sentiment persistant de déclassement.
Ce mécontentement est particulièrement manifeste dans les régions de l'Est et les zones rurales. En Saxe-Anhalt, l'AfD a recueilli 43,8 % des voix le 6 septembre 2026, contre environ 17 % pour la CDU. Le Land ne représente que 1,8 % du PIB allemand, mais ce résultat met en évidence une fracture politique bien plus profonde : La réunification a permis une convergence institutionnelle sans pour autant effacer le sentiment d’avoir subi la désindustrialisation et les décisions prises par l’Ouest. Ce constat se confirme le 20 septembre 2026, puisque l’AfD remporte 38,21 % des voix en Mecklembourg-Poméranie-Occidentale, devant le SPD avec 35,51 %, qui devrait néanmoins conserver le contrôle de l’exécutif régional en s’alliant avec d’autres partis de gauche. Les faits marquants restent l’incapacité du parti conservateur de F. Merz à entrer au parlement du Land (< 5%), une première depuis l’après-guerre, et la victoire à Berlin du parti de gauche radicale Die Linke (25,71 TP3T), héritier de l’ancien parti majoritaire de la RDA, devant la coalition CDU/CSU (18,81 TP3T) et l’AfD (16,31 TP3T).
Cette fracture ne se limite pourtant plus à l’ancienne frontière intérieure. Le vote en faveur de l’AfD progresse également à l’Ouest et oppose de plus en plus les métropoles intégrées aux échanges mondiaux aux territoires ruraux ou périphériques. À cette géographie du déclin s’ajoutent les interrogations sur l’immigration, l’intégration et la capacité des institutions à maîtriser les transformations en cours.
Une Allemagne plus puissante et moins encline à s'intégrer à l'Europe ?
- Le réarmement modifie l'ordre de grandeur de la puissance allemande.
Dès 2027, les dépenses de défense pourraient atteindre le niveau cumulé actuel de la France et du Royaume-Uni, avant de le dépasser nettement d’ici 2030. Cette montée en puissance intervient alors que les États-Unis réduisent leur engagement et que l’Europe ne dispose ni d’un commandement commun ni d’une industrie de défense véritablement intégrée.
Le risque ne réside donc pas dans le réarmement en soi, mais dans son organisation. L’Europe exploite 174 grands systèmes d’armes, contre 33 aux États-Unis. Si les nouveaux budgets restent nationaux, ils renforceront une industrie allemande déjà encline à privilégier ses propres entreprises, sans pallier les faiblesses collectives européennes.
Pour les voisins de Berlin, une Allemagne dominante sur le plan militaire mais insuffisamment intégrée ferait resurgir une question que l’ordre d’après-guerre avait contenue.
Face à ce risque, il s’agit désormais de compléter le principe historique du « plus jamais » par celui du « plus jamais seuls », c’est-à-dire de garantir que la puissance retrouvée de Berlin ne puisse s’exercer indépendamment de ses partenaires : achats communs, intégration des industries de défense, décisions partagées sur le déploiement des forces, …
- Cette nécessité de partage est renforcée par la montée en puissance de l’AfD.
Le parti prône une armée allemande forte, tout en rejetant l'endettement destiné à la financer. Il souhaite réduire l'Union européenne à une simple coopération entre nations, conteste l'ancrage américain et considère la Russie comme un partenaire avec lequel il est possible de trouver des compromis.
À cela s’ajoute l’orthodoxie budgétaire perçue du parti, qui semble contradictoire. Si le cap ne change pas, le déficit public passerait de 3,1 % du PIB en 2025 à environ 4,1 % en 2026, puis à 4,6 % en 2027, selon les plans de relance. Parallèlement, la dette resterait maîtrisée, entre 68 % et 71 % du PIB en 2028. En effet, un retour rapide au frein à l’endettement, tel que proposé par le parti d’extrême droite, priverait l’économie de son principal soutien et remettrait également en cause le plan de financement des infrastructures de 500 milliards d’euros, dont 100 milliards doivent être mis en œuvre par les Länder et les communes.
Les gains régionaux de l’AfD lui donnent davantage de marge de manœuvre pour ralentir la mise en œuvre du plan d’investissement, pour en modifier les priorités et pour renforcer son influence au Bundesrat, qui dispose d’un droit de veto sur certaines questions budgétaires. Cela lui offre également un terrain d'expérimentation pour mettre à l'épreuve ses capacités de gouvernance et préparer des changements plus radicaux à l'échelle nationale. À l’inverse, le maintien du cordon sanitaire contraint les partis traditionnels à former des coalitions plus larges, plus hétérogènes et plus difficiles à diriger afin de l’écarter du pouvoir. Il favorise également un glissement de la CDU vers des positions plus strictes en matière d’immigration, de dette ou de zone euro. Quoi qu’il en soit, l’AfD tire profit de la situation : soit elle se normalise en exerçant le pouvoir au niveau régional, soit elle impose progressivement ses thèmes au centre-droit tout en renforçant l’impuissance des coalitions qui lui font barrage.
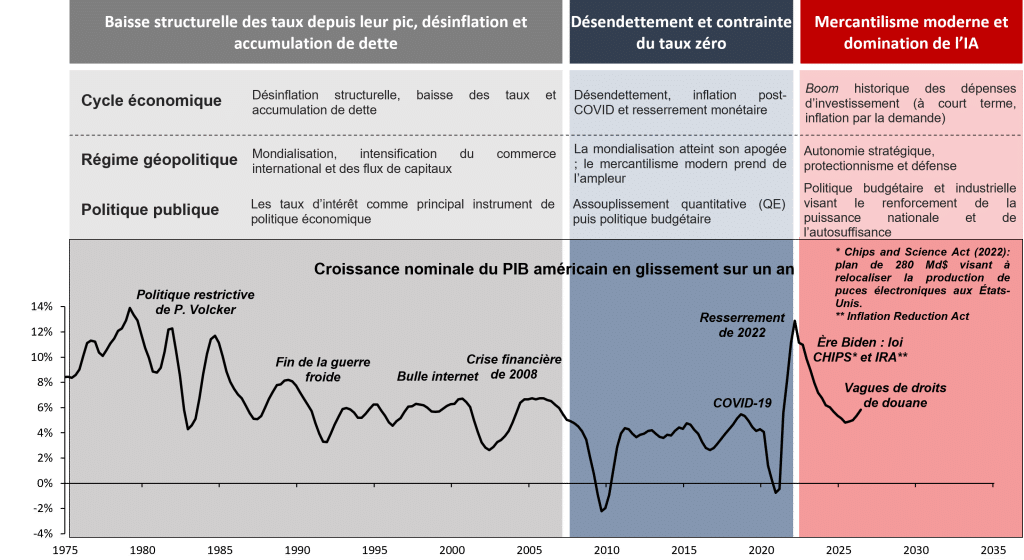
États-Unis : d’une période économique à l’autre
La croissance du PIB nominal comme indicateur
Sources : Accuracy, Bridgewater, Macrobond
Productivité et inflation
Choc entre l'offre et la demande : le scénario (dé)inflationniste est-il crédible ?
L’intuition économique selon laquelle une hausse de la productivité entraîne automatiquement une baisse de l’inflation n’est valable qu’en situation d’équilibre partiel, c’est-à-dire lorsque les prix et les conditions des autres marchés restent constants. Une hausse de la productivité agit simultanément sur l’offre, par la baisse des coûts marginaux, et sur la demande, par l’augmentation anticipée des revenus, de la consommation et de l’investissement.
1) À court terme, une augmentation de la productivité permet de produire davantage avec la même quantité de facteurs de production, ce qui se traduit par une hausse de la production potentielle et une baisse du coût marginal de production. Si les entreprises répercutent cette baisse sur leurs prix, la pression inflationniste s'atténue.
Cette tendance semble se confirmer à la lumière des données américaines : sur un an, la hausse de la productivité de 2,21 TP3T compense en partie l’augmentation de 3,71 TP3T du salaire horaire nominal (non ajusté en fonction de l’inflation), limitant ainsi la hausse des coûts salariaux unitaires à 1,41 TP3T.
Ce ralentissement ne constitue toutefois pas une baisse permanente du taux d’inflation. Il convient de distinguer un choc ponctuel sur le niveau de productivité d’une hausse persistante de son rythme de croissance. Dans le premier cas, le niveau des prix s’ajuste à la baisse à la suite du choc, puis l’inflation revient vers son objectif. Il s’agit d’un choc transitoire.
2) À moyen terme, c'est le canal de la demande qui prend le relais. Le choc d'efficacité stimule de manière durable la croissance de la production ; par conséquent, les ménages, anticipant une hausse durable de leurs revenus, augmentent leur consommation. De même, les entreprises, anticipant une rentabilité accrue du capital, investissent davantage. Lorsque la diffusion technologique s’opère progressivement, la demande peut ainsi augmenter avant que l’offre ne soit effective, et le choc, initialement favorable en termes de coûts, devient alors inflationniste.
Dans ce contexte, la variable d'équilibre est le taux d'intérêt réel naturel. La croissance
Une hausse durable de la productivité augmente les revenus attendus et la demande d’investissement, ce qui peut faire remonter ce taux. En revanche, si la banque centrale ne resserre pas sa politique en conséquence, le taux effectivement appliqué devient trop accommodant par rapport à la nouvelle dynamique de l’économie. Ce qui risquerait alors d'entraîner une hausse de l'inflation.
Productivité et bénéfices
Baisse des coûts, hausse des marges : qui profite des gains de productivité ?
- Une bonne nouvelle du côté de l'offre…
La productivité du travail dans le secteur marchand non agricole américain a progressé de 2,2 % en glissement annuel au deuxième trimestre 2026. Cette amélioration a permis à la production d’augmenter de 2,5 %, alors que la hausse des heures travaillées s’est limitée à 0,2 %. Le diagnostic de l’offre est donc favorable : l’économie produit davantage sans augmenter proportionnellement le volume de travail. Ainsi, à court terme, le premier avantage de cette efficacité accrue devrait être la modération des coûts de production. Au deuxième trimestre 2026, le coût unitaire n'a augmenté que de 1,41 TP3T en glissement annuel, après une hausse de 0,41 TP3T au premier trimestre, l'une des plus faibles depuis 2023.
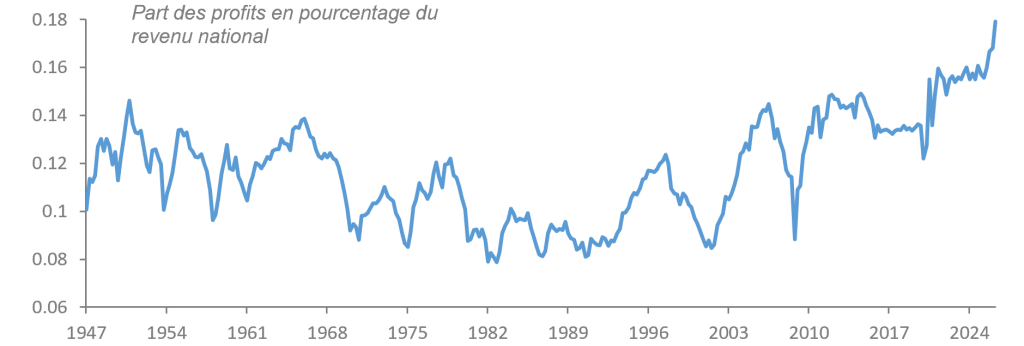
Les bénéfices des entreprises américaines s'envolent grâce à cette hausse
de productivité…
Sources : Accuracy, BEA, Macrobond
- … qui ne semble pas se répercuter sur les salaires.
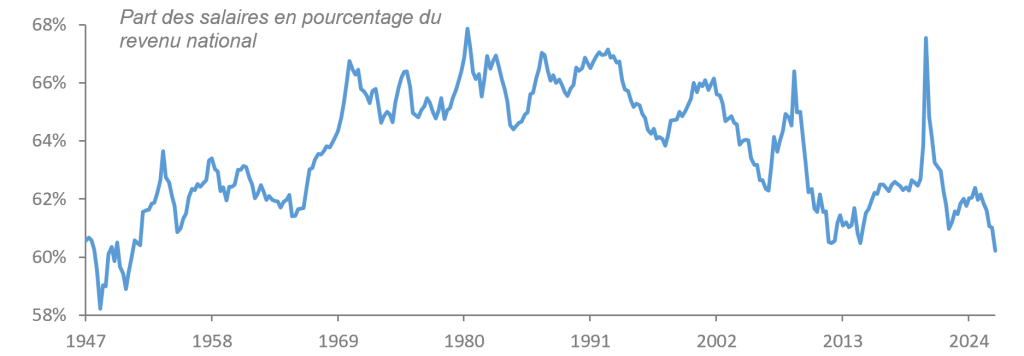
Cependant, l'interprétation distributive de ce gain est bien moins favorable. La rémunération horaire réelle a reculé de 3,11 TP3T en glissement trimestriel, en rythme annualisé, au deuxième trimestre. Dans le même temps, la part du revenu national versée aux salariés sous forme de salaires et d’avantages sociaux retombe à des niveaux comparables à ceux des années 1950…
Une tendance inverse se dessine du côté du capital. Les bénéfices avant impôts ont atteint un niveau record de 4 800 Md$ au deuxième trimestre, soit 18% du revenu national, leur part la plus élevée depuis l'après-guerre. Cela met en évidence une contradiction évidente entre une productivité accrue du travail, d’une part, et la baisse de sa rémunération réelle ainsi que de sa part dans la valeur créée, d’autre part. La répartition de la valeur ajoutée semble donc pencher en faveur du capital. La situation s’inversera-t-elle en faveur du travail ?
… ce qui ne se reflète pas dans les salaires
Sources : Accuracy, BEA, Macrobond
Politique économique
Face au retour des contraintes liées à l'offre, qu'en est-il de l'ancien « policy mix » ?
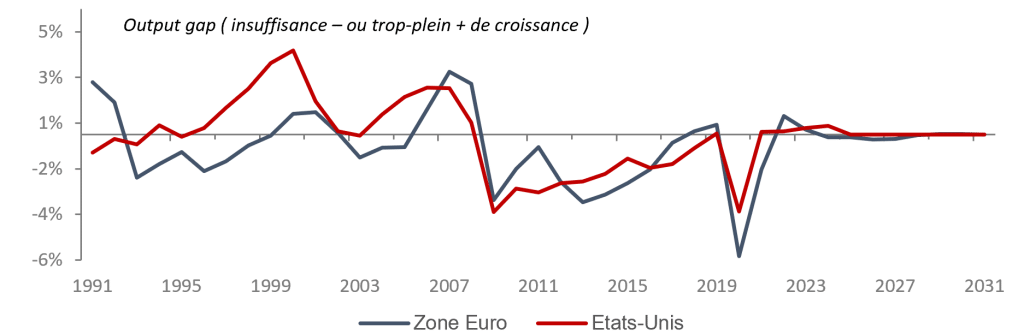
Dans les années 2010, la faiblesse de la demande constituait le principal sujet de préoccupation sur le plan macroéconomique. Un taux de chômage élevé, des taux d’intérêt proches de zéro, une inflation inférieure aux objectifs et une production en deçà de son potentiel constituaient un contexte dans lequel les politiques monétaire et budgétaire pouvaient soutenir l’activité tout en limitant le risque d’inflation. Les années 2020 marquent-elles donc un changement de cap ?
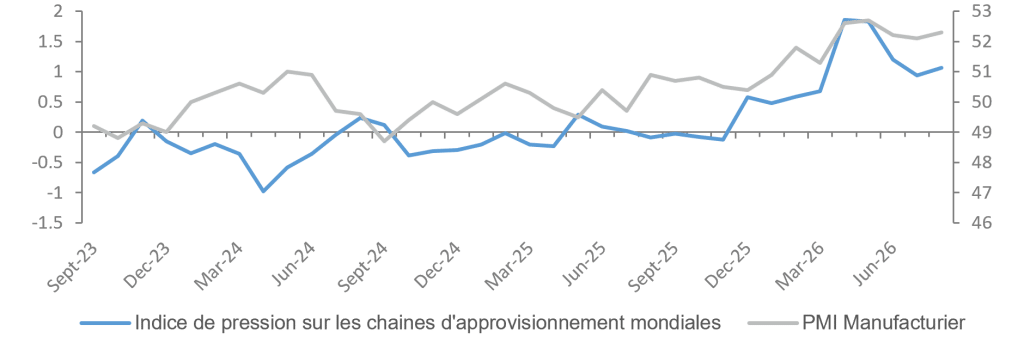
La croissance de l'activité manufacturière, tirée par l'IA,
s'accompagne d'une montée des tensions sur les chaînes
d'approvisionnement
Sources : Accuracy, Fed de New York, S&P Global, Macrobond
La période de faible demande des années 2010 a laissé
marquer le début d'une ère d'offre limitée
Sources : Accuracy, FMI, Macrobond
La pandémie, la fragmentation commerciale, les conflits armés, les tensions énergétiques, le vieillissement démographique et la relocalisation des chaînes de valeur ont remis la capacité productive au cœur du diagnostic. À ces contraintes s’ajoute désormais l’essor de l’intelligence artificielle, dont les besoins considérables en investissements, en électricité, en semi-conducteurs et en métaux industriels accentuent la rareté des ressources. Le monde serait ainsi passé d’un régime d’abondance et d’excès d’épargne à un régime de raretés multiples et d’insuffisance d’épargne, structurellement plus inflationniste et associé à des taux d’intérêt réels plus élevés.
Contrairement à un choc de demande, qui réduit simultanément la croissance et l’inflation, un choc d’offre ralentit l’activité tout en augmentant les coûts, ce qui oblige la banque centrale à trouver un équilibre entre l’activité et la stabilité des prix. Elle peut « faire abstraction » d’un choc temporaire, mais la répétition des tensions sur l’énergie, les transports, les composants ou les matières premières risque de contaminer l’inflation sous-jacente et de déstabiliser les anticipations. Ce nouveau régime est également redistributif : il favorise les pays producteurs d’énergie et de technologies, mais pénalise particulièrement l’Europe, dépendante des importations d’énergies fossiles, de semi-conducteurs et de métaux, alors même que son inflation sous-jacente et ses salaires restent, pour l’instant, contenus.
En effet, une hausse des taux, qui ne résout pas les problèmes liés à la production et à la logistique, freine la demande pour répondre aux contraintes de l’offre, pénalisant ainsi surtout le logement, l’investissement industriel et les finances publiques. Une relance budgétaire générale serait tout aussi inadaptée dans une économie proche de ses capacités, puisqu’elle alimenterait l’inflation et alourdirait une dette devenue plus coûteuse lorsque les taux réels dépassent la croissance. Une nouvelle répartition des rôles s’impose donc : à la politique monétaire, l’ancrage des anticipations ; à la politique budgétaire, le soutien ciblé et les investissements visant à accroître l’offre.
Politique commerciale
Le rendement économique très incertain du protectionnisme « tarifaire ».
I. Une première vague qui fait grimper les prix et modifie les flux commerciaux
Les « droits de douane » de 2018-2019 sous l’administration Trump 1 ont réduit les volumes importés et augmenté les coûts, mais environ 60% de la charge douanière a été absorbée par les marges des exportateurs étrangers et des revendeurs nationaux. Cela remet donc en question la capacité de cette stratégie à profiter aux producteurs américains.
II. Une deuxième vague massive, mais aux effets macroéconomiques limités
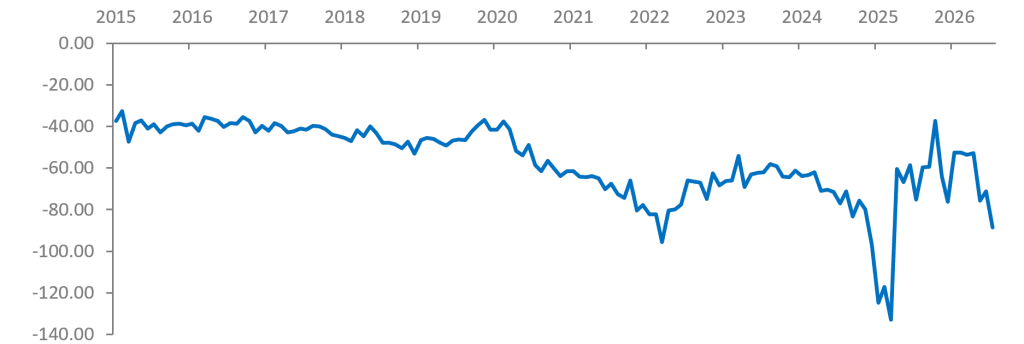
La vague 2025 du « Liberation Day » a temporairement fait augmenter puis diminuer le déficit commercial des biens, car les importateurs ont accéléré leurs achats avant l’entrée en vigueur des droits de douane. Une fois corrigé de ces variations, le déficit extérieur n’a finalement guère évolué.
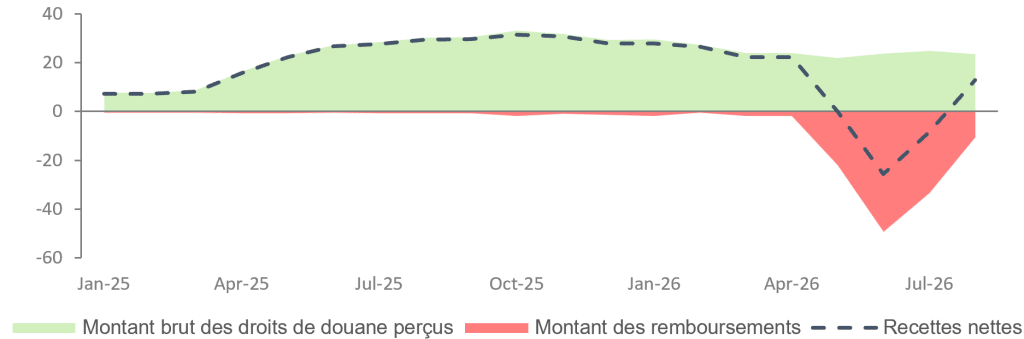
Par ailleurs, les gains de recettes annoncés suite à la mise en place de ces tarifs ne semblent pas s’être entièrement concrétisés. À la suite de la décision de la Cour suprême américaine sur l’illégalité des droits de douane de 2025, l’État est tenu de rembourser une partie importante des droits perçus. À ce jour, ces remboursements ont fait passer les recettes de 174 à 64 Md$.
Déficit commercial mensuel des États-Unis, en milliards de $
Sources : Accuracy, BEA, Macrobond
Les remboursements de droits de douane ont annulé les recettes provenant de
mai, juin et juillet 2026
Sources : Accuracy, ministère américain des Finances, Macrobond
III. Un coût politique et économique manifeste
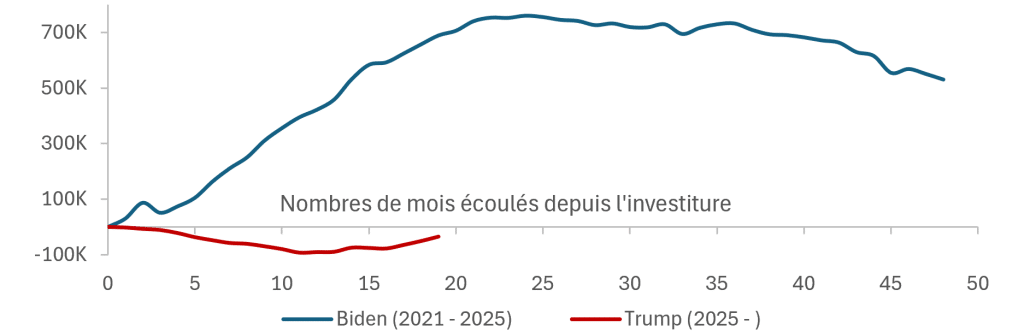
Sur le marché du travail, le bilan est défavorable. Les États-Unis ont perdu 75 000 emplois dans le secteur manufacturier depuis le retour au pouvoir de Donald Trump en janvier 2025. Les dépenses consacrées à la construction d'usines ont reculé de 26,4 % par rapport à janvier 2025, pour atteindre 174,8 Md$ en mai, leur plus bas niveau depuis février 2023.
La politique tarifaire a entraîné une hausse des prix à la consommation d’environ 0,8 %, tandis que près de la moitié des entreprises soumises à des droits de douane s’attendraient encore à répercuter davantage de coûts sur leurs clients.
Variation cumulée de l'emploi dans le secteur manufacturier aux États-Unis
sous Biden et Trump
Sources : Accuracy, Bureau américain des statistiques du travail, Macrobond
Il s'agit d'un changement de base juridique et non d'une modification de la logique économique.
Suite à l’invalidation de certains tarifs par la Cour suprême, l’administration cherche à maintenir un niveau élevé de droits à l’importation en s’appuyant sur des dispositions plus strictes, notamment la section 301 du Trade Act de 1974.
- Une nouvelle vague concernant 60 partenaires commerciaux
Les États-Unis imposent désormais des droits compris entre 10% et 12,5% sur les importations en provenance de la plupart de leurs principaux partenaires commerciaux. Le Royaume-Uni, le Canada, le Mexique, l’Inde, la Malaisie ou encore l’Union européenne sont notamment concernés par des taux de 10 %, tandis que des partenaires comme le Japon, la Corée du Sud, l’Australie, la Suisse, la Chine ou Singapour se situent dans la tranche à 12,5 %.
- Exemptions et arbitrages
Les nouveaux droits de douane prévoient des exemptions pour certains produits tels que le pétrole, le gaz, les engrais, certains produits déjà soumis à des droits sectoriels, ainsi que les biens relevant de l’accord nord-américain conclu avec le Canada et le Mexique. Il s’agit donc également de préserver des produits que les États-Unis ne produisent pas ou qui pourraient entraîner des perturbations économiques plus graves.
- Des droits de douane plus durables ?
Le Représentant des États-Unis pour le commerce extérieur (USTR) accuse les économies visées de ne pas empêcher efficacement l’entrée de biens issus du travail forcé dans leurs chaînes d’approvisionnement. La section 301 permet de cibler des pratiques étrangères jugées déraisonnables ou discriminatoires, dans le cadre d’une procédure plus longue, mais aussi plus difficile à contester.
- … ou bien voués à l’échec ?
« Les temps changent, mais la Constitution, elle, ne change pas »,
John Roberts Jr., président de la Cour suprême des États-Unis.
En définitive, quelle que soit la référence législative retenue (loi sur le commerce de 1974 ou tout autre texte), la Cour suprême ne fait pas d’exception : l’imposition de droits de douane relève de la seule autorité du Congrès, et non d’un excès de pouvoir présidentiel. Cette nouvelle vague ne sera certainement, une fois de plus, que temporaire.
- Et ensuite ? Le risque de cumul des tarifs
D’une part, l’économie mondiale semble s’être habituée à l’existence des droits de douane américains et à leur volatilité. D’autre part, l’argument avancé semble quelque peu hypocrite, sachant que les États-Unis ne sont eux-mêmes pas signataires de la Convention internationale sur le travail forcé de l’OIT. Enfin, l’USTR prévoit d’imposer avant la fin de l’année des droits liés aux surcapacités – c’est-à-dire le fait de produire plus que ce qu’il est possible de consommer ou d’investir de manière productive au niveau national – à 16 des principaux partenaires commerciaux des États-Unis.
La baisse des flux directs masque une réorganisation des circuits et des étapes de production
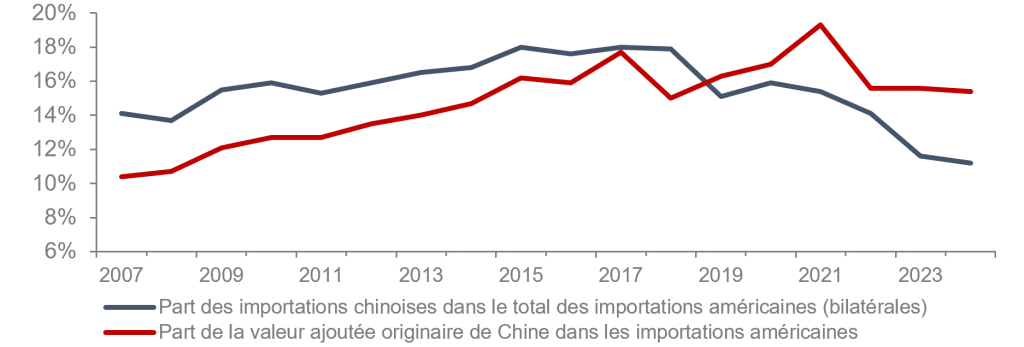
La baisse de la part chinoise dans les importations directes américaines masque une nouvelle réalité des flux commerciaux entre Pékin et Washington : une partie des biens en provenance de Chine transite désormais par des pays intermédiaires et s'intègre dans la valeur ajoutée par le biais des équipements et des services utilisés.
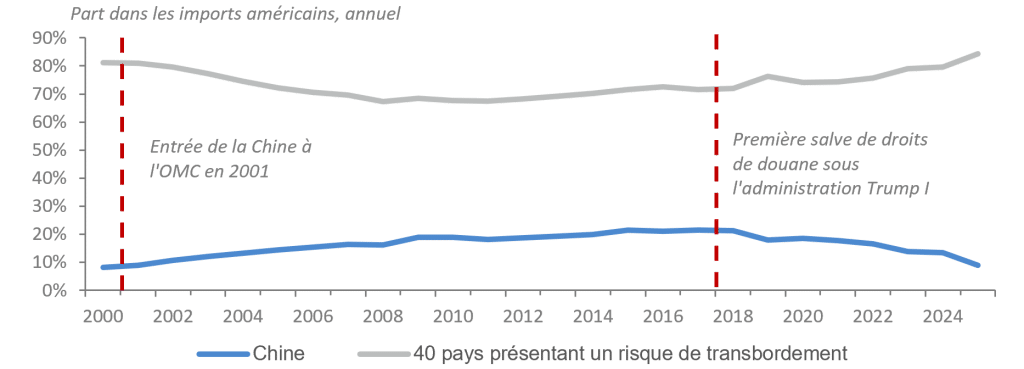
La vague de droits de douane imposée par l’administration Trump I en 2018 a eu deux effets simultanés. D’une part, une véritable diversification de la production dans certains pays et un rapprochement de certaines capacités du marché américain. Mais elle a également accru la rentabilité des opérations consistant à modifier l’itinéraire ou l’origine déclarée d’un bien sans transformation économique tangible (transbordement).
Les vagues de droits de douane imposées à la Chine n’ont pas porté leurs fruits
à réduire la dépendance vis-à-vis de l'offre chinoise
Sources : Accuracy, Bureau du recensement des États-Unis
⇒ Une incitation non linéaire à réorganiser les flux.
Lorsque l'écart tarifaire entre deux pays est faible, les entreprises n'ont guère intérêt à supporter les coûts fixes liés à une modification de la chaîne de production. Les flux directs continuent donc de prédominer.
À un niveau intermédiaire, l’écart entre les droits de douane peut favoriser une réallocation productive légitime (c’est-à-dire des investissements dans un nouveau site de production, la diversification des fournisseurs, le déplacement des étapes d’assemblage, etc.) et créer de nouvelles capacités industrielles dans les pays tiers.
Lorsque l'écart tarifaire devient très important, le gain lié au changement d'origine augmente considérablement. De ce fait, les incitations au transbordement par le biais d'opérations minimales d'assemblage, de reconditionnement ou de falsification de documents sont de plus en plus fortes.
La réorientation significative des importations suite à l'instauration de droits de
douane de 2018 (Trump I)
Sources : Accuracy, Bureau du recensement des États-Unis
⇨ Des flux importants mais encore mal mesurés.
La fourchette des pertes économiques annuelles en droits de douane pour les États-Unis se situe entre 40 et 303 Md$, selon la méthodologie utilisée dans l’étude et la manière dont la fraude est définie. Toutefois, l’estimation qui fait consensus s’établit autour de 70 Md$ de pertes annuelles. Pour un écart tarifaire de 25% à 45% entre deux pays (dont la Chine), cela représenterait 19 à 34 Md$ de droits non perçus. L’impact sur le PIB reste ambigu, car des droits de douane moins élevés impliquent également des prix à l’importation et des coûts des intrants plus bas.
Le risque de transbordement
1. Plateformes diversifiées à grande échelle
⇨ Risque de transbordement noyé dans des échanges massifs et légitimes.
Il s'agit des pays intermédiaires vers lesquels une part significative de la production est effectivement délocalisée. Le lien avec la Chine reste important, car ils utilisent des intrants importés, mais des facteurs de production locaux sont également mis à contribution et un processus de transformation local est mis en œuvre.
Pays concernés : Canada, Union européenne, Inde, Israël, Japon, Mexique, Corée du Sud, Taïwan.
En ce qui concerne le fret transfrontalier, le Mexique et le Canada font l’objet d’une attention accrue de la part des douanes américaines, car les accords commerciaux entre les trois pays sont susceptibles de ramener à zéro le niveau des droits de douane applicables aux marchandises transbordées.
2. Des pôles de production étroitement intégrés à la Chine
⇨ Volume important et dépendance accrue vis-à-vis des chaînes d’approvisionnement, des intrants, de la production et de la logistique chinoises.
Ces pays allient des capacités locales réelles à l'assemblage et à l'approvisionnement en Chine. Ils illustrent la zone grise entre la diversification productive et une transformation insuffisante pour justifier une nouvelle origine du produit.
Pays concernés : Brésil, Indonésie, Malaisie, Thaïlande, Turquie, Vietnam
3. Petites plateformes opportunistes
⇨ Faible volume, mais un avantage spécifique.
Les zones franches, les ports, les entrepôts hors douane, l’accès préférentiel au marché américain, l’assemblage de niche, un contrôle limité et une main-d’œuvre bon marché sont autant d’avantages qui confèrent à certaines petites économies un rôle disproportionné dans le réacheminement. C’est le risque le plus concentré et potentiellement le plus facile à cibler.
Pays concernés : Argentine, Azerbaïdjan, Bangladesh, Cambodge, Chili, Colombie, Costa Rica, République dominicaine, Géorgie, Jordanie, Kazakhstan, Kenya, Laos, Maroc, Myanmar, Oman, Panama, Pérou, Philippines, Singapour, Sri Lanka, Suisse, Émirats arabes unis, Ouzbékistan
4. Un contrôle plus ciblé est-il possible ?
⇨ Des itinéraires plus complexes, mais aussi davantage de pistes exploitables.
La multiplication des intermédiaires complique la qualification juridique de l’origine d’un bien. Mais elle engendre également des anomalies telles que des délais incompatibles avec une transformation réelle, des réexportations quasi simultanées aux importations, des volumes sans rapport avec la capacité d’absorption locale ou encore des liens capitalistiques entre producteurs, intermédiaires et importateurs.
Dans ce contexte, le Bureau américain de la politique commerciale et manufacturière dirigé par Peter Navarro (OTMP) propose, dans son dernier rapport, un système de filtrage basé sur l’IA baptisé “ Detective Border ”. Ce système doit permettre de comparer à grande échelle les origines déclarées, les historiques d’acheminement et les données relatives aux produits par rapport à des modèles de référence. L’objectif est de transformer les signalements d’anomalies détectés par l’IA en sanctions concrètes (à savoir la perception de droits de douane et des mesures d’exclusion).
Dette publique
Préférez-vous le volume ou le prix ?
Dette mondiale par secteur
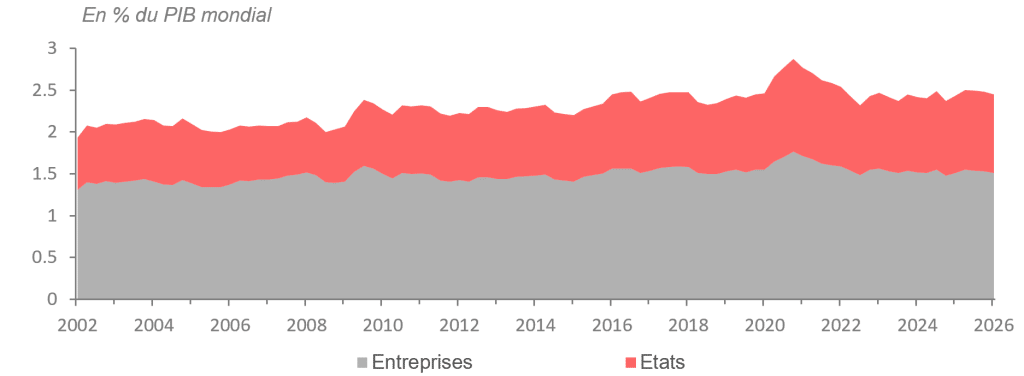
Sources : Accuracy, FMI, Macrobond
Dette mondiale par secteur
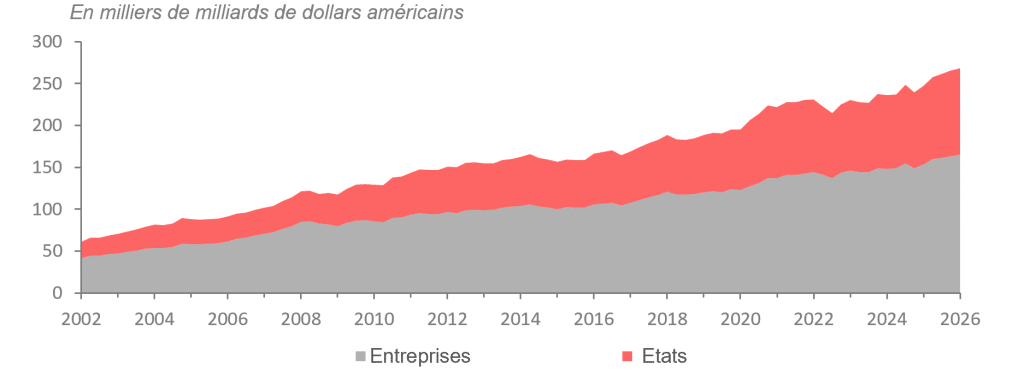
Sources : Accuracy, FMI, Macrobond
Le coût moyen de la dette dans les pays du G7 dépasse
maintenir le niveau de 2008
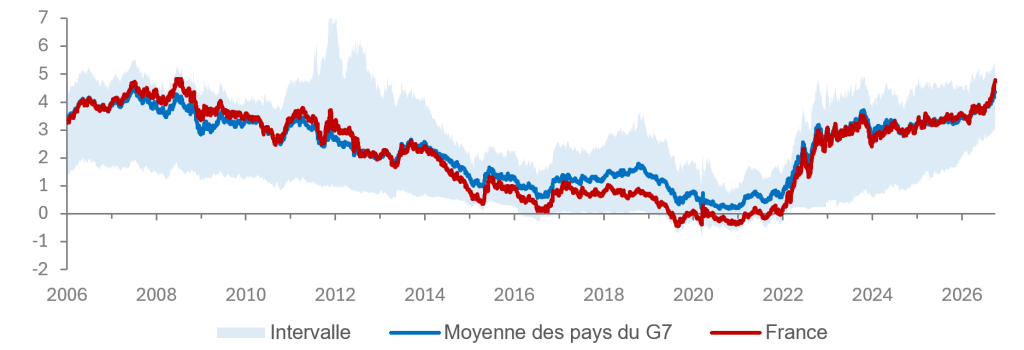
Sources : Accuracy, Macrobond
Les dépenses en intérêts nets des administrations publiques
dépassent les 2 000 Md$ par an
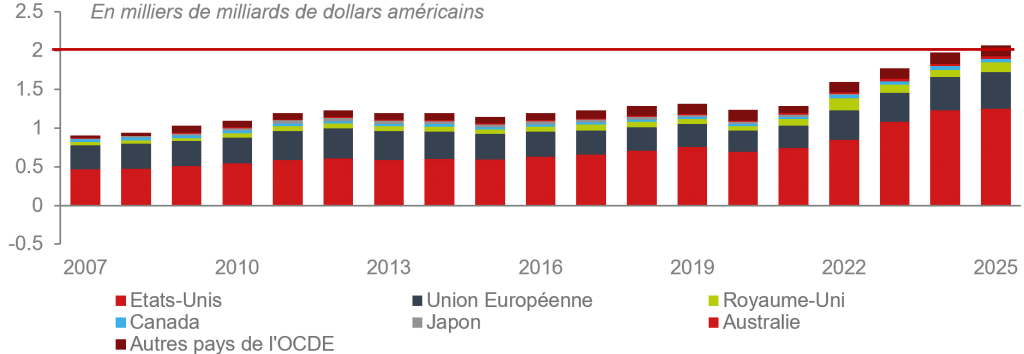
Sources : Accuracy, OCDE, Macrobond
Marchés des titres d'État
La vigilance s’impose
Taux à 10 ans : ça grimpe !
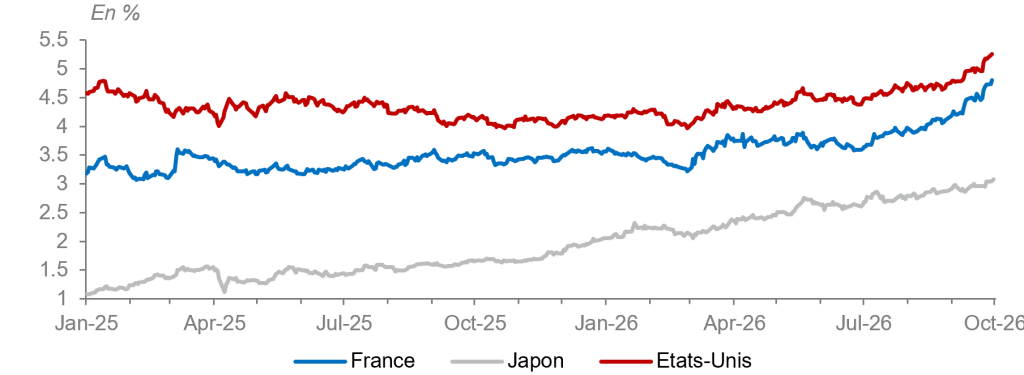
Sources : Accuracy, Macrobond
Répartition du rendement des obligations d'État à 10 ans :
des inquiétudes concernant la politique économique et de l'optimisme quant à la croissance
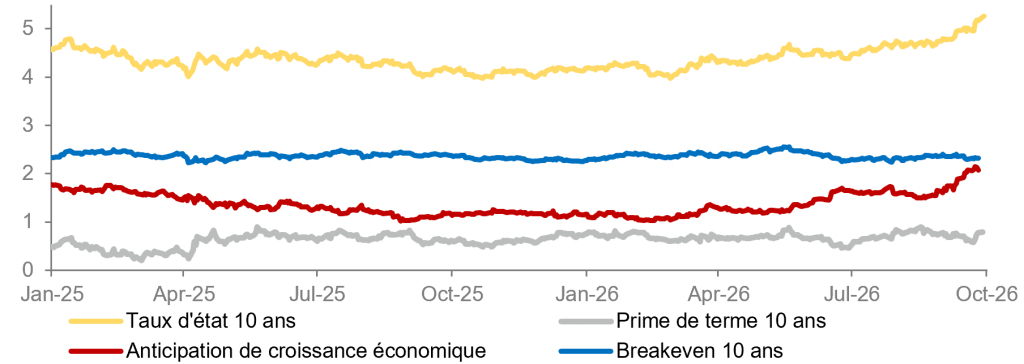
Sources : Accuracy, Macrobond
Écart de rendement entre les obligations à 10 ans et celles à 2 ans : pentification
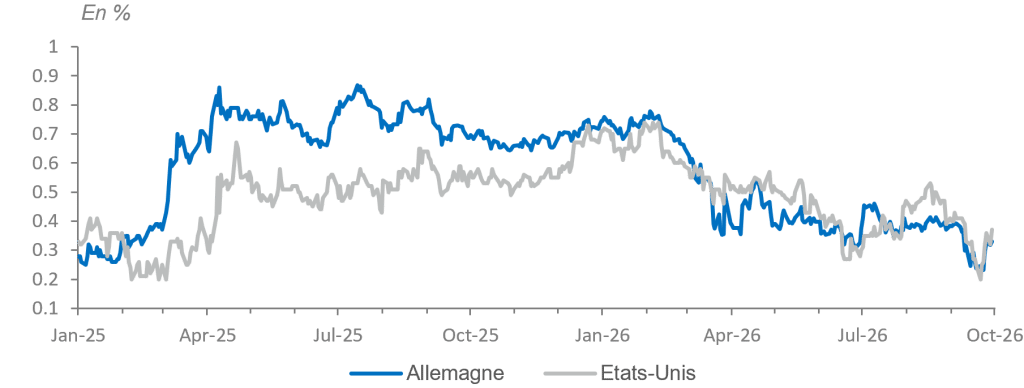
Sources : Accuracy, Macrobond
Écarts de taux par rapport à l'Allemagne : la situation délicate de la France
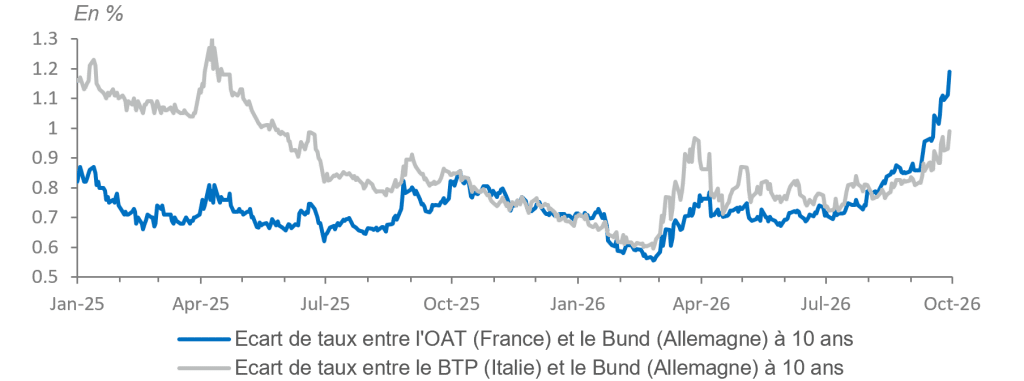
Sources : Accuracy, Macrobond
Marchés : taux à long terme et actions
Une relation en pleine évolution ?
Un marché boursier soutenu par la très bonne tenue des
perspectives de bénéfices
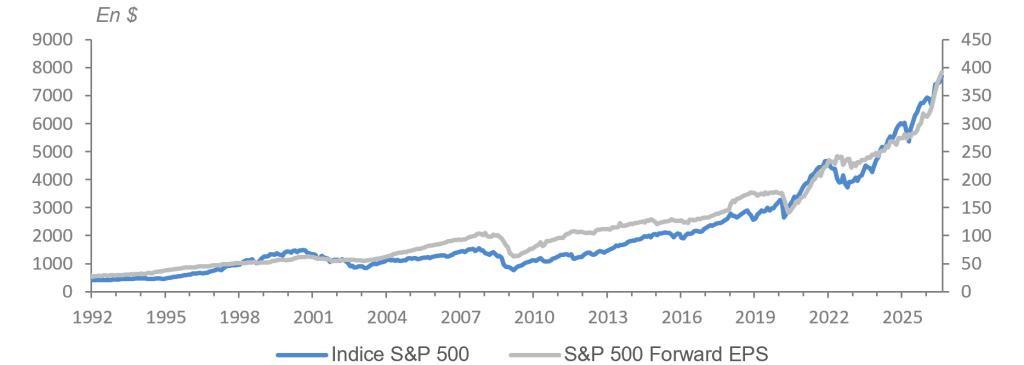
Sources : Accuracy, S&P Global, Macrobond
Un marché boursier pénalisé par la baisse des multiples de
capitalisation
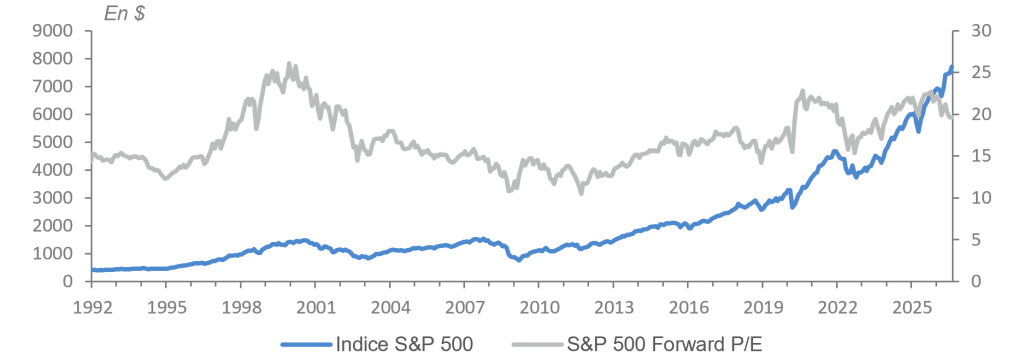
Sources : Accuracy, S&P Global, Macrobond
La hausse des taux à long terme entraîne une baisse des multiples de
capitalisation
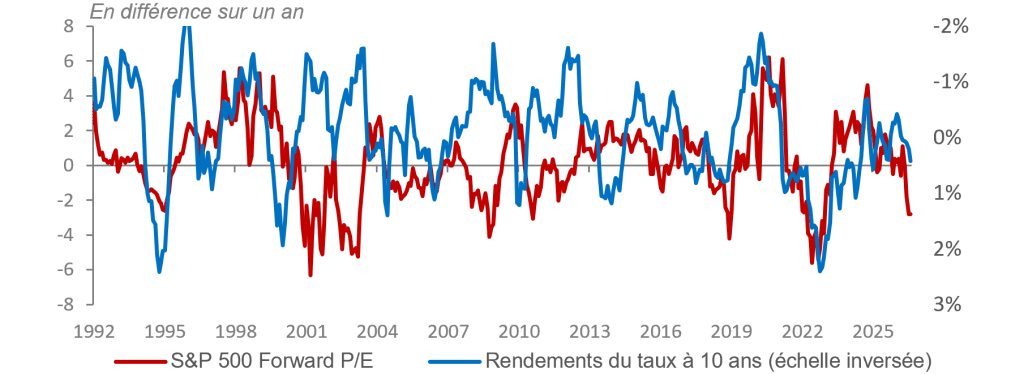
Sources : Accuracy, S&P Global, Macrobond
Corrélation entre le cours des actions et le rendement obligataire
à 10 ans américain
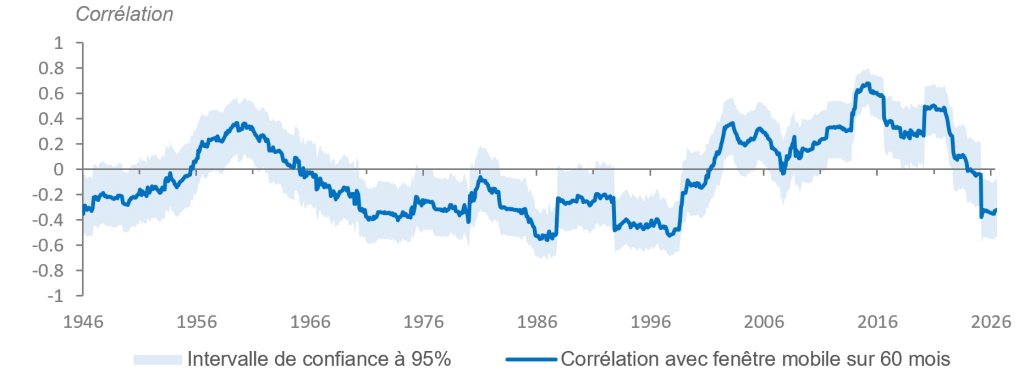
Sources : Accuracy, Macrobond
Zoom sur : l’économie d’avant-guerre
Comment ne pas constater que le contexte international se détériore et devient plus incertain ? Sans pour autant basculer dans une véritable économie de guerre, la France et, plus largement, l’Europe, s’inscrivent désormais dans une dynamique de préparation à la guerre.
Cela se traduit par une intensification progressive de l’effort militaire, mais aussi par de profonds ajustements du fonctionnement de l’économie, tant du côté de la demande que de l’offre et du financement. Dans ce contexte, la question ne se limite pas aux moyens à mobiliser, mais porte également sur les équilibres macroéconomiques à préserver et les choix politiques à assumer sur le long terme.
Comment ne pas reconnaître que le monde devient de plus en plus dangereux ?
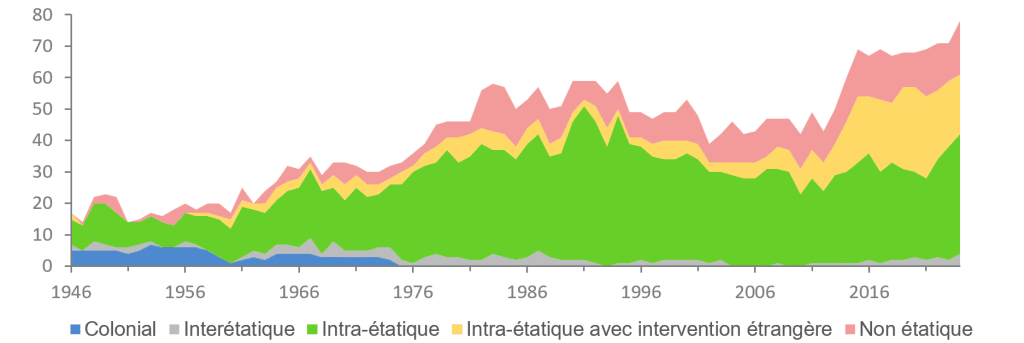
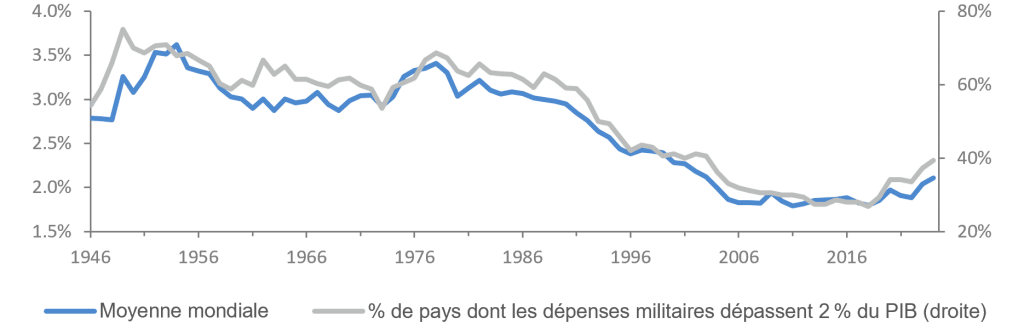
La guerre menée par la Russie en Ukraine dure depuis plus de quatre ans et demi. Sa durée dépasse désormais largement celle de la Première Guerre mondiale, qui avait duré 1 566 jours. Celle lancée cette année par les États-Unis et Israël contre l’Iran a débuté fin février et n’est pas terminée malgré plusieurs trêves. Elle s’est étendue à l’ensemble du golfe arabo-persique et parfois au-delà, tandis que le détroit d’Ormuz reste pratiquement fermé et que celui de Bab el-Mandeb, à l’entrée de la mer Rouge, est désormais sous le contrôle des rebelles houthis, liés au pouvoir en place à Téhéran ; ce qui fait légitimement craindre une flambée incontrôlée (ce qui n’est pas le cas jusqu’à présent) du prix du pétrole brut. Dans les deux cas, une paix durable ne semble pas se profiler à l’horizon. Les protagonistes, estimant disposer d’un rapport de force militaire clairement en leur faveur (la Russie et le duo formé par les États-Unis et leur allié israélien), veulent obtenir une reddition sans condition de l’adversaire, ce que ni l’Ukraine, ni l’Iran ne sont prêts à accepter. Du moins à leurs yeux, l’équilibre « sur le terrain » n’est pas à ce point déséquilibré qu’il puisse justifier une capitulation. Si l’on élargit la perspective historique, un double constat s’impose. D’abord, le nombre de conflits armés affiche une nette tendance à la hausse. La part très minoritaire, mais en hausse depuis près de 15 ans, de ceux opposant des pays entre eux réduit toutefois quelque peu la portée de ce constat. Ensuite, et en écho à cette détérioration de la situation sécuritaire, les dépenses militaires augmentent, 40% des pays y consacrant au moins 2% de leur PIB. Cette progression n’est probablement pas près de s’arrêter. L’objectif fixé par l’OTAN pour ses pays membres est de 3,5% à partir de 2035.
Conflits armés depuis la Seconde Guerre mondiale : la tendance
est clairement à la hausse
Sources : Accuracy, FMI
Les dépenses militaires augmentent partout dans le monde
Sources : Accuracy, FMI
Face à cette double évolution, l'expression « économie de guerre » est désormais assez couramment utilisée. Est-elle appropriée et que recouvre-t-elle ? Si l’on prend l’exemple de la France, pays depuis toujours en proie à des conflits tout au long de son histoire, à l’exception des dernières décennies, il convient de prendre un certain recul. Pendant la Première Guerre mondiale, période au cours de laquelle l’ensemble de l’économie a été organisée et gérée dans le but de remporter la victoire, le poids des dépenses militaires dans le PIB, du moins tel qu’il est possible de le reconstituer, est passé de 4 à 5 points juste avant le déclenchement des hostilités à 40 ou 50 points aux moments les plus intenses. Au cours de la décennie qui a précédé la Seconde Guerre mondiale, l’effort s’est intensifié progressivement, parallèlement à la montée des tensions internationales : de 2 à 3 points de PIB jusqu’à 5 à 8 points en 1938-1939 (là encore, il s’agit d’une estimation). Passons rapidement sur les années 40 et faisons un triple constat : un ratio compris entre 6 et 7 points de PIB au moment des guerres de décolonisation, autour de 4 points pendant les années de la « guerre froide » et un peu moins de 2 points pendant les années des « dividendes de la paix ».
Désormais, l'objectif à atteindre est de 3,5 points (voire 5 points pour l'ensemble des dépenses de sécurité). Comme on peut le constater, le terme « guerre » recouvre une fourchette très large de budgets militaires : de 4 points de PIB à 50 points. La notion d’économie de guerre mérite sans doute d’être précisée. Bien sûr, ce terme fait partie du vocabulaire de la communication politique. Dans un contexte de montée des tensions internationales, l’effort de défense doit être renforcé. C’est ainsi qu’il faut comprendre le choix de ces mots par Emmanuel Macron, le président français, en juin 2022, quelques mois après le début de l’invasion de l’Ukraine par la Russie. Après trois décennies de dividendes de la paix, la France, l’Europe, voire le monde entier, entrent dans une nouvelle ère. C’est donc l’action à mener au cours de celle-ci qu’il convient de définir.
Pour ce faire, inspirons-nous de l’approche proposée par Maxime Cordet, directeur de recherche à l’Institut des relations internationales et stratégiques (Comment appréhender le concept d’économie de guerre, octobre 2025) ; sans pour autant la suivre à la lettre. Commençons par établir une distinction entre les économies de paix et celles de guerre, et définissons la première comme une économie nécessitant un effort militaire visant à prévenir la guerre. Cet effort est adapté au niveau estimé de la menace ; sachant que celui-ci est considéré comme plutôt faible et plutôt stable. La longue période des « dividendes de la paix » en est un bon exemple. Passons maintenant à l’économie de guerre. Celle-ci comporte deux dimensions, sachant en outre qu’une option existe :
- l'économie de préparation à la guerre, face à la montée des menaces ;
- l'économie en temps de guerre ; il s'agit de la mettre en place et de la mener à bien ;
- Cette option consiste à apporter, le cas échéant, un soutien à un allié dans un conflit auquel le pays concerné ne participe pas en tant que belligérant.
Comment ne pas reconnaître que, ici et maintenant, l’Europe, et la France avec elle, est en train de réorienter sa dynamique vers une économie de préparation à la guerre ; Et qui plus est, en soutenant durablement son allié ukrainien ? Mais comment fonctionne une économie de préparation à la guerre ?
Commençons par le point le plus compliqué, à savoir la concordance des temps. La montée des tensions exige une réponse immédiate : il faut s’assurer que le modèle militaire actuel est pleinement opérationnel, avec des équipements en état de marche, des stocks de consommables (munitions) reconstitués et un personnel à la fois au complet et formé. Il est également indispensable d’anticiper la nature des conflits armés de demain. C’est elle qui détermine les choix en matière d’adaptation de la structure des armées, de conception et d’acquisition de nouveaux matériels, de formation des personnels, voire des alliances à mettre en place et du degré de coopération au sein de celles-ci. Cette capacité à concilier les objectifs à court et à moyen terme fait partie intégrante des solutions apportées, qu’il s’agisse de la demande, de l’offre ou du financement.
Du côté de la demande, le donneur d’ordre est l’État. Une fois ce constat évident posé, deux questions se posent : d’abord, s’agit-il d’une relation entre un État donné et un industriel de son pays dont il a la responsabilité, ou d’un appel d’offres auprès d’un fournisseur étranger (il faut également prendre en compte le cas d’une vente à l’étranger par une entreprise nationale), puis des conditions dans lesquelles les commandes sont passées (partenariat, développement et/ou fabrication, volume, répartition entre « ferme » et « optionnel », prix et conditions de paiement). Pour de nombreux pays, trouver la bonne réponse n’est pas chose facile : la situation des finances publiques est souvent assez précaire, il n’est pas toujours possible de privilégier les acteurs nationaux (comment tenir compte de la contrainte de temps dans un environnement géopolitique perçu comme dangereux ?) et la visibilité qu’il faut garantir aux fournisseurs (ce qui permet de s’assurer de la bonne exécution du contrat) se heurte aux deux contraintes précédentes.
Du côté de l'offre, la situation est peut-être encore plus compliquée. Le niveau d'eau était particulièrement bas à l'époque des « années fastes » des dividendes de la paix. Il est désormais nécessaire de relever la barre, que ce soit en matière de R&D ou de fabrication. De plus, il faut agir le plus vite possible. Cela vaut tant pour la reconstitution des stocks que pour la mise au point et la fabrication d'armements de nouvelle génération. Hélas, le processus se heurte à une quadruple difficulté : des chaînes d’approvisionnement mises à mal par les tensions géopolitiques et géoéconomiques, un cadre réglementaire et normatif source de complexités et constituant souvent un frein à l’avancement, au rythme souhaité, des projets décidés, une main-d’œuvre adaptée ou formée est un élément aussi indispensable que rare du processus de production et, comme nous l’avons vu en abordant la question de la demande, donner de la visibilité aux acteurs de la filière et garantir que les financements « suivront », sans augmenter de manière déraisonnable les risques associés, ne va pas de soi.
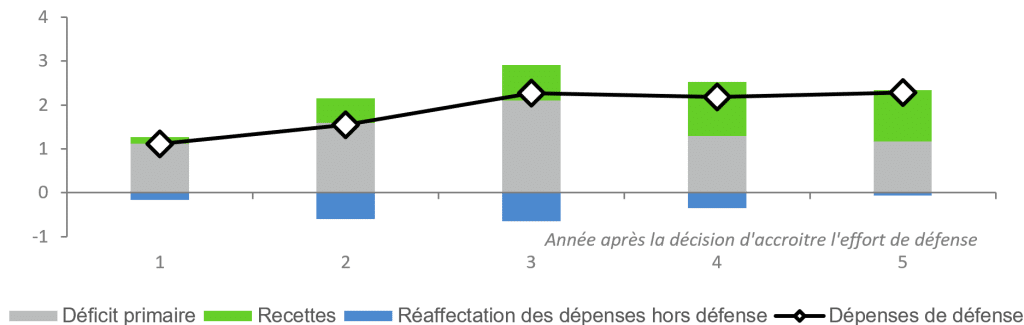
Parlons donc de financement. C’est un sujet aux multiples facettes. Tout d’abord, il convient de s’interroger sur la reproductibilité des solutions apportées par le passé ; à savoir accepter une augmentation du déficit des comptes publics, puis opérer progressivement des arbitrages sous la forme de nouveaux prélèvements et/ou d’une modification de l’équilibre entre les dépenses civiles et militaires en faveur de ces dernières. Cette fois-ci, ce qui n’était qu’un élément complémentaire hier pourrait bien devenir l’élément central. Ce qui ne manquera pas de soulever des questions d’acceptation politico-sociale et de compétitivité économique.
Répartition moyenne du financement des hausses
dépenses militaires (variation cumulée en points de PIB)
Sources : Accuracy, FMI
Ensuite, Il faudra s'efforcer de mobiliser les flux d'épargne et de crédit pour financer l'effort militaire. L’objectif étant de faciliter le financement des entreprises du secteur de la défense et de l’État en tant que donneur d’ordre. On peut envisager la création de produits d’épargne visant à orienter l’épargne privée vers des placements adaptés, notamment en obligations, voire en actions. De même, des mesures incitatives pourraient être mises en place pour orienter le crédit bancaire vers le secteur de l’armement. Dans les deux cas, il conviendrait de recourir à des leviers fiscaux et/ou réglementaires. Cette manœuvre n’est peut-être pas si facile à mettre en œuvre. Il faut garder à l’esprit que les sources de financement sont très sollicitées en ce moment. Outre le renforcement de la sécurité nationale, il faut réussir la transition énergétique, accélérer la transformation numérique des économies, notamment le déploiement de l’IA, et veiller à ce que la stabilité financière ne soit pas compromise afin de ne pas mettre en péril l’accès du Trésor public à un refinancement dans de bonnes conditions. Dans un environnement international moins ouvert, où l’on s’interroge sur l’importance future des flux de capitaux transfrontaliers, la situation pourrait se compliquer pour les pays qui vivent déjà « au-dessus de leurs moyens ». Et si l’équilibre de la balance des paiements redevenait un sujet de préoccupation !
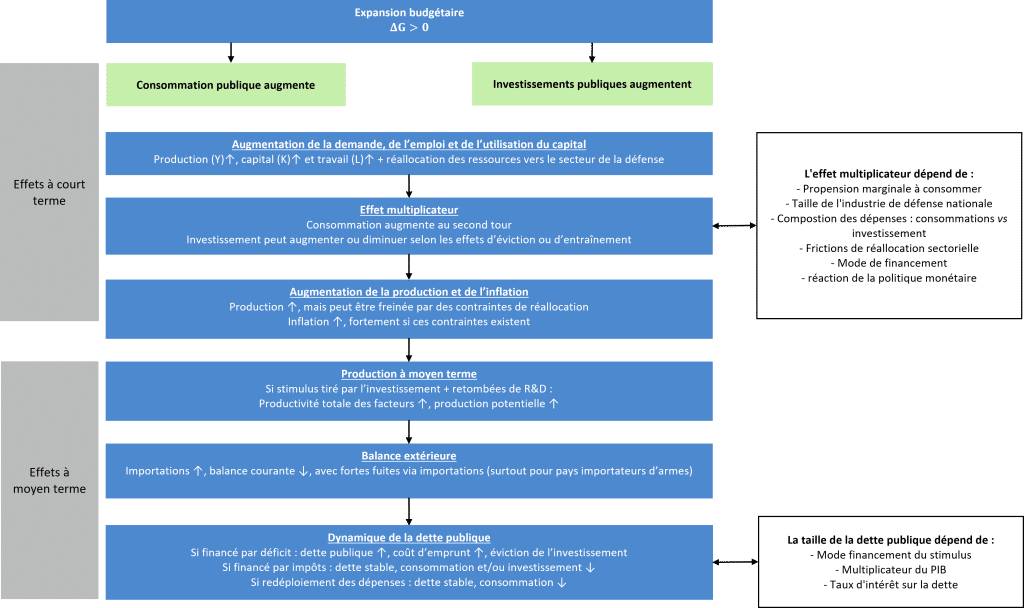
Tout cela, quelles en seront les conséquences macroéconomiques ? C'est ce que nous allons voir pour finir. Deux approches sont possibles. La première, plutôt analytique, est proposée par le FMI (Perspectives économiques mondiales, avril 2026). L’institution internationale retient la période de l’après-Seconde Guerre mondiale, prend en compte un échantillon comprenant davantage de pays émergents et en développement que de pays développés, et s’intéresse aux efforts de réarmement qui durent plus de deux ans et demi. En fin de compte, La croissance s'accélère légèrement, l'inflation augmente un peu, mais de manière temporaire, la politique monétaire est resserrée et la balance courante se détériore. La dette publique augmente dans un premier temps, puis se stabilise grâce à une politique budgétaire plus équilibrée. La deuxième approche met l'accent sur l'expérience de la période précédant la Seconde Guerre mondiale (les années 30), en se concentrant sur l'Allemagne, la France, le Royaume-Uni et l'Union soviétique. Dans un contexte marqué par une approche volontariste dans la mise en œuvre des politiques publiques, même si celle-ci s’exerce à des degrés divers (politique industrielle, voire planification, levée, dans la mesure du possible, des contraintes budgétaires, souci de ne pas laisser les prix s’emballer et attention portée aux comptes extérieurs), la croissance s’accélère et le marché du travail se rapproche du plein emploi. Les différences d’une expérience à l’autre ont leur importance, puisque l’objectif est d’être prêt pour la guerre. La France et le Royaume-Uni ont fait preuve d’une trop grande prudence et ont agi trop tardivement. L’Allemagne et l’Union soviétique se sont montrées plus efficaces et étaient donc mieux préparées.
Attention, ces deux points de vue ne concordent pas. Une économie en phase de préparation à la guerre n’est pas une économie d’avant-guerre. L’analyse a posteriori introduit un biais analytique. La performance économique se juge également en fonction du cadre politique mis en place. Favorise-t-il une logique économique de marché ou, au nom d’intérêts supérieurs, la remet-il en cause ? D’un cas à l’autre, les résultats ne peuvent pas être les mêmes.
Dépenses militaires : les canaux de transmission
Sources : Accuracy, FMI
Hervé Goulletquer, conseiller économique principal, Accuracy
Ne pas se contenter du diagnostic d’une économie résiliente