
L'économie mondiale, ou du moins la situation en Occident, montre-t-elle quelques signes de normalisation, après une période difficile pour beaucoup ? Allons-nous bientôt voir le retour de cette période d'inflation élevée ? Quel est le lien entre ces deux facteurs ? Et quelles conclusions pouvons-nous tirer de la situation du secteur immobilier ? Dans cette édition de la Note économique, nous nous pencherons sur ces sujets pour tenter d'y répondre.
USA : un niveau d'indice ISM préoccupant
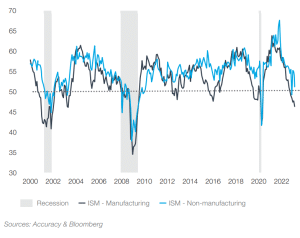
Il semblerait que la situation économique générale montre quelques signes de normalisation. Par exemple, le marché du travail aux États-Unis est revenu à un niveau plus habituel de création mensuelle d'emplois (236 000 en mars 2023, contre des niveaux exceptionnellement élevés au début de l'année). Cependant, d'autres signes semblent indiquer que cette normalisation n'est pas aussi forte que nous le souhaiterions. Si l'on examine l'indice ISM manufacturier (voir graphique ci-contre), un indicateur clé de l'état de l'économie américaine, on peut identifier certaines tendances inquiétantes : l'indice manufacturier diminue rapidement depuis la fin de 2022 et est maintenant inférieur à 50, le point auquel la croissance devient négative ; l'indice non manufacturier semble suivre une tendance similaire, bien qu'il ne soit pas encore tout à fait en dessous de 50. Qu'est-ce que cela signifie pour l'état de la plus grande économie du monde ?
Zone euro : Consensus Bloomberg sur l'inflation
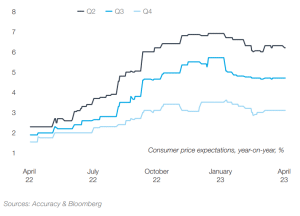
Malgré cette incertitude, il semblerait que la croissance prévue pour l'Ouest cette année, bien qu'anémique, sera maintenue. En effet, malgré la baisse potentielle de l'activité économique mentionnée ci-dessus, le ralentissement de l'inflation prévu pour le second semestre aura pour effet de stimuler le pouvoir d'achat, contribuant ainsi à la croissance économique. Le graphique ci-contre présente les prévisions d'inflation par trimestre du Consensus Bloomberg pour la zone euro. On constate qu'elle devrait diminuer de moitié d'ici le quatrième trimestre, pour s'établir à environ 3%. Des tendances similaires sont observées aux États-Unis. Par conséquent, même si la croissance économique reste faible, cette baisse prévue de l'inflation sera bénéfique, car elle empêchera la croissance de se contracter davantage.
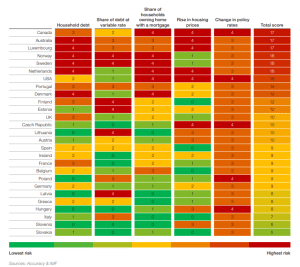
Passons maintenant au marché immobilier. Comme nous l'avons dit dans les éditions précédentes de la Note économique, le marché immobilier est un bon indicateur pour comprendre l'état de l'économie en général. Le tableau ci-dessous, tiré du FMI, présente une étude du risque immobilier dans 27 économies avancées. L'étude prend en compte de multiples facteurs, de l'endettement des ménages aux prix de l'immobilier en passant par les taux d'intérêt, et attribue finalement une note totale à chaque pays.
Comme on peut le constater, la majorité des pays étudiés se sont vus attribuer un niveau de risque moyen à élevé (orange à rouge). Les principaux facteurs à l'origine des niveaux de risque élevés concernent l'évolution des taux d'intérêt, un facteur qui s'applique à tous les pays étudiés, le niveau d'endettement des ménages et la proportion de ménages disposant d'un crédit hypothécaire. La situation difficile du marché immobilier en Occident doit donc nous mettre en garde quant à l'état de l'économie en général.
Observatoire des risques du marché du logement : différenciation
Ventilation de l'augmentation du ratio dette/PIB entre le quatrième trimestre 2019 et le troisième trimestre 2020 (points de pourcentage)
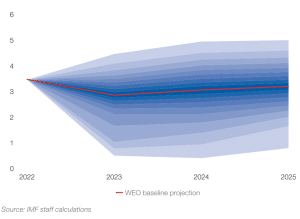
Enfin, nous présentons les prévisions du FMI pour la croissance du PIB au cours des deux prochaines années. Ce graphique a la particularité de montrer la distribution de l'incertitude autour de la prévision, chaque bande colorée correspondant à un intervalle de 5%. Ce que nous voyons est un graphique asymétrique : il y a un plus grand niveau de risque à la baisse - géopolitique, prix du pétrole, faillites bancaires, etc. - est plus élevé que les avantages, et ce jusqu'en 2025 et au-delà. En outre, le FMI estime à 25% la probabilité que la croissance économique mondiale soit inférieure à 2% cette année ; c'est le double de la probabilité normale et, en fait, si cela devait se produire, ce ne serait que la sixième fois au cours des 50 dernières années que la croissance mondiale aurait été aussi faible.
Une fois de plus, les perspectives pour l'année sont mitigées ; bien qu'il y ait certains signes de normalisation, d'autres signes indiquent un ralentissement de l'activité, un point de vue qui semble être soutenu par le marché de l'immobilier. La question de savoir où nous nous trouverons à la fin de l'année reste pour l'instant sans réponse.