
L'arbitrage en matière d'investissement se résume souvent à deux éléments : qui a obtenu gain de cause et quel a été le montant de l'indemnité accordée. Ces indicateurs ont certes leur importance. Cependant, ils peuvent masquer la situation financière globale et les conséquences financières plus larges d'un litige.
Comme c’est souvent le cas, c’est dans les détails que réside toute l’importance. Une partie peut être déclarée responsable tout en ne subissant qu’un risque financier limité si le tribunal arbitral réduit considérablement le montant des dommages-intérêts réclamés par le demandeur. À l’inverse, les conséquences d’un arbitrage vont souvent au-delà des dommages-intérêts accordés et englobent les frais de justice, la distraction de la direction, les répercussions sur la réputation et les effets potentiels sur les investissements futurs. Ces enjeux peuvent se présenter sous différentes formes et se concrétiser à des horizons temporels variés, ce qui rend indispensable une évaluation plus large pour comprendre les véritables implications financières d’un litige.
Cet article s'appuie sur une étude portant sur les affaires d'arbitrage en matière d'investissement impliquant des États africains ou des investissements liés à l'Afrique au cours de la décennie allant de 2015 à 2025. Cette étude a examiné des affaires traitées par différentes instances d'arbitrage, en s'appuyant sur des informations accessibles au public, notamment les données fournies par la Conférence des Nations Unies sur le commerce et le développement, complétées par d'autres sources publiques concernant les arbitrages en question.¹
L'objectif n'est pas de proposer une analyse économétrique exhaustive, ni de laisser entendre que les données accessibles au public reflètent la réalité dans son intégralité. Il s'agit plutôt d'identifier les grandes tendances qui se dégagent des informations disponibles : le nombre de dossiers, les issues, les montants réclamés et accordés lorsqu'ils sont connus, la répartition par secteur, ainsi que les implications pour les États, les investisseurs et les experts financiers.
Portée et méthodologie de l'étude
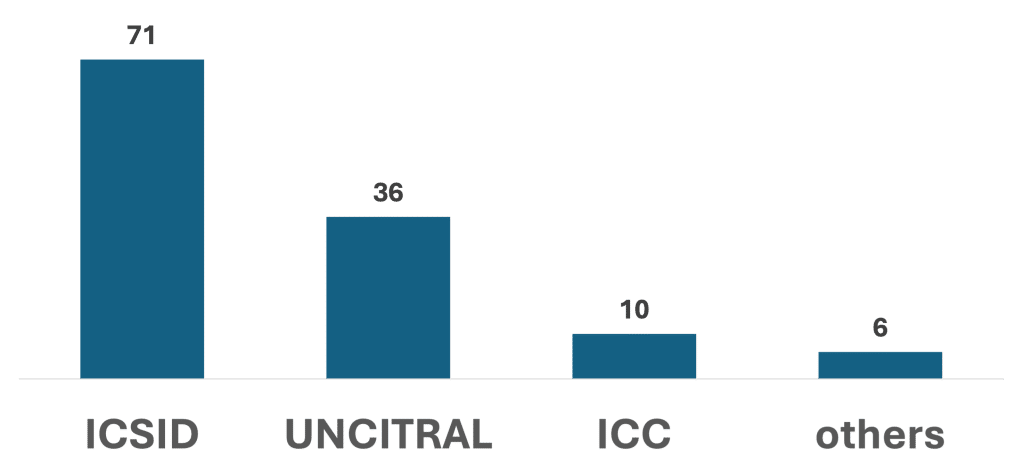
Cette étude a passé en revue les affaires d’arbitrage en matière d’investissement impliquant des États africains sur une période de dix ans, de 2015 à 2025, toutes instances confondues. L’ensemble de données comprend 123 affaires. La majorité d’entre elles ont été traitées par le Centre international pour le règlement des différends relatifs aux investissements (CIRDI), avec 71 affaires CIRDI recensées. Un autre groupe d’un peu plus de 34 affaires a été traité selon les règles de la CNUDCI. Une dizaine d’affaires ont été recensées devant la Chambre de commerce internationale, et un petit nombre d’autres affaires ont été portées devant d’autres instances.
Nombre de procédures d'arbitrage concernant États africains entre 2015 et 2025, par forum
Cette étude s’appuyant sur des informations accessibles au public, elle présente plusieurs limites. Premièrement, tous les arbitrages en matière d’investissement ne sont pas publics, et même lorsque l’existence d’une affaire est connue, les mémoires, les sentences, les termes des accords à l’amiable et les éléments relatifs au montant des indemnités peuvent ne pas être disponibles. Deuxièmement, l’accès aux archives publiques varie d’une juridiction à l’autre. Les affaires portées devant le CIRDI sont généralement plus visibles que de nombreux arbitrages ad hoc ou contractuels, et le degré de transparence des affaires traitées par la CNUDCI peut varier considérablement. Troisièmement, les données relatives aux montants réclamés et accordés ne sont pas toujours divulguées.
Ces limites sont importantes. Les chiffres présentés ci-dessous doivent donc être considérés comme des indicateurs tirés des informations publiques disponibles, et non comme un relevé statistique exhaustif de l’ensemble des procédures d’arbitrage en matière d’investissement concernant l’Afrique. Toutefois, lorsque les données disponibles permettent de formuler des observations pertinentes, plusieurs tendances se dégagent.
Évolution des arbitrages en matière d'investissement concernant l'Afrique depuis 2015
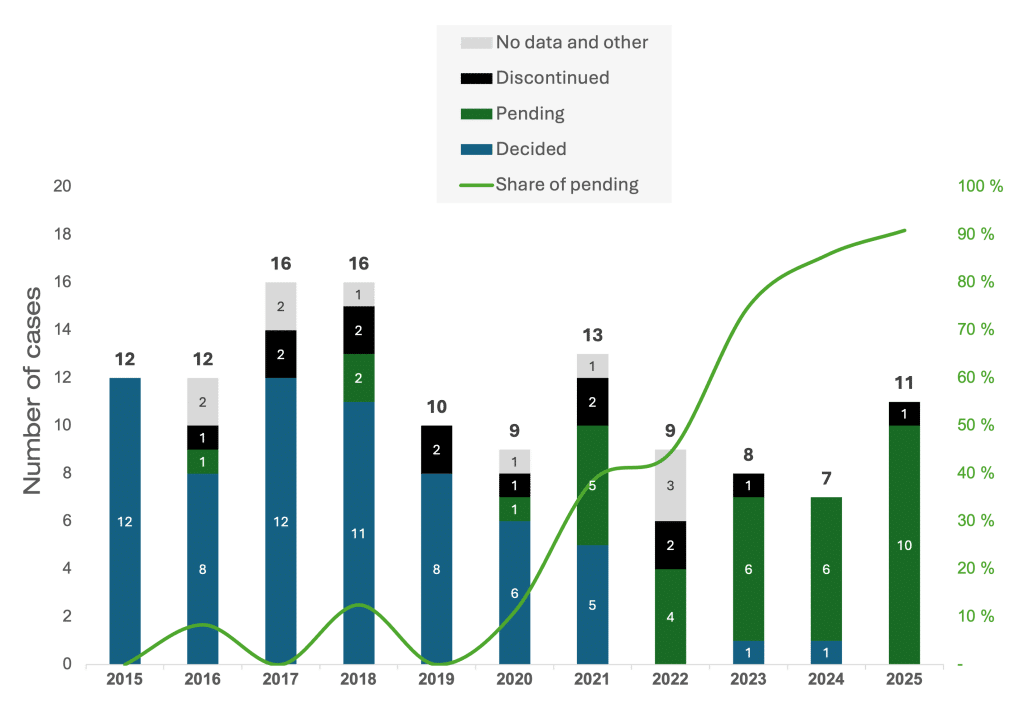
Le premier constat notable concerne le nombre de litiges. Un peu plus de 120 affaires d’arbitrage en matière d’investissement impliquant des États africains ou des investissements liés à l’Afrique ont été recensées entre 2015 et 2025. Ce chiffre est considérable sur une période de dix ans et confirme que l’arbitrage en matière d’investissement reste un élément important du paysage juridique et financier du continent.
Parmi ces affaires, environ 35, soit près d'un tiers du total, étaient encore en cours au moment de l'étude. D'autres procédures ont été classées sans suite ou n'ont pas abouti à une décision définitive. Au total, 65 affaires ont abouti soit à une décision, soit à un règlement à l'amiable.
Cela représente environ la moitié des dossiers ouverts au cours de la période considérée.
Le fait qu’une si grande proportion d’affaires reste en suspens est en soi significatif. L’arbitrage en matière d’investissement est généralement un processus qui s’étend sur plusieurs années. Pour les États, cela signifie que la charge financière et institutionnelle d’un litige peut s’étendre bien au-delà du moment où la demande d’arbitrage est déposée. Pour les investisseurs, cela signifie que le recouvrement, même s’il est finalement obtenu, peut être retardé de plusieurs années. Pour les prêteurs, les promoteurs et les experts financiers, la durée prolongée d’un litige peut devenir un facteur déterminant dans l’évaluation de la valeur d’un projet, du risque lié à l’exécution de la sentence, du risque-pays et du coût du capital. Pour les tribunaux, les intérêts antérieurs à la sentence revêtent une importance considérable en raison de la durée de la procédure.
Nombre de procédures d'arbitrage impliquant des États africains entre 2015 et 2025, par année²
Analyse sectorielle
La répartition des cas par secteur confirme l'importance persistante des industries à forte intensité capitalistique et réglementées par l'État.
Au cours de la période considérée, les secteurs minier, des infrastructures, ainsi que du pétrole et du gaz ont représenté à eux trois environ la moitié des affaires d'arbitrage en matière d'investissement impliquant des États africains ou des investissements liés à l'Afrique. Ces secteurs restent donc au cœur du paysage de l’arbitrage. Ce constat corrobore également la tendance à long terme qui aurait été mise en évidence dans une analyse réalisée par le cabinet d’avocats nigérian G.O. Sodipo & Co. concernant les affaires CIRDI impliquant des États africains.³
Répartition sectorielle des affaires d'arbitrage impliquant des États africains entre 2015 et 2025
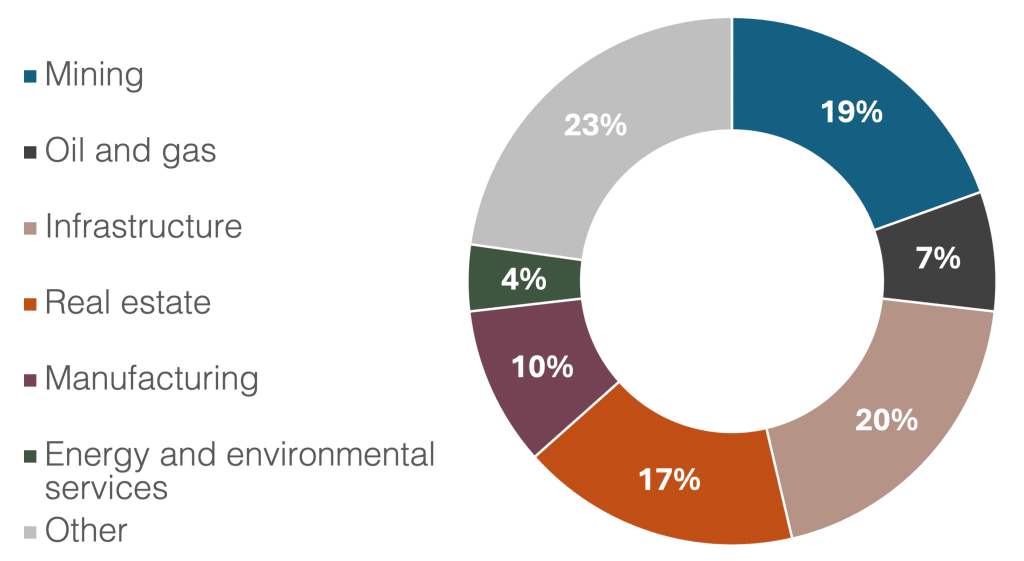
Les raisons ne sont pas difficiles à identifier. L'arbitrage en matière d'investissement tend à se présenter lorsque des investisseurs privés engagent d'emblée des capitaux importants dans un secteur fortement influencé par la réglementation publique, les autorisations, les concessions, la fiscalité, les règles relatives au contenu local, les contrôles environnementaux ou la participation de l'État. Les secteurs minier, pétrolier et gazier, ainsi que les grands projets de construction et d’infrastructure, correspondent parfaitement à ce profil. Ils se caractérisent souvent par de longues périodes de développement, des dépenses d’investissement initiales élevées, une exposition aux fluctuations des cours des matières premières, des cadres réglementaires en constante évolution et des relations complexes avec les entités publiques.
Cependant, l'autre moitié de l'ensemble de données revêt une importance tout aussi grande. Elle montre que les arbitrages en matière d'investissement concernant l'Afrique ne se limitent pas aux industries extractives et aux infrastructures.
Le secteur manufacturier représentait environ 10% des cas, couvrant un large éventail de sous-secteurs tels que le ciment, l’acier, le textile, les produits agricoles et d’autres activités industrielles. L'immobilier représentait environ 17% des cas. Les services énergétiques et environnementaux représentaient également environ 4%. Un autre groupe de secteurs, représentant environ 23% des cas, comprenait les services financiers, l'agriculture, les médias, la logistique, l'hôtellerie et d'autres activités.
Cette diversification est significative. Elle reflète, au moins en partie, la diversification progressive des économies africaines et des investissements étrangers sur le continent. À mesure que les investissements s’étendent au-delà des secteurs extractifs traditionnels, des litiges apparaissent également dans un éventail plus large de secteurs. Cela ne signifie pas pour autant que les secteurs minier, de la construction et des hydrocarbures aient perdu de leur importance. Ils occupent toujours une place prépondérante. Mais le paysage de l’arbitrage reflète de plus en plus un paysage d’investissement plus large, englobant l’industrie manufacturière, les services, l’immobilier, l’agroalimentaire, la logistique et les activités environnementales.
Pour les praticiens, cette diversification sectorielle a des conséquences. Chaque secteur soulève des questions spécifiques en matière de quantification. L’évaluation d’une entreprise minière peut dépendre fortement des réserves, des prévisions de prix des matières premières, des autorisations, des calendriers de construction et des taux d’actualisation. Un litige dans le secteur de la construction peut porter sur les retards, les perturbations, les modifications de cahier des charges, la résiliation du contrat et le financement du projet. Une réclamation dans le secteur manufacturier peut nécessiter une analyse de l’utilisation des capacités, des coûts des intrants, de l’accès au marché et des marges d’exploitation. Les services financiers, l’hôtellerie, les médias et la logistique posent chacun leurs propres défis en matière d’évaluation et de causalité. L’expertise sectorielle est donc essentielle tant pour la stratégie en matière de responsabilité que pour l’analyse du montant des dommages-intérêts.
Résultats et distinctions
Parmi les 65 affaires ayant abouti à une décision ou à un accord, les résultats montrent une tendance relativement équilibrée, bien que favorable à l'État.
Environ 26% ont donné lieu à une décision en faveur de l'investisseur, tandis que 45% ont abouti à une décision en faveur de l'État, ce qui signifie que les demandes de l'investisseur ont été rejetées. Les 28% restants ont abouti à un règlement à l'amiable.
Résultats des procédures d'arbitrage impliquant des États africains entre 2015 et 2025
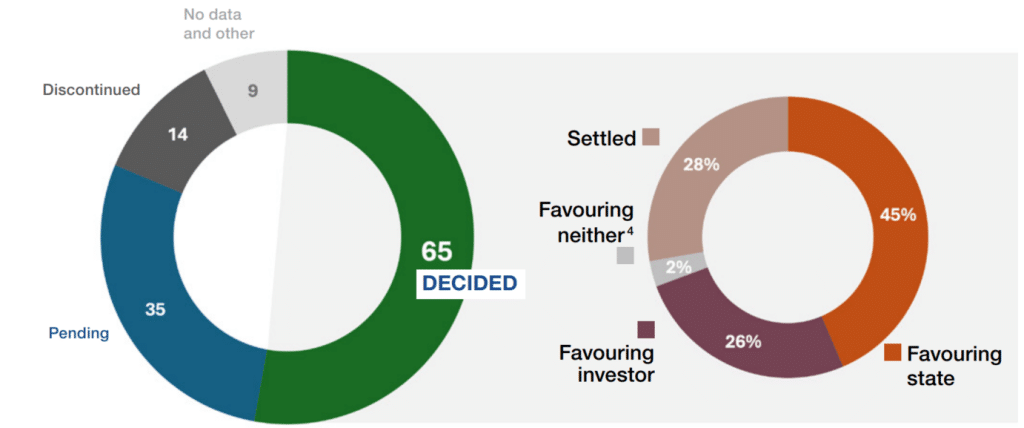
Ces chiffres peuvent être interprétés de deux manières différentes.
D'une part, si l'on considère que les règlements à l'amiable sont au moins partiellement favorables aux investisseurs, ceux-ci obtiennent alors un résultat positif dans environ un cas sur deux. Cette interprétation est plausible dans de nombreux cas, car les règlements à l'amiable impliquent souvent une forme de compromis, de paiement, de renégociation ou d'accord commercial. Cependant, les conditions des règlements sont souvent confidentielles, et les documents publics ne révèlent pas toujours si l’investisseur a reçu une compensation financière ou un autre avantage.
En revanche, si l'on exclut les règlements à l'amiable et que l'on ne prend en compte que les décisions rendues par les tribunaux, le bilan est plus favorable aux États. Sur cette base, environ un tiers des décisions sont favorables aux investisseurs, le reste étant favorable aux États.
Les données relatives aux résultats permettent donc de tirer une conclusion nuancée. D’après cet ensemble de données, l’arbitrage en matière d’investissement ne semble pas déboucher systématiquement sur des victoires des investisseurs face aux États africains ; en effet, ces derniers l’emportent dans une proportion significative des affaires jugées. Dans le même temps, les succès des investisseurs ne sont pas rares, et les règlements à l’amiable constituent une part importante du tableau d’ensemble.
Montants réclamés et montants accordés
D'un point de vue financier, la question importante n'est souvent pas de savoir combien d'affaires sont portées devant les tribunaux, mais quel coût peuvent représenter les affaires perdues.
Les montants réclamés par les investisseurs dans l'ensemble de données peuvent être très élevés. Les informations publiques sur ces montants restent limitées, mais des chiffres étaient disponibles pour un peu plus de 70 cas. Dans cet échantillon, les montants réclamés variaient entre environ 2 millions et 2,7 milliards de dollars américains. Le montant moyen réclamé s'élevait à environ 370 millions de dollars américains.
Montants réclamés dans le cadre de procédures d'arbitrage
impliquant des États africains entre 2015 et 2025 (en millions de dollars américains)
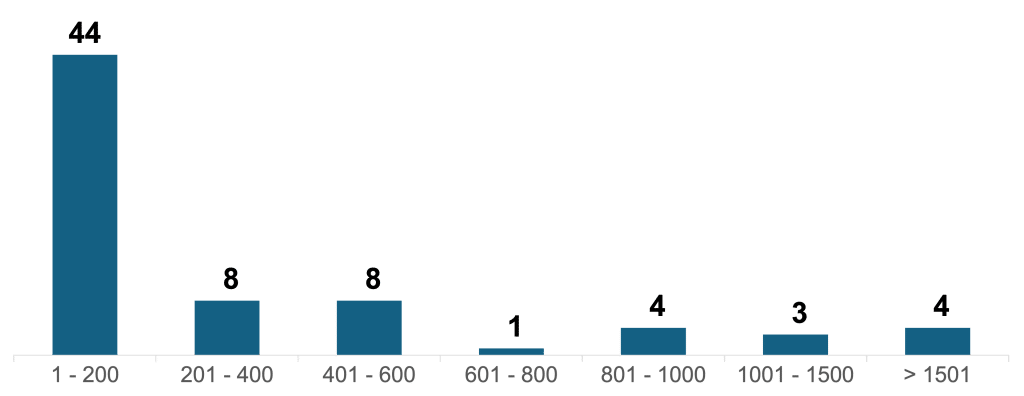
Ces chiffres confirment que l'exposition théorique des États peut être considérable. Des demandes d'indemnisation s'élevant à plusieurs centaines de millions de dollars, voire, dans certains cas, à plusieurs milliards, peuvent être introduites même lorsque les projets ne sont pas encore pleinement développés. Ce phénomène est bien connu dans la pratique du droit de l'indemnisation. Les investisseurs peuvent faire valoir des réclamations fondées sur les flux de trésorerie prévisionnels, les bénéfices futurs attendus, les coûts irrécupérables, les opportunités perdues ou la valeur d’entreprise. Selon les hypothèses retenues, ces réclamations peuvent donner lieu à des montants de dommages-intérêts très élevés.
La question la plus révélatrice est toutefois de savoir ce que font les tribunaux de ces demandes lorsqu’ils donnent raison aux investisseurs.
Dans l'échantillon examiné, 17 décisions ont été identifiées comme favorables aux investisseurs. Dans ces cas, les montants finalement accordés variaient entre environ 5 millions et 270 millions de dollars américains. Le montant moyen accordé s'élevait à environ 65 millions de dollars américains, avec une médiane d'environ 40 millions de dollars américains. Trois décisions ont dépassé les 100 millions de dollars US, tandis que les autres se situaient en dessous de 85 millions de dollars US.
Si l'on examine les 11 affaires favorables aux investisseurs pour lesquelles les montants réclamés et accordés étaient accessibles au public, les investisseurs ont récupéré en moyenne environ 10% des montants réclamés. En excluant les deux demandes d'indemnisation les plus importantes (supérieures à 1 milliard de dollars américains), les investisseurs ont récupéré environ 25% des montants réclamés. Les données montrent également qu’il n’existe qu’une corrélation limitée entre l’importance de la demande d’indemnisation et le montant finalement accordé. Si certaines demandes d’indemnisation plus importantes ont donné lieu à des indemnités plus élevées, cette relation reste faible et les indemnités accordées ne représentent généralement qu’une petite fraction des dommages-intérêts réclamés.
Montants réclamés et accordés dans le cadre de procédures d'arbitrage impliquant des États africains entre 2015 et 2025 (en millions de dollars américains)
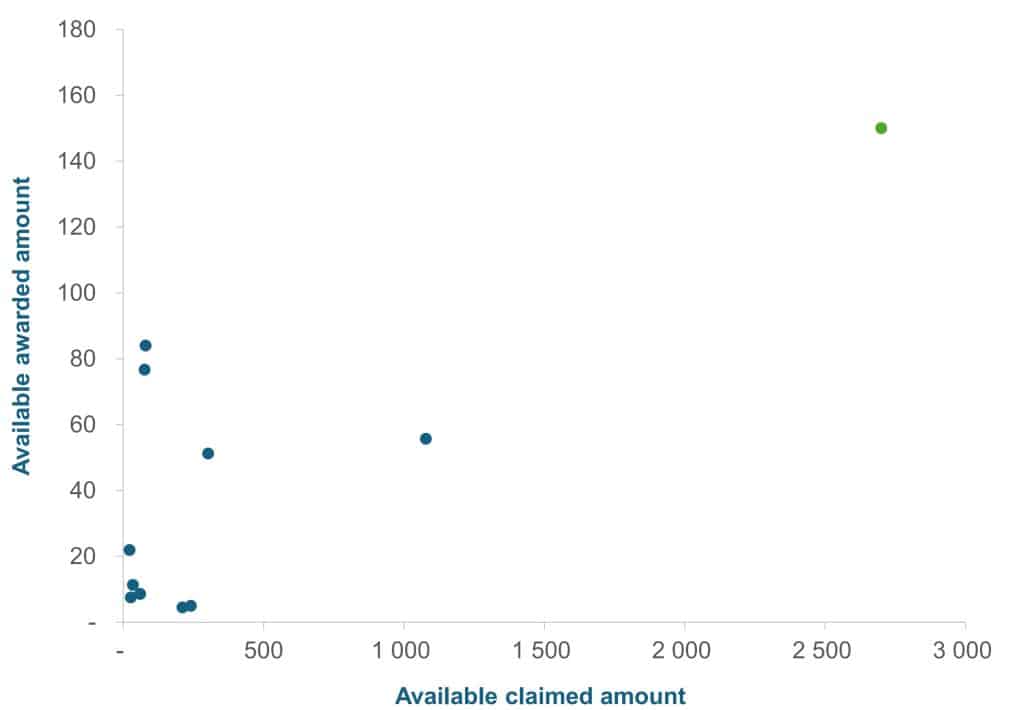
Voici quelques remarques.
Tout d'abord, le risque d'une responsabilité civile importante est bien réel. Les condamnations à des dommages-intérêts supérieurs à 100 millions de dollars ne sont pas seulement théoriques. Pour de nombreux États, une condamnation de cette ampleur peut avoir un impact budgétaire significatif, notamment lorsqu’elle s’accompagne d’intérêts, de frais et de dépenses éventuelles liées à l’exécution de la décision.
Deuxièmement, il existe une distinction claire entre les montants réclamés et les montants accordés. Les demandes d'indemnisation très importantes, y compris celles s'élevant à plusieurs milliards de dollars, ne se traduisent pas nécessairement par des condamnations d'un montant équivalent. Le montant moyen réclamé dans l’échantillon disponible s’élevait à environ 370 millions de dollars américains, tandis que l’indemnité moyenne accordée dans les affaires favorables aux investisseurs représentait environ 10% des montants réclamés (ou 25% si l’on exclut les demandes d’indemnisation d’un milliard de dollars). Bien que ces chiffres ne proviennent pas d’un ensemble de données exhaustif et ne doivent pas être surinterprétés, l’écart est frappant.
Troisièmement, il existe des indemnités très élevées, mais elles semblent relativement rares dans l'échantillon disponible. Les indemnités supérieures à 100 millions de dollars américains constituent des cas exceptionnels, mais elles ne reflètent pas la tendance générale. La plupart des indemnités favorables aux investisseurs figurant dans l'échantillon étaient nettement inférieures.
Cela suggère que les tribunaux ont exercé un contrôle rigoureux au stade de la détermination du montant des dommages-intérêts. Des réductions peuvent être appliquées pour plusieurs raisons bien connues des praticiens de l’arbitrage et des experts en évaluation : incertitudes entourant le développement du projet, questions de causalité, hypothèses spéculatives, preuves insuffisantes de la rentabilité future, risques réglementaires ou politiques, faiblesses de la date d’évaluation ou du scénario contrefactuel, et comportement contributif de l’investisseur. Ces facteurs peuvent réduire considérablement le montant des dommages-intérêts, même lorsqu’une violation d’un traité d’investissement ou d’une obligation d’investissement est établie.
La leçon à retenir est qu’il ne faut pas confondre la responsabilité et le montant des dommages-intérêts. Un État peut être reconnu responsable mais échapper à une issue financièrement catastrophique si le tribunal rejette ou réduit considérablement le montant des dommages-intérêts réclamés par l’investisseur. À l’inverse, les investisseurs ne doivent pas partir du principe qu’une demande de dommages-intérêts élevée sera acceptée au seul motif que la responsabilité a été établie. La qualité des preuves financières, la crédibilité des hypothèses d’évaluation et le lien de causalité entre la mesure prise par l’État et le préjudice allégué restent déterminants.
Le coût global de l'arbitrage en matière d'investissement pour les États. Le coût financier d'un arbitrage en matière d'investissement ne se limite pas à la sentence rendue. Pour les États, le montant direct ordonné par un tribunal n'est qu'une composante parmi d'autres de la charge économique globale.
Au minimum, les États doivent supporter les frais liés à la défense juridique et aux expertises. Ces coûts peuvent être considérables, en particulier dans le cadre de litiges complexes portant sur de grands projets d’infrastructure, miniers, énergétiques ou industriels. Ils nécessitent également la mobilisation de fonctionnaires, d’organismes techniques, de ministères et d’entités publiques pendant plusieurs années. Cette charge institutionnelle peut être considérable.
Il existe également des coûts qui sont plus spécifiques à chaque État. Un litige en matière d'investissement peut avoir des répercussions sur les prêteurs et les institutions de financement du développement. Il peut influencer la bancabilité de futurs partenariats public-privé ou projets d'infrastructure. Il peut compliquer les négociations avec les investisseurs ou créanciers existants. Il peut affecter la perception de la fiabilité du cadre réglementaire et, plus largement, l'évaluation du risque-pays.
Ces effets sont difficiles à quantifier. Les données disponibles ne constituent pas une base fiable pour mesurer l’impact global de l’arbitrage en matière d’investissement sur les coûts d’emprunt des États, les conditions de financement des projets ou les perceptions des investisseurs. Néanmoins, le mécanisme est clair. Un litige en cours peut retarder un financement, compliquer une restructuration, geler une décision d’investissement ou augmenter le coût du capital. Même une sentence modérée, voire l’absence de sentence, peut donc s’accompagner de conséquences économiques plus larges.
Il s'agit là d'un point important pour les représentants des États et les conseillers financiers. Le risque lié à l'arbitrage en matière d'investissement ne doit pas être évalué uniquement en fonction de la valeur pondérée par la probabilité d'une sentence potentielle. Il convient également de prendre en compte les frais de défense, la charge administrative, les répercussions sur la réputation, les implications financières et les coûts d'opportunité.
Conclusion : principales tendances et enseignements
Ces données relatives à l'arbitrage en matière d'investissement impliquant des États africains nous permettent de tirer plusieurs enseignements.
Premièrement, le nombre d'affaires d'arbitrage en matière d'investissement concernant l'Afrique depuis 2015 est important, mais toutes ces affaires ne débouchent pas sur une sentence. Une grande partie des affaires reste en suspens, et un certain nombre d'entre elles aboutissent à un accord à l'amiable ou sont classées sans suite. Cela souligne la nécessité de considérer l'arbitrage comme un processus plutôt que comme un résultat ponctuel.
Le deuxième point est que le profil du secteur allie une concentration persistante à une diversification croissante. Les secteurs minier, de la construction, ainsi que du pétrole et du gaz restent prépondérants, représentant ensemble environ la moitié des affaires, ce qui reflète leur forte intensité capitalistique, la longue durée de leurs projets et l’implication importante de l’État ; dans le même temps, la présence d’autres secteurs tels que l’industrie manufacturière, l’immobilier, les services énergétiques et environnementaux, les services financiers, etc., suggère que l’arbitrage en matière d’investissement impliquant des États africains reflète de plus en plus l’évolution de la structure des investissements à travers le continent.
Le troisième point est que les États l'emportent dans la majorité des décisions judiciaires rendues dans l'échantillon disponible. Cela n'exclut pas la possibilité d'une issue favorable pour les investisseurs, mais cela remet en cause toute hypothèse simpliste selon laquelle l'arbitrage en matière d'investissement serait systématiquement défavorable aux États africains.
Le quatrième point concerne la discipline en matière de droit quantique. Les montants réclamés peuvent être très élevés, mais les tribunaux semblent examiner avec une grande rigueur les demandes de dommages-intérêts. Dans les affaires où les investisseurs ont obtenu gain de cause, les indemnités accordées étaient nettement inférieures à bon nombre des montants réclamés. Cela met en évidence l’importance du lien de causalité, des éléments de preuve, de la méthode d’évaluation et de la prise en compte de l’incertitude.
Cette étude souligne la nécessité de distinguer les issues juridiques des conséquences économiques. Une victoire de l’État peut tout de même s’avérer coûteuse, tandis qu’une victoire de l’investisseur peut se traduire par une indemnisation bien inférieure au montant réclamé. La réalité financière d'un litige est donc plus complexe que la simple question de savoir qui a gagné et qui a perdu. Le succès dans un arbitrage en matière d'investissement ne dépend pas seulement de la capacité à faire valoir ses arguments juridiques, mais aussi de la présentation d'un dossier convaincant et solide concernant le montant des dommages-intérêts. Des arguments juridiques solides et une analyse financière rigoureuse sont souvent tout aussi déterminants pour l'issue finale d'un litige.
Delphine Sztermer – Associé, Accuracy
Arbitrages d'investissement liés à l'Afrique depuis 2015 : tendances sectorielles, issues et montants
Delphine Sztermer tient à remercier Anastasia Pojoga Morali, directeur, et Pascal Chen, collaboratrice senior, pour sa précieuse contribution à cette analyse.