
Les perspectives économiques dans un monde en mutation
L'économie mondiale tient bon, avec une croissance de 3,1 % en 2026, selon le FMI. Cependant, au-delà de ce chiffre global relativement rassurant, ce sont les contrastes qui se cachent derrière qui importent le plus. L'équilibre entre un choc énergétique plus persistant que prévu et l'expansion rapide de l'intelligence artificielle pourra-t-il perdurer ? Dans le domaine de l’IA, le choc de la demande est déjà là, mais celui de l’offre ne s’est pas encore concrétisé : une transition délicate, financée en grande partie par l’endettement. Les taux d’intérêt à long terme sont en hausse, faisant peser une épée de Damoclès sur les emprunteurs les plus endettés. La France, en première ligne, en fait l’expérience directe.
Perspectives économiques mondiales : la résilience mise à l'épreuve
1. Risques et incertitudes
Dans les économies développées, le risque géopolitique est de plus en plus considéré comme
une préoccupation à court terme
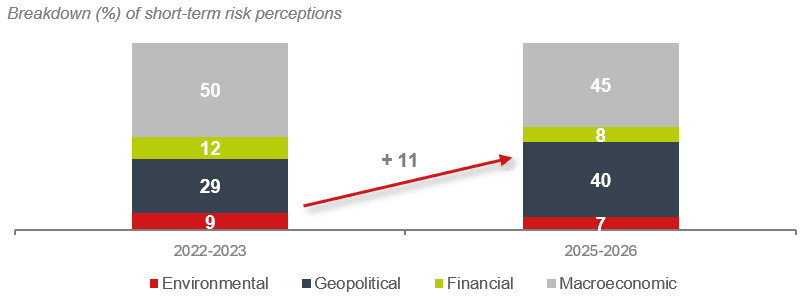
Sources : Accuracy, CNUCED
En Asie, hors Chine, les tensions géopolitiques se répercutent sur
un resserrement des conditions économiques et financières
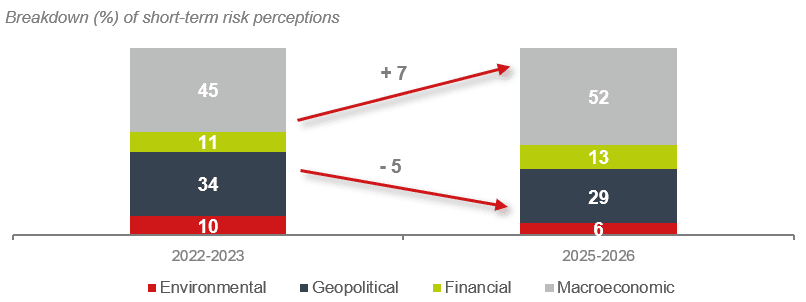
Sources : Accuracy, CNUCED
Les indices relatifs à la politique commerciale et aux incertitudes géopolitiques restent élevés
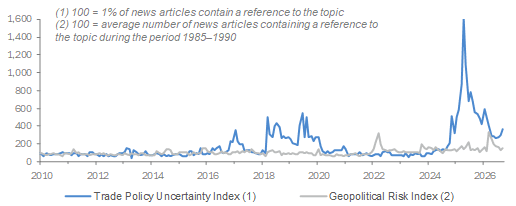
Sources : Accuracy, Caldara & Iacoviello (2022), CNUCED
2. Les prévisions du FMI d'octobre 2026
Le FMI prévoit une croissance mondiale de 3,1 % en 2026, puis de 3,3 % en 2027. L'économie mondiale éviterait ainsi la récession malgré un choc énergétique qui s'avérerait plus persistant que prévu. Cette croissance soutenue masque toutefois une détérioration de sa composition. La hausse des prix des matières premières ferait grimper l'inflation mondiale en glissement annuel à 4,4 % en 2026, avant qu'elle ne redescende à 3,1 % en 2027.
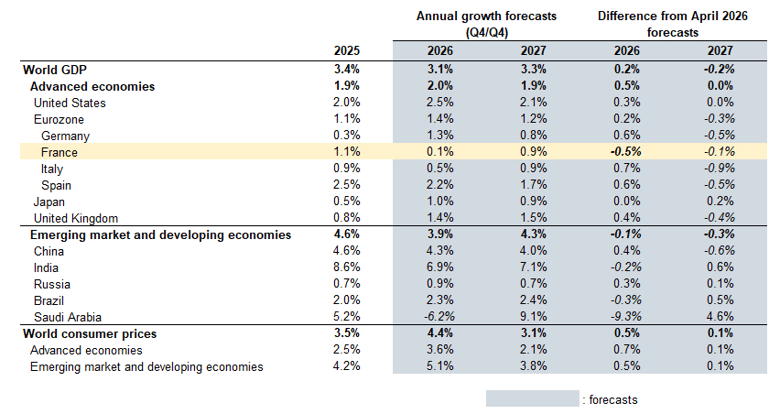
Source : FMI, Perspectives économiques mondiales, octobre 2026
3. L'économie mondiale est confrontée à des forces contradictoires
Trois forces opposées s'annulent mutuellement dans l'ensemble, mais elles redistribuent la croissance au profit d'une poignée d'économies. Premièrement, un choc d'offre négatif : La fermeture du détroit d'Ormuz a bloqué environ 20 millions de barils de pétrole par jour depuis le début de la guerre lancée par les États-Unis et Israël contre l'Iran. Cela représente un quart du commerce maritime de pétrole. Le prix du pétrole a atteint 126 dollars le baril fin mars et 110 dollars en septembre.
Deuxièmement, un choc positif de la demande : La course à l'intelligence artificielle stimule les investissements dans les semi-conducteurs, les centres de données et les réseaux électriques, sans pour autant générer encore le choc positif sur l'offre promis par les gains de productivité.
Enfin, les tensions budgétaires et financières liées aux deux premières forces : Les gouvernements protègent les ménages et les entreprises contre la hausse des prix de l'énergie et financent l'augmentation des dépenses de défense, tandis que les banques centrales adoptent une ligne plus ferme face à l'inflation.
Les forces divergentes qui façonnent l'économie mondiale (en pourcentage de
PIB) : importance des révisions de la croissance du PIB
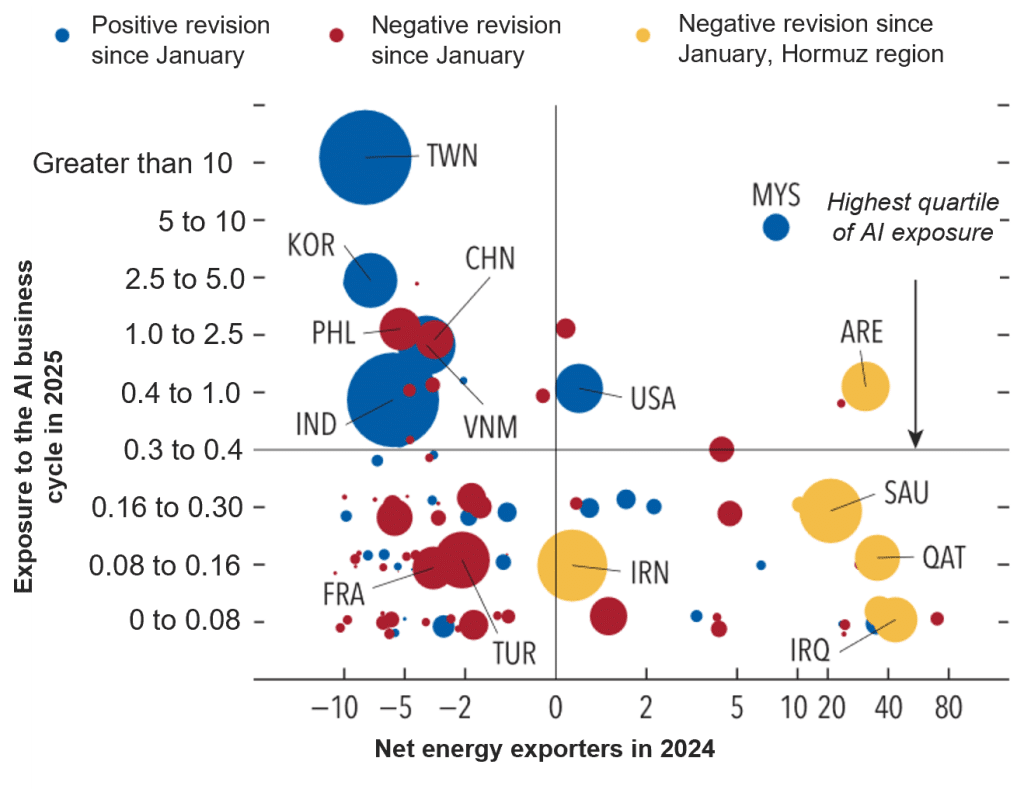
Sources : CEPII BACI, Trade Data Monitor, FMI
Contributions relatives à la croissance mondiale
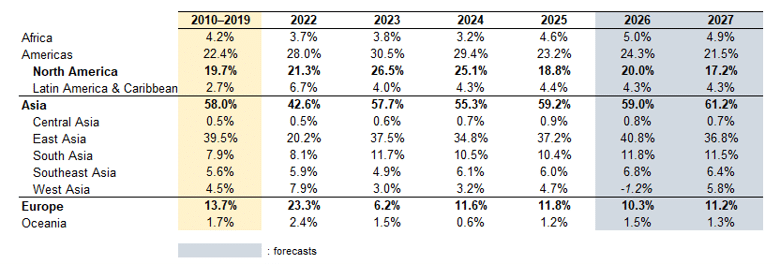
Source : CNUCED, 2026
Comment expliquer alors cette résilience apparente ? L'économie mondiale ne ralentit ni ne s'accélère. La croissance se redistribue en fonction de l'exposition de chaque pays au choc énergétique et à la demande liée à l'intelligence artificielle.
Seules 32 économies représentent désormais 95 % de la croissance mondiale, contre 54 en avril, tandis que les prévisions de croissance de 47 % d’entre elles ont été revues à la baisse. L’Asie générerait 59 % de la croissance mondiale en 2026, dont près de 41 % pour l’Asie de l’Est à elle seule. L’Asie occidentale, épicentre du conflit, afficherait une contribution négative de −1,2 %.
Les gagnants présentent un profil commun : ce sont des exportateurs nets d'énergie ou des maillons de la chaîne de valeur de l'IA. Il en va de même pour les perdants : ce sont des importateurs d'énergie disposant d'une marge de manœuvre budgétaire réduite et n'occupant aucune place dans la chaîne d'approvisionnement technologique.
4. Les réserves énergétiques tiennent bon, mais pour combien de temps encore ?
Une intensité énergétique plus faible et un mix énergétique moins dépendant du pétrole…
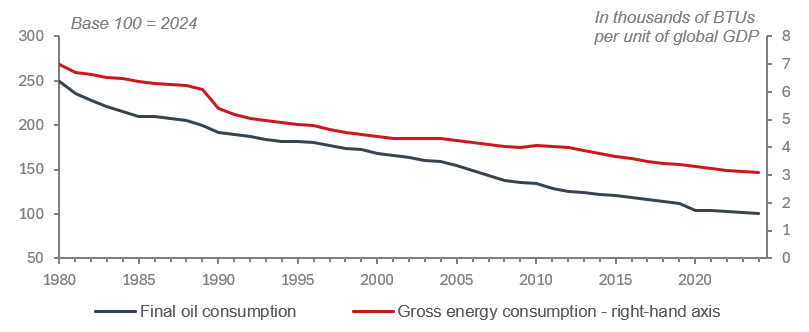
Sources : Accuracy, FMI, EIA
…et une production mondiale de plus en plus axée sur les énergies renouvelables
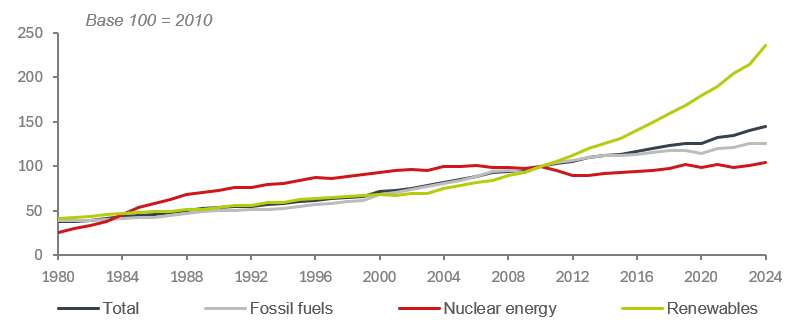
Sources : Accuracy, FMI, EIA
La flexibilité de l'offre et la baisse de la dépendance au pétrole ont permis de réduire le coût de cette crise à un tiers de ce qu'il aurait été autrement. Mais ces amortisseurs commencent à s'épuiser.
Au deuxième trimestre 2026, la hausse de la production en dehors du Golfe (+2 millions de barils par jour), la réduction des stocks (+4 millions) et la baisse de la demande (−5 millions) ont compensé plus de la moitié de la perte des plus de 20 millions de barils par jour qui transitaient par le détroit d'Ormuz avant la guerre. La réorientation des flux a également contribué à maintenir une certaine continuité. La Chine, premier importateur mondial, a réduit ses importations de pétrole brut de 23 % en glissement annuel entre mars et juin.
Par ailleurs, la consommation d'énergie par dollar de PIB mondial a baissé de 32 % en vingt ans, et les énergies renouvelables ont représenté 60 % de l'augmentation de la production d'électricité depuis 2010. Depuis 2024, les énergies renouvelables sont moins chères que l'option la moins coûteuse parmi les nouvelles sources d'énergie fossiles dans plus de 90 % des cas. La transition devient autant une question de sécurité énergétique que de politique climatique.
L'hypothèse centrale du FMI table toutefois sur un prix moyen du pétrole de 96 dollars le baril en 2026. Bien que les exportations de brut des pays du Golfe aient retrouvé en septembre un niveau moyen correspondant à 88 % de leur niveau d'avant-guerre, l'escalade des tensions en mer Rouge et en mer Noire menace les itinéraires alternatifs. Les stocks de gaz européens sont également faibles à l'approche de l'hiver. La question fondamentale demeure : face à une IA qui consomme énormément d'électricité, combien de temps cet équilibre pourra-t-il tenir ?
Le choc est également asymétrique. Les hausses de prix les plus marquées touchent les pays en développement d'Afrique et d'Asie, tandis que les ménages les plus pauvres consacrent deux à trois fois plus de leurs revenus au carburant que les plus aisés. Depuis le début du conflit, les devises des pays importateurs de pétrole, à l'exception de la Chine, ont baissé de 3,9 % par rapport au dollar, tandis que celles des pays exportateurs se sont appréciées de 0,4 %.
5. La refonte du commerce mondial
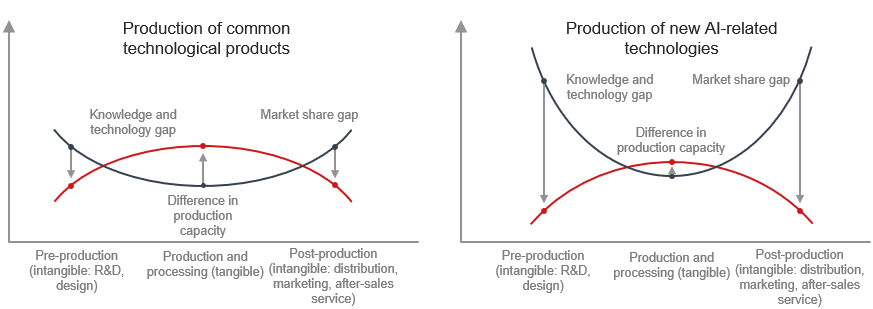
Les chaînes de valeur mondiales se détournent des secteurs technologiques traditionnels pour se tourner vers les nouvelles technologies
Le commerce mondial a atteint le chiffre record de 35 000 milliards de dollars en 2025 et devrait progresser d'environ 4 % en termes réels en 2026. Les effets de prix, concentrés sur les biens liés à l'intelligence artificielle, expliquent la majeure partie de cette hausse en valeur.
Les différentes mesures tarifaires mises en place par l’administration Trump ont visiblement réduit les flux commerciaux entre la Chine et les États-Unis. Pourtant, les exportations totales des deux pays sont restées à moins d’un point de pourcentage de leur tendance antérieure. La Chine a réorienté 52 % de ses échanges menacés vers des marchés tiers, dont 39 % sont directement imputables au choc tarifaire. La fragmentation des partenariats commerciaux est donc en train de redéfinir les flux commerciaux.
Deux indicateurs reflètent cette nouvelle tendance. La distance moyenne parcourue par les marchandises échangées augmente, tout comme celle des partenaires commerciaux ’compatibilité géoéconomique”, comme en témoigne la convergence de leurs votes à l'ONU : les pays commercent sur des distances plus longues, mais avec leurs alliés. Et bien que le commerce soit de moins en moins concentré, il devient également plus inégalitaire. Les grands axes perdent du terrain, quelques-uns se développent, mais les liaisons plus modestes s'étiolent. Cette duplication des chaînes d'approvisionnement aura probablement un coût en termes d'efficacité à long terme.
Les effets de prix semblent représenter une part importante de la
tendance à la hausse du commerce mondial
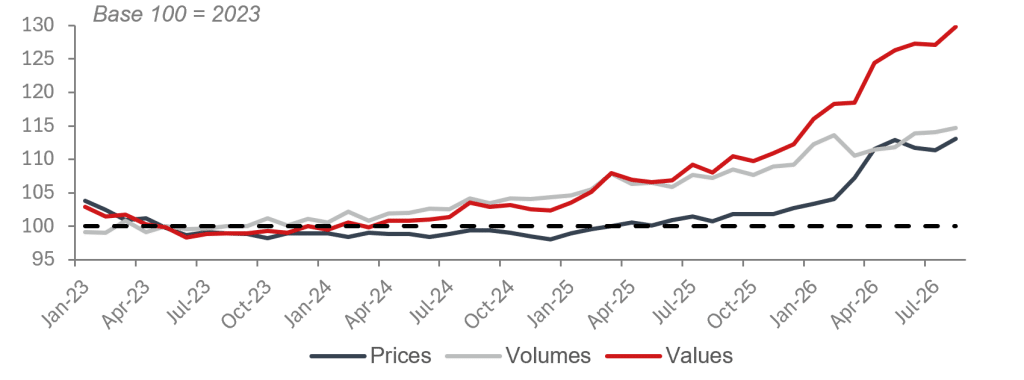
Sources : Accuracy, CPB World Trade Monitor, Macrobond
Les investissements internationaux dans les secteurs stratégiques restent concentrés dans
économies avancées
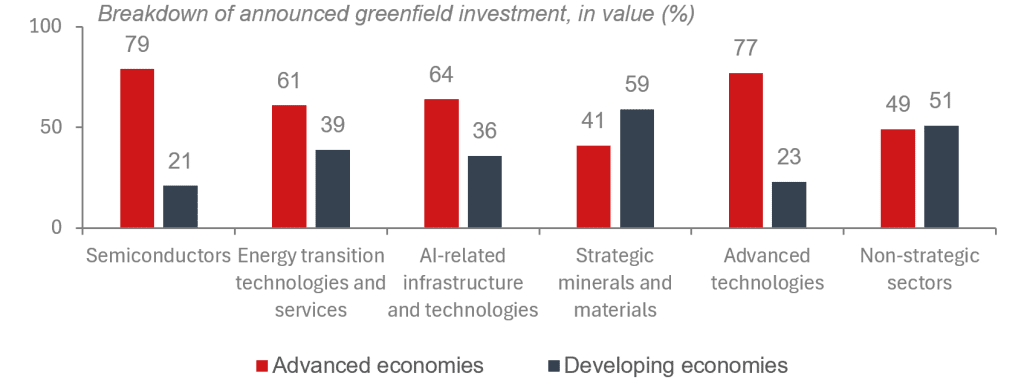
Sources : Accuracy, CNUCED (2026)
La valeur n'est plus liée à la production : la fabrication à elle seule ne suffit plus pour progresser dans la chaîne de valeur. La valeur se déplace vers les actifs incorporels et les secteurs stratégiques. L'échelle traditionnelle du développement – industrialisation, commerce de marchandises et intégration dans les chaînes de valeur – perd ses échelons.
La part de l'industrie manufacturière dans la valeur ajoutée mondiale est passée d'environ 17 % en 2005 à 15,6 % en 2024. La part des échanges de marchandises dans le PIB mondial stagne depuis la crise de 2008. Les investissements dans les actifs incorporels ont quant à eux atteint environ 14 % du PIB, contre environ 11 % pour les investissements en actifs corporels. La valeur semble être créée en amont et en aval de la production industrielle (dans la R&D, la conception, les marques et les services), domaines dans lesquels les pays développés occupent une position dominante.
6. Géoéconomie : les raisons de ce remaniement
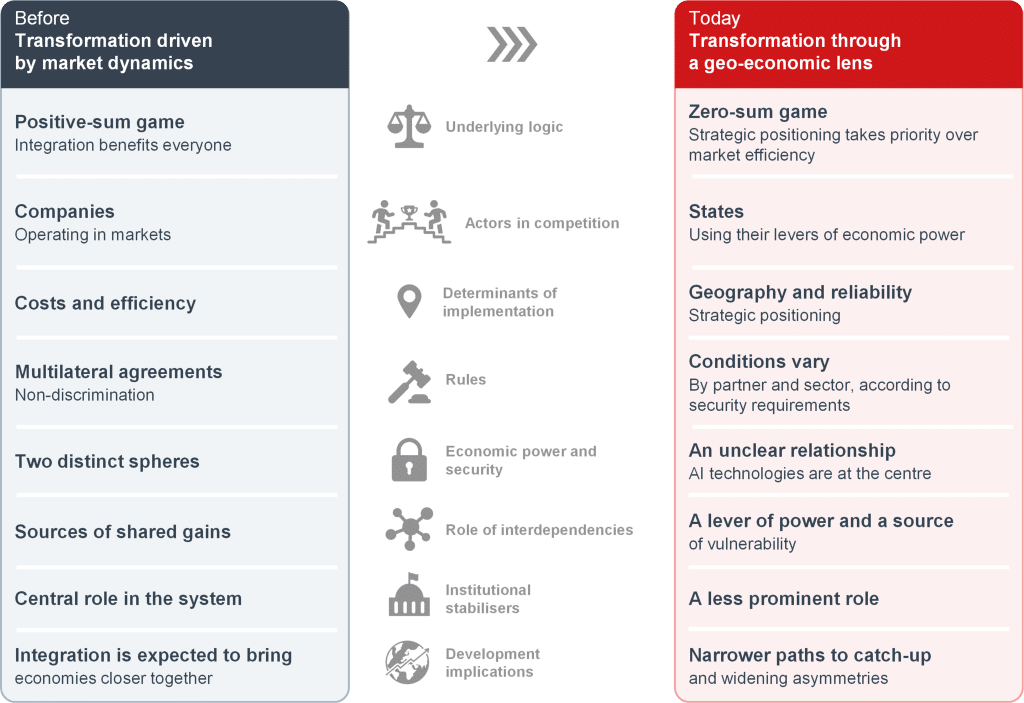
Le rattrapage des économies en développement se fragmente au profit de
parmi les principales économies d'Asie
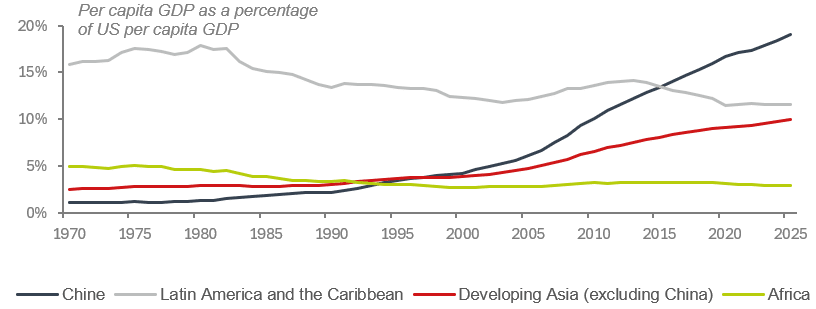
Sources : Accuracy, CNUCED, Macrobond
Le coût de cette évolution se reflète dans la convergence économique. Selon le FMI, l'avance des économies émergentes sur les économies avancées en termes de croissance du PIB par habitant passe de 1,8 point de pourcentage en 2025 à 0,7 en 2026. À l'exception d'une poignée d'économies asiatiques, les pays en développement ont cessé de rattraper leur retard par rapport aux pays développés depuis le milieu des années 2010.
7. Politique financière et budgétaire : le dernier rempart s'effrite
Dette publique mondiale
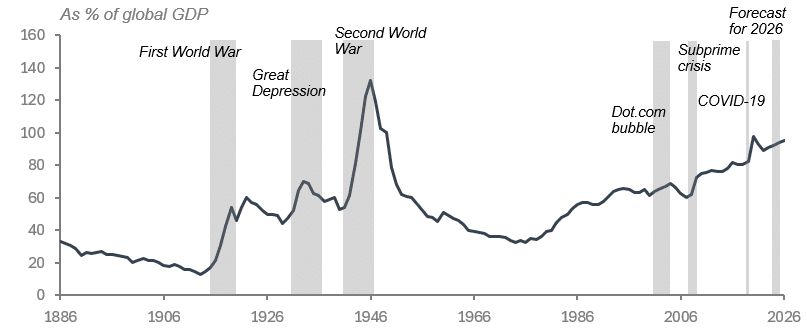
Sources : Accuracy, FMI Accuracy, FMI
Trois facteurs pourraient expliquer le calme surprenant qui règne sur les marchés financiers : L'euphorie suscitée par l'IA, une capacité limitée à évaluer les risques géopolitiques extrêmes et la conviction que les gouvernements interviendront en cas de crise. En matière d’exubérance, tous les indicateurs sont au rouge. L’indicateur de Buffett (capitalisation boursière par rapport au PIB) s’établit à 215 %, contre 148 % en 2000. Le CAPE de Shiller (ratio cours/bénéfice ajusté en fonction du cycle économique) s'établit à 42, proche de son record de 44,2 atteint en 2000 et bien au-dessus d'une moyenne historique d'environ 17.
Les dix plus grandes entreprises représentent 37 % du marché, et NVIDIA se négocie à 365 fois ses bénéfices à son plus haut niveau, contre 120 fois pour Cisco en 2000.
Plus important encore, sur les 5 500 milliards de dollars d'investissements prévus d'ici 2030 dans le domaine de l'IA, 4 100 milliards seraient financés par l'endettement (soit environ 75 %).
Par ailleurs, les taux des obligations d'État à long terme au Royaume-Uni, aux États-Unis et en France ont atteint leur plus haut niveau depuis deux décennies. La Fed a relevé ses taux d'intérêt en septembre, et la plupart des observateurs s'accordent à dire que d'autres hausses suivront. L'inflation sous-jacente ne devrait pas revenir à 2 % avant la mi-2028 aux États-Unis et dans la zone euro.
Un assainissement budgétaire sera nécessaire en 2027 pour stabiliser le ratio dette/PIB
d'ici 2060 (en % du PIB potentiel)
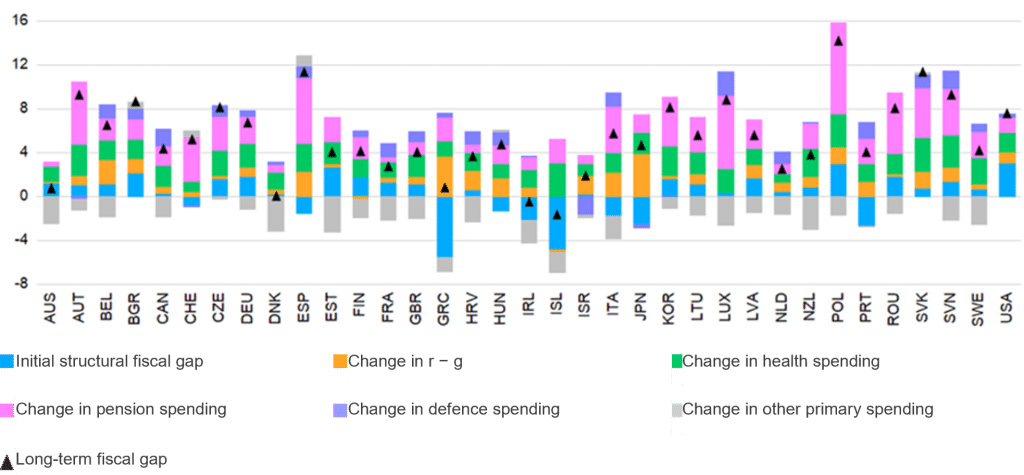
Source : OCDE, 2026
Enfin, la dette mondiale augmente après chaque choc majeur. Les déficits primaires pour la période 2020-2025 sont restés bien supérieurs à leurs niveaux d’avant la pandémie, et stabiliser la dette à son niveau de 2025 nécessiterait un ajustement plus important que celui actuellement prévu.
L'OCDE permet de mettre en perspective l'ampleur du défi. Pour stabiliser la dette brute à un niveau proche de son niveau actuel d'ici 2060, un pays type devrait améliorer son solde primaire de 4,7 points de pourcentage du PIB potentiel à partir de 2027, et de plus de huit points dans dix pays. Le vieillissement de la population est le principal facteur : 2,2 points de pourcentage pour les retraites et 1,8 pour les soins de santé et les soins de longue durée, en plus d'un déséquilibre initial de 0,9 point et des dépenses de défense. Sans ajustement, la dette nette d'un pays type augmenterait de 43 points de pourcentage du PIB d'ici 2045.
8. Repenser la politique industrielle
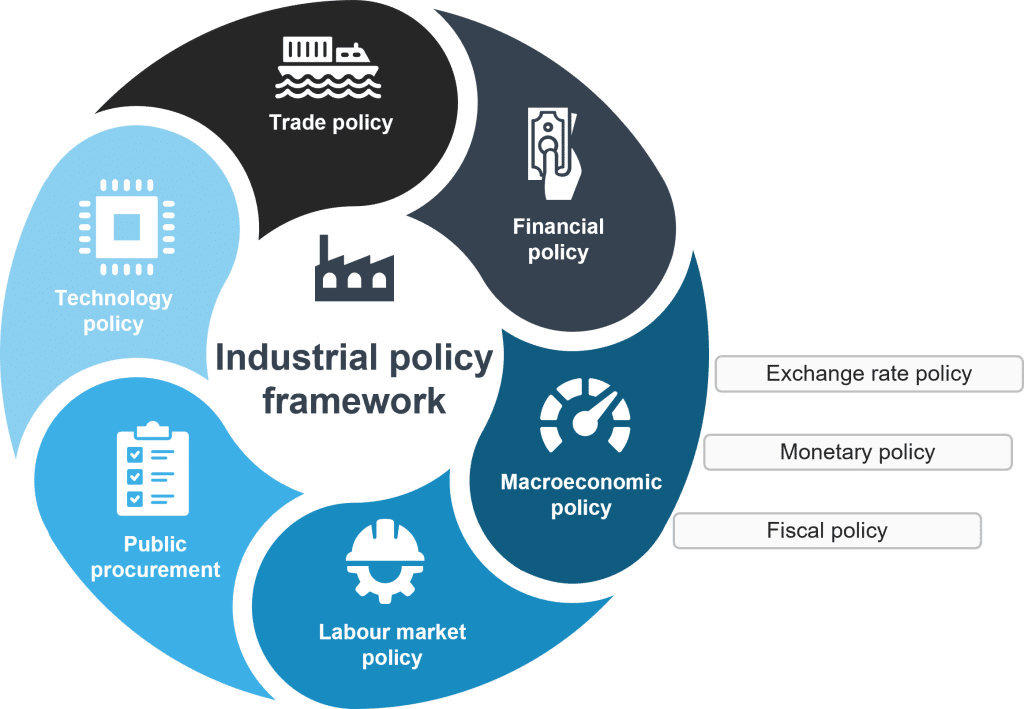
Un outil central de la géoéconomie : la politique industrielle ne se limite plus à quelques subventions sectorielles. Elle s'appuie désormais sur un ensemble coordonné de leviers. Entre 2022 et 2025, les politiques commerciales et financières ont occupé une place centrale (mesures financières nationales, réglementation des investissements directs étrangers et contrôles des capitaux), devant les marchés publics, les exigences en matière de contenu local et la politique budgétaire.
La politique financière joue donc un rôle stratégique. Les contrôles des capitaux, longtemps considérés comme un frein au développement, deviennent aujourd'hui un moyen de limiter la volatilité macrofinancière et d'orienter l'épargne nationale vers des objectifs industriels. De même, alors que les économies avancées soumettent les investissements étrangers à un examen pour des raisons de sécurité, les pays en développement peuvent les subordonner à des liens avec les entreprises locales, au transfert de compétences et à la création de valeur ajoutée sur leur territoire.
Chaque pays est néanmoins confronté à sa propre “ frontière du développement ”, qui évolue à mesure que la valeur se redistribue autour de nouveaux secteurs. La capacité d’un pays à se positionner dépend moins de ses ressources naturelles que de sa capacité à s’intégrer dans ces activités et à conserver la valeur qu’elles génèrent au fil du temps.
Zoom sur l'IA
1. IA : l'éventail des scénarios
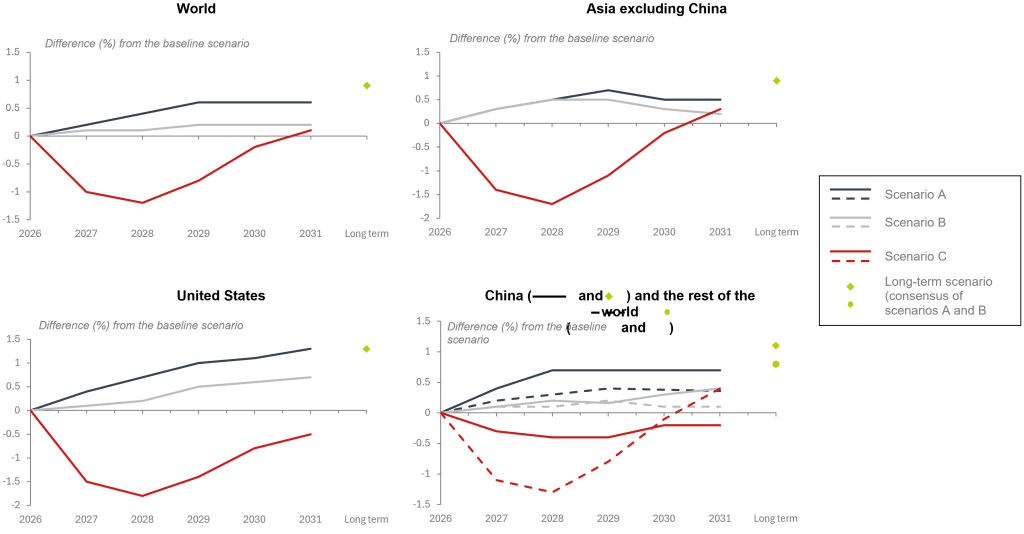
Scénario A: L'IA tient ses promesses. Les investissements américains augmentent de 4 % d'ici 2029 et les investissements chinois de 1 %. Grâce aux biens d'équipement fabriqués en Asie, les importations américaines connaissent une forte hausse, ce qui profite aux exportateurs asiatiques, à condition que leur capacité de production puisse suivre le rythme. La productivité totale des facteurs augmente de 0,8 % sur dix ans. Le PIB mondial est supérieur de 0,6 % en 2029 et de près de 1 % à long terme.
Scénario B: L'offre ne parvient pas à suivre le rythme. Les dépenses restent inchangées, mais l'Asie peine à accroître ses capacités. Les prix à l'exportation en Asie, hors Chine, bondissent de 10 %, et de 40 % pour les technologies de pointe, ce qui aggrave les termes de l'échange pour les importateurs tels que les États-Unis et d'autres économies avancées. La hausse du PIB mondial en 2029 ne sera que de 0,2 %.
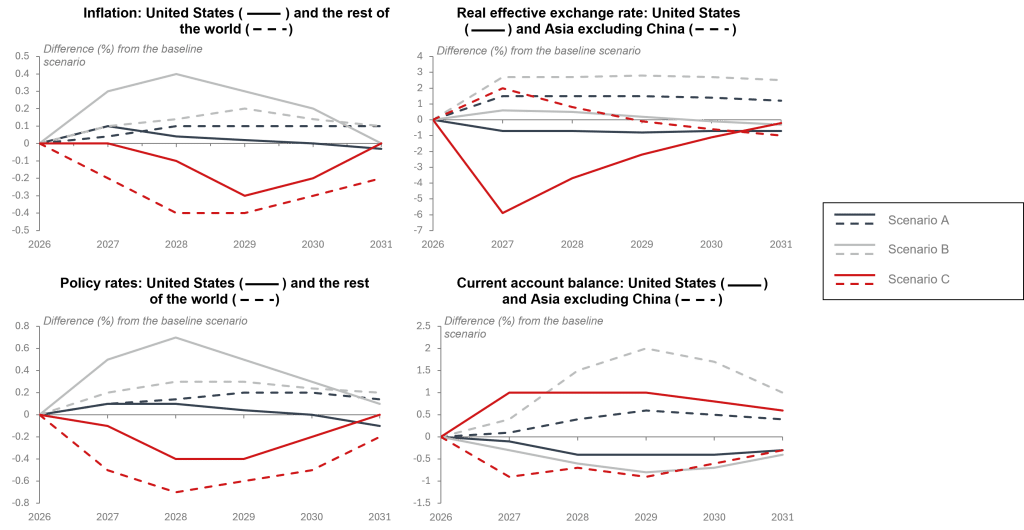
Scénario C: Les marchés se corrigent. Les gains de productivité ne se concrétisent pas et les investissements dans le secteur technologique américain s'inversent. Les actions reculent de 20 % aux États-Unis et de 15 % dans le reste du monde. Les primes de risque des entreprises s'envolent de 75 points de base aux États-Unis et jusqu’à 100 points de base dans les économies émergentes. Les primes de durée augmentent de 30 à 50 points de base dans les économies avancées. Les prix à l’exportation des produits technologiques asiatiques baissent de 20 %. En 2028, le PIB mondial sera inférieur de 1,1 % au scénario de référence, celui des États-Unis de 1,8 % et celui de l'Asie de 1,7 %. La baisse de l'inflation et des taux d'intérêt apporte un peu de réconfort.
Impact des trois scénarios sur les niveaux du PIB
Sources : Accuracy, FMI
Impact des trois scénarios sur les principaux indicateurs macroéconomiques
Sources : Accuracy, FMI
2. Création de valeur : où et pour qui ? L'exemple de la puissance de calcul
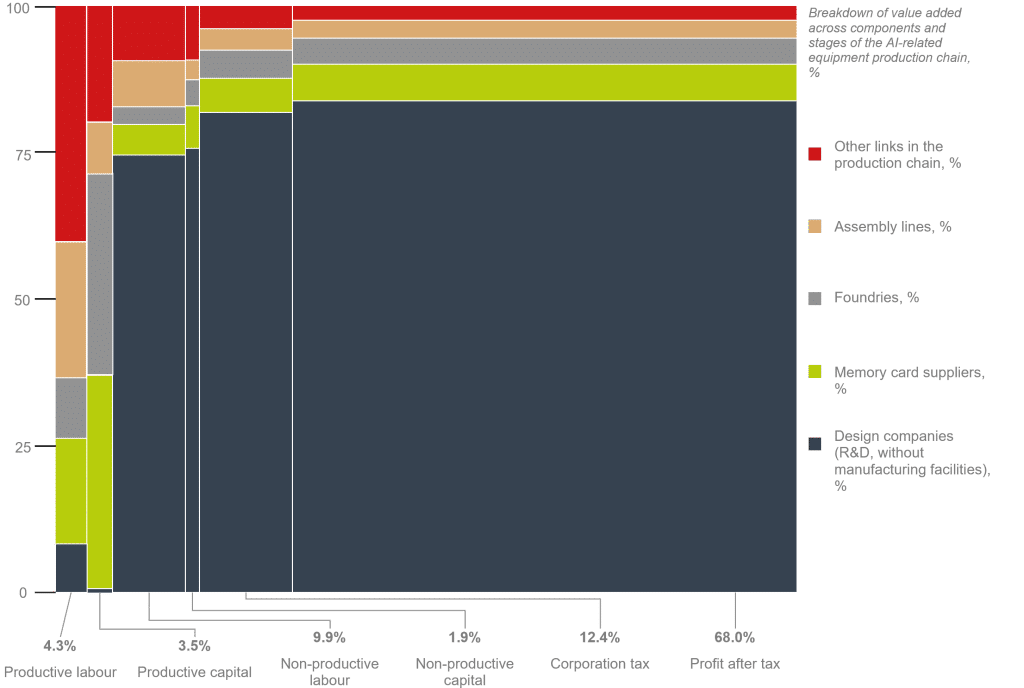
Les travailleurs perçoivent moins de 15 % de la valeur ajoutée issue de la production de
matériel utilisé pour développer l'intelligence artificielle
Sources : Accuracy, CNUCED (2026)
À court terme, l'IA stimule les exportations, les investissements et l'intensité en capital. Les produits liés à l'IA constituent désormais le principal moteur du commerce de marchandises, même si cette hausse spectaculaire en pourcentage du PIB mondial est en grande partie due à un effet de prix.
Concentration à trois niveaux :
- Production : Taïwan et la Corée du Sud représentent 62 % du commerce net de matériel informatique lié à l'IA (FMI).
- Absorption : La Chine et les États-Unis représentent plus de 75 % des importations nettes en 2025 et 57 % des centres de données construits depuis 2024 (FMI).
- Capture de plus-value : 82 % de la valeur ajoutée revient à quatre segments : la conception de puces, la fabrication en fonderie, les mémoires, ainsi que l'assemblage et les tests. Le bénéfice après impôts représente 68 % de la valeur ajoutée identifiée tout au long de la chaîne ; la main-d'œuvre en reçoit moins de 15 %.
Les pays en développement participent soit par le biais de l'assemblage, comme au Mexique et en Malaisie, soit par la fourniture de matières premières, qui représentent moins de 1 % de la valeur (CNUCED).
3. Le choc de la demande est déjà là, mais celui de l'offre n'est pas encore survenu : qui va combler ce déficit ?
L'IA est omniprésente : dans les carnets de commandes des fabricants de puces asiatiques, dans la croissance américaine, dans les valorisations boursières et dans la vie quotidienne de sept adultes sur dix. Pourtant, elle reste largement absente de la productivité totale des facteurs (PTF). Un écart s'est creusé entre les investissements réalisés et les bénéfices constatés.
A. Un moteur de croissance… qui continue de fonctionner grâce aux capitaux
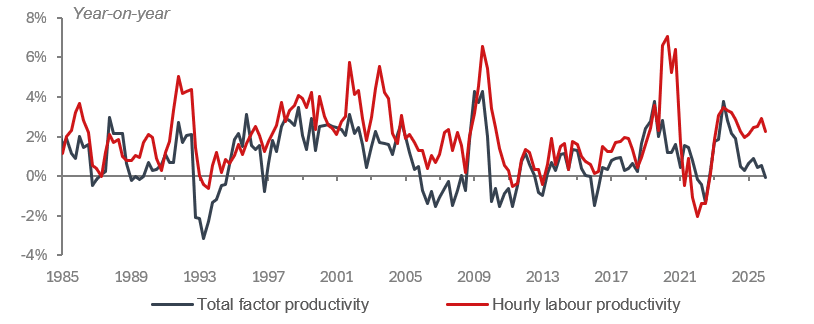
États-Unis : les gains de productivité promis par l'IA ne se sont pas encore concrétisés
qui ressort clairement des données
Sources : Accuracy, BLS, Banque fédérale de réserve de San Francisco, Macrobond
À court terme, l'IA constitue un choc de demande historique, devrait dépasser les cycles d'investissement dans les chemins de fer, l'électricité et Internet. Les six principaux hyperscalers devraient investir près de 1 300 milliards de dollars en 2027, soit l'équivalent du PIB des Pays-Bas.
Du côté de l'offre, la situation est plus nuancée. La productivité horaire du travail aux États-Unis progresse de plus de 2 %, soit bien au-dessus de sa moyenne enregistrée depuis 2005. Pourtant, la productivité totale des facteurs, corrigée en fonction du taux d'utilisation des capacités, reste légèrement négative. Les travailleurs produisent davantage parce qu'ils disposent d'un meilleur équipement, et non parce que l'économie combine ses facteurs de production de manière plus intelligente. Pour l'instant, il s'agit d'un approfondissement du capital, et non d'un choc d'offre lié à la technologie.
En 1987, Robert Solow, lauréat du prix Nobel d'économie cette année-là, a écrit : “ L'ère informatique est visible partout, sauf dans les statistiques de productivité. ” Il a fallu plus de dix ans pour que l'électricité et les ordinateurs apparaissent dans les données agrégées, un phénomène connu sous le nom de “ Le paradoxe de Solow ”. La contribution potentielle de l'IA, estimée à environ un demi-point de pourcentage à la croissance mondiale annuelle sur une période de dix ans, reste une prévision et non une constatation.
B. Pour les entreprises, la facture arrive avant le paiement
Une grande majorité d'entreprises ne parviennent pas à prévoir avec précision leurs dépenses en matière d'IA
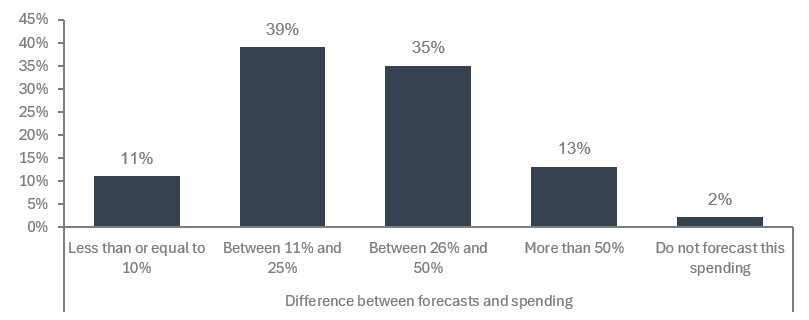
Sources : Accuracy, Mavvrik et Benchmarkit – Rapport 2026 sur l'état de la gouvernance des coûts de l'IA
Une enquête menée auprès de 400 entreprises livre un verdict sans appel : Presque toutes les entreprises suivent de près leurs coûts liés à l'IA, mais seules 11 % d'entre elles parviennent à les prévoir avec une marge d'erreur inférieure à 10 %, contre 15 % l'année précédente. Six sur dix confirment que des coûts imprévus liés à l'IA les ont contraints à revoir leurs décisions ; un sur quatre a suspendu ou abandonné un projet. Et 63 % font état d'une baisse de leurs marges brutes de 6 à 15 points de pourcentage. Bien que les agents autonomes soient déployés presque partout (par 98 % des personnes interrogées), ils ne sont mentionnés, tout comme leurs coûts, que dans 36 % des rapports financiers.
Les chiffres au niveau sectoriel sont tout aussi révélateurs. Les dépenses liées à l'IA ont contraint 60 % des entreprises du secteur manufacturier à revoir leurs prix, Alors que plus d'un tiers des fournisseurs d'infrastructures d'IA ont dû abandonner des projets en raison de coûts imprévus – soit le double de la proportion observée dans tout autre secteur –, les détaillants, quant à eux, concentrent l'utilisation de l'IA sur des tâches répétitives et mesurables, et prévoient leurs coûts avec deux fois plus de précision que la moyenne. Plus que la technologie elle-même, c'est la visibilité sur les coûts qui fait la différence entre les gagnants et les perdants. Définir des limites claires pour les cas d'utilisation et en tenir correctement compte devient la condition sine qua non de la rentabilité.
C. Les marchés du crédit font leurs calculs
L'effet de levier devrait atteindre son niveau maximal en 2028
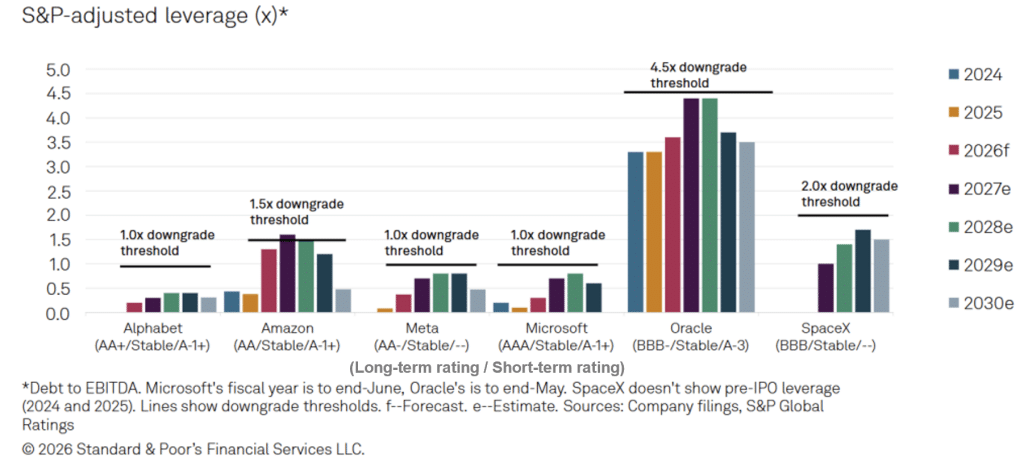
Plus de 450 milliards de dollars de dette liée à l'IA ont été émis cette année, tandis que la part des hyperscalers dans les émissions notées ’ investment grade » (IG, soit une notation supérieure à BBB−) est passée de moins de 1 % à 10 % en deux ans.
À cela s’ajoutent des montages circulaires, dans lesquels les géants financent des laboratoires qui leur achètent ensuite de la puissance de calcul, ainsi que des engagements hors bilan et des garanties accordées aux fournisseurs de “ néocloud ” les plus fragiles.
Le flux de trésorerie disponible de Meta est devenu négatif pour la première fois depuis 2012, et la note de crédit d'Oracle a été abaissée. Les agences de notation admettent qu'elles ne peuvent pas identifier l'ensemble des passifs. Le marché a toutefois rendu son verdict : les émetteurs notés AA affichent des écarts de rendement d'environ 140 points de base, supérieurs à ceux des titres de crédit « investment grade » internationaux moins bien notés.
Le risque ne réside pas dans l'éclatement d'une bulle, mais dans un réajustement des attentes. Une baisse de 1 à 4 % des investissements aux États-Unis, conjuguée à un léger élargissement des écarts de crédit, ferait reculer le PIB américain d'environ un point de pourcentage d'ici mi-2027, et près de deux points de moins que celui de la Corée du Sud, selon le modèle “ SHOK ” de Bloomberg. Alors que les prix du pétrole, les droits de douane et les restrictions en matière d'immigration font déjà grimper les prix, ce cocktail aurait un goût résolument stagflationniste.
D. La confiance : un nouveau facteur de production
La course à l'intelligence artificielle est également source d'inquiétude aux États-Unis
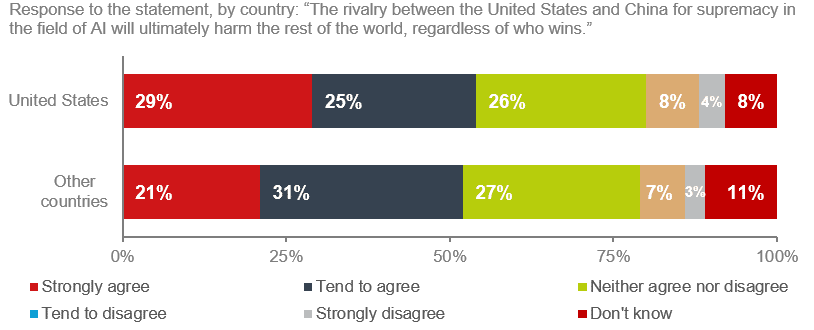
Sources : Accuracy, FGS Global
Les arguments macroéconomiques semblent moins convaincants que les avantages concrets de l'IA.
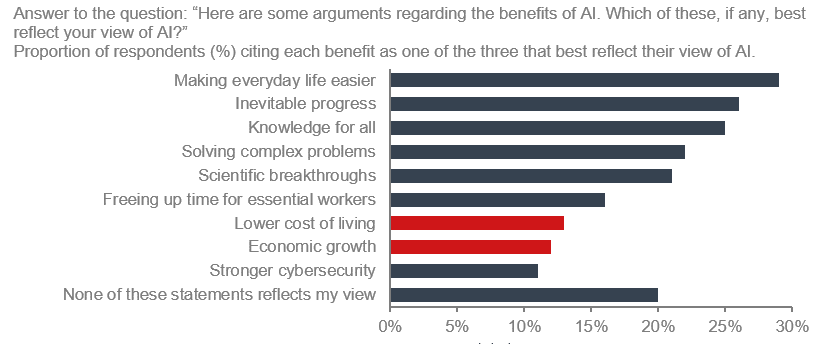
Sources : Accuracy, FGS Global
Il reste donc la variable la plus sous-estimée : l'adhésion du public. L'IA est largement utilisée, mais seules 18 % des personnes en ont une opinion favorable (un pourcentage inférieur à celui des réseaux sociaux) et à peine 7 % font confiance à l'autorégulation. Pour déléguer des tâches à des agents, il faut les connaître aussi bien qu'une banque connaît ses clients : une évolution du principe « Connaissez vos clients » vers celui de « Connaissez vos agents ». Qui les habilite, de quelles autorisations disposent-ils et qui est responsable de leurs erreurs ?
Il n'est pas nécessaire de dupliquer la supervision bancaire. Mais Ses principes de gestion des risques s'appliquent directement : responsabilité individuelle, maîtrise de la dépendance vis-à-vis d'un fournisseur unique, tests de résistance et culture de la prise de parole. Les vainqueurs ne seront probablement ni les plus rapides ni les plus prudents, mais ceux qui seront le mieux dirigés.
Les enjeux dépassent le cadre des entreprises. Environ 60 % des emplois dans les économies avancées pourraient être menacés. L'Asie enregistre déjà une baisse de 10 % de la demande de main-d'œuvre dans les métiers les plus touchés, tandis que la consommation électrique des centres de données en 2030 dépassera celle du Japon aujourd'hui. Lorsqu'un modèle permet de détecter près des trois quarts des cancers du pancréas jusqu'à trois ans avant le diagnostic, les perspectives sont concrètes. Mais cette facture ne doit pas décourager ceux qui sont censés la payer.
Marchés obligataires
D'un « refuge » à la périphérie : la France face à l'épreuve des taux à long terme
Alors que la méfiance envers l'IA refait surface, les valeurs refuges reviennent sur le devant de la scène
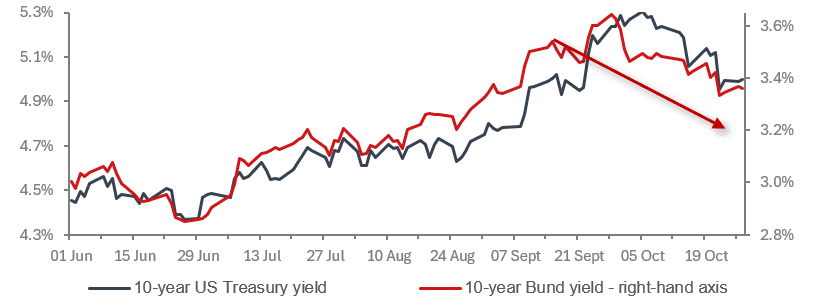
Sources : Accuracy, Bloomberg
Les OAT françaises ne relèvent manifestement pas de la catégorie des valeurs refuges
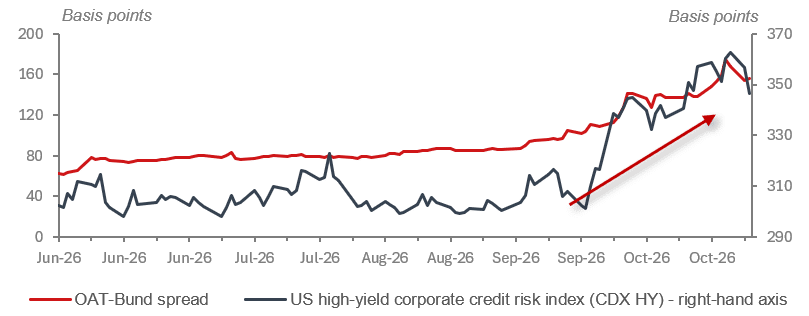
Sources : Accuracy, Bloomberg
En septembre, les obligations d'État américaines ont connu leur pire mois depuis près de deux ans. Dès octobre, elles sont redevenues une valeur refuge pour les capitaux inquiets. Entre la flambée des cours du pétrole et les doutes concernant l'intelligence artificielle, les investisseurs redéfinissent la carte des actifs sûrs, et La France semble s'en effacer peu à peu.
A. Une recherche mondiale de la sécurité
Deux facteurs de perturbation se superposent. Le conflit au Moyen-Orient et les récentes attaques en Arabie saoudite font grimper les cours du pétrole, alors même que le trafic maritime dans le détroit d’Ormuz revient à la normale. Les craintes d’une inflation persistante pourraient inciter les banques centrales, notamment dans la zone euro et aux États-Unis, à maintenir une politique monétaire plus restrictive.
Dans le même temps, alors que près de 2 000 milliards de dollars ont été investis dans l'IA cette année, les marchés s'interrogent sur sa rentabilité. Dès que les doutes concernant l'un ou l'autre s'intensifient, les capitaux se replient vers des valeurs refuges, telles que les bons du Trésor américain et le franc suisse.
Il s'agit là d'un revirement bienvenu pour les États-Unis, après plusieurs semaines au cours desquelles les craintes d'une inflation persistante avaient fait grimper les taux à long terme. Quelle sera la suite ? Beaucoup dépendra de la question de savoir si ce sont les cours du pétrole ou le marché de l'IA qui prendront le dessus.
B. La France : entre forces systémiques et mécanismes de marché
France : les durées moyennes reflètent la pression sur les rendements obligataires
depuis le début de la guerre en Iran
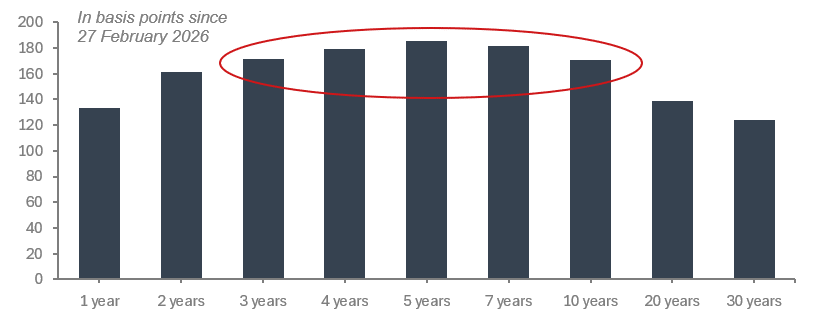
Sources : Accuracy, Bloomberg
Zone euro : la prime de risque sur les obligations européennes montre des signes de
contagion en provenance de France
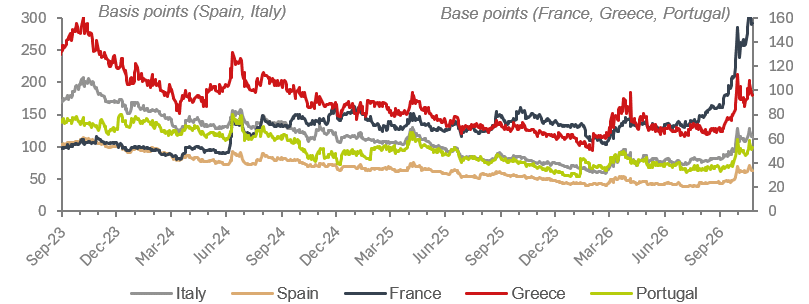
Sources : Accuracy, Macrobond
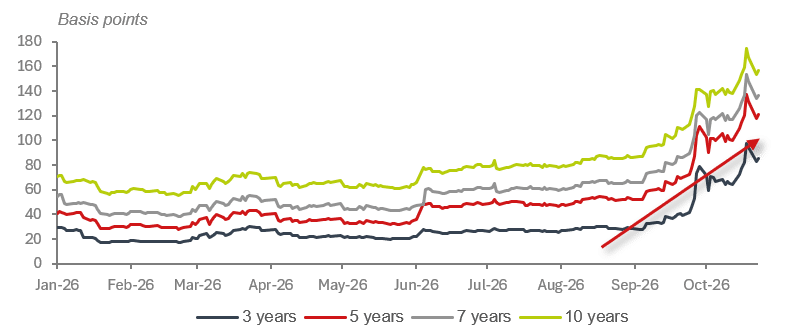
La France semble être la grande perdante de ce remaniement. Son écart par rapport au Bund allemand a atteint 170 points de base fin octobre, un niveau qui n'avait plus été observé depuis 2011. La France emprunte à des taux plus élevés que l'Italie, et son rendement réel à dix ans dépasse celui des États-Unis. Autrefois considéré comme un pays “ central ” ou “ semi-central ”, il rejoint désormais la périphérie.
Les fondamentaux pèsent lourdement. Avec un déficit budgétaire d'environ 5,3 % du PIB en 2026 et d'environ 5 % en 2027, La France reste un cas problématique pour la zone euro.
La politique vient encore assombrir le tableau : quatre gouvernements différents depuis la dissolution du Parlement en 2024, la colère qui gronde dans les rues et l'approche de l'élection présidentielle de 2027, avec des promesses allant d'une intervention de la BCE à l'annulation d'une partie de la dette qu'elle détient.
La situation difficile de la France dépasse ses frontières. Mais S'agit-il vraiment du “ canari dans la mine de charbon ” de l'Europe ? La France n'est pas le premier pays touché par la crise du coût de la vie, et l'Allemagne, elle aussi, témoigne de l'érosion du centre politique. La France semble néanmoins être avant tout une source de contagion : en un mois, les écarts entre les obligations belges, grecques et espagnoles et le Bund allemand se sont creusés de 15 à 25 points de base.
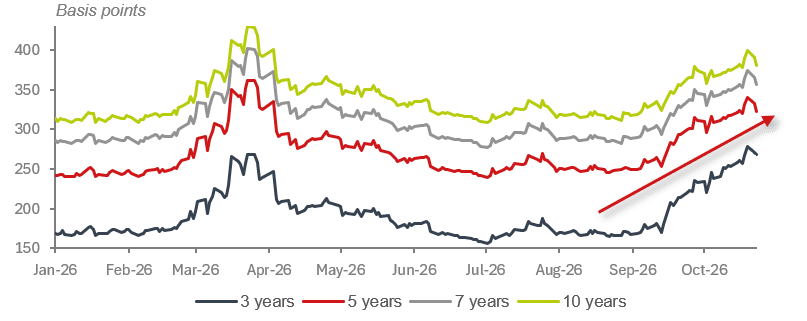
Il serait toutefois trop simpliste de tout mettre sur le compte du budget. Une partie de la pression est d'ordre mécanique. La part des fonds spéculatifs dans les échanges d'obligations souveraines de la zone euro est passée de 26 % à 56 % entre 2018 et 2023. Ils ont recours à des emprunts sur le marché des pensions pour financer leurs positions. Lorsque les cours des obligations baissent, les appels de marge les obligent à vendre leurs actifs les plus liquides, à commencer par les obligations d'État françaises (OAT) à deux, cinq et dix ans, qui ont le plus souffert depuis janvier.
Indice européen du risque de crédit des obligations d'entreprises à haut rendement (iTraxx)
(Crossover) sur toutes les échéances
Sources : Accuracy, Bloomberg
Écart OAT-Bund selon les échéances
Sources : Accuracy, Bloomberg
C. Comment la BCE devrait-elle réagir ?
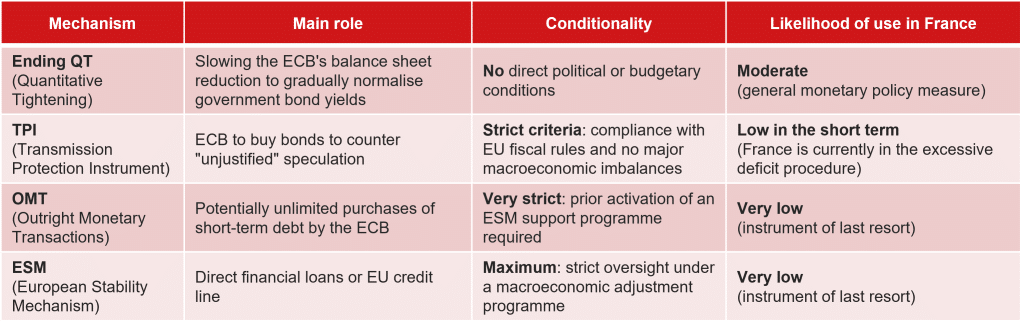
Zoom : les déséquilibres économiques et financiers extérieurs trouvent-ils leur origine au niveau national ?
Les déséquilibres extérieurs ne se limitent pas au commerce international. Ils reflètent avant tout les équilibres nationaux entre l’épargne, l’investissement et les choix de politique économique. Aux États-Unis, la faiblesse de l’épargne et les déficits budgétaires alimentent un déficit de la balance courante financé par l’attrait durable du dollar. En Chine, l’excédent d’épargne, la priorité accordée à l’offre industrielle et la faiblesse de la demande intérieure alimentent un excédent extérieur croissant. Dans la zone euro, l’excédent reflète principalement un manque d’investissements productifs et une épargne qui n’est pas mise à profit. Si ces déséquilibres persistent, ils pourraient affaiblir l’économie mondiale. Une coordination internationale est nécessaire pour éviter une crise.
Les déséquilibres extérieurs constituent un thème récurrent dans le débat économique actuel. Tout a commencé avec les droits de douane imposés par l'administration Trump au reste du monde, en réponse à un déficit commercial de biens qui ne cesse de se creuser depuis des décennies : de 174 milliards de dollars en 1995 à 1 260 milliards de dollars en 2025, soit respectivement 2,3 % et 4,1 % du PIB. La cause, bien sûr, ne saurait être autre que le comportement déloyal des partenaires commerciaux des États-Unis.
À cela s'ajoute l'approche ouvertement mercantiliste des autorités chinoises. Grâce à une marche forcée soutenue par des subventions publiques, ils mettent en place une base industrielle compétitive adaptée aux besoins actuels. Malheureusement, la demande intérieure ne suit pas le rythme. Les exportations connaissent donc une croissance relativement rapide : 17 % en 2024 et 9 % en 2025, contre une croissance mondiale de 4,6 % et 4,4 %. Toute cette production doit bien trouver preneur.
Les prix pratiqués à l'égard des clients étrangers ont joué un rôle dans cette évolution, puisqu'ils ont baissé de 14 % au cours de la période de trois ans allant de 2023 à 2025. Les importations, quant à elles, sont restées à la traîne : leur croissance s'est limitée à 0,1 % et 1,6 %, contre des hausses mondiales de 3,2 % et 4,0 % respectivement.
Et qu'en est-il alors de la zone euro ? Un accès plus restreint au marché américain et une demande chinoise atone ne peuvent que nuire. Le solde commercial a pesé sur la croissance économique en 2025, réduisant de 0,6 point de pourcentage la croissance du PIB, qui s'est établie à 1,4 %, et l'excédent commercial est en baisse.
L'analyse des statistiques de la balance courante permet de replacer ces évolutions dans leur contexte.¹ Le déficit américain ne cesse manifestement de se creuser : il est passé d’environ 2 % du PIB en 2018 à près de 4 % en 2025. Au cours de la même période, la balance chinoise est passée d’un équilibre à un excédent de près de 4 %.
La zone euro ne présente pas de tendance aussi marquée dans un sens ou dans l’autre. Hormis les crises internationales – notamment le choc provoqué par l’invasion de l’Ukraine par la Russie en 2022 et le temps nécessaire à la normalisation des marchés de l’énergie –, son excédent oscille depuis un certain temps entre 2 % et 3 % du PIB. Les exportations ont ralenti, mais les importations aussi. Et bien que les relations avec la Chine se détériorent, celles avec les États-Unis tiennent bon, grâce au secteur chimique en 2025, tandis que les liens avec le reste de l’Europe se renforcent.
D'une manière plus générale, si l'on prend en compte d'autres régions, ces déséquilibres sont à la fois importants et persistants. Ils constituent une source de vulnérabilité pour l'économie internationale.
Cet aperçu ne reflète pas toute la réalité. Les tensions commerciales actuelles ont certes une incidence sur les comptes courants, mais elles ne suffisent pas à tout expliquer. Pour mieux comprendre les déséquilibres extérieurs, il convient d’examiner les conditions macroéconomiques et macrofinancières propres à chacune de ces régions. Commençons par quelques équations comptables :
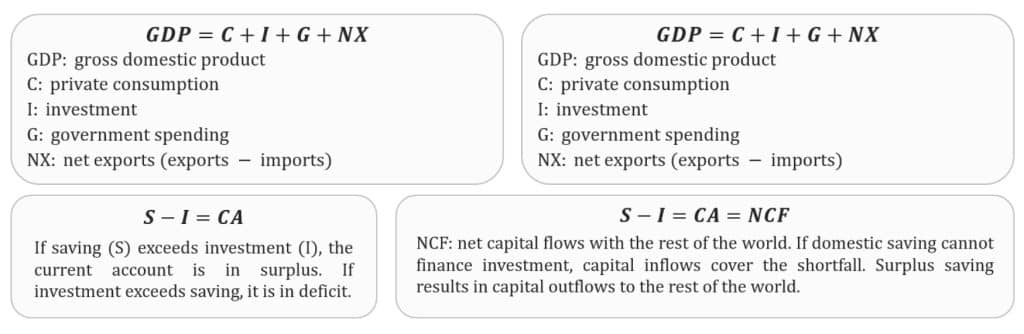
L'évolution de la balance extérieure d'un pays ou d'une région est donc influencée par trois facteurs : sa croissance économique par rapport au reste du monde, qu'elle soit conjoncturelle ou structurelle, en tenant compte des mesures politiques mises en œuvre ; l'équilibre national entre l'épargne et l'investissement ; et l'attrait relatif des différentes destinations pour les investisseurs et les bailleurs de fonds. Ces deux derniers points méritent une attention particulière.
Aux États-Unis, La faiblesse de l'épargne des ménages et l'aggravation persistante du déficit budgétaire font baisser le taux d'épargne national, alors même que l'investissement se maintient, malgré des rééquilibrages entre ses différentes composantes. Le déficit extérieur persistant, voire en augmentation, n'a donné lieu à aucune mesure corrective. Cela s'explique sans doute par le fait que la vigueur de l'économie américaine et son statut de valeur refuge (pour l'instant ?) permettent de financer facilement l'écart entre l'épargne nationale et l'investissement intérieur. Cette attitude largement répandue de “ négligence bienveillante ” peut-elle perdurer ?
En Chine, la priorité absolue est de faire progresser les secteurs de l'industrie manufacturière et des technologies vers les maillons supérieurs de la chaîne de valeur, sans pour autant renoncer totalement à leurs positions sur les marchés plus traditionnels. La concurrence entre les provinces contribue à maintenir un rythme soutenu d'activité dans les secteurs concernés.
Les choix politiques de Pékin – une réticence à renforcer la protection sociale alors même que les ménages sont confrontés à un marché du travail morose et à une grave crise immobilière – freiner la demande intérieure. On constate peu d'enthousiasme réel pour des mesures de relance d'envergure. Ces choix encourager l'épargne et inciter les entreprises à chercher à l'étranger les clients qu'elles ont du mal à trouver sur le marché national. L'excédent extérieur semble donc à la fois durable et appelé à s'accroître. Combien de temps le reste du monde va-t-il accepter cette situation ?
L'Europe aime se considérer comme restant en marge de cette dynamique entre les États-Unis et la Chine. Pourtant, l'excédent de la balance courante de la zone euro, qui se situe depuis de nombreuses années entre 2 % et 3 % du PIB, à quelques exceptions près, ne peut passer inaperçu, en particulier lorsque certains États membres, comme les Pays-Bas et l'Allemagne, affichent des excédents s'élevant respectivement à environ 8 % et 4 % du PIB.
En réalité, le “ Vieux Continent ” souffre de politiques insuffisantes en matière d’offre. Les gains de productivité, et par conséquent la croissance économique, sont faibles. Un climat d’inquiétude favorise l’épargne et décourage l’investissement. L’épargne qui n’est pas investie au niveau national est orientée vers l’étranger à la recherche de meilleurs rendements, tandis que l’insuffisance des dépenses d’investissement empêche une reprise de la productivité. Ce déséquilibre entre l'épargne et l'investissement alimente un cercle vicieux qui freine l'activité économique. Il faut s'en occuper de toute urgence.
Ces trois cas laissent une impression dérangeante d'un équilibre qui semble stable mais qui pourrait s'effriter. Va-t-il vraiment durer ? Dans chaque cas, la combinaison de mesures économiques semble loin d'être optimale. Les États-Unis auraient tout intérêt à remettre de l'ordre dans leurs finances publiques et à encourager les ménages à épargner davantage avant que les investisseurs étrangers ne jugent que leur exposition aux actifs libellés en dollars est excessive, décevante, voire les deux.
En Chine, l'équilibre entre une politique industrielle ambitieuse et une approche prudente en matière de protection sociale semble fragile.
En Europe, il est devenu impératif de créer les conditions propices à des investissements plus productifs et de mobiliser l'épargne nationale disponible pour les financer.
Ne rien faire, ou agir trop tard et sans coordination suffisante, risque de déclencher une crise économique et financière. L'histoire nous le rappelle :
- Années 1920 : les flux de capitaux américains vers l'Europe ont financé les dépenses publiques plutôt que les investissements productifs, contribuant ainsi à l'effondrement du système financier ;
- Années 1970-1980 : les excédents des pays exportateurs de pétrole ont été réinvestis dans les pays en développement, ce qui a entraîné une crise de la dette, notamment au Mexique en 1982 ;
- Années 1980 : les déséquilibres entre les États-Unis et le Japon ont entraîné des tensions commerciales et des ajustements des taux de change dans le cadre de l'Accord du Plaza, suivis d'une bulle financière au Japon ;
- Crise financière mondiale de 2008-2009 : les déséquilibres mondiaux, notamment le déficit américain, étaient liés à des facteurs nationaux tels que la bulle immobilière et une politique monétaire très accommodante. La crise a débuté aux États-Unis et s'est rapidement propagée à l'échelle mondiale.
En revanche, les dernières décennies du XIXe siècle et les premières années du XXe, avant la Première Guerre mondiale, donner un exemple de la manière dont l'épargne européenne est réinvestie de manière productive dans le “ nouveau monde ” : les États-Unis, mais aussi le Canada, l'Argentine et l'Australie.
Il serait certainement judicieux de reconnaître que ni les importants déséquilibres entre épargne et investissement dans chacune des trois régions examinées ici – qui, de toute évidence, ne vont pas tous dans le même sens –, ni l'ampleur et la répartition géographique des flux internationaux de capitaux, dont une grande partie à destination des États-Unis, sont nécessairement durables. Cela est particulièrement vrai dans un contexte géoéconomique marqué par des tensions commerciales et une montée du protectionnisme.
L'essor de l'intelligence artificielle (IA) et la position de leader des États-Unis dans ce domaine sont source d'espoir que les capitaux continueront d'affluer vers les États-Unis, tandis que l'épargne nationale en Chine et en Europe sera inévitablement mobilisée pour financer les investissements nécessaires au déploiement à grande échelle de l'IA.
Il convient toutefois de garder à l'esprit deux réserves : ces dynamiques pourraient ne pas être compatibles, et la promesse d'un avenir économique plus radieux que porte l'IA est loin d'être garantie.
Si, une fois encore, mieux vaut prévenir que guérir, une certaine coordination internationale des politiques économiques entre les différentes régions serait utile, concernant :
- aux États-Unis, une augmentation de l'épargne nationale afin de réduire la dépendance vis-à-vis des financements étrangers ;
- en Chine, un rééquilibrage de l'épargne excédentaire, la croissance économique étant moins tirée par les exportations et davantage par la consommation intérieure ;
- en Europe, une hausse des investissements dans les infrastructures, la défense, la technologie et la transition écologique, financés en grande partie par l'épargne nationale.
Le contexte géopolitique actuel permettra-t-il une telle démarche commune ? Les épisodes historiques évoqués ci-dessus nous enseignent au moins deux leçons importantes :
- Le rééquilibrage doit être collectif, mais il est asymétrique : il exige un effort plus important de la part des pays en déficit que de celle des pays en excédent. De plus,
- C’est à la politique économique qu’il revient de jouer le rôle principal. Les mesures commerciales, telles que les droits de douane prônés par le président Trump, ne sont pas adaptées à cette tâche, comme le montre l’expérience acquise depuis plus d’un an aux États-Unis. Des initiatives coordonnées sont nécessaires pour modifier la demande intérieure ou resserrer, voire assouplir, les conditions financières, en fonction de la situation propre à chaque pays.
Allons un peu plus loin. Les taux de change font partie des outils de politique économique qui pourraient être mis en œuvre. Pourrait-on assister à une répétition de l'Accord du Plaza de 1985, conclu entre l'Allemagne, les États-Unis, la France, le Japon et le Royaume-Uni afin de faire baisser le dollar ? La devise américaine, alors manifestement surévaluée, a perdu environ 30 % de sa valeur en un peu plus de deux ans, par rapport à l'ensemble des devises et après ajustement pour tenir compte des écarts d'inflation. Il est difficile d'envisager une réponse affirmative.
D'une part, la Chine serait sans doute réticente à participer à une opération visant à renforcer le yuan alors que la croissance des exportations compense la faiblesse de la consommation intérieure. Et avec 3 400 milliards de dollars de réserves de change, elle dispose des moyens de défendre sa monnaie, n'est-ce pas ?
D'autre part, il pourrait s'avérer difficile de convaincre le marché mondial des changes de se conformer aux décisions officielles. Ce marché a tout simplement pris une ampleur colossale, avec 12 000 milliards de dollars de transactions quotidiennes : soit 60 fois le niveau d'il y a 40 ans, alors que le PIB mondial en prix courants a été multiplié par neuf.
Il ne faut pas non plus négliger la réticence probable des États-Unis à accepter un dollar plus faible. Cela risquerait-il d’ouvrir la boîte de Pandore, imposant un resserrement budgétaire rapide et des mesures visant à encourager l’épargne des ménages, afin de réduire la dépendance vis-à-vis des capitaux étrangers, moins enclins à investir dans les actifs américains en raison du risque de change ?
Hervé Goulletquer, conseiller économique principal, Accuracy
Deux leçons d'économie : l'arithmétique ne ment pas,